Nest Konto Twoje Cele pozwala podzielić oszczędności na konkretne plany, ustawić kwotę i termin oraz automatyczne wpłaty. Dla rachunku otwartego od października 2026 roku bank oferuje 5% w skali roku do 20 000 zł przez pierwsze 90 dni. Wiele nazwanych celów nie oznacza jednak wielu osobnych limitów oprocentowania.
Poniżej pokazujemy tworzenie celu w aplikacji, od wyboru kategorii do akceptacji dyspozycji. Warto oddzielić dwie rzeczy: termin, w którym chcesz zebrać pieniądze, oraz okres promocyjnej stawki. Roczny plan na wakacje nie przedłuża 5% na cały rok.
Jak działa Nest Konto Twoje Cele?
To rachunek oszczędnościowy w złotych z możliwością porządkowania pieniędzy według przeznaczenia. Możesz odkładać na podróże, remont, zakupy albo własną kategorię. Nazwa i grafika pomagają rozpoznać plan, a kalkulator wylicza potrzebną regularną wpłatę. Samo nazwanie celu nie rezerwuje pieniędzy w Twoim budżecie ani nie gwarantuje zebrania wskazanej kwoty.
Do otwarcia potrzebujesz konta osobistego w złotych. Jeśli dopiero zaczynasz korzystanie z banku, zobacz jak otworzyć Nest Konto. Zgodnie z tabelą banku można mieć jedno Nest Konto Twoje Cele. Nie można otworzyć go, mając już Nest Skarbonkę w złotych. W takim przypadku wyjaśnij z bankiem dostępny sposób przejścia, zamiast otwierać kolejne wnioski.
| Element | Jak działa |
|---|---|
| Prowadzenie rachunku | 0 zł |
| Przelewy między celem a kontem osobistym w Nest Banku | 0 zł |
| Liczba planów oszczędzania | Można wyznaczyć wiele celów |
| Dostęp do środków | Można wypłacić je w dowolnym momencie |
| Automatyczne odkładanie | Wpłaty z Nest Konta według ustawionego planu |
| Oprocentowanie | Zależy od daty otwarcia rachunku i upływu czasu |
Oprocentowanie Twoich Celów. 5% przez 90 dni
Dla rachunków otwartych od 1 października 2026 roku specjalna stawka wynosi 5% w skali roku przez 90 dni, do 20 000 zł. Następnie jest to 2% do tej samej kwoty, do 31 marca 2027 roku. Nadwyżka ponad limit korzysta ze standardowego oprocentowania 0,01% w skali roku. Aktualne zasady znajdziesz w tabeli oprocentowania Nest Banku.
Limit 20 000 zł dotyczy rachunku, a nie każdego nazwanego celu osobno. Jeśli odkładasz 15 000 zł na remont i 10 000 zł na samochód, nie zakładaj, że całe 25 000 zł otrzyma 5%. Podział na cele służy organizacji oszczędności. Nie pomnaża promocyjnego limitu.
Rachunki otwarte od lipca do końca września 2026 roku mają inną datę zakończenia późniejszej stawki 2%: 7 stycznia 2027 roku. Dla kont otwartych do końca czerwca bank wskazuje od 2 października 2026 do 7 stycznia 2027 roku 1,5% do 20 000 zł. Dlatego przed oceną stawki w aplikacji sprawdź datę otwarcia własnego rachunku.
Jak utworzyć cel w aplikacji Nest Banku?
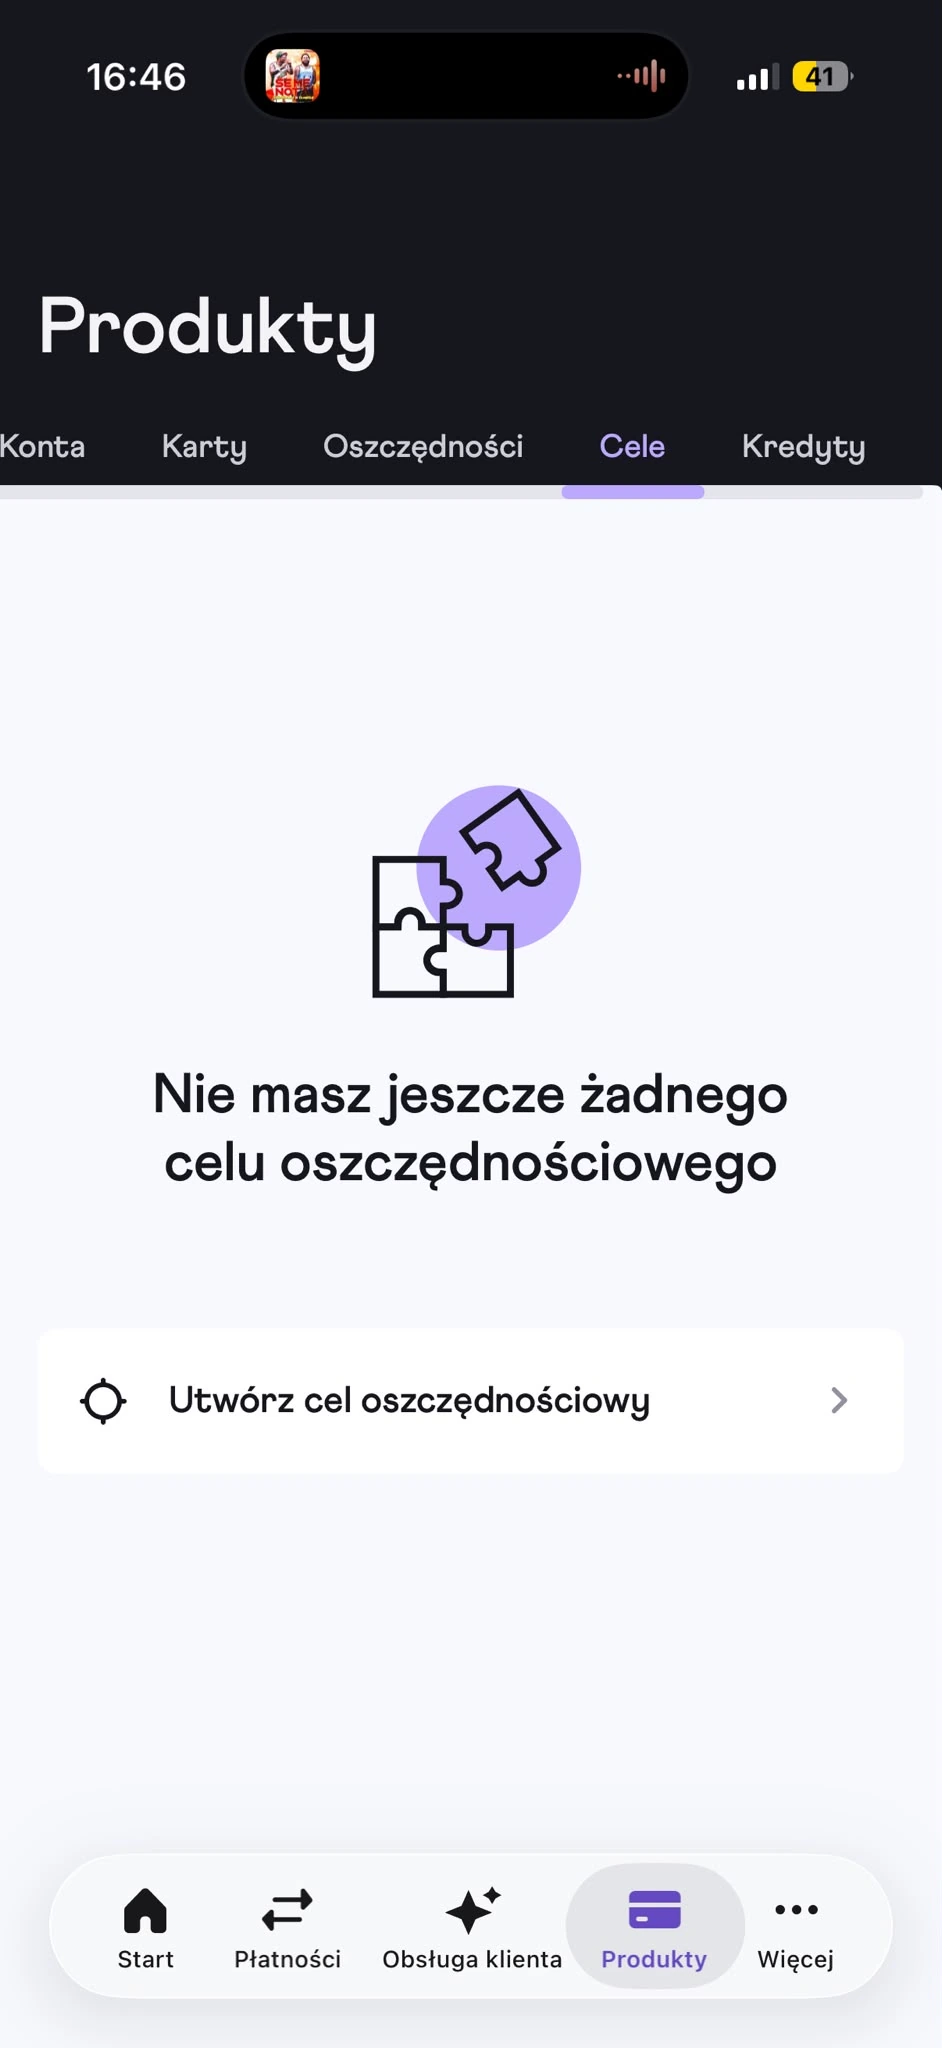
Na przedstawionych ekranach ścieżka prowadzi przez Produkty i zakładkę Cele. Jeśli korzystasz z innej wersji bankowości, bank może umieścić tę funkcję w części Oszczędności. Szukaj tworzenia celu, a nie zwykłego wniosku o konto oszczędnościowe.
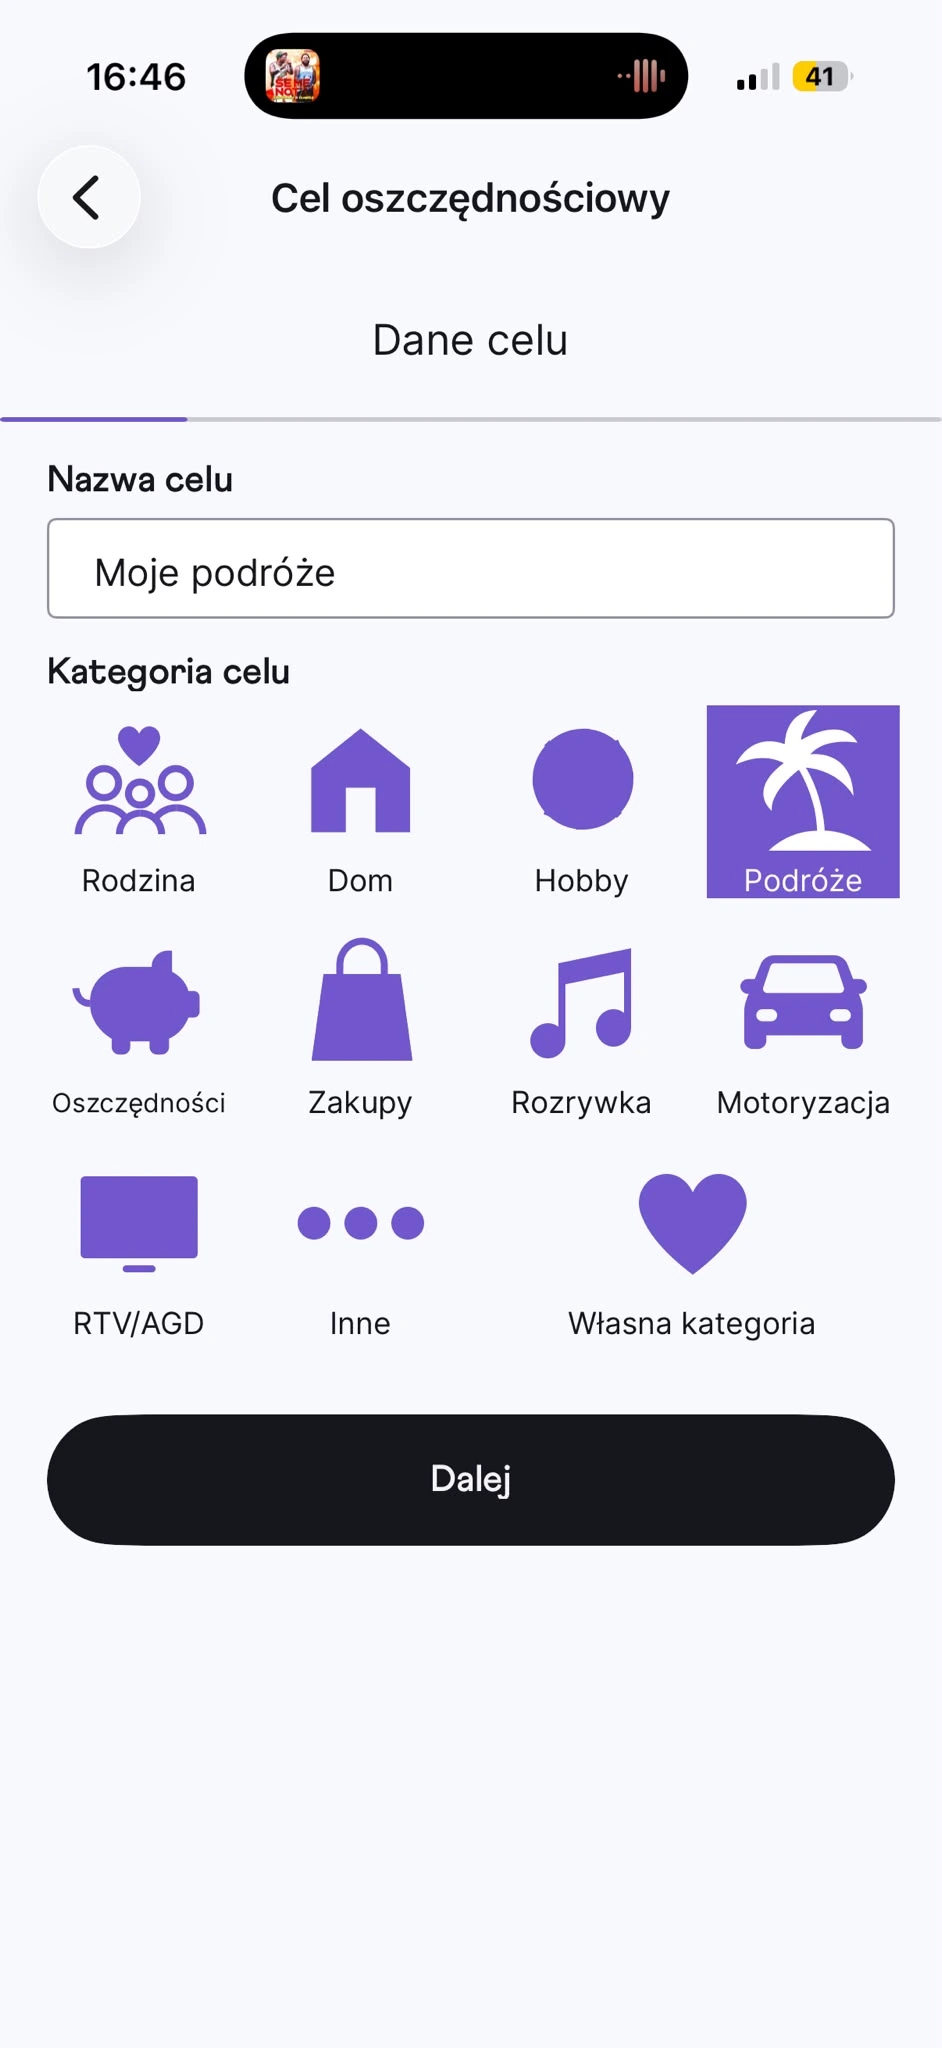
Wpisz nazwę, która pomoże Ci odróżnić ten plan od pozostałych, i wybierz kategorię. W przykładzie jest to Moje podróże. Możesz także wskazać własną kategorię. Nazwa ma znaczenie porządkowe, więc nie musisz podawać w niej dokładnych danych rezerwacji czy innych prywatnych informacji.
Kwota, termin i kalkulator celu
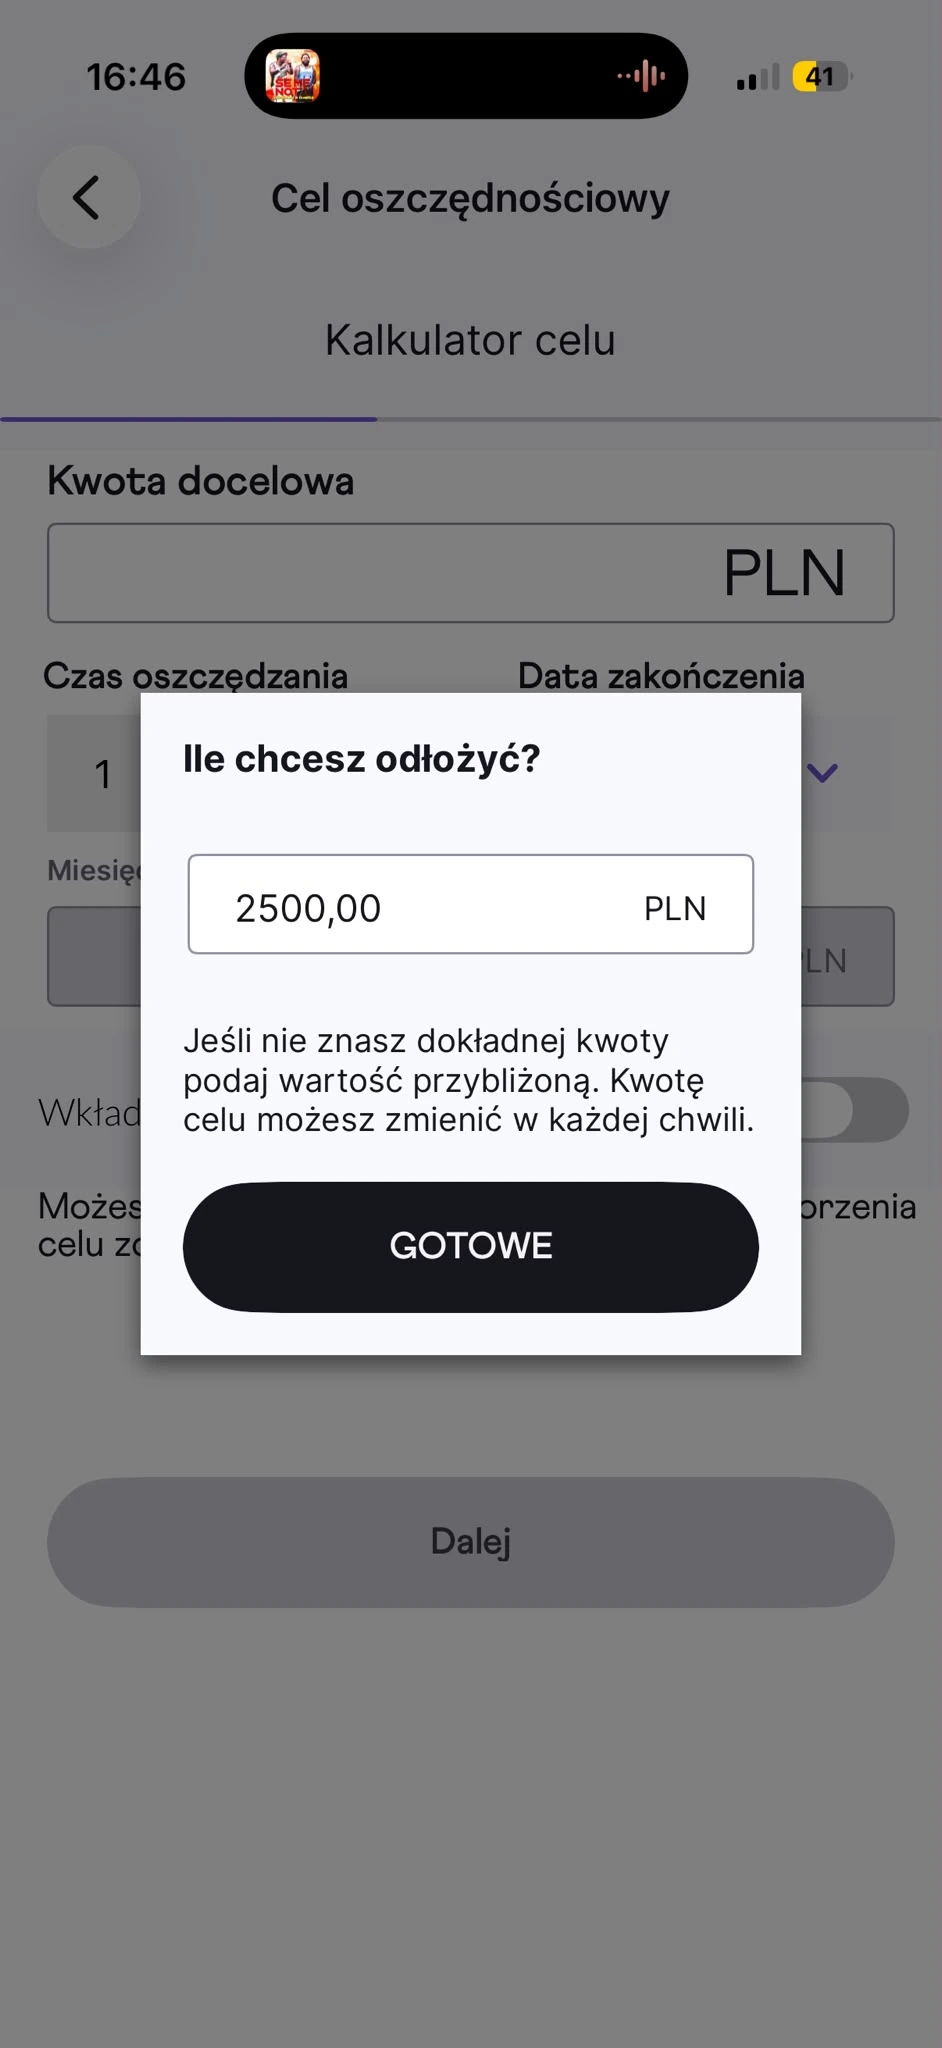
Podaj, ile chcesz zebrać. Na screenie wpisano 2500 zł. Jeśli nie znasz jeszcze ostatecznego kosztu, można zacząć od kwoty przybliżonej i później ją zmienić. Dopiero kolejny ekran pozwala zestawić ją z czasem oszczędzania.
W kalkulatorze ustaw czas albo datę zakończenia. Aplikacja pokaże orientacyjną miesięczną kwotę. W przykładzie 2500 zł na 12 miesięcy daje widoczną propozycję 209 zł. Proste dzielenie 2500 przez 12 daje około 208,33 zł, więc nie traktuj zaokrąglonej wskazówki jako dokładnego rozliczenia ostatniej wpłaty.
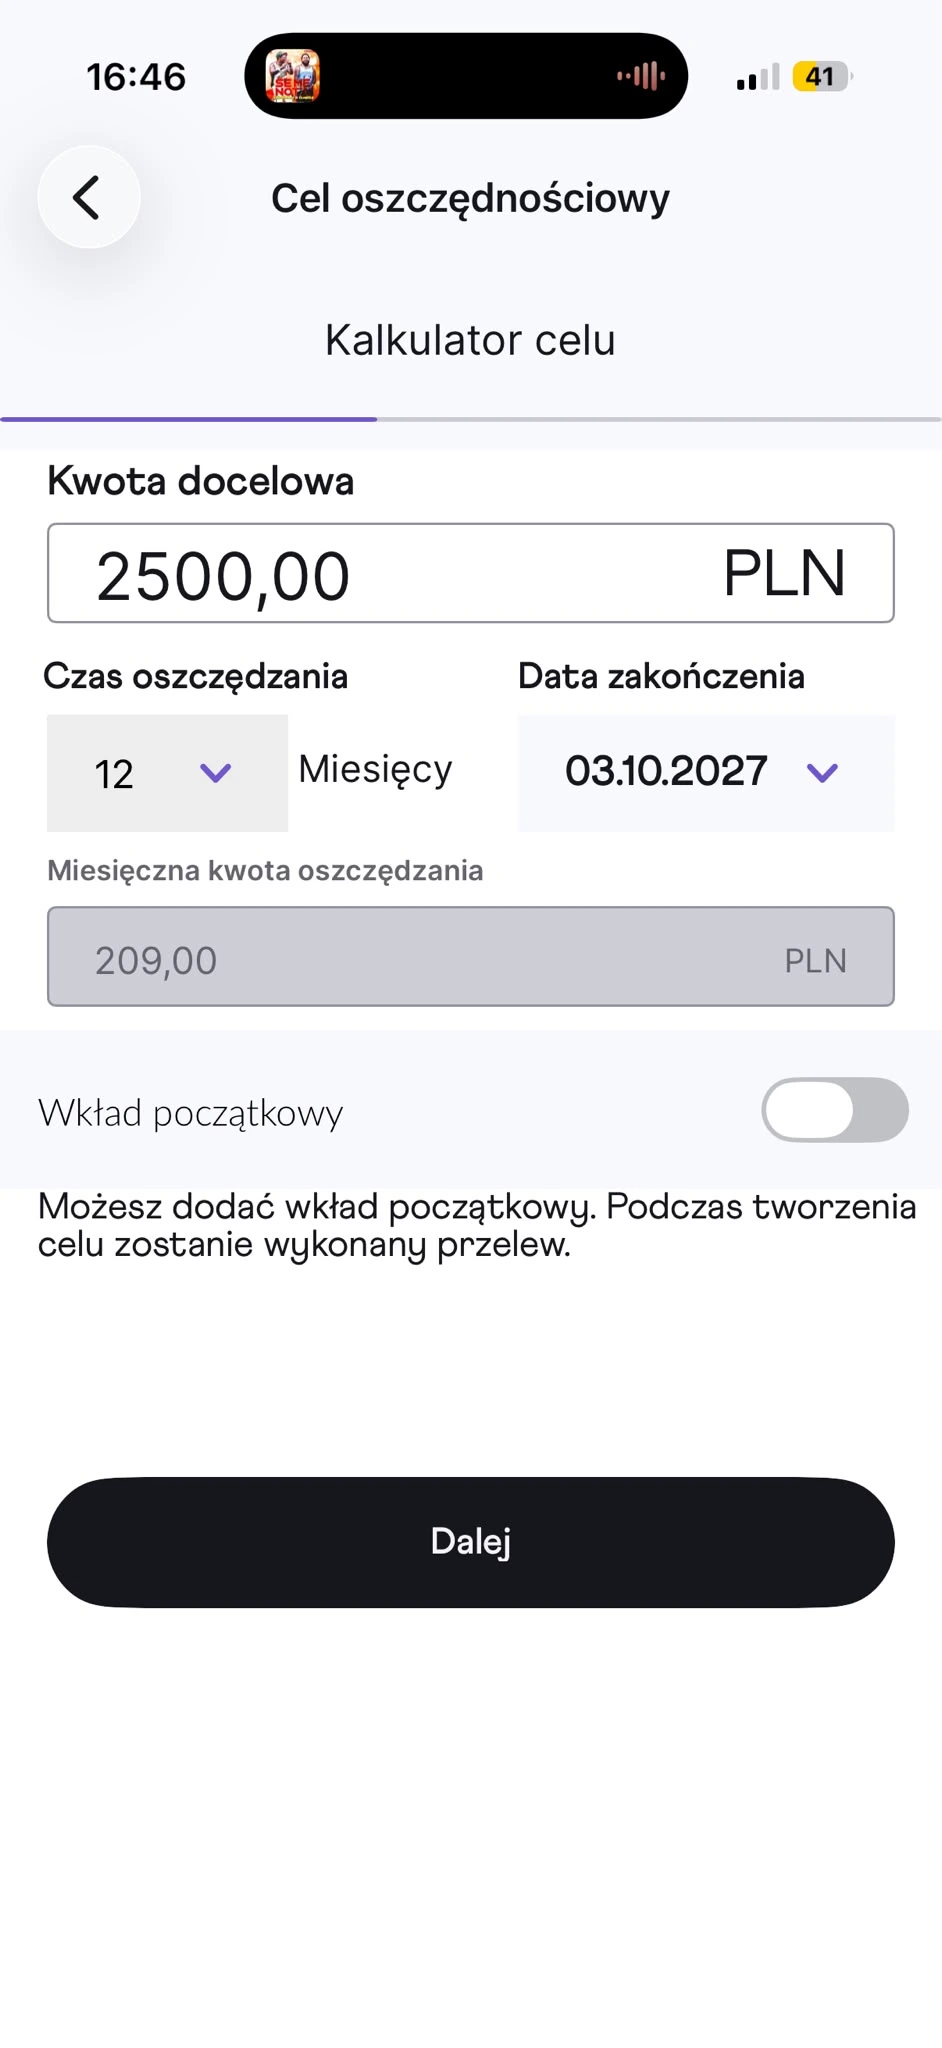
Dostępna jest też opcja wkładu początkowego. Włączenie jej pozwala uwzględnić pieniądze, które już masz przeznaczone na cel. Na tym ekranie aplikacja zaznacza, że podczas tworzenia celu nie zostanie wykonany przelew. Nie utożsamiaj więc kwoty wpisanej do kalkulatora z faktycznie przelanymi oszczędnościami.
Automatyczne oszczędzanie, priorytet i powiadomienia
Na ekranie ustawień możesz włączyć automatyczne oszczędzanie. Regularne wpłaty realizowane są z Nest Konta według ustawionego zlecenia stałego. Zanim je uruchomisz, sprawdź kwotę i termin, a później zapewniaj środki na rachunku, z którego mają wychodzić pieniądze.
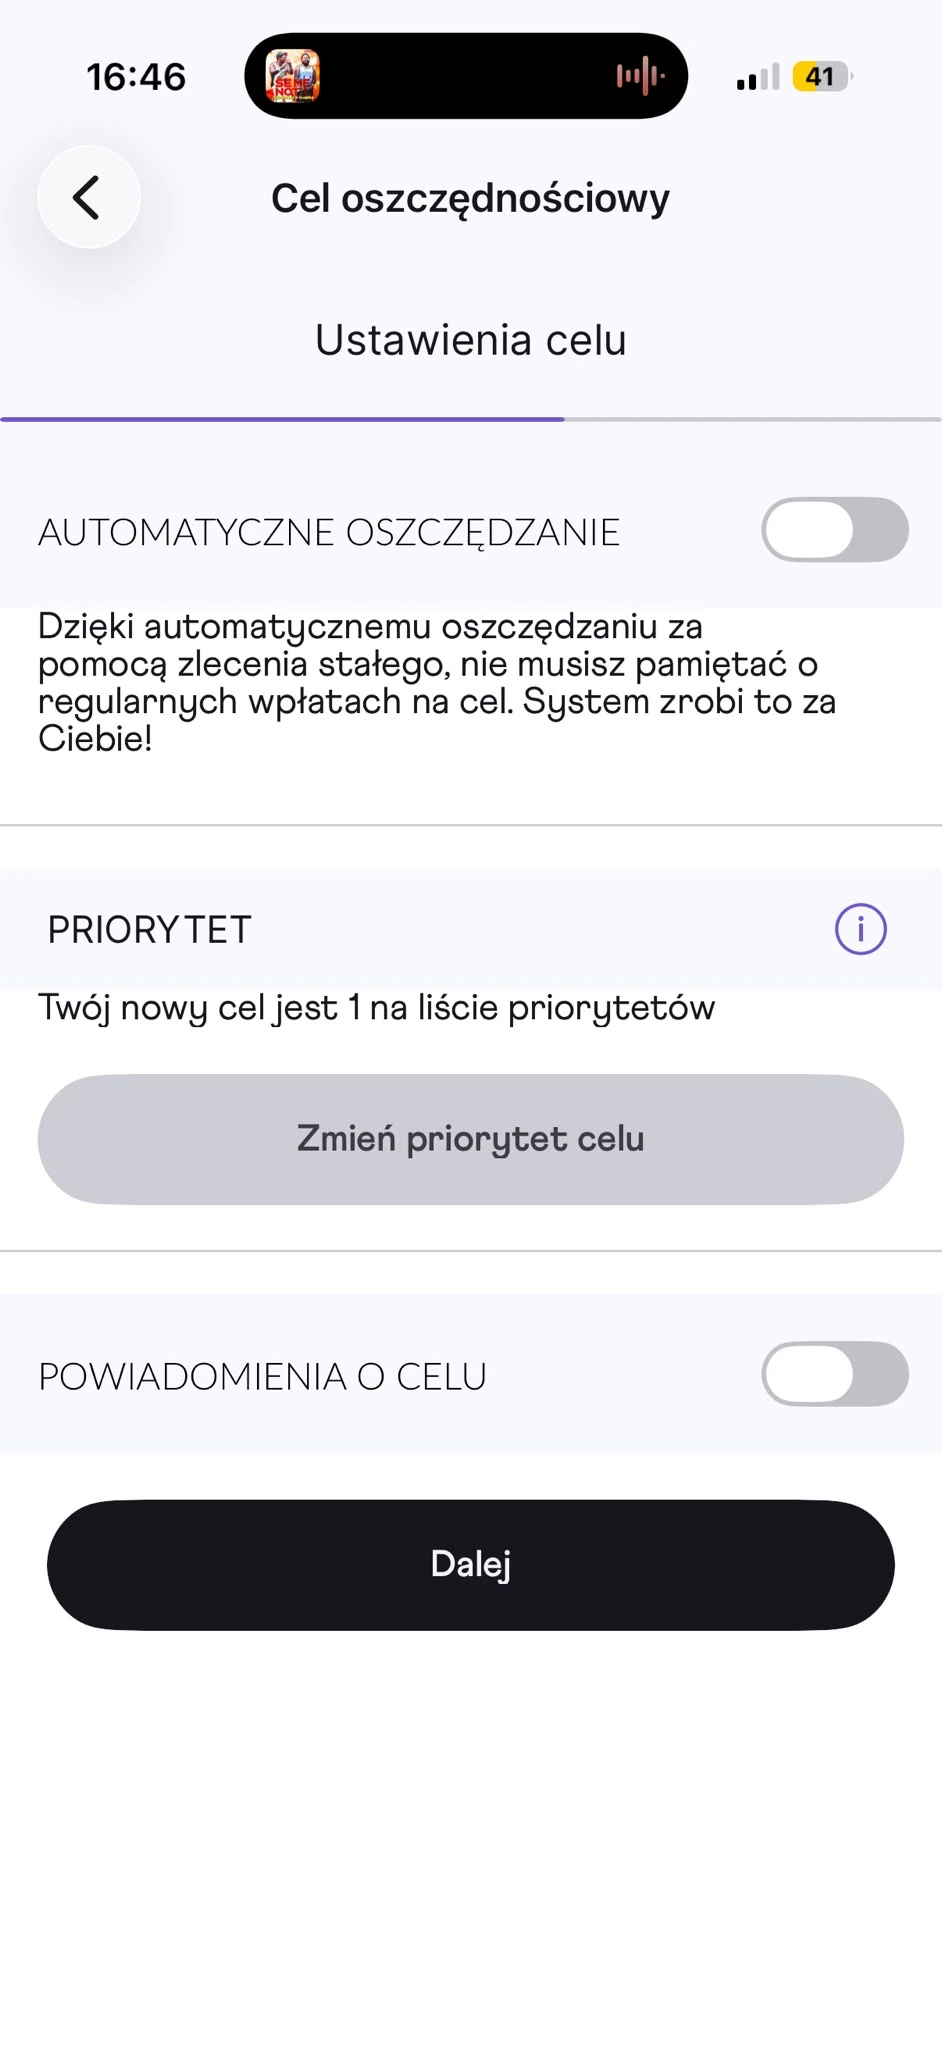
Priorytet pomaga uporządkować kilka planów. Przy pierwszym celu przycisk zmiany priorytetu może być nieaktywny, co widać w przykładzie. Nie oznacza to błędu: nie ma jeszcze drugiego celu, z którym można zmienić kolejność. Powiadomienia pomagają natomiast kontrolować postęp i zauważyć, że oszczędzanie odbiega od planu.
Automatyczna wpłata nie powinna zastępować przeglądu budżetu. Jeżeli termin zlecenia przypada przed wypłatą wynagrodzenia, lepszy może być inny dzień miesiąca. Gdy zabraknie środków, sprawdź wynik zlecenia w historii. Sam harmonogram nie potwierdza wykonania przelewu.
Akceptacja rachunku i pierwsza wpłata
Na końcowym ekranie przeczytaj nazwę produktu, koszty i warunki. W pokazanym formularzu nagłówek zawiera określenie Nest Skarbonka, ale opis dyspozycji wskazuje Nest Konto Twoje Cele. Jeśli masz już starszą Skarbonkę albo nazwy budzą wątpliwości, wyjaśnij to przed zatwierdzeniem. Nie zakładaj, że podobne nazwy zawsze oznaczają identyczne warunki.
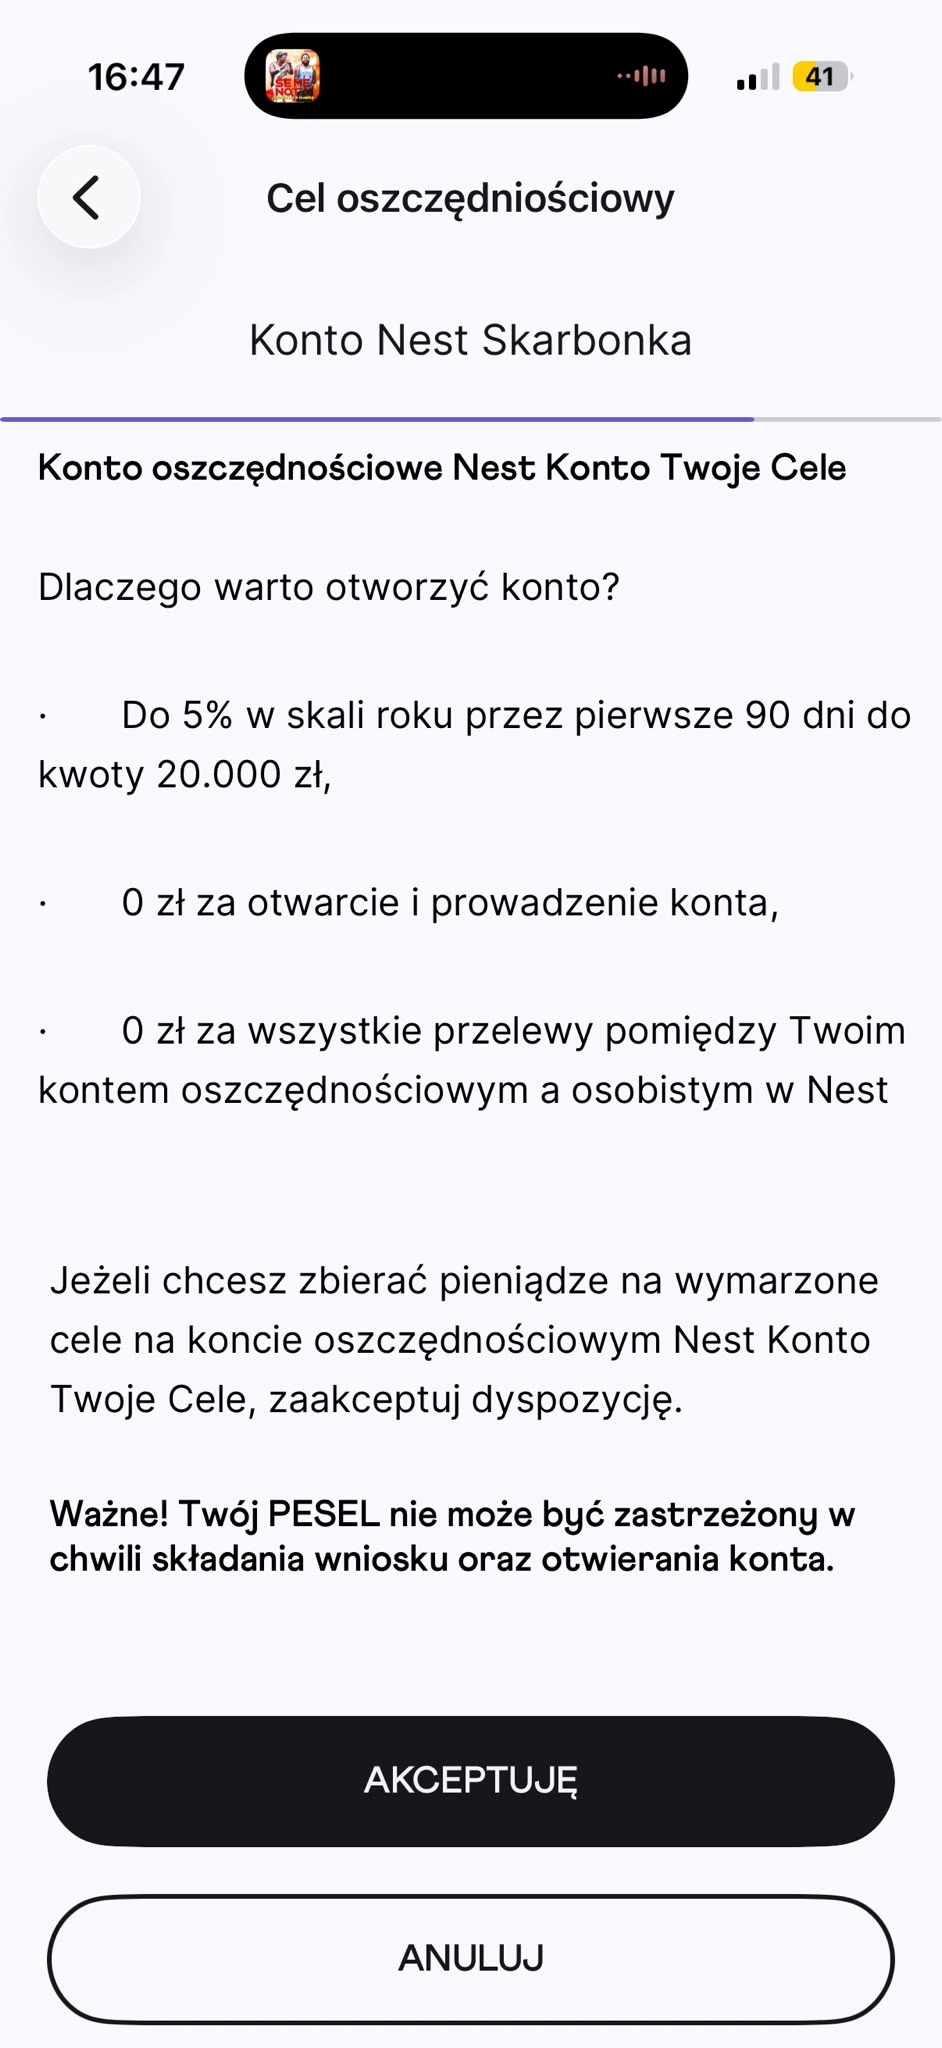
Bank przypomina na tym etapie o zastrzeżeniu PESEL. Dokończ wymagane formalności w samodzielnie rozpoczętym procesie. Po akceptacji sprawdź wynik i obecność rachunku w produktach. Następnie zasil go zgodnie z własnym planem oraz zweryfikuj saldo. Kliknięcie Dalej na wcześniejszym ekranie nie jest potwierdzeniem otwarcia konta ani wykonania wpłaty.
Jak wypłacić pieniądze z celu?
Środki możesz wypłacić w dowolnym momencie bez utraty naliczonych odsetek. Najprostszy sposób to przeniesienie ich na własne konto osobiste w Nest Banku. Przelewy między tymi rachunkami są bezpłatne. W bankowości wybierz właściwy rachunek źródłowy i odbiorczy oraz sprawdź kwotę przed autoryzacją.
Wypłata zmniejsza oszczędności i kwotę, od której będą naliczane kolejne odsetki. Nie przedłuża pierwszych 90 dni ani nie uruchamia ich od nowa po ponownej wpłacie. Po pobraniu części pieniędzy przejrzyj plan: przy niezmienionym terminie może być potrzebna większa regularna wpłata.
Jeżeli chcesz zakończyć oszczędzanie, osobno sprawdź aktywne zlecenie stałe. Wypłacenie salda do zera nie powinno być traktowane jako pewność anulowania przyszłych przelewów. Zamknięcie rachunku także jest odrębną dyspozycją od jednorazowej wypłaty pieniędzy.
Twoje Cele czy zwykłe konto oszczędnościowe?
Twoje Cele przydają się wtedy, gdy chcesz widzieć, na co odkładasz, i ustawić regularny plan. Zwykłe Nest Konto Oszczędnościowe ma inną ofertę oprocentowania, progi kwotowe i warunki aktywności. Nie przenoś jego stawki 6,1% na Twoje Cele ani limitu 20 000 zł w drugą stronę.
Przy małych regularnych wpłatach sama dyscyplina może mieć większy wpływ na końcową kwotę niż niewielka różnica w odsetkach. Porównując stawki, patrz jednak również na termin promocji i kwotę faktycznie leżącą na rachunku. Więcej informacji o pozostałych usługach znajdziesz w sekcji Nest Bank.