Kupujesz droższy laptop, bo dopłata wydaje się niewielka wobec całej ceny. Samodzielnie wykonujesz domową pracę, żeby nie płacić fachowcowi. Trzymasz pieniądze w miejscu, z którego możesz je wypłacić w każdej chwili. Każda z tych decyzji może być rozsądna, ale każda oznacza również rezygnację z innej możliwości wykorzystania pieniędzy albo czasu.
Właśnie temu służy pojęcie kosztu alternatywnego. Pomaga zobaczyć więcej niż kwotę na paragonie. Poniżej wyjaśniamy je na domowych przykładach, pokazujemy dwa konkretne obliczenia i podpowiadamy, jak porównywać opcje bez liczenia tej samej straty dwa razy. Nie chodzi o rezygnację z każdej przyjemności, lecz o wybieranie tego, co jest dla Ciebie rzeczywiście ważne.
Co to jest koszt alternatywny?
Koszt alternatywny to wartość najlepszej dostępnej możliwości, z której rezygnujesz, dokonując wyboru. Spotkasz również określenia koszt utraconych możliwości i koszt utraconych korzyści. Nie musi to być opłata pobrana z konta. Może nim być niewykorzystany dochód, czas na odpoczynek albo odsunięcie ważnego celu.
Takie rozumienie pojęcia przedstawia materiał edukacyjny Federal Reserve Bank of St. Louis. Najważniejsze jest słowo „najlepszej”. Jeżeli za te same pieniądze możesz kupić rower albo opłacić kurs, nie sumujesz korzyści z roweru, kursu i wszystkich pozostałych zakupów, które przychodzą Ci do głowy.
Alternatywa musi być też wykonalna. Gdy po opłaceniu rachunków masz do dyspozycji 1000 zł, porównujesz realne zastosowania tej kwoty. Nie zakładasz nieograniczonego kredytu, pewnej wygranej ani inwestycji, której znakomity wynik stał się znany dopiero później. Wybór oceniasz na podstawie informacji dostępnych w momencie decyzji.
Cena zakupu a koszt utraconych możliwości
Wydatek i koszt alternatywny odpowiadają na inne pytania. Pierwszy pokazuje, ile zapłacisz. Drugi mówi, z czego przez to rezygnujesz. Czasem można wyrazić oba w złotych, ale nie zawsze należy po prostu je do siebie dodawać.
| Element decyzji | Pytanie do siebie | Domowy przykład |
|---|---|---|
| Wydatek pieniężny | Ile zapłacę? | Cena nowego urządzenia |
| Koszt alternatywny | Z jakiej najlepszej opcji rezygnuję? | Zachowanie kapitału na zaplanowany cel |
| Koszt czasu | Co mógłbym zrobić w tych godzinach? | Zrealizować dostępne zlecenie albo odpocząć |
| Koszt już poniesiony | Czy mogę jeszcze odzyskać te pieniądze? | Bezzwrotna opłata za niewykorzystany kurs |
Jeżeli wydajesz 500 zł zamiast przeznaczyć je na wyjazd, nie oznacza to automatycznie straty 1000 zł. To te same 500 zł i dwie wykluczające się możliwości ich użycia. Użyteczność zakupionego przedmiotu trzeba zestawić z wartością wyjazdu dla Ciebie, a nie dopisać drugi identyczny wydatek do rachunku.
Pieniądze nie są przy tym jedyną miarą. Zintegrowana Platforma Edukacyjna opisuje koszt alternatywny również w odniesieniu do prywatnych decyzji konsumenta. Przy ograniczonym budżecie wybór jednego dobra ogranicza dostęp do innych. To nie przesądza, która opcja jest dla konkretnej osoby lepsza.
Jak obliczyć koszt alternatywny w praktyce?
Nie zaczynaj od szukania jednej uniwersalnej formuły. Najpierw ustal, co naprawdę porównujesz. Dla pieniędzy i czasu sprawdza się następująca kolejność:
- Nazwij decyzję. Na przykład dopłata do droższego urządzenia, a nie zakup urządzenia w ogóle.
- Wskaż zasób. Konkretna kwota, liczba godzin lub oba te elementy.
- Wybierz realną alternatywę. Taką, z której faktycznie możesz skorzystać.
- Ustal wspólny okres. Nie porównuj miesięcznego kosztu z rocznym wynikiem.
- Oceń wynik i korzyści. Uwzględnij opłaty, ryzyko, dostęp do pieniędzy oraz wartość wygody.
Gdy obie opcje mają ten sam wydatek, nie musisz rozpisywać go po obu stronach. Skup się na różnicy. Przy wyborze dwóch laptopów najważniejsza może być dopłata, dodatkowe funkcje i przewidywany czas korzystania. Przy decyzji, czy w ogóle kupować nowy sprzęt, porównanie obejmie już całą cenę oraz możliwość dalszego używania obecnego.
Sprawdź też, czy alternatywa nie jest tylko deklaracją. „Zaoszczędzę różnicę” oznacza co innego niż wydanie jej za tydzień na przypadkowe zakupy. Pomaga zapisanie konkretnego celu i kwoty w budżecie domowym. Inaczej korzyść istnieje w obliczeniach, ale nie pojawia się na koncie.
Koszt alternatywny to nie zawsze różnica między wynikami
Masz do wyboru dwa rzeczywiście dostępne zlecenia na ten sam wieczór. Jedno daje 500 zł po kosztach, drugie 400 zł. Obu nie zrealizujesz. Wybierając pierwsze, rezygnujesz z alternatywy wartej 400 zł. Przewaga finansowa wybranej opcji wynosi natomiast 100 zł. To dwie różne informacje, których nie należy nazywać zamiennie.
W pierwszym pytaniu interesuje Cię wartość niewykorzystanej możliwości. W drugim porównujesz oba wyniki. Ta różnica pomaga także przy zakupach: zachowany kapitał, potencjalne odsetki i korzyść z kupionego przedmiotu nie są tym samym. Najpierw nazwij, którą z tych rzeczy liczysz, a potem podaj kwotę. Nie każdy wynik z kalkulatora opisuje cały ekonomiczny sens decyzji.
Przykład 1. Dopłata do laptopa czy zachowanie pieniędzy?
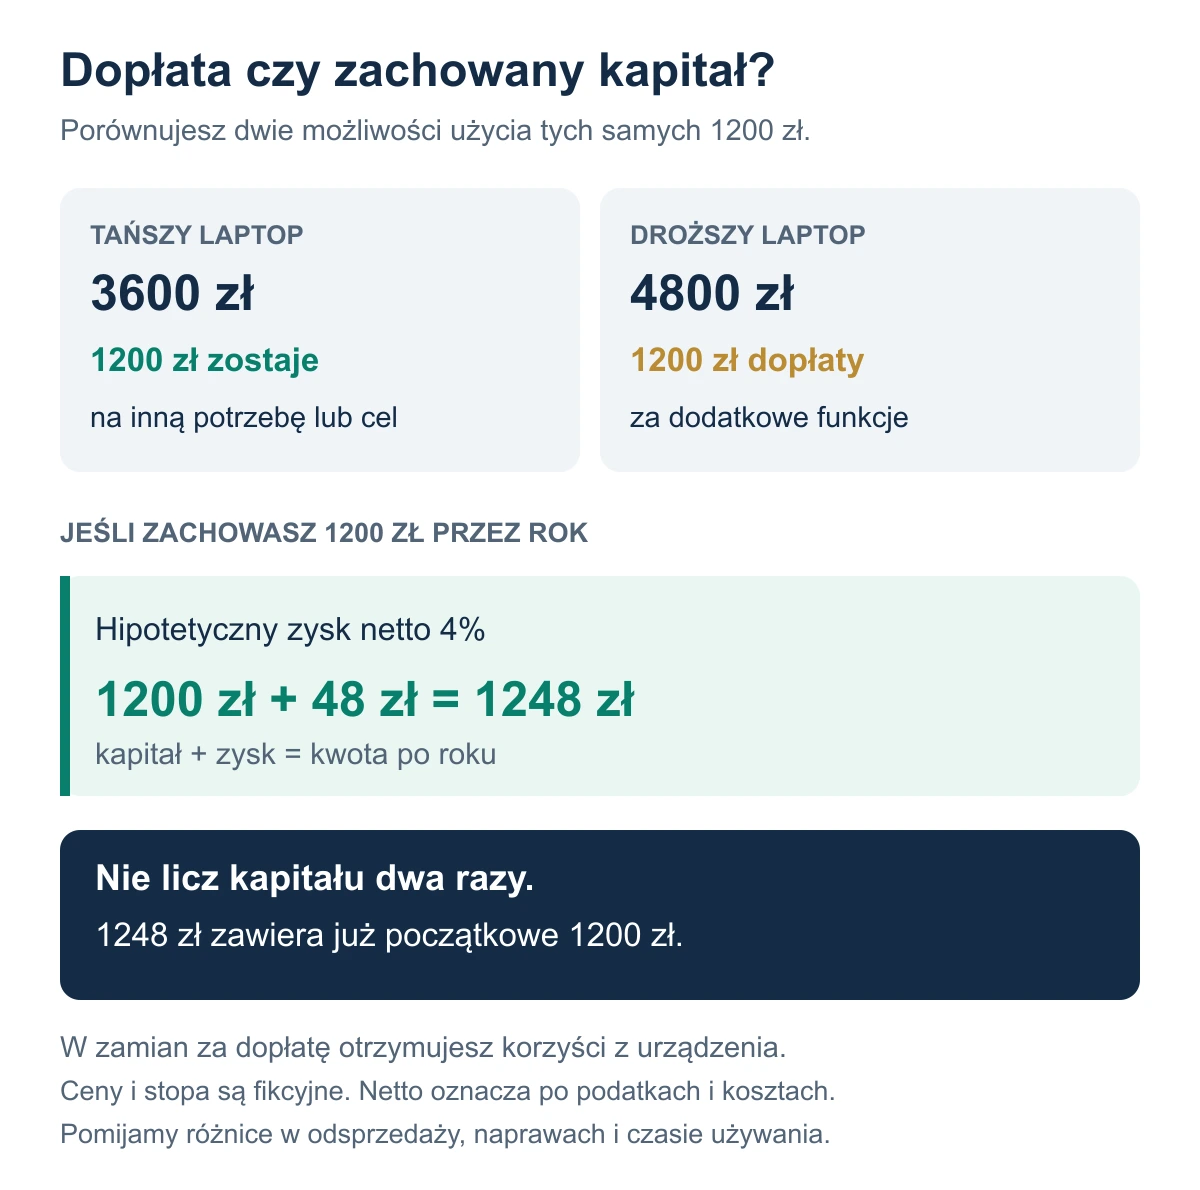
Rozważasz dwa urządzenia: za 3600 zł i za 4800 zł. Zakładamy, że oba wystarczają do Twoich podstawowych zadań, a droższy wariant daje dodatkową wygodę. Ceny są fikcyjne i służą wyłącznie obliczeniu. Przedmiotem decyzji jest dopłata 1200 zł.
Alternatywą dla dopłaty jest zachowanie 1200 zł przez rok. Przyjmujemy hipotetyczny zysk netto 4% w tym okresie, już po uwzględnieniu wszystkich podatków i kosztów. To założenie przykładu, nie aktualna oferta ani obietnica wyniku.
1200 zł × 4% daje 48 zł zysku. Po roku zachowany kapitał wyniósłby 1248 zł. Dopłacając do droższego sprzętu, rezygnujesz z możliwości posiadania tej kwoty po roku. W zamian dostajesz jego dodatkowe funkcje i wygodę.
| Co porównujemy? | Kwota | Znaczenie |
|---|---|---|
| Dopłata dzisiaj | 1200 zł | Różnica między cenami urządzeń |
| Przykładowy roczny zysk netto | 48 zł | Dodatkowy wynik z zachowanego kapitału |
| Kwota po roku | 1248 zł | Kapitał łącznie z przyjętym zyskiem |
Nie dodawaj 1200 zł do 1248 zł. W końcowej kwocie kapitał jest już uwzględniony. Z drugiej strony same 48 zł nie opisuje całej możliwości, z której rezygnujesz, wydając pieniądze. To tylko potencjalny zysk z kapitału, a nie cała zachowana suma.
W tym uproszczeniu nie wyceniamy różnicy w przyszłej cenie odsprzedaży urządzeń, kosztach napraw i czasie ich używania. Jeżeli te elementy istotnie się różnią, trzeba je dopisać. Droższy laptop, który pozwoli wykonać płatne zadanie lub zastąpi inny potrzebny zakup, może dać korzyść większą od zachowanego kapitału. Wydajniejszy sprzęt, którego możliwości nie wykorzystasz, ma inną wartość.
Przy wieloletnim horyzoncie zmienia się także wynik oszczędzania. Mechanizm wyjaśniamy oddzielnie w poradniku o procencie składanym. Nie zakładaj jednak, że dzisiejsza stopa będzie dostępna przez dowolnie długi czas albo że wyższa potencjalna stopa zwrotu oznacza takie samo bezpieczeństwo.
Przykład 2. Zrobić samemu czy zapłacić za usługę?
Masz do złożenia mebel. W fikcyjnym scenariuszu samodzielna praca zajmie 4 godziny i wymaga zakupu narzędzi za 60 zł. Fachowiec pobierze 300 zł, zapewni narzędzia, a umówienie i odbiór pracy zajmą Ci łącznie godzinę. Zakładamy porównywalną jakość efektu. Cenę samego mebla pomijamy, ponieważ jest identyczna w obu wariantach.
Zlecając pracę, płacisz o 240 zł więcej, ale odzyskujesz 3 godziny. Koszt odzyskanej godziny wynosi 240 zł ÷ 3, czyli 80 zł. To nie jest automatycznie Twoja stawka zarobkowa. Jest to cena oszczędzenia czasu w tej konkretnej decyzji.
Jeżeli w tych trzech godzinach możesz rzeczywiście wykonać dostępne zlecenie przynoszące 100 zł za godzinę netto, dodatkowy dochód wyniesie 300 zł. Po odjęciu dopłaty 240 zł wariant z fachowcem poprawia wynik finansowy o 60 zł. Warunkiem jest realne zlecenie oraz możliwość wykonania go w odzyskanym czasie.
Gdy nie masz takiej pracy, nie dopisuj sobie 300 zł zarobku. Nadal możesz zdecydować, że trzy godziny odpoczynku, nauki lub czasu z rodziną są warte 240 zł. Tego nie trzeba usprawiedliwiać fikcyjnym dochodem. Możesz też wybrać samodzielny montaż, jeżeli go lubisz lub chcesz zdobyć umiejętność przydatną później.
Jeżeli masz już narzędzia, liczby trzeba zmienić. Dodatkowy wydatek za zlecenie pracy wyniesie wtedy 300 zł, a odzyskana godzina będzie kosztowała 100 zł. Przy częstym korzystaniu z narzędzi ich zakup również nie musi obciążać tylko jednej czynności. Zawsze zapisuj, czego dotyczy przyjęte uproszczenie.
Dlaczego wolna godzina nie zawsze jest warta tyle co godzina pracy?
Podzielenie pensji przez godziny pracy daje orientacyjną stawkę, ale nie tworzy dodatkowej możliwości zarobku. Pracownik z ustalonym wynagrodzeniem niekoniecznie dostanie więcej pieniędzy za odzyskane dwie godziny wieczorem. Z kolei osoba pracująca na zleceniach może potrzebować czasu na zdobycie klienta i wykonanie czynności, za które nikt nie płaci osobno.
W decyzji liczy się najlepsza dostępna alternatywa dla konkretnego czasu. Jeśli jest nią płatne zadanie, porównaj dochód po kosztach. Jeśli odpoczynek, oceń jego wartość bez przymusu zamieniania go na złotówki. Zmęczenie i przepełniony kalendarz są realnymi ograniczeniami, nawet gdy nie mają osobnej pozycji w wyciągu bankowym.
Takie spojrzenie przydaje się przy szukaniu okazji. Rabat 30 zł wymagający długiego dojazdu i dodatkowych zakupów nie jest automatycznie oszczędnością. Najpierw odejmij wydatki związane z jego zdobyciem, a potem oceń czas. Nie każda promocja wymaga rozbudowanej analizy, ale powtarzający się schemat potrafi wpływać na cały miesiąc.
Koszt alternatywny a koszty utopione
Koszt utopiony to wydatek już poniesiony, którego nie możesz odzyskać. Od kosztu alternatywnego odróżnia go kierunek patrzenia: dotyczy przeszłości, a obecny wybór dotyczy tego, co zrobisz dalej. To rozróżnienie opisuje edukacyjny materiał St. Louis Fed o podejmowaniu decyzji.
Wyobraź sobie opłacony kurs, który nie odpowiada Twoim potrzebom i którego nie możesz zwrócić. Sama wcześniejsza płatność nie sprawia, że poświęcanie kolejnych wieczorów będzie korzystne. Oceń przyszłą wiedzę i umiejętności wobec najlepszego innego sposobu wykorzystania tego czasu.
Najpierw sprawdź jednak, czy koszt naprawdę jest nieodwracalny. Możliwość zwrotu, odsprzedaży lub przeniesienia uczestnictwa zmienia sytuację. Podobnie posiadany przedmiot może mieć wartość sprzedaży. Nie uznawaj go za finansowo bezwartościowy tylko dlatego, że zapłaciłeś za niego dawno temu.
Czy należy zawsze wybierać najwyższy zysk?
Nie. Porównanie dwóch możliwości wymaga podobnego ryzyka i terminu. Pieniądze potrzebne za miesiąc nie mają tej samej roli co kapitał, którego nie planujesz używać przez wiele lat. Nieporównywalne są również pewny wydatek i wyłącznie potencjalny przyszły zarobek.
Niższy wynik może być ceną za dostęp do pieniędzy. Przy poduszce finansowej ważna jest możliwość pokrycia nieprzewidzianego wydatku. Rezygnacja z części potencjalnego zysku nie oznacza błędu, jeśli w zamian uzyskujesz potrzebną elastyczność.
Tak samo świadomy zakup przyjemności nie staje się złą decyzją tylko dlatego, że można było odłożyć pieniądze. Koszt alternatywny pomaga nazwać wybór. Nie nakazuje zamienić całego życia w maksymalizację stanu konta. Warto natomiast zauważyć, kiedy małe dopłaty regularnie odsuwają cel, który sam uznajesz za ważniejszy.
Prosta karta decyzji przed większym wydatkiem
Zapisz na jednej kartce odpowiedzi na sześć pytań. Nie potrzebujesz do tego skomplikowanego kalkulatora.
- Co konkretnie wybieram i z jakiej kwoty albo czasu korzystam?
- Jaka jest najlepsza wykonalna alternatywa?
- Co zyskuję w każdym wariancie po uwzględnieniu kosztów?
- Czy porównuję ten sam okres, poziom ryzyka i dostępność pieniędzy?
- Które korzyści są pewne, a które zależą od dodatkowych założeń?
- Czy nie policzyłem kapitału, czasu lub tej samej opłaty dwukrotnie?
Przy decyzjach trudniejszych do odwrócenia rozpisanie wariantów daje więcej niż szybkie porównanie ceny. Takie podejście wykorzystujemy w osobnym materiale wynajem czy zakup mieszkania, gdzie znaczenie ma również sposób wykorzystania kapitału. W codziennym życiu wystarczy często jedno dodatkowe pytanie: co ważniejszego mógłbym zrobić z tymi samymi pieniędzmi lub godzinami?