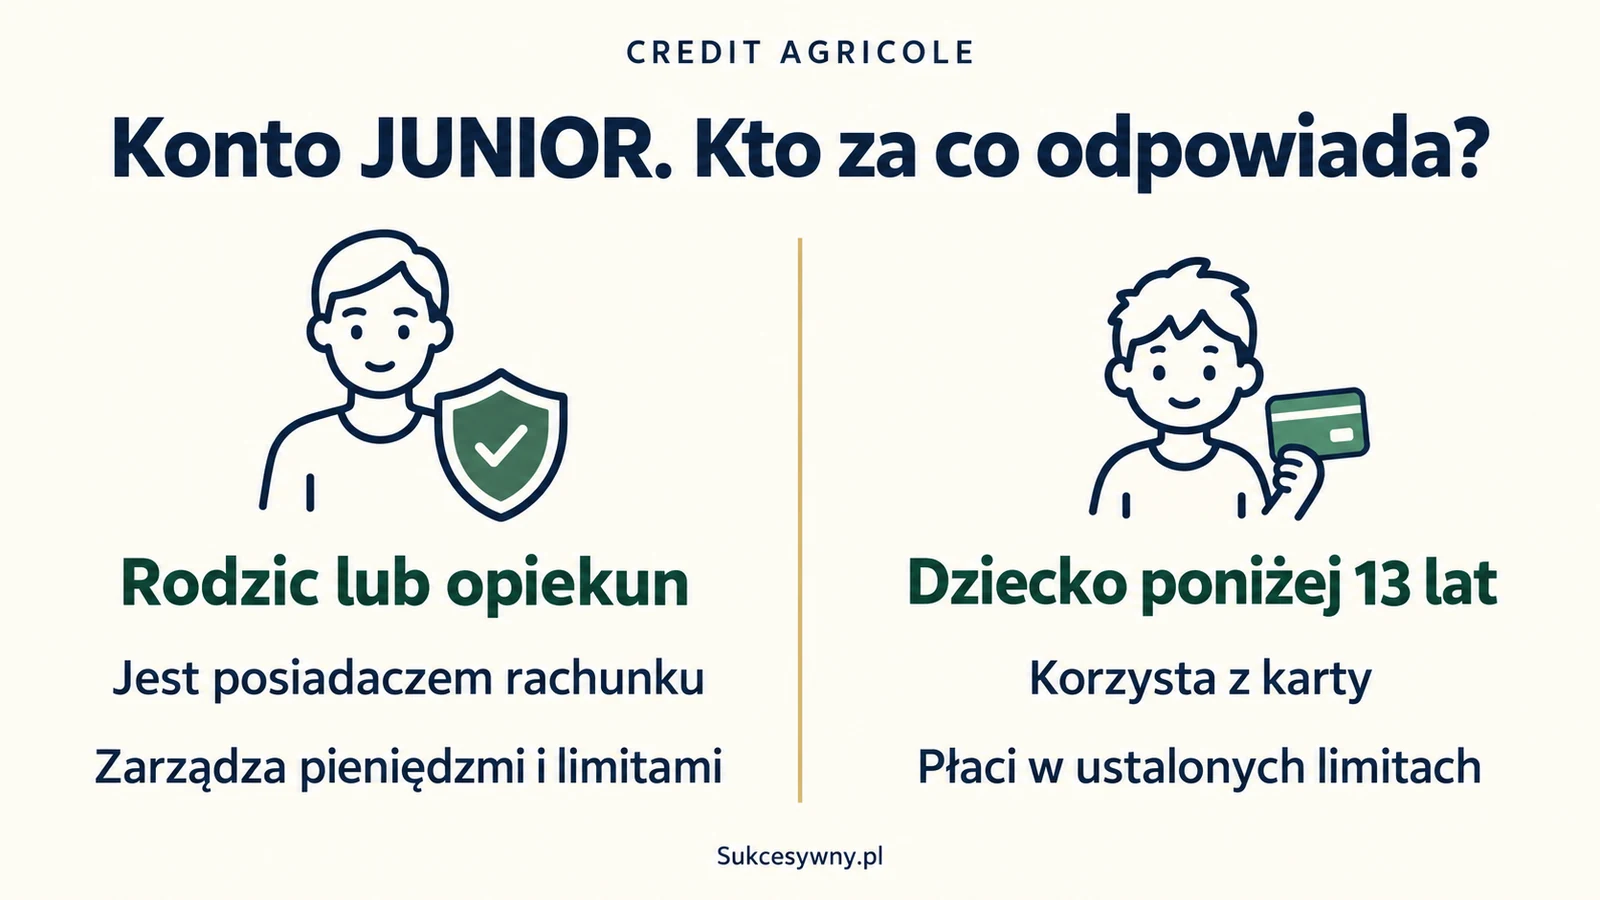
Konto dla Ciebie JUNIOR w Credit Agricole służy dzieciom poniżej 13 lat, ale posiadaczem rachunku jest rodzic albo opiekun prawny. Za prowadzenie konta i obsługę karty Mastercard Junior bank nie pobiera opłaty. Rodzic zarządza pieniędzmi w swojej bankowości, sprawdza transakcje i ustala limity. Przed otwarciem warto poznać ten podział ról, bo JUNIOR działa inaczej niż rachunek nastolatka.
To rozwiązanie może sprawdzić się przy kieszonkowym, pierwszych zakupach kartą i odkładaniu na wybrany cel. Wybór warto jednak zacząć od potrzeb dziecka oraz kosztów konta rodzica. Kolor karty i nagroda na start są dodatkiem, który nie zastępuje wygodnej codziennej obsługi.
Dla kogo jest konto JUNIOR i kto podpisuje umowę
JUNIOR jest przeznaczony dla rodzica lub opiekuna prawnego dziecka, które nie ukończyło 13 lat. Dorosły podpisuje umowę i pozostaje posiadaczem rachunku. Dziecko korzysta z udostępnionych mu funkcji, przede wszystkim z własnej karty, w granicach ustalonych zasad. Samo imię dziecka widoczne przy rachunku nie zmienia osoby będącej stroną umowy z bankiem.
Rodzic musi mieć w Credit Agricole swoje konto osobiste. Jeśli już z niego korzysta, może obsługiwać JUNIOR w tej samej bankowości. Jeśli dopiero zamierza otworzyć konto dla siebie, powinien sprawdzić również jego taryfę. Darmowy rachunek dziecka nie zwalnia automatycznie z opłat za kartę dorosłego albo z warunków konkretnego pakietu.
Dla każdego dziecka bank prowadzi osobny rachunek. Nie warto planować przekazywania jednej karty rodzeństwu. Oddzielne konta pozwalają rozróżnić kieszonkowe, wydatki i oszczędności, a każde dziecko korzysta z karty wydanej dla niego. Zasady posiadania rachunku opisuje odpowiedź banku dotycząca właściciela JUNIOR.
Jak założyć konto dla dziecka w Credit Agricole
JUNIOR otwiera się w placówce. Możesz przyjść bez dziecka, zabierając wymagane dokumenty. Zarezerwowanie terminu jest wygodne szczególnie wtedy, gdy jednocześnie zakładasz własne konto albo musisz wyjaśnić sposób reprezentowania dziecka. Samo pobranie aplikacji na telefon nie zastępuje zawarcia umowy.
Jakie dokumenty przygotować
Bank wymienia dowód osobisty dziecka, paszport lub legitymację szkolną. Jeśli dziecko nie ma dokumentu ze zdjęciem, można posłużyć się aktem urodzenia. Gdy na przedstawionym dokumencie brakuje numeru PESEL, potrzebne jest także potwierdzenie jego nadania. Szczegóły znajdziesz w pytaniach i odpowiedziach na stronie JUNIOR.
Przygotuj też własny dokument tożsamości. Opiekun prawny powinien wcześniej ustalić z placówką sposób potwierdzenia swoich uprawnień. Nie zakładaj, że dokumenty właściwe dla rodzica wystarczą w każdej sytuacji rodzinnej. Krótkie uzgodnienie przed wizytą ogranicza ryzyko ponownego dojazdu.
Co ustalić podczas wizyty
Sprawdź nazwę produktu, dane dziecka i adres, na który trafi karta. Wybierz jej wizerunek oraz początkowe limity. Poproś o wyjaśnienie, gdzie w Twojej aplikacji pojawi się rachunek, jak go zasilać i jak szybko zabezpieczyć kartę po zgubieniu. To bardziej przydatne na początku niż poznanie wszystkich usług banku jednocześnie.
Zachowaj umowę, cennik oraz regulamin wybranej promocji. Jeżeli otwierasz także Rachunek Oszczędzam Plus, upewnij się, że rozumiesz różnicę między pieniędzmi na codzienne zakupy a oszczędnościami. Sprawdź, które dokumenty otrzymasz elektronicznie i gdzie później je odszukasz.
Opłaty za JUNIOR. Co jest bezpłatne
Podstawowe koszty przedstawia dokument opłat JUNIOR z 18 sierpnia 2026. Poniższe stawki dotyczą tego produktu. Nie należy przenosić ich na GO!, MOVE! lub konto rodzica.
| Czynność | Opłata banku |
|---|---|
| Otwarcie i prowadzenie rachunku | 0 zł |
| Miesięczna obsługa Mastercard Junior | 0 zł |
| Wydanie karty standardowej lub z wizerunkiem z katalogu | 0 zł |
| Wypłata kartą w bankomacie w Polsce | 0 zł |
| Wypłata kartą w bankomacie za granicą | 0 zł za wypłatę; przeliczenie waluty rozlicza się osobno |
| Zwykły przelew w CA24 Mobile lub CA24 eBank | 0 zł |
| Express Elixir w CA24 Mobile lub CA24 eBank | 5 zł |
| Wpłata gotówki u doradcy | 10 zł |
| Wypłata gotówki u doradcy do dziennego limitu | 10 zł |
Przy pierwszym kieszonkowym łatwo ograniczyć koszt do zera, korzystając z bezpłatnych czynności. Nie oznacza to jednak, że dowolna usługa będzie darmowa. Przelew ekspresowy różni się od zwykłego, a wypłata u doradcy od wypłaty kartą w urządzeniu. Przed zatwierdzeniem mniej typowej operacji przeczytaj jej nazwę i pokazaną cenę.
Osobno policz konto dorosłego. Jeżeli miesięczna opłata za jego kartę wynosi przykładowo 10 zł i nie spełniasz warunku zwolnienia, w ciągu roku daje to 120 zł. To przykład kosztu rodzinnego zestawu, a nie opłata za JUNIOR. Wybierając rozwiązanie dla dziecka, warto patrzeć na oba rachunki łącznie.
Credit Agricole zapowiedział zmiany części dokumentów od 16 listopada 2026. Przy starszej umowie przeczytaj informację otrzymaną od banku. Zakres zmian zależy od obowiązującej wersji dokumentów, dlatego samo znalezienie nowego pliku w internecie nie wystarcza do ustalenia warunków własnego rachunku.
Mastercard Junior. Pierwsze płatności i rozsądne limity
Karta pozwala dziecku płacić z pieniędzy przeznaczonych na jego wydatki. Przed przekazaniem jej do samodzielnego używania wyjaśnij, czym są saldo i limit. Kwota widoczna na rachunku nie oznacza, że jedną płatnością można wydać wszystko. Z kolei wysoki limit nie zapewnia pieniędzy, jeśli dostępne saldo jest za małe.
Przykładowo przy 120 zł na koncie i limicie dziennym 40 zł dziecko nie zapłaci jednorazowo 60 zł, mimo że rachunek ma wystarczające saldo. Przy limicie 100 zł i saldzie 25 zł nie kupi rzeczy za 40 zł. Taki przykład pomaga zrozumieć odmowę płatności bez zakładania awarii karty.
Na początek wybierz limit odpowiadający realnym zakupom, a nie maksymalną dostępną wartość. Inna kwota wystarczy na drobne zakupy po szkole, inna na uzgodniony wydatek podczas wycieczki. Po większym, jednorazowym zakupie można wrócić do zwykłego poziomu. Przed zmianą upewnij się, że edytujesz kartę dziecka, a nie własną.
Przećwiczcie pierwszą płatność wspólnie. Dziecko powinno odczytać kwotę na terminalu, wiedzieć, kiedy może być wymagany PIN, i odebrać kartę po zakończeniu. Nie zapisuj kodu na karcie ani na kartce w tym samym etui. Wybór atrakcyjnego wizerunku jest przyjemnym dodatkiem, ale podstawą samodzielności pozostaje rozumienie transakcji.
Co rodzic sprawdzi w CA24 Mobile
W bankowości rodzica dostępny jest rachunek JUNIOR oraz historia jego transakcji. Bank opisuje także szybkie zasilenie funkcją Kieszonkowe, zmianę limitów, PIN oraz możliwość blokady i zastrzeżenia karty. Warto poznać te funkcje od razu po otwarciu, zanim pojawi się potrzeba pilnej reakcji.
Ustal z dzieckiem, jak często będziecie przeglądać wydatki. Krótka rozmowa raz w tygodniu może pokazać, ile kosztowały drobne zakupy i jaka kwota została na większy cel. Sama historia płatności nie wyjaśnia wszystkich decyzji dziecka. Najwięcej daje połączenie danych z rozmową o tym, co było potrzebne, a co można było odłożyć na później.
Powiadomienie o transakcji pomaga szybko zauważyć nieznany zakup. Nie traktuj jednak braku komunikatu jako dowodu, że karta nie została użyta. Sprawdź historię i ustawienia powiadomień w swojej bankowości. Nie przekazuj dziecku własnego loginu, hasła ani pełnego dostępu do finansów rodziny.
Bank zapowiedział także CA24 Junior dla dzieci od 6 do 13 lat. Zapisy o aplikacji wchodzą do zmian regulaminu od 16 listopada 2026. Aktywację ma zatwierdzać rodzic w CA24 Mobile. Sam termin zmian nie potwierdza jednak uruchomienia aplikacji dla wszystkich klientów. Bank ma osobno poinformować o jej udostępnieniu w bankowości oraz na swojej stronie.
Jak przelewać kieszonkowe i oddzielić oszczędności
Dobrym początkiem jest stała kwota przekazywana w ustalonym dniu. Dziecko wie wtedy, jakim budżetem dysponuje i kiedy pojawią się kolejne pieniądze. Jeśli co kilka dni uzupełniasz konto bez żadnej reguły, trudniej powiązać wydatki z ograniczoną kwotą kieszonkowego.
Możecie umówić się przykładowo na 80 zł miesięcznie: 50 zł na bieżące potrzeby i 30 zł na konkretny zakup. Po czterech miesiącach regularnego odkładania ta druga część da 120 zł, bez uwzględnienia ewentualnych odsetek. Warto pokazać dziecku postęp, zamiast skupiać się wyłącznie na zakazach wydawania.
Rachunek Oszczędzam Plus i CAsaver mogą ułatwiać rozdzielenie pieniędzy. CAsaver odkłada ustalone zaokrąglenia płatności. Przed włączeniem sprawdź rachunek źródłowy, miejsce przekazywania pieniędzy oraz limit odkładanej kwoty. Oszczędzanie powinno pasować do wysokości kieszonkowego, żeby zaokrąglenia nie zabierały niespodziewanie większości środków na zakupy.
Jeśli chcesz zautomatyzować zasilenie JUNIOR, sprawdź możliwość ustawienia przelewu na koncie rodzica. Czym innym jest przelew przychodzący na rachunek dziecka, a czym innym zlecenie stałe wychodzące z JUNIOR. Dokument opłat wskazuje, że zlecenie stałe i polecenie zapłaty na samym JUNIOR nie są dostępne.
Bankomaty i wyjazd za granicę
Credit Agricole nie pobiera opłaty za opisane wypłaty kartą JUNIOR z bankomatów w Polsce i za granicą. Podczas wyjazdu pozostają jednak kwestie kursu walutowego i ewentualnej dodatkowej opłaty operatora urządzenia. Napis „0 zł za wypłatę” nie jest obietnicą wymiany pieniędzy po dowolnie wybranym kursie.
Na pierwszą samodzielną wypłatę warto pójść razem. Pokaż dziecku, jak osłonić PIN, przeczytać komunikaty i odebrać pieniądze oraz kartę. Jeśli urządzenie proponuje dodatkowo płatną usługę albo nieoczekiwane przewalutowanie, dziecko powinno wiedzieć, że może anulować operację i poprosić o pomoc.
Co zrobić, gdy karta zginie albo płatność nie przejdzie
Po odmowie płatności najpierw sprawdź dostępne środki, limity i status karty. Upewnij się, że została aktywowana oraz że używany PIN jest właściwy. Wielokrotne próby wpisywania przypadkowego kodu nie rozwiążą problemu. Jeżeli przyczyna nadal jest niejasna, skontaktuj się z bankiem przez znany kanał.
Przy chwilowym zagubieniu można rozważyć blokadę tymczasową, jeśli sytuacja pozwala bezpiecznie wyjaśnić, gdzie znajduje się karta. Kradzież, ujawnienie danych albo podejrzana transakcja wymagają pilnego kontaktu z bankiem i odpowiedniego zabezpieczenia. Zastrzeżenie nie jest zwykłym wyłącznikiem, który potem swobodnie cofniesz.
Najważniejsza zasada dla dziecka brzmi: zgłoś problem od razu. Strach przed reakcją rodzica nie powinien opóźniać zabezpieczenia pieniędzy. Dobrze wcześniej uzgodnić, do kogo zadzwonić podczas wycieczki i co zrobić, gdy telefon rodzica chwilowo nie odpowiada.
Promocja i 13. urodziny. Co sprawdzić przed decyzją
Przed oceną premii warto rozdzielić jeszcze dwie decyzje: otwarcie rachunku i przekazanie dziecku karty do samodzielnego używania. Rodzic może chcieć najpierw odkładać pieniądze, a dopiero później wprowadzić zakupy. Nie trzeba przyspieszać samodzielności dziecka tylko dlatego, że reklama pokazuje nagrodę za określoną liczbę płatności.
Premia za otwarcie jest osobnym dodatkiem do rachunku. Zwróć uwagę na termin przystąpienia, wymagany wiek, wcześniejsze posiadanie konta oraz czynności potrzebne do nagrody. Warunek ukończenia określonego wieku w konkretnej promocji nie musi oznaczać dolnej granicy wieku dla samego JUNIOR.
Aktualny cennik kont Credit Agricole przewiduje zamknięcie JUNIOR po roku od ukończenia przez dziecko 13 lat. Warto wcześniej ustalić dalszą obsługę pieniędzy i karty. Dla nastolatków przeznaczone jest GO!, ale nie należy zakładać automatycznego przekształcenia rachunku. W JUNIOR posiadaczem jest dorosły, więc trzeba potwierdzić formalności i dostęp do konta właściwego dla starszego dziecka.
JUNIOR warto porównać z innymi ofertami przede wszystkim pod kątem kontroli rodzica, kosztu całego zestawu oraz wygody dziecka. Pomocny będzie ranking kont dla dzieci. Pozostałe produkty i dane banku znajdziesz w sekcji o Credit Agricole.
Najczęstsze pytania o JUNIOR
Czy dziecko musi robić zakupy, żeby konto było darmowe?
Bezpłatne prowadzenie JUNIOR i miesięczna obsługa karty nie wymagają wykonywania określonej liczby płatności. Zakupy mogą być natomiast warunkiem osobnej nagrody promocyjnej. Brak transakcji nie oznacza automatycznie opłaty za konto dziecka, ale może pozbawić prawa do danej premii.
Czy oboje rodzice automatycznie widzą JUNIOR w aplikacji?
Nie należy tego zakładać na podstawie samego pokrewieństwa. Rachunek ma konkretnego posiadacza, a dostęp wynika z umowy i uprawnień nadanych w banku. Jeśli oboje chcecie obsługiwać pieniądze dziecka, wyjaśnijcie podczas otwarcia, jaki dostęp może mieć druga osoba. Nie rozwiązujcie tego przez udostępnianie wspólnego hasła.
Czy kartą JUNIOR można zastąpić konto oszczędnościowe?
Karta służy do wydawania dostępnych pieniędzy, a nie do naliczania odsetek. Do odkładania można wykorzystać osobny rachunek oszczędnościowy z właściwymi warunkami. Przed zasileniem większą kwotą sprawdź jego oprocentowanie, limit promocji i zasady po jej zakończeniu. Pieniądze na codzienne wydatki oraz dłuższy cel dobrze jest rozdzielić.