Konto dla Ciebie GO! w Credit Agricole jest przeznaczone dla nastolatków od ukończenia 13 lat do pełnoletności. Za prowadzenie rachunku i miesięczną obsługę karty bank nie pobiera opłaty. Konto otwiera się w placówce z udziałem rodzica albo innego przedstawiciela ustawowego. Przed wizytą warto wspólnie omówić dokumenty, dostęp do aplikacji, limity oraz sposób wypłacania gotówki.
Najważniejsza różnica w kosztach dotyczy bankomatów. Bezpłatne konto i karta nie oznaczają, że każda wypłata kartą jest bezwarunkowo darmowa. Poniżej pokazujemy, jak oddzielić te zasady i przygotować rachunek do codziennego korzystania przez młodą osobę.
Dla kogo jest GO! i czym różni się od JUNIOR
GO! dotyczy nastolatka, który ma już 13 lat, ale nie osiągnął jeszcze pełnoletności. Dla młodszego dziecka Credit Agricole oferuje JUNIOR, a dla młodego dorosłego MOVE!. To odrębne warianty. Nie należy przenosić między nimi zasad otwarcia, roli rodzica ani opłat tylko dlatego, że wszystkie są opisane jako konta dla młodych.
Jeżeli szukasz rachunku na pierwsze kieszonkowe, zacznij od wieku dziecka. Dopiero potem porównaj kartę, aplikację i premię. Inne potrzeby ma uczeń, który sporadycznie kupuje coś w sklepie, a inne osoba samodzielnie opłacająca dojazdy, posiłki oraz wyjścia ze znajomymi.
Informacje o wieku i sposobie zawarcia umowy bank podaje na oficjalnej stronie Konta dla Ciebie GO!. Szerszy przegląd usług i pozostałych rachunków znajdziesz w sekcji o Credit Agricole.
Jak założyć konto GO! w Credit Agricole
Bank zaprasza do placówki nastolatka razem z rodzicem lub przedstawicielem ustawowym. Samo zainstalowanie aplikacji na telefonie dziecka nie zastępuje tej wizyty. Najlepiej wcześniej ustalić dogodny termin i potwierdzić, jakie dokumenty są potrzebne w konkretnej sytuacji rodzinnej.
Dokument nastolatka i osoby dorosłej
Dla dziecka bank wymienia dowód osobisty, paszport lub legitymację. Rodzic albo opiekun powinien mieć dokument potwierdzający własną tożsamość. Jeżeli występuje inna forma opieki niż zwykła reprezentacja przez rodzica, przed wizytą wyjaśnij z placówką, czym ją udokumentować. Nie zakładaj, że dowolna osoba dorosła może zastąpić przedstawiciela ustawowego.
Sprawdź ważność i czytelność dokumentów. Nie wysyłaj ich zdjęć przez komunikator do osoby podającej się za pracownika banku. Przygotowanie dokumentu do okazania podczas umówionej wizyty jest czymś innym niż przekazywanie skanu po przypadkowej wiadomości.
Wybór konta, karty i sposobu obsługi
W placówce potwierdź nazwę GO!, wybraną kartę oraz dane kontaktowe. Jeśli dziecku zależy na konkretnym wizerunku, zapytaj o koszt wydania i ewentualne promocyjne zwolnienie. Kolor karty nie powinien odwracać uwagi od warunków jej używania.
Poproś doradcę o wyjaśnienie, jakie czynności nastolatek wykonuje samodzielnie, jaki dostęp ma rodzic i kto może zmieniać poszczególne limity. Ustalcie także, na który numer trafiają kody oraz komunikaty dotyczące danego użytkownika. Nie zakładaj identycznych uprawnień jak na dorosłym koncie MAX.
Dokumenty, które warto zachować
Zachowaj umowę, dokument opłat oraz regulamin promocji, jeśli do niej przystępujecie. Przed zakończeniem wizyty wyjaśnij aktywację karty i bankowości, sposób kontaktu przy problemie oraz zasady blokady. Nastolatek powinien wiedzieć, gdzie szukać pomocy, nawet gdy rodzic jest akurat niedostępny.
Ile kosztuje konto dla nastolatka
Zestawienie opieramy na dokumencie opłat GO! z 18 sierpnia 2026. Przy starszym rachunku porównaj je z dokumentami obowiązującymi dla Twojej umowy. Tabela obejmuje podstawowe czynności, nie wszystkie możliwe usługi dodatkowe.
| Usługa | Koszt |
|---|---|
| Prowadzenie konta | 0 zł miesięcznie bez warunku płatności |
| Miesięczna obsługa karty | 0 zł |
| Wydanie standardowej karty | 0 zł |
| Wydanie karty z wizerunkiem z katalogu | Standardowo 15 zł; osobna promocja może zmieniać cenę |
| Zwykły przelew w CA24 Mobile lub CA24 eBank | 0 zł |
| Express Elixir w CA24 Mobile lub CA24 eBank | 5 zł |
| Wypłata kartą w krajowym bankomacie w placówce banku | 0 zł |
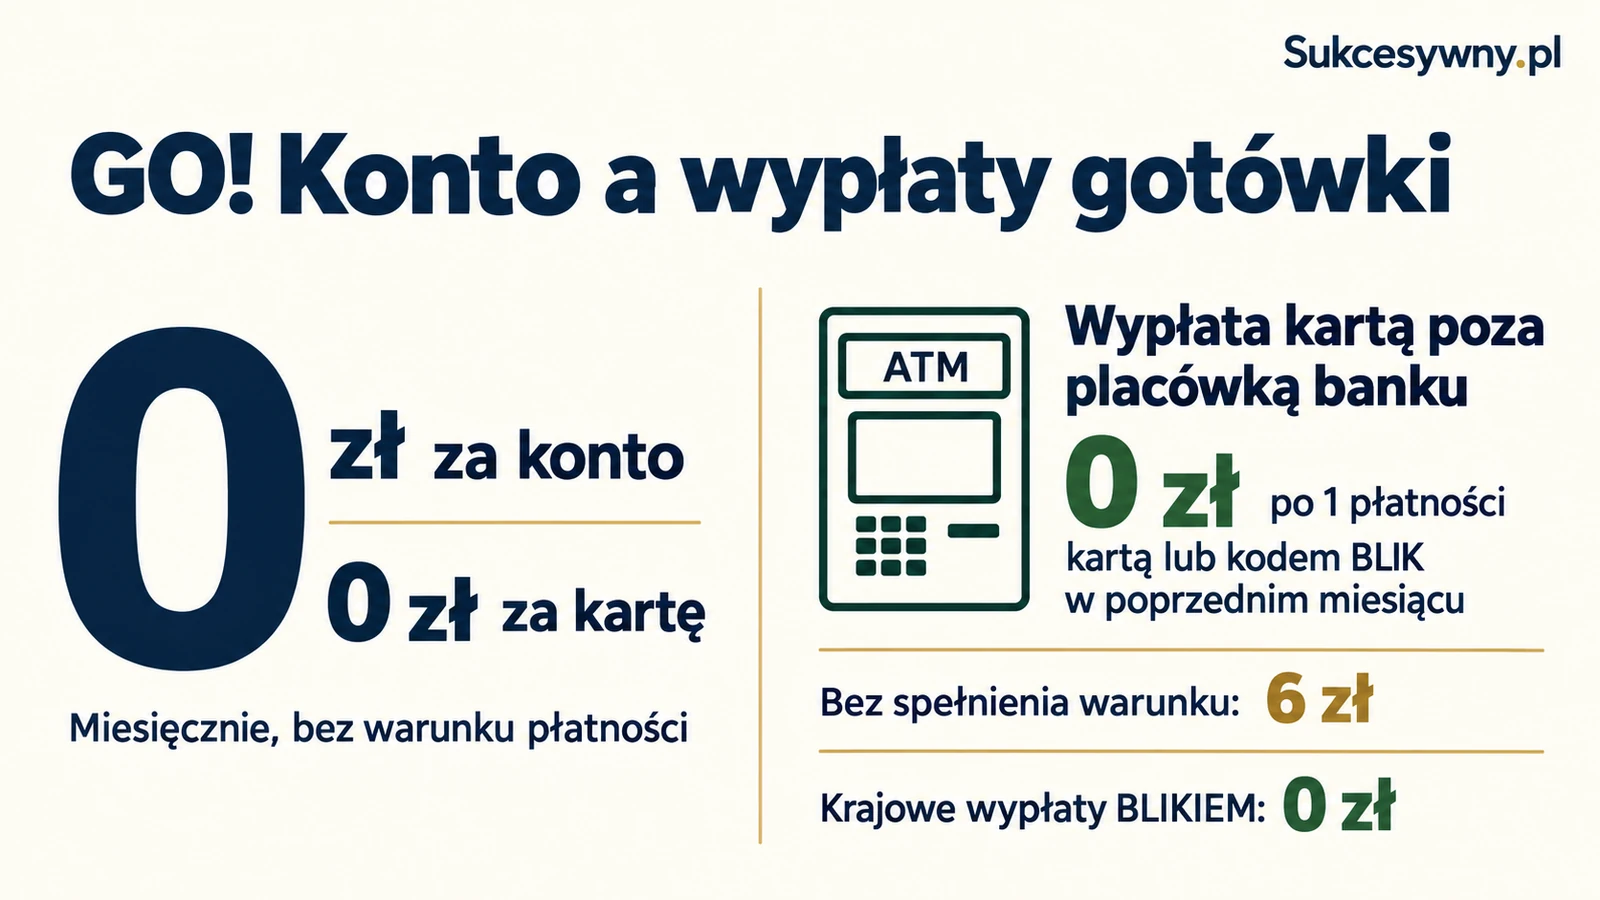
| Wypłata kartą w Planet Cash i innych krajowych bankomatach | 6 zł albo 0 zł po jednej płatności kartą lub kodem BLIK w poprzednim miesiącu |
| Wypłata kodem BLIK w Polsce | 0 zł |
Przy pierwszym rachunku warto przejrzeć te pozycje razem z dzieckiem. Rozróżnienie konta, karty oraz pojedynczej operacji pomaga zrozumieć, dlaczego saldo może zmniejszyć się o prowizję mimo hasła „konto za 0 zł”. Sam wybór darmowego prowadzenia nie zastępuje sprawdzania rodzaju przelewu i metody wypłaty.
Wypłata kartą a BLIK. Na czym polega warunek
Przy części bankomatów zwolnienie z opłaty za wypłatę kartą zależy od aktywności w poprzednim miesiącu. Chodzi o zakup opłacony kartą do rachunku lub kodem BLIK. Wpływ kieszonkowego, zwykły przelew czy samo wygenerowanie kodu nie są taką płatnością.
Wyobraźmy sobie, że w październiku nastolatek otrzymał kieszonkowe, ale niczego z konta nie kupił. W listopadzie chce dwukrotnie wypłacić kartą gotówkę w urządzeniu poza placówką banku. Przy opisanej stawce dwa razy po 6 zł daje 12 zł opłat. Prowadzenie rachunku nadal kosztuje 0 zł.
Jeśli październikowa aktywność obejmowała wymaganą płatność, w tym samym przykładzie warunek bezpłatnych krajowych wypłat kartą jest spełniony. To ilustracja mechanizmu, nie zachęta do zbędnych zakupów. Najrozsądniej wykorzystać konto do rzeczywistego, zaplanowanego wydatku.
Kod BLIK ma osobną pozycję w cenniku wypłat. Przed użyciem urządzenia sprawdź jego obsługę, kwotę i ewentualny komunikat o dodatkowej opłacie operatora. Dziecko powinno rozumieć różnicę między opłaceniem zakupów BLIKIEM a potwierdzeniem wypłaty gotówki.
Kieszonkowe i limity. Jak przygotować pierwszy miesiąc
Najpierw ustalcie, jakie wydatki nastolatek pokrywa samodzielnie. Można oddzielić pieniądze na dojazdy, drobne zakupy i oszczędności. Dzięki temu po tygodniu wiadomo, czy saldo odpowiada planowi, a nie tylko czy na rachunku cokolwiek zostało.
Przykładowo przy 200 zł miesięcznie można zaplanować 120 zł na bieżące potrzeby i 80 zł na większy zakup w przyszłości. To wyłącznie przykład podziału budżetu. Właściwa kwota zależy od wieku, uzgodnień rodzinnych i tego, co nadal finansuje rodzic poza kieszonkowym.
Saldo i limit karty nie są tym samym. Jeżeli na koncie jest 200 zł, a limit danej kategorii transakcji wynosi 100 zł, zakup za 150 zł może zostać odrzucony mimo wystarczających pieniędzy. Z kolei limit ustawiony na 500 zł nie dokłada brakujących środków do rachunku.
Ustawienia powinny pasować do rzeczywistych potrzeb. Nie warto od razu zwiększać wszystkich limitów do maksymalnych wartości. Przy planowanym większym zakupie wcześniej sprawdźcie dostępne opcje i uprawnienia do zmiany. W razie trudności poproście bank o wyjaśnienie konkretnej pozycji zamiast zmieniać kilka ustawień naraz.
Pierwszy miesiąc dobrze potraktować jako czas nauki. Raz na kilka dni przejrzyjcie historię i nazwijcie operacje: wpływ, zakup, wypłata, przelew i ewentualna opłata. Taka rozmowa pomaga budować samodzielność bez konieczności komentowania każdej drobnej decyzji zakupowej.
Aplikacja, karta i bezpieczeństwo
Przed rozpoczęciem korzystania ustalcie aktywację i dane dostępu właściwe dla nastolatka. Pomoc rodzica nie powinna polegać na przekazaniu dziecku własnego loginu do dorosłego rachunku. Każdy użytkownik potrzebuje jasności, z jakiego dostępu korzysta i jakie czynności może zatwierdzić.
Bankowość może służyć do sprawdzania salda, historii oraz dostępnych płatności. Funkcje i sposób obsługi bank przedstawia na stronie CA24 Mobile. Nie każda możliwość reklamowana ogólnie dla dorosłego klienta musi być dostępna w identycznym zakresie na koncie osoby niepełnoletniej.
Najważniejsza zasada przy BLIKU to czytanie potwierdzenia. Gdy ktoś prosi o kod na komunikatorze, wiadomość może pochodzić z przejętego konta znajomego. Zanim nastolatek cokolwiek zatwierdzi, powinien samodzielnie sprawdzić rodzaj operacji i kwotę oraz skontaktować się z tą osobą inną drogą.
Ustalcie też plan na zgubienie telefonu lub karty. Numer do banku warto mieć zapisany poza samą aplikacją. W podejrzanej sytuacji pierwszeństwo ma szybka blokada i kontakt przez oficjalny kanał, a nie odpisywanie na wiadomość z rzekomym linkiem do anulowania transakcji.
Przelewy i pieniądze na szkolne wydatki
Przy zwykłych wydatkach znaczenie ma termin zasilenia rachunku. Jeśli pieniądze mają trafić przed wycieczką lub zakupem biletu, nie zostawiaj przelewu z innego banku na ostatnią chwilę. Standardowe rozliczenia między bankami zależą od dni roboczych oraz sesji.
Orientacyjny moment wpływu można sprawdzić w narzędziu kiedy dojdzie przelew. Jeżeli wybierasz szybszą płatną usługę, pokaż nastolatkowi opłatę przed zatwierdzeniem. Dwa szybkie przelewy po 5 zł zmniejszają budżet o 10 zł, choć konto i karta pozostają bez miesięcznej opłaty.
Przy przelewach do szkoły, organizatora zajęć czy innej osoby sprawdzaj numer rachunku i tytuł. Pośpiech zwiększa ryzyko pomyłki. Warto oddzielić informację, że przelew został zlecony, od pewności, że odbiorca już go dostał.
Promocja GO! i odkładanie pieniędzy
Jeżeli bank oferuje premię lub bony, przeczytajcie regulamin konkretnej akcji przed otwarciem. Może określać wcześniejsze posiadanie rachunku, wymagane zgody, wpłatę, zakupy oraz terminy. Warunek z tabeli opłat nie jest automatycznie pełnym zestawem zadań potrzebnych do nagrody.
Najlepiej zapisać osobno trzy rzeczy: czynność do wykonania, termin i miejsce odbioru nagrody. Zgoda na udział czy spełnienie pierwszego zadania nie oznaczają, że pozostałe etapy wykonają się same. Nie róbcie dodatkowych zakupów przewyższających wartość korzyści tylko dla osiągnięcia promocyjnego celu.
Przy dodatkowym rachunku oszczędnościowym sprawdźcie oprocentowanie po promocji, zakres kwot objętych ofertą i zasady wypłaty. Hasło o atrakcyjnym procencie może dotyczyć ograniczonego czasu lub niewielkiej części salda. Pieniądze odkładane na dłuższy cel powinny być odróżnione od kwoty przeznaczonej na bieżący tydzień.
Co sprawdzić przed 18. urodzinami
Pełnoletność oznacza koniec grupy wiekowej GO!. Przed urodzinami przeczytajcie wiadomości od banku i dokumenty dotyczące dalszego prowadzenia rachunku. Trzeba potwierdzić docelowy wariant, datę zmiany oraz nowe zasady kosztów. Nie zakładajcie, że bezwarunkowo darmowe prowadzenie nastolatka zostaje na zawsze.
Jeśli bank wskazuje przejście na MOVE!, sprawdźcie szczególnie warunek miesięcznej płatności. To inna konstrukcja niż opłata 0 zł za samo prowadzenie GO!. Przy okazji młody dorosły powinien uporządkować numer telefonu, adres kontaktowy i uprawnienia innych osób do rachunku.
Warto również upewnić się, że posiadacz sam potrafi pobrać dokumenty, sprawdzić naliczoną opłatę i zgłosić problem. Pomoc rodzica może nadal być przydatna, ale samodzielne rozumienie rachunku jest równie istotne jak znajomość PIN.
Najczęstsze pytania przed założeniem GO!
Czy rodzic musi najpierw otworzyć własne konto?
Nie utożsamiaj zasad GO! z ofertą JUNIOR ani z osobną promocją dla rodzica. Na stronie GO! bank opisuje wizytę nastolatka z rodzicem lub przedstawicielem ustawowym. Jeśli ktoś proponuje równocześnie drugi rachunek, poproś o wyjaśnienie, czy jest wymagany do wybranej usługi, czy chodzi o dobrowolną dodatkową ofertę.
Co zrobić, gdy płatność kartą nie przechodzi?
Sprawdź kolejno dostępne środki, aktywację karty, blokadę i limit odpowiedni dla tej płatności. Zwróć uwagę na komunikat terminala lub aplikacji. Wielokrotne ponawianie tej samej operacji bez poznania przyczyny może utrudnić zrozumienie historii. Jeśli problem pozostaje, skontaktujcie się z bankiem.
Czy GO! nadaje się na konto używane tylko okazjonalnie?
Brak miesięcznej opłaty za prowadzenie i obsługę karty ułatwia sporadyczne korzystanie. Nadal trzeba sprawdzać koszt czynności wykonywanych od czasu do czasu, szczególnie wypłat kartą. Rachunek przeznaczony głównie do przechowywania kieszonkowego może nie spełniać warunku zakupowego z poprzedniego miesiąca.
Przed wyborem porównaj GO! z innymi rachunkami dla tego samego wieku w rankingu kont dla dzieci i nastolatków. Zwróć uwagę na dokumenty, wygodę aplikacji, bankomaty w okolicy i rolę rodzica. Jednorazowy prezent jest dodatkiem; konto ma przede wszystkim ułatwiać codzienne korzystanie z pieniędzy.