Konto dla fundacji lub stowarzyszenia powinno być prowadzone na organizację i umożliwiać działanie zgodnie z jej zasadami reprezentacji. Przy wyborze liczy się nie tylko opłata miesięczna. Ważne są również dostęp dla księgowości, zatwierdzanie przelewów przez właściwe osoby, rozliczanie darowizn i składek oraz możliwość oddzielenia pieniędzy z poszczególnych projektów.
Rachunek może mieć także stowarzyszenie zwykłe, mimo że nie ma osobowości prawnej. Jego dokumenty różnią się jednak od dokumentów fundacji i stowarzyszenia wpisanego do KRS. Poniżej pokazujemy, co przygotować przed wizytą w banku i jak ustawić codzienną obsługę pieniędzy. Poradnik dotyczy organizacji społecznych, nie fundacji rodzinnej.
Konto fundacji, stowarzyszenia i stowarzyszenia zwykłego. Najważniejsze różnice
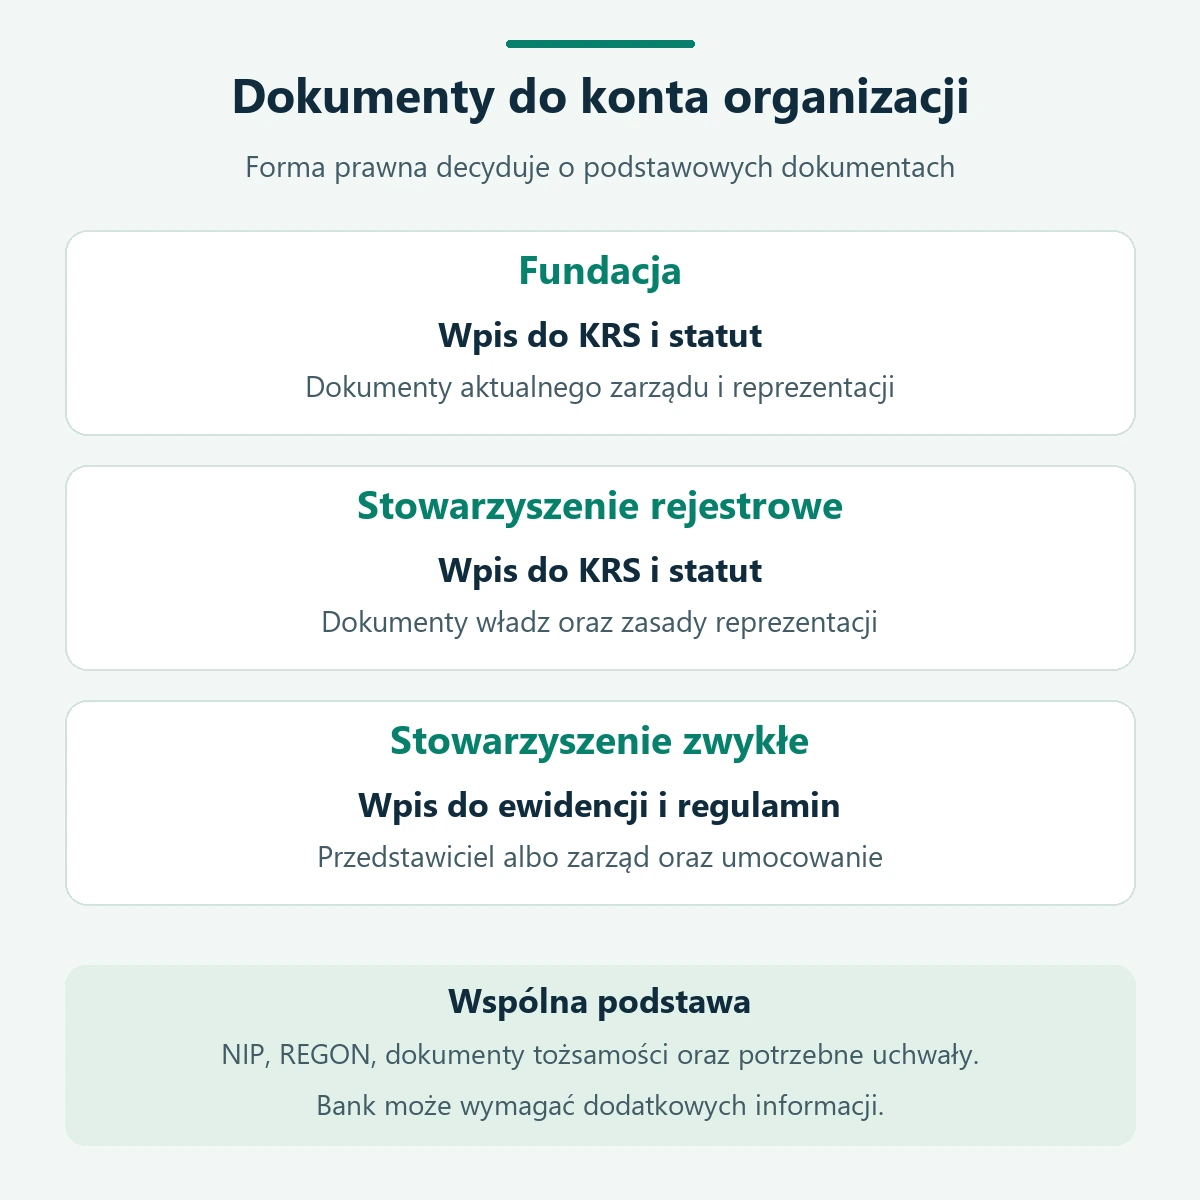
Określenie „konto dla NGO” opisuje ofertę, ale nie jest jedną formą prawną klienta. Bank musi ustalić, z jaką organizacją zawiera umowę i kto może działać w jej imieniu.
| Organizacja | Podstawa identyfikacji | Kto ją reprezentuje |
|---|---|---|
| Fundacja | Wpis do KRS i statut | Zarząd według zasad wynikających ze statutu i danych rejestrowych |
| Stowarzyszenie rejestrowe | Wpis do KRS i statut | Osoby uprawnione zgodnie z zasadami reprezentacji organizacji |
| Stowarzyszenie zwykłe | Wpis do ewidencji stowarzyszeń zwykłych i regulamin działalności | Przedstawiciel albo zarząd, zgodnie z regulaminem i zakresem umocowania |
Fundacja i stowarzyszenie rejestrowe uzyskują osobowość prawną po wpisie do KRS. Stowarzyszenie zwykłe jej nie ma, ale może we własnym imieniu nabywać prawa i zaciągać zobowiązania. Brak numeru KRS nie oznacza więc, że trzeba zbierać składki na prywatnym rachunku członka.
Stowarzyszenie zwykłe nie może prowadzić działalności gospodarczej ani odpłatnej działalności pożytku publicznego. Otwarcie konta oznaczonego przez bank jako biznesowe nie zmienia tych ograniczeń. Tak samo nazwa pakietu bankowego nie nadaje organizacji statusu OPP.
Czy organizacja może używać prywatnego konta prezesa?
Do regularnych rozliczeń organizacji wybierz rachunek, którego posiadaczem jest ona sama. Prywatne konto prezesa, skarbnika czy fundatora miesza dwie odrębne sfery majątkowe. Na potwierdzeniach przelewów pojawiają się dane osoby fizycznej, a dostęp do pieniędzy zależy od jej prywatnej relacji z bankiem.
Powstają również problemy przy zmianie władz, rozliczeniu projektu i wyjaśnianiu pochodzenia wpłat. Nawet jeśli każdą operację zapisujesz w arkuszu, arkusz nie zmienia posiadacza rachunku. Darczyńca powinien móc sprawdzić, że przelewa środki na konto właściwego odbiorcy.
Nie przenoś tu automatycznie zasad dotyczących korzystania z konta przy jednoosobowej działalności gospodarczej. Fundacja lub stowarzyszenie nie jest prywatną działalnością członka zarządu. Ma własną strukturę i dokumentację.
Nie oznacza to, że każda mała organizacja ma identyczny, bezwarunkowy obowiązek posiadania rachunku wyłącznie ze względu na swoją nazwę. Potrzeba konta może wynikać z charakteru rozliczeń, zatrudnienia, podatków lub umowy dotacji. W praktyce przelewy darczyńców i finansowanie projektowe szybko czynią własny rachunek niezbędnym narzędziem.
Jakie dokumenty przygotować do otwarcia konta?
Poproś bank o listę dla dokładnej formy prawnej, zamiast pytać ogólnie o konto firmowe. Formularz przeznaczony dla jednoosobowej firmy może wymagać danych, których organizacja nie posiada.
Przygotuj przede wszystkim:
- pełną nazwę, adres siedziby, NIP i REGON organizacji;
- aktualne dane z KRS albo zaświadczenie lub informację z ewidencji stowarzyszeń zwykłych;
- statut, a w stowarzyszeniu zwykłym regulamin działalności;
- dokumenty potwierdzające wybór aktualnych władz i sposób reprezentacji;
- dokumenty tożsamości osób podpisujących umowę;
- uchwały i pełnomocnictwa, jeżeli są potrzebne do danej czynności;
- informacje o działalności, źródłach finansowania i przewidywanych operacjach.
Nie każdy bank zażąda wszystkich pozycji w papierowej postaci. Część danych może sprawdzić elektronicznie, a przy nietypowej strukturze poprosić o dodatkowe wyjaśnienia. Jeżeli niedawno zmieniliście zarząd, ustal, jak udokumentować zmianę, która nie jest jeszcze widoczna w rejestrze.
Przykładowo PKO BP w ofercie dla organizacji wymienia fundacje, stowarzyszenia rejestrowe i zwykłe. Wskazuje otwarcie w placówce oraz dokumenty dotyczące organizacji i osób uprawnionych. To potwierdzenie dostępności takiej obsługi, nie rekomendacja jednego banku ani uniwersalna lista wymagań dla całego rynku.
Kto podpisuje umowę i zatwierdza przelewy?
Tytuł prezesa nie zawsze daje prawo do samodzielnego działania. Jeżeli dokumenty przewidują współdziałanie dwóch osób, bank musi uwzględnić właściwy sposób reprezentacji. W fundacji sam fakt bycia fundatorem także nie zastępuje uprawnienia do podpisania umowy lub dysponowania pieniędzmi.
W stowarzyszeniu zwykłym sprawdź dodatkowo, czy czynność mieści się w zwykłym zarządzie. Dla czynności przekraczających ten zakres ustawa przewiduje zgodę wszystkich członków i pełnomocnictwo. Nie zakładaj, że otwarcie rachunku razem z kredytem lub dodatkowym zobowiązaniem jest tym samym co samo uruchomienie podstawowego konta.
Warto rozdzielić trzy sprawy: reprezentowanie organizacji, upoważnienie do korzystania z bankowości i codzienny sposób zatwierdzania płatności. Księgowa może przygotowywać przelewy, ale nie musi mieć prawa do ich wysyłania. Osoba z podglądem salda nie musi otrzymywać karty.
Ogólne znaczenie zakresu upoważnienia opisujemy w poradniku o pełnomocnictwie do konta bankowego. W organizacji konkretne uprawnienia trzeba dodatkowo dopasować do statutu, reprezentacji i zasad banku.
CRBR i pytania banku o działalność organizacji
Bank może zapytać o osoby sprawujące kontrolę, cele organizacji, darczyńców, kraje współpracy oraz przewidywane wpływy. To nie jest wyłącznie formularz sprzedażowy. Informacje pomagają zidentyfikować klienta i zrozumieć charakter przyszłych operacji.
Fundacje i stowarzyszenia podlegające wpisowi do KRS należą do podmiotów objętych obowiązkiem zgłoszenia do Centralnego Rejestru Beneficjentów Rzeczywistych. Stowarzyszenia zwykłe nie mają takiego obowiązku, co wyjaśnia komunikat Ministerstwa Finansów dotyczący stowarzyszeń.
Brak obowiązku wpisu do CRBR nie oznacza braku weryfikacji w banku. Dane do rejestru i informacje wymagane przy otwarciu konta to powiązane, ale odrębne kwestie. Nie wpisuj przypadkowo wszystkich darczyńców jako beneficjentów rzeczywistych. Ustalenie osób sprawujących kontrolę wymaga odniesienia do konkretnej struktury i uprawnień.
Jak porównać koszty konta dla NGO?
Spisz rzeczywisty miesiąc działania organizacji: liczbę przelewów, karty, wpłaty gotówki, potrzebne waluty i użytkowników. Dopiero na tej podstawie porównuj taryfy. Pakiet z zerową opłatą podstawową może być droższy, jeśli każda dodatkowa karta lub wpłata kosztuje osobno.
| Element oferty | O co zapytać |
|---|---|
| Rachunek główny | Ile kosztuje po promocji i czy zwolnienie wymaga regularnych wpływów? |
| Przelewy | Jakie operacje obejmuje pakiet i ile kosztuje przekroczenie limitu? |
| Karty | Czy każda karta ma własną opłatę i warunek aktywności? |
| Gotówka | Ile kosztują wpłaty w placówce i wpłatomacie oraz kto może je wykonywać? |
| Użytkownicy | Czy dostęp księgowości i akceptacja przez kilka osób są dodatkowo płatne? |
| Rachunki projektowe | Czy każdy dodatkowy rachunek ma własną opłatę i wyciąg? |
| Dokumenty | Ile kosztują zaświadczenia, historia archiwalna i potwierdzenie salda? |
Nie wybieraj konta tylko z powodu premii reklamowanej przedsiębiorcom. Regulamin promocji może obejmować określone formy prawne, a fundacji nie uwzględniać. Potwierdź kwalifikację organizacji, zanim zaczniesz liczyć bonus w budżecie.
Przy rozliczeniach zagranicznych sprawdź rachunek walutowy i koszt wymiany. Dla płatności w euro przydatne będzie zrozumienie zasad przelewu SEPA. Sam rachunek w euro nie gwarantuje bezpłatnej obsługi wszystkich zagranicznych transakcji.
Porównaj konto na przykładzie własnej organizacji
Małe stowarzyszenie zbierające składki przelewem i opłacające kilka faktur miesięcznie ma inne potrzeby niż fundacja prowadząca kilka projektów z zespołem pracowników. Pierwszemu może wystarczyć prosty rachunek i dostęp dla dwóch osób. Druga potrzebuje również rozdzielenia projektów, większej liczby użytkowników oraz raportów dla księgowości.
Przygotuj dla obu porównywanych banków ten sam zestaw czynności. Uwzględnij także miesiąc bez dotacji i dużych wpływów. Wtedy łatwiej zobaczysz, czy warunek bezpłatności da się utrzymać przez cały rok. Nie traktuj chwilowego wysokiego salda jako dowodu, że organizacja zawsze będzie spełniała wymagania pakietu.
Poproś również o pokazanie, jak wygląda przygotowanie i zatwierdzenie przelewu przy waszej reprezentacji. Jeżeli skarbnik pracuje zdalnie, a druga osoba często wyjeżdża, konieczność wspólnych wizyt w placówce może być większym utrudnieniem niż niewielka opłata miesięczna. Sprawdź dostępność obsługi zanim wybierzesz rachunek wyłącznie na podstawie cennika.
Darowizny, składki i dotacje. Jak uporządkować wpływy?
Już przed pierwszymi wpłatami ustal prosty system opisów. Darowizna, składka członkowska, zwrot zaliczki i środki z dotacji nie są tym samym. Przelew z tytułem „wpłata” nie pozwala łatwo stwierdzić, czego dotyczy.
Możesz zaproponować członkom opis „Składka członkowska, listopad, imię i nazwisko”, a darczyńcom „Darowizna na projekt biblioteki”. To przykłady porządkujące ewidencję, nie wzory gwarantujące określony skutek podatkowy. Opis powinien odpowiadać rzeczywistej podstawie wpłaty.
W przypadku darowizny pieniężnej znaczenie ma również dokumentacja po stronie darczyńcy. Ministerstwo Finansów wskazuje dowód wpłaty na rachunek obdarowanego jako sposób udokumentowania darowizny przy odliczeniu. Możliwość ulgi zależy też od celu, odbiorcy i pozostałych warunków. Sam przelew nie wystarcza do stwierdzenia, że każda wpłata podlega odliczeniu.
Jeżeli przyjmujecie pieniądze przez operatora internetowego, księgowość potrzebuje rozliczenia wpłat i potrąconych opłat. Zbiorczy przelew operatora może obejmować wiele darowizn. Mechanizm takich płatności wyjaśniamy na przykładzie PayU. Przy wyborze usługi potwierdź obsługę NGO, dostępne raporty i sposób identyfikacji wpłacających.
Oddzielnie traktujcie 1,5% podatku. Nie jest to zwykła darowizna przesyłana przez podatnika, a samo posiadanie konta nie daje prawa do otrzymywania takich środków. Warunki statusu OPP i wykazu uprawnionych organizacji trzeba sprawdzić osobno.
Czy każda dotacja wymaga osobnego rachunku?
Decydują warunki konkretnego finansowania. Niektóre umowy wymagają wyodrębnionego rachunku, inne odpowiedniej ewidencji operacji. Przeczytaj umowę i instrukcję rozliczenia przed zamówieniem dodatkowego konta. Nie zastępuj wymaganego rachunku samą nazwą projektu w arkuszu.
Rachunek pomocniczy może ułatwiać oddzielenie wpływów i wydatków, ale nadal należy do organizacji. Nie tworzy odrębnego podmiotu. Sprawdź, czy pozwala wykonywać wszystkie potrzebne przelewy, otrzymywać osobne wyciągi i nadawać właściwe dostępy.
Przykładowo stowarzyszenie może mieć rachunek główny do składek oraz rachunek projektu finansowanego dotacją. Faktury projektu opłaca z drugiego, a koszty wspólne dzieli zgodnie z przyjętymi zasadami. Kluczowe jest zgodne z umową i dokumentami przypisanie operacji, a nie sama liczba kont.
Jak ustawić dostęp zarządu, księgowości i wolontariuszy?
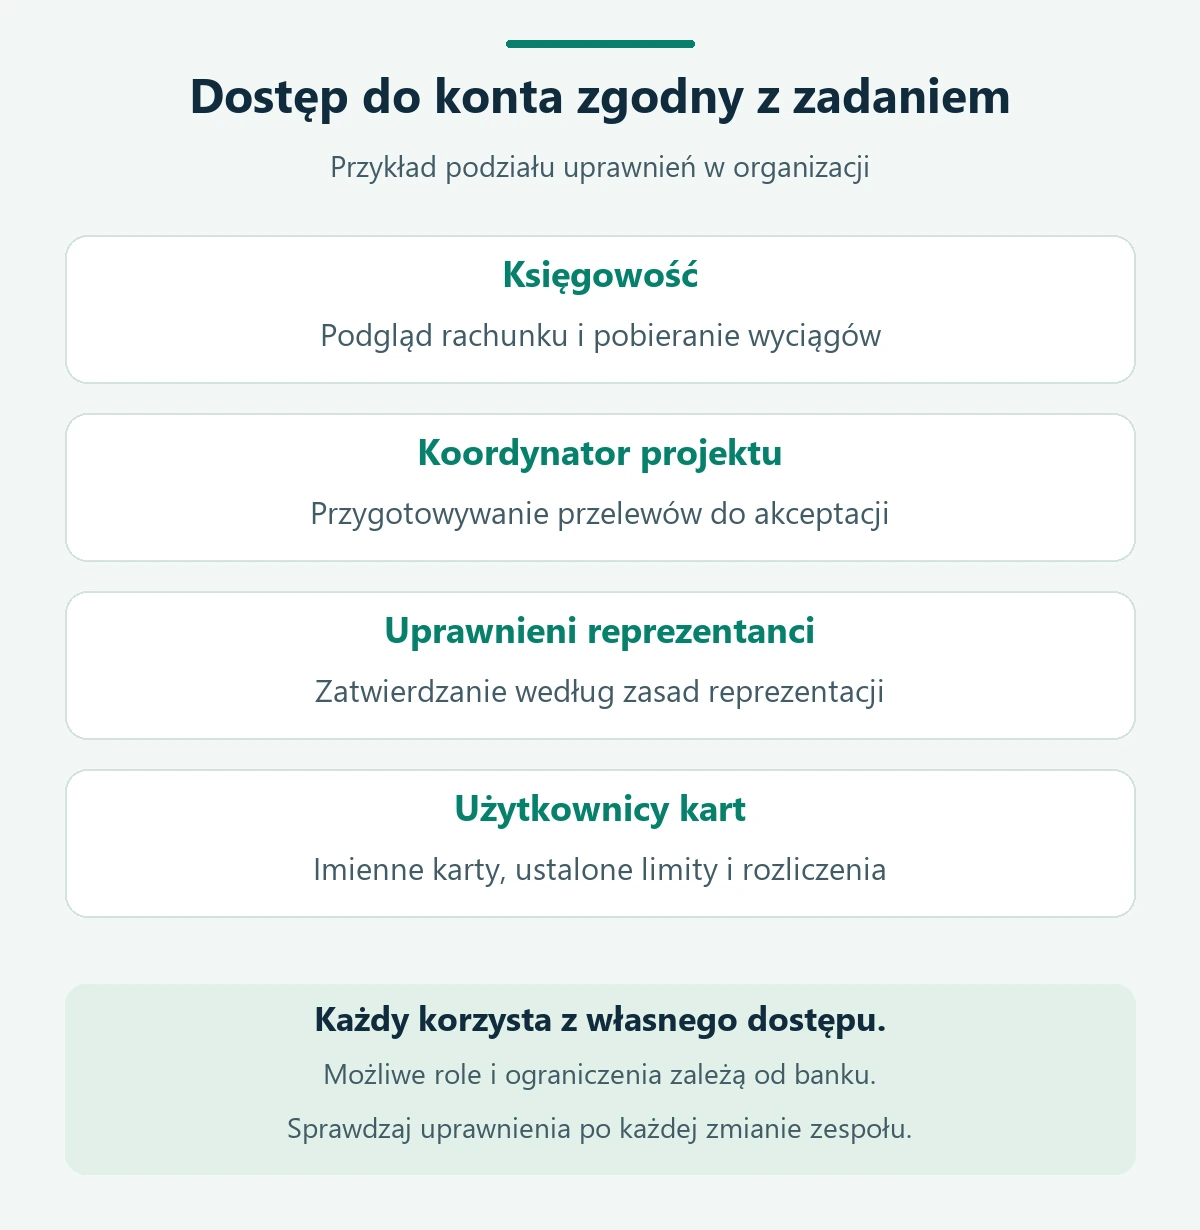
Każdy użytkownik powinien mieć własny dostęp, a uprawnienia powinny odpowiadać jego zadaniom. Nie przekazuj księgowej hasła prezesa ani wspólnego telefonu do autoryzacji całemu zespołowi. Później trudno ustalić, kto zlecił operację, i bezpiecznie odebrać dostęp jednej osobie.
Praktyczny podział to podgląd i pobieranie historii dla księgowości, przygotowanie przelewu przez osobę rozliczającą projekt oraz zatwierdzenie przez osoby do tego uprawnione. Bank musi rzeczywiście obsługiwać taką konfigurację. Nie wystarczy wewnętrzna umowa, że druga osoba spojrzy na wyciąg po wysłaniu pieniędzy.
Osobno ustal zasady kart. Karta służy do bieżących zakupów i może podlegać innemu sposobowi autoryzacji niż przelew podpisywany wspólnie. Zapytaj o limity, blokadę wypłat gotówki i możliwość szybkiego zastrzeżenia. Uzgodnij również dostarczanie faktur i rozliczanie zaliczek.
Nie zakładaj, że każda funkcja mobilna będzie dostępna przy reprezentacji łącznej. Bank może ograniczać niektóre płatności, gdy wymagane jest zatwierdzenie przez kilka osób. Przed otwarciem sprawdź konkretny przebieg operacji, które zespół będzie wykonywał najczęściej.
Co zrobić po otwarciu rachunku?
Zapisz umowę, taryfę i potwierdzenie numeru konta w dokumentacji organizacji. Przekaż dane księgowości i dopilnuj właściwego zgłoszenia rachunku do urzędu skarbowego. Dla podmiotów wpisanych do KRS służy do tego zgłoszenie danych uzupełniających NIP 8, a dla stowarzyszenia zwykłego odpowiednie zgłoszenie NIP 2. Nie jest to aktualizacja CEIDG prezesa.
Przetestuj logowanie, widoczność rachunków, limity i zatwierdzenie niewielkiego przelewu. Upewnij się, że księgowość potrafi pobrać potrzebny format wyciągu. Sprawdź, czy powiadomienia trafiają do właściwych osób i czy organizacja nie jest uzależniona od jednego prywatnego numeru telefonu.
Przy zmianie władz zaktualizuj dokumenty w banku, sprawdź pełnomocnictwa, odbierz zbędne dostępy i rozlicz karty. Wpis do rejestru nie zastępuje sprawdzenia listy użytkowników bankowości. Podobny przegląd warto zrobić po zakończeniu współpracy z księgową lub koordynatorem projektu.
Najczęstsze pytania o konto dla fundacji i stowarzyszenia
Czy można założyć konto dla stowarzyszenia zwykłego bez KRS?
Tak, istnieją banki obsługujące tę formę organizacji. Podstawą jest wpis do właściwej ewidencji, regulamin oraz dokumenty reprezentantów. Potwierdź obsługę stowarzyszenia zwykłego przed rozpoczęciem wniosku, ponieważ nie każdy formularz online jest do niego dostosowany.
Czy organizacja musi mieć status OPP, żeby otworzyć rachunek?
Nie jest to ogólny warunek prowadzenia rachunku organizacji. Bank może jednak ograniczyć konkretny pakiet lub promocję do wybranej grupy klientów. Status OPP, forma prawna i warunki oferty bankowej to trzy różne kwestie.
Czy konto dla NGO oznacza brak podatków?
Nie. Rachunek porządkuje przepływy, ale nie rozstrzyga opodatkowania. Przykładowo fundacja jest podatnikiem CIT, a możliwość zwolnienia dochodu zależy od ustawowych warunków. Rozliczenia i ewidencję ustal z księgowością niezależnie od nazwy konta.