Konto dla dziecka poniżej 13 lat otwiera rodzic lub inny przedstawiciel ustawowy. W zależności od banku formalności można załatwić w aplikacji, przez bankowość internetową albo w oddziale. Przed złożeniem wniosku trzeba sprawdzić wymagane dokumenty, dostępność karty oraz to, kto będzie posiadaczem rachunku.
To ostatnie ma znaczenie. Oferta nazywana kontem dla dziecka może oznaczać rachunek prowadzony na jego rzecz albo dodatkowe konto rodzica z kartą dla najmłodszego użytkownika.
Warunki banków sprawdzono 14 września 2026 r.
Czy dziecko poniżej 13 lat może mieć konto bankowe?
Tak. Dziecko może być posiadaczem rachunku bankowego przed ukończeniem 13 lat, ale samodzielnie nie zawiera umowy. W jego imieniu działa przedstawiciel ustawowy. Dostępność konkretnego konta, karty i aplikacji zależy od oferty banku. Wyjaśnia to Rzecznik Finansowy w poradniku o finansach dziecka.
W praktyce inne potrzeby ma rodzic niemowlęcia, który chce odkładać pieniądze, a inne rodzic dziesięciolatka, który chce przekazywać kieszonkowe i umożliwić płacenie w sklepie. Samo otwarcie rachunku nie oznacza, że wszystkie funkcje będą dostępne od pierwszego dnia życia.
Przed wyborem zobacz ranking kont dla dzieci poniżej 13 lat. Porównując oferty, sprawdź przede wszystkim wiek użytkownika karty, sposób obsługi przez rodzica i koszty potrzebnych usług.
Jakie dokumenty są potrzebne do założenia konta dziecku?
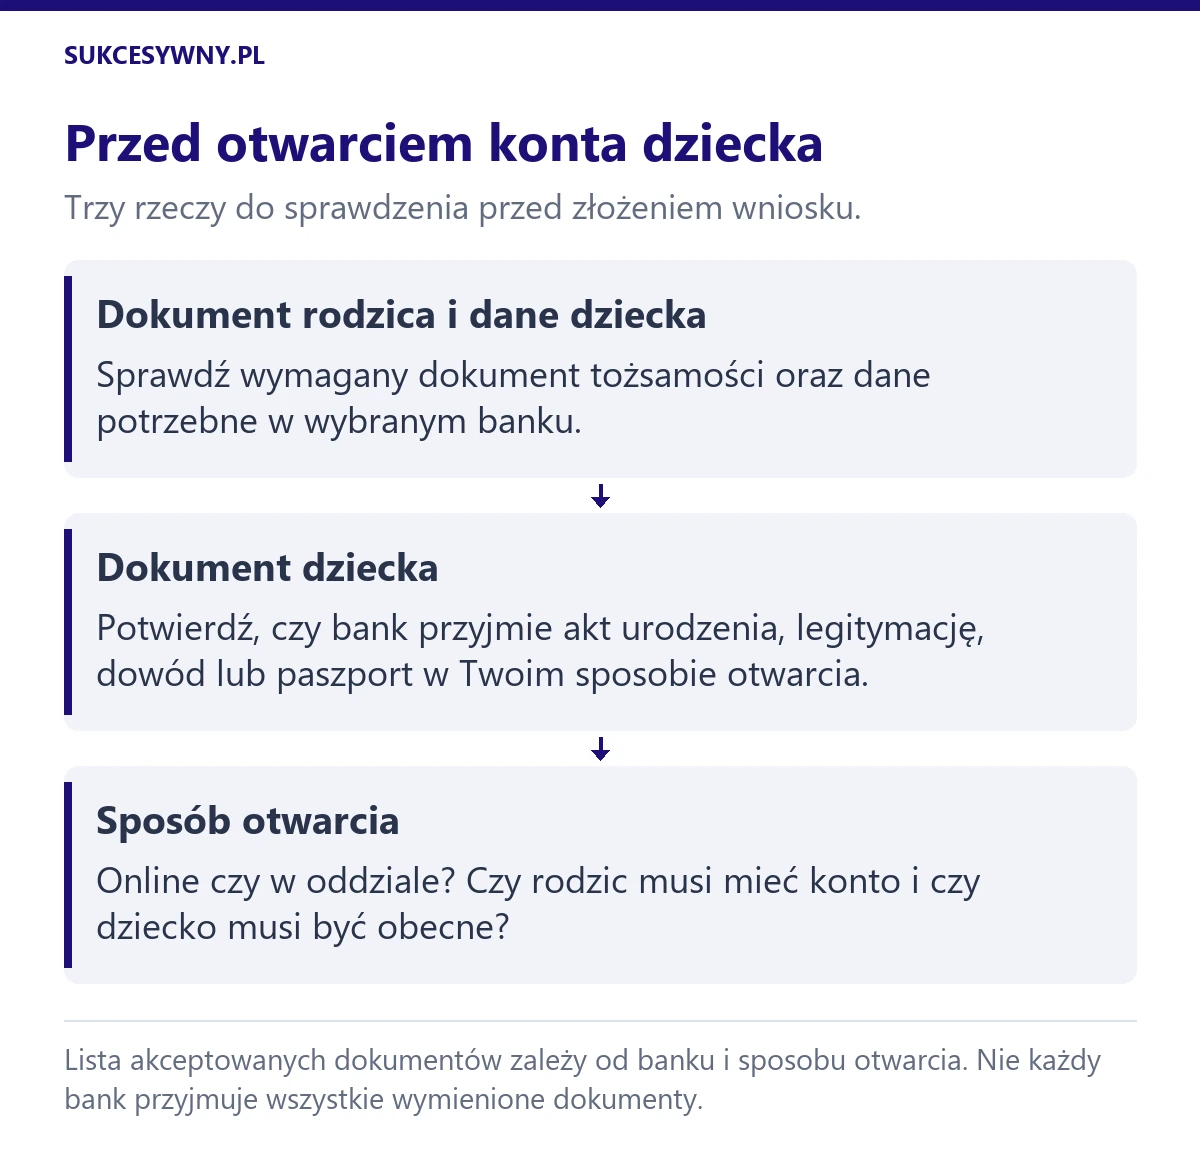
Przygotuj dokument tożsamości rodzica, dane dziecka oraz dokumenty wymagane przez wybrany bank. Nie ma jednej listy obowiązującej we wszystkich bankach. Różne mogą być także wymagania dla otwarcia przez internet i w placówce.
PKO Bank Polski
Przy otwieraniu PKO Konta Dziecka bank wskazuje dowód osobisty dziecka, paszport, legitymację szkolną albo akt urodzenia. Do oddziału rodzic powinien zabrać również swój dowód osobisty i numer PESEL dziecka. Wniosek jest dostępny także w IKO i iPKO. Dokumenty i otwarcie PKO Konta Dziecka.
ING Bank Śląski
W opisanej przez ING procedurze potrzebny jest dowód osobisty dziecka, jeżeli rodzic i dziecko mają to samo nazwisko lub jego człon. Przy różnych nazwiskach bank wymaga dodatkowo odpisu aktu urodzenia. Przy paszporcie także należy przygotować odpis aktu urodzenia. Dokumenty wymagane przez ING.
mBank
Przy eKoncie Junior mBank wymienia legitymację szkolną, dowód osobisty, paszport lub akt urodzenia dziecka. Rodzic składa wniosek po zalogowaniu do własnej bankowości. Jeżeli nie jest klientem, najpierw otwiera konto dla siebie. Otwarcie eKonta Junior.
Te przykłady pokazują, dlaczego nie warto zakładać, że sam PESEL albo sam akt urodzenia wystarczy w każdym banku.
Czy rodzic musi mieć konto w tym samym banku?
Zależy to od produktu i wybranej procedury. Szczególnie przy otwieraniu przez aplikację punktem wyjścia bywa bankowość rodzica.
W Pekao pakiet PeoPay KIDS można otworzyć w Panelu rodzica w aplikacji PeoPay lub serwisie Pekao24. Pakiet z aplikacją jest przeznaczony dla dzieci od 6 lat do ukończenia 13 lat. Otwarcie pakietu PeoPay KIDS.
Jeżeli bank wymaga również konta dorosłego, oceń koszt całego zestawu. Sprawdź opłatę za prowadzenie rachunku rodzica, kartę oraz warunki zwolnienia z opłat. Bezpłatny produkt dziecięcy nie przesądza o koszcie dodatkowych usług dla dorosłego.
Jak założyć konto dziecku przez internet?
Dokładna ścieżka zależy od banku, ale przygotowania można uporządkować w kilku krokach.
- Sprawdź wiek dziecka i dostępność produktu. Upewnij się, że oferta obejmuje jego grupę wiekową oraz potrzebne funkcje.
- Przygotuj dokumenty. Jeżeli wniosek wymaga zdjęć, zadbaj o czytelność całej strony dokumentu.
- Otwórz właściwy wniosek w swojej bankowości. Wybierz produkt dla dziecka, a nie kolejne zwykłe konto osobiste.
- Sprawdź dane przed zatwierdzeniem. Zwróć uwagę na PESEL, nazwisko, adres i dane dokumentu.
- Przeczytaj umowę i tabelę opłat. Sprawdź również, kto jest posiadaczem rachunku.
- Uruchom potrzebne usługi. Konto, karta i aplikacja mogą wymagać osobnych czynności aktywacyjnych.
- Ustaw sposób korzystania. Ustal kieszonkowe, limity i zasady kontaktu, gdy płatność nie przejdzie.
Po zakończeniu zachowaj umowę oraz potwierdzenie otwarcia. Przydadzą się przy sprawdzaniu warunków i późniejszych zmianach produktu.
Czy dziecko musi być obecne przy otwieraniu konta?
Nie należy zakładać, że każda procedura wymaga wizyty dziecka w oddziale. Banki udostępniają rodzicom również wnioski internetowe. Obecność dziecka, sposób potwierdzenia danych i ewentualne dodatkowe dokumenty trzeba sprawdzić dla konkretnej ścieżki.
Jeżeli działasz jako opiekun prawny albo sytuacja dotycząca reprezentowania dziecka jest nietypowa, przed wizytą ustal z bankiem, jakie dokumenty potwierdzające uprawnienia należy przynieść. Pozwoli to uniknąć ponownej wizyty.
Konto dziecka czy konto rodzica z kartą dla dziecka?
Przed podpisaniem umowy znajdź informację o posiadaczu rachunku.
Przykładowo eKonto Junior w mBanku jest oddzielnym kontem rodzica, do którego wydawana jest karta dla dziecka. Sama nazwa produktu nie oznacza więc, że dziecko staje się posiadaczem rachunku. Konstrukcja eKonta Junior.
Zadaj bankowi trzy pytania:
- Kto będzie wskazany w umowie jako posiadacz rachunku?
- Z jakiego salda dziecko będzie korzystać przy płatności?
- Co stanie się z rachunkiem i kartą po 13. urodzinach?
Odpowiedzi są szczególnie przydatne, jeśli planujesz odkładać większe kwoty albo korzystać z konta przez kilka lat.
Co zrobić po otwarciu konta?
Pierwsze uruchomienie potraktuj jako krótką lekcję obsługi pieniędzy.
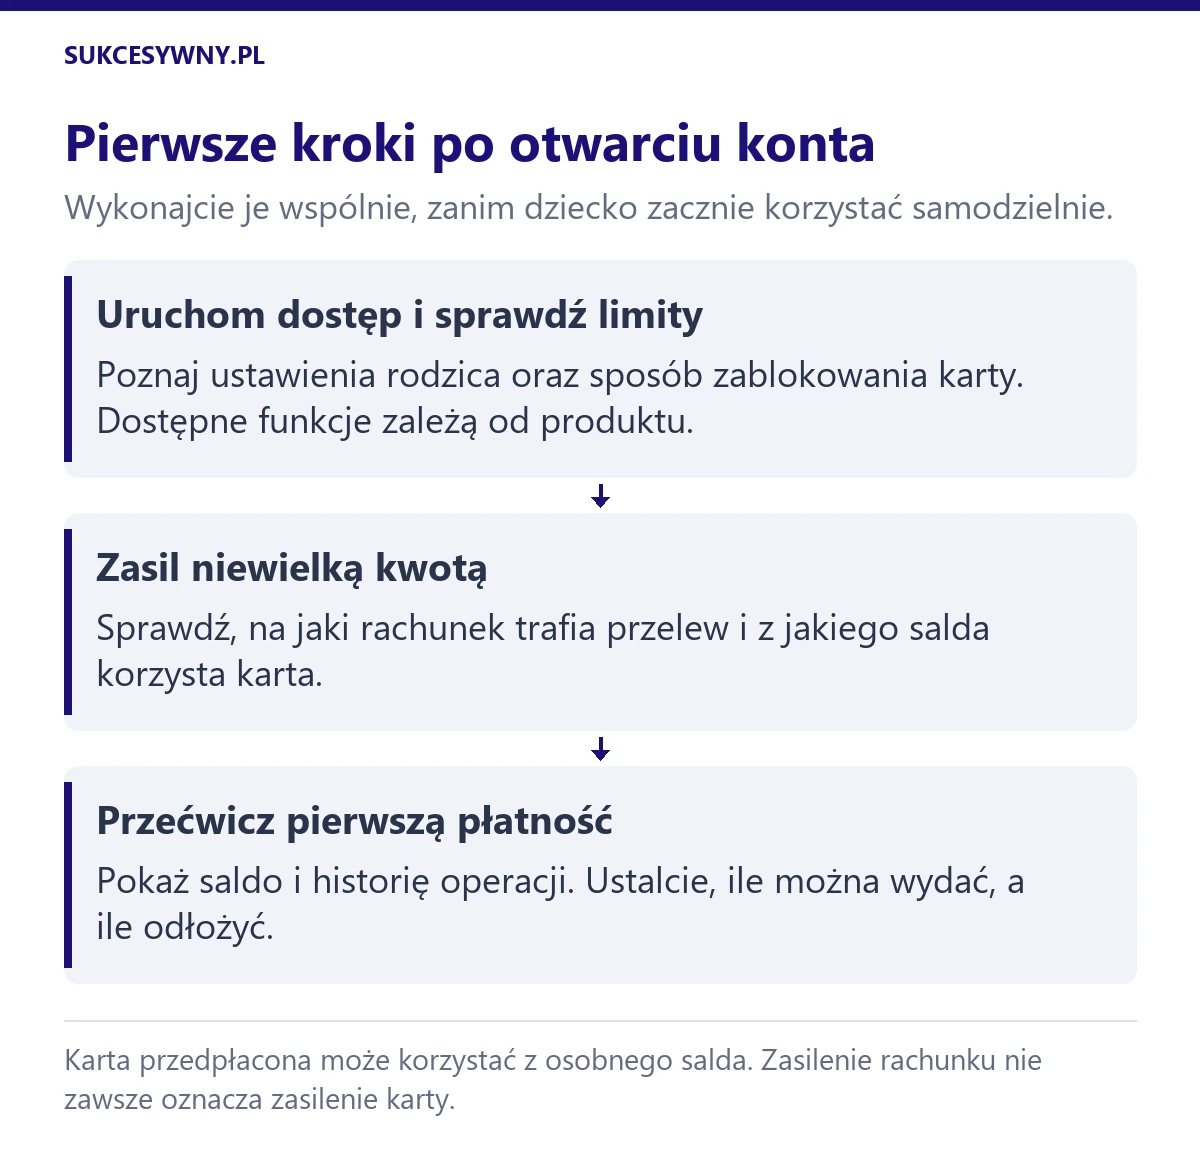
Przelej niewielką kwotę, pokaż dziecku saldo i wspólnie sprawdźcie historię po pierwszym zakupie. Wyjaśnij różnicę między pieniędzmi dostępnymi do wydania a kwotą odkładaną na konkretny cel.
Sprawdź też, gdzie rodzic zmienia limity i blokuje kartę. Warto znać te miejsca przed zgubieniem portfela, a nie dopiero w stresie. Dostępne operacje i ustawienia omawiamy w poradniku karta i płatności dziecka poniżej 13 lat.
Jeżeli zależy Ci na premii za otwarcie, przeczytaj regulamin promocji przed złożeniem wniosku. Założenie rachunku i spełnienie warunków nagrody to osobne kwestie.