Gwarancja bankowa to zobowiązanie banku do zapłaty określonej kwoty wskazanemu odbiorcy, jeżeli ten przedstawi żądanie spełniające warunki dokumentu. W biznesie zabezpiecza między innymi zapłatę za towar, wykonanie umowy, zwrot zaliczki albo wadium. Przedsiębiorca może dzięki niej spełnić wymagania kontrahenta, ale ponosi koszty i odpowiada wobec banku na zasadach ustalonych w umowie.
Najważniejsze są trzy rzeczy: co gwarancja zabezpiecza, kiedy wygasa i jak można zażądać wypłaty. Sama nazwa produktu nie wystarczy do oceny ochrony. Dwa dokumenty na identyczną kwotę mogą stawiać odbiorcy zupełnie inne wymagania.
Gwarancja bankowa: co to jest i kto w niej uczestniczy?
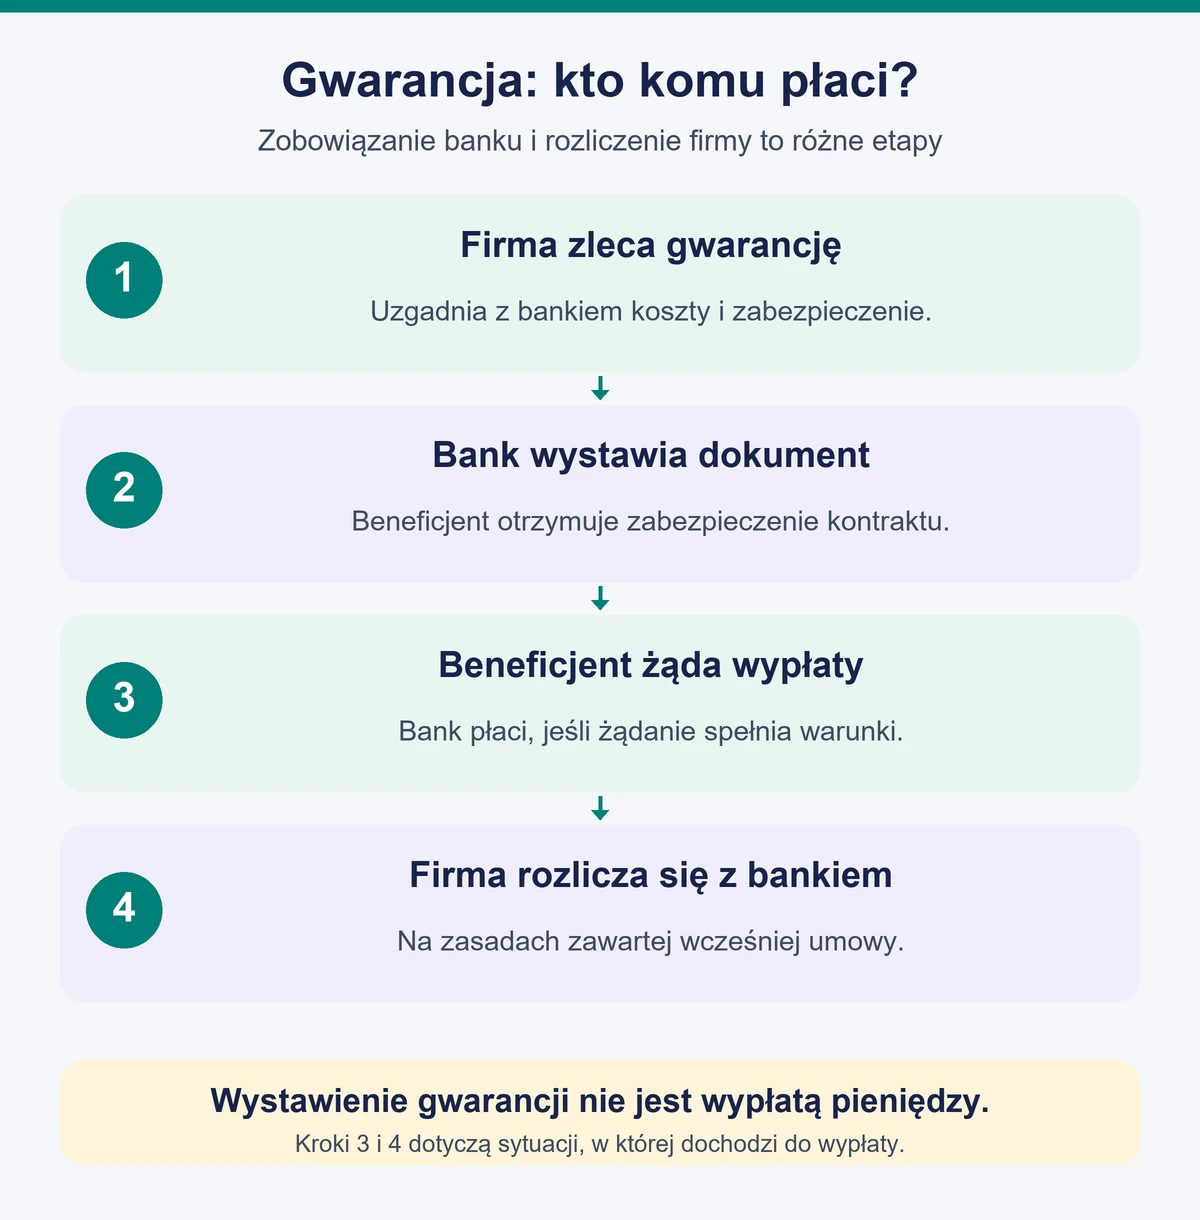
Podstawową konstrukcję opisuje art. 81 Prawa bankowego. Bank składa jednostronne zobowiązanie do świadczenia pieniężnego po spełnieniu określonych warunków. Udzielenie i potwierdzenie gwarancji wymaga formy pisemnej pod rygorem nieważności. W obrocie funkcjonują również prawidłowo podpisane dokumenty elektroniczne.
| Uczestnik | Jego rola | Przykład |
|---|---|---|
| Zleceniodawca | Wnioskuje o gwarancję, zawiera umowę z bankiem i zapewnia wymagane zabezpieczenie. | Firma remontowa, która ma wykonać kontrakt. |
| Bank, czyli gwarant | Wystawia dokument i odpowiada za wypłatę zgodnie z jego treścią. | Bank obsługujący zlecenie firmy. |
| Beneficjent | Otrzymuje zabezpieczenie i może wystąpić o pieniądze na warunkach gwarancji. | Inwestor zamawiający remont. |
Załóżmy, że wartość remontu wynosi 200 000 zł, a strony uzgodniły zabezpieczenie w wysokości 10% kontraktu. Gwarancja opiewa wtedy na 20 000 zł. Nie oznacza to wypłaty tych pieniędzy przy podpisaniu umowy ani ochrony całych 200 000 zł. To przykładowe liczby, a wysokość zabezpieczenia wynika z ustaleń stron lub właściwych przepisów.
Jeśli bank wypłaci środki inwestorowi, rozliczy się następnie ze zleceniodawcą według zawartej z nim umowy. Gwarancja nie usuwa zobowiązania przedsiębiorcy. Zmienia sposób zabezpieczenia interesu kontrahenta.
Jakie są rodzaje gwarancji bankowych?
Rodzaj gwarancji dobiera się do zdarzenia, przed którym chce zabezpieczyć się odbiorca. Dokument dotyczący jednego etapu współpracy nie musi obejmować kolejnych. Szczególnie dobrze widać to przy przetargach, realizacji robót i późniejszej odpowiedzialności za wady.
| Rodzaj | Co zabezpiecza? | Na co uważać? |
|---|---|---|
| Wadialna | Obowiązki wykonawcy związane z udziałem w postępowaniu. | Zgodność z dokumentacją przetargu i wymaganym okresem. |
| Należytego wykonania umowy | Roszczenia związane z niewykonaniem lub nieprawidłowym wykonaniem kontraktu. | Zakres naruszeń i maksymalną odpowiedzialność banku. |
| Zwrotu zaliczki | Zwrot pieniędzy przekazanych wcześniej wykonawcy. | Warunki wejścia gwarancji w życie i zmniejszania jej kwoty. |
| Usunięcia wad i usterek | Określone obowiązki w okresie po odbiorze prac. | Czy obejmuje cały wymagany okres odpowiedzialności. |
| Zapłaty | Należność za dostawę, usługę lub inne zobowiązanie pieniężne. | Które faktury, okresy i należności mieszczą się w limicie. |
Gwarancja może też zabezpieczać płatności wynikające z najmu. Wtedy właściciel lokalu i najemca powinni ustalić, czy obejmuje wyłącznie czynsz, czy również inne należności. Nie warto pozostawiać tego do domysłu na podstawie nazwy produktu.
Jak uzyskać gwarancję bankową krok po kroku?
Zacznij od wymagań kontrahenta, a nie od zamówienia gotowego dokumentu. Bank może przyjąć własny wzór albo przeanalizować projekt dostarczony przez beneficjenta. W drugim przypadku pojawiają się czasem poprawki, dodatkowa opłata lub potrzeba negocjacji.
- Uzgodnij zakres. Zapisz kwotę, walutę, beneficjenta, zabezpieczony kontrakt i wymagany termin.
- Przekaż dokumenty. Przygotuj umowę, zamówienie lub dokumentację przetargu, informacje finansowe firmy oraz propozycję zabezpieczenia.
- Poczekaj na ocenę banku. Bank sprawdzi ryzyko, dokumentację i możliwość ustanowienia zabezpieczeń.
- Zaakceptuj warunki. Porównaj całość kosztów, sposób rozliczenia po wypłacie i obowiązki informacyjne.
- Sprawdź wystawiony dokument. Zweryfikuj dane, kwotę, terminy, podpisy i sposób przekazania beneficjentowi.
W spółce istotna jest prawidłowa reprezentacja. Sama możliwość wykonywania przelewów nie zawsze oznacza uprawnienie do podpisania umowy gwarancji lub ustanowienia zabezpieczenia. Przy organizowaniu bankowości pomocny będzie również poradnik o koncie dla spółki z o.o.
Gwarancję można uzyskać dla pojedynczej transakcji albo korzystać z przyznanego limitu i wystawiać kolejne dokumenty w jego ramach. Limit bywa wygodniejszy przy regularnych przetargach. Nie zwalnia jednak z kontroli treści każdej gwarancji.
Czy bank wymaga zabezpieczenia i konta firmowego?
Bank przyjmuje na siebie ryzyko wypłaty, dlatego może wymagać zabezpieczenia swoich roszczeń wobec przedsiębiorcy. Jego rodzaj i wartość zależą od oferty, sytuacji firmy oraz transakcji. Może nim być między innymi zabezpieczenie pieniężne. Konkretne rozwiązanie trzeba uzgodnić przed wydaniem gwarancji.
Nie każda gwarancja uwalnia gotówkę. Jeśli przy kwocie 20 000 zł bank wymaga zabezpieczenia pieniężnego w tej samej wysokości, firma nadal nie może swobodnie wydawać tych środków. Korzyścią pozostaje spełnienie warunku kontrahenta, lecz płynność nie poprawia się tak jak przy gwarancji zabezpieczonej w inny sposób.
Przykładowo PKO BP wskazuje przy gwarancji własnej możliwość zastosowania odpowiedniego zabezpieczenia pieniężnego bez standardowego badania zdolności kredytowej. To wariant konkretnej oferty, a nie zasada obowiązująca w każdym banku i dla każdego klienta.
Bank może również wymagać odpowiedniego rachunku lub relacji z firmą. Jest to osobna kwestia od ogólnego pytania, czy przedsiębiorca prowadzący JDG musi mieć konto firmowe. Przepisy dotyczące rachunków nie zastępują warunków uzyskania gwarancji.
Ile kosztuje gwarancja bankowa?
Poproś o wycenę dla konkretnej kwoty, okresu, waluty i zabezpieczenia. Oprócz prowizji za udzielenie gwarancji mogą wystąpić koszty przygotowania limitu, niestandardowej treści, zmian, przedłużenia, obsługi żądania lub wypłaty. Dochodzą też możliwe koszty ustanowienia zabezpieczeń.
W taryfie korporacyjnej PKO BP obowiązującej od 1 października 2026 roku prowizja za udzielenie gwarancji wynosi od 0,5% do 2%, minimum 300 zł, za każdy rozpoczęty okres trzech miesięcy. Do tej części odsyła także taryfa dla małych i średnich przedsiębiorstw. Dokument przewiduje osobne opłaty za dodatkowe czynności. Nie jest to więc jedna cena dla każdej firmy.
Przykład: dlaczego siedem miesięcy może kosztować jak trzy okresy?
Przyjmijmy gwarancję na 200 000 zł i uzgodnioną stawkę 0,5% za każdy rozpoczęty okres trzech miesięcy. Jeden okres kosztuje 1000 zł. Przy ważności przez siedem miesięcy rozpoczynają się trzy takie okresy, więc sama ta prowizja wynosi 3000 zł.
To obliczenie przy przyjętej stawce, a nie oferta dla konkretnego klienta ani pełny koszt. Jeśli bank zaproponuje inną stawkę lub naliczy dodatkowe opłaty, wynik będzie inny. Sprawdź również, czy wcześniejsze wygaśnięcie daje prawo do zwrotu części prowizji. Nie zakładaj rozliczenia proporcjonalnie do liczby dni.
Gdy wybierasz bank do codziennych rozliczeń, możesz zacząć od rankingu kont firmowych. Dostępność i cenę gwarancji porównaj osobno. Tani rachunek nie przesądza o korzystnych warunkach finansowania handlu.
Co oznacza gwarancja na pierwsze żądanie?
W takiej konstrukcji kluczowe jest przedstawienie żądania zgodnego z dokumentem. Bank co do zasady ocenia wymagane oświadczenia i dokumenty, zamiast rozstrzygać spór o faktyczne wykonanie kontraktu. Nie oznacza to jednak, że wystarczy dowolny e-mail z prośbą o przelew.
Napis „bezwarunkowa” nie usuwa wymogów dotyczących terminu, podpisów, sposobu doręczenia i treści żądania. Z kolei dokument wymagający dodatkowego potwierdzenia naruszenia może dawać odbiorcy trudniejszą drogę do wypłaty. Dlatego analizuje się cały tekst, a nie dwa słowa w nagłówku.
W obrocie spotkasz odwołanie do reguł URDG 758. Mają zastosowanie, jeżeli gwarancja je przyjmuje, z uwzględnieniem ewentualnych zmian w jej treści. Wyjaśnienie ICC dotyczące gwarancji na żądanie opisuje ich niezależność od kontraktu podstawowego. Nie wyłącza to przepisów bezwzględnie obowiązujących ani możliwej ingerencji sądu.
Jak złożyć żądanie wypłaty z gwarancji?
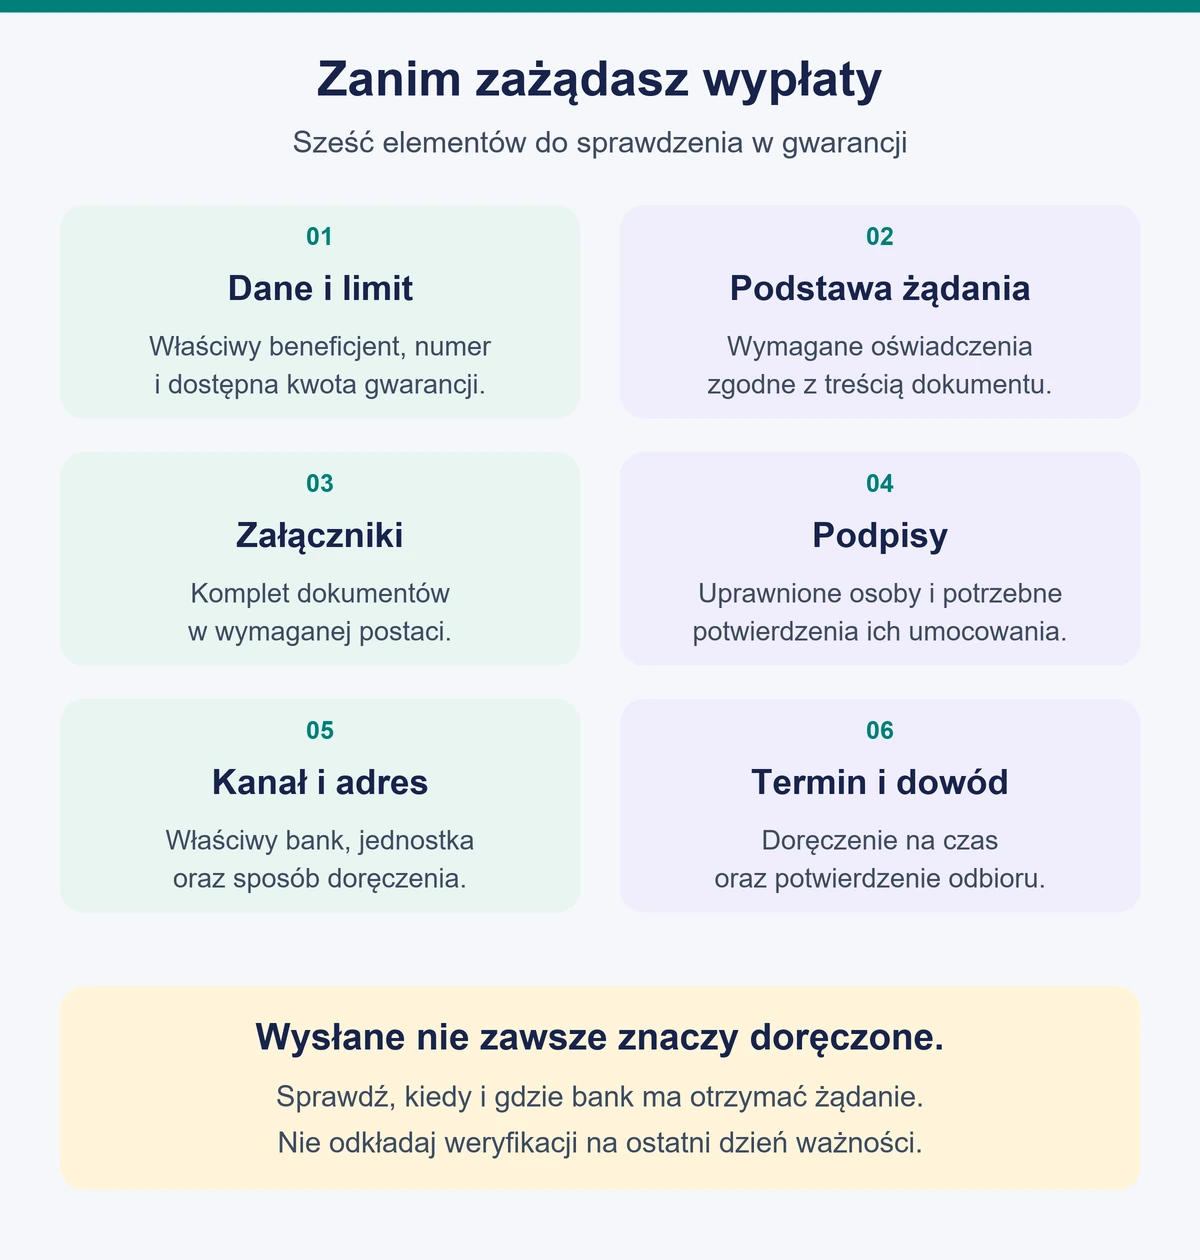
Beneficjent powinien sprawdzić procedurę od razu po otrzymaniu gwarancji. Weryfikowanie jej dopiero w ostatnim dniu ważności pozostawia mało miejsca na uzupełnienie dokumentów lub poprawienie podpisów.
- Porównaj nazwę beneficjenta, numer gwarancji oraz kwotę dostępnego zabezpieczenia.
- Sprawdź zdarzenie uprawniające do żądania i dokładne brzmienie wymaganych oświadczeń.
- Zbierz załączniki wskazane w gwarancji.
- Zapewnij podpisy uprawnionych osób oraz wymagane potwierdzenia.
- Użyj właściwego kanału i adresu doręczenia.
- Zadbaj, aby komplet dotarł w przewidzianym terminie, i zachowaj dowód.
Data wysłania nie musi być datą skutecznego przedstawienia żądania. Jeśli gwarancja wymaga doręczenia do określonej jednostki banku, samo nadanie przesyłki przed jej wygaśnięciem może nie wystarczyć. Pośredniczący bank również potrzebuje czasu na obsługę.
Przy standardowym zastosowaniu URDG 758 bank ma pięć dni roboczych następujących po dniu przedstawienia żądania na jego zbadanie. Nie jest to uniwersalny termin każdej gwarancji. Prawidłowe żądanie może zostać ocenione już po dacie wygaśnięcia, jeśli przedstawiono je na czas. Osobno trzeba sprawdzić termin samej płatności.
Gwarancja elektroniczna i wadium w przetargu
Przed złożeniem oferty sprawdź dokumentację postępowania, w tym wymagania dotyczące wadium. W zamówieniach objętych odpowiednimi przepisami Prawa zamówień publicznych gwarancję wadialną przekazuje się jako oryginał elektroniczny. Skan papierowego dokumentu nie jest automatycznie jego odpowiednikiem.
Zachowaj plik otrzymany od banku wraz z podpisami. Nie przerabiaj go w edytorze i nie zastępuj wydrukiem zapisanym ponownie jako PDF. Zweryfikuj możliwość sprawdzenia podpisów, zgodność wykonawcy i zamawiającego oraz okres ważności. Błąd, który da się poprawić w zwykłej umowie handlowej, w postępowaniu przetargowym może mieć znacznie poważniejsze skutki.
Gwarancja, kaucja i ubezpieczenie: co porównać?
Przy kaucji przedsiębiorca przekazuje pieniądze na ustalonych zasadach. Przy gwarancji kontrahent otrzymuje zobowiązanie instytucji. Jeśli bank nie wymaga pełnego zabezpieczenia gotówkowego, różnica może mieć znaczenie dla płynności firmy.
Gwarancję może wystawić także ubezpieczyciel. Nie oznacza to identycznych kosztów, warunków wypłaty czy rozliczenia ze zleceniodawcą. Najpierw potwierdź, jakie formy zabezpieczenia akceptuje kontrahent lub dokumentacja postępowania. Następnie porównaj projekty dokumentów i pełne koszty, nie samą prowizję.
Jako odbiorca sprawdź także, czy dokument rzeczywiście pochodzi od wskazanego banku. W razie wątpliwości korzystaj z kontaktu znalezionego niezależnie na oficjalnej stronie instytucji. Nie opieraj weryfikacji wyłącznie na numerze telefonu podanym w przesłanym pliku. Autentyczność dokumentu i korzystne warunki wypłaty to dwie odrębne sprawy.
Najczęstsze pytania o gwarancję bankową
Czy gwarancja bankowa oznacza ochronę BFG?
Nie. Gwarancja opisana w tym poradniku zabezpiecza określone zobowiązanie i jest wystawiana na rzecz beneficjenta. System Bankowego Funduszu Gwarancyjnego służy ochronie objętych nim depozytów. Sama gwarancja handlowa nie staje się depozytem chronionym przez BFG.
Czy gwarancja BGK de minimis działa tak samo?
To inny konkretny cel zastosowania gwarancji: zabezpieczenie spłaty finansowania przedsiębiorcy w ramach programu. Nie należy utożsamiać jej z gwarancją wykonania kontraktu ani z dotacją wypłacaną firmie. Właściwe warunki wynikają z danego programu i umowy kredytowej.
Czy gwarancję można przedłużyć?
Można wystąpić do banku o zmianę, ale nie dzieje się to automatycznie po przedłużeniu kontraktu. Potrzebna jest akceptacja banku i spełnienie wymogów dotyczących zmiany dokumentu. Ustal nowy termin odpowiednio wcześnie, tak aby nie powstała luka w zabezpieczeniu.
Czy zakończenie prac automatycznie zwalnia zabezpieczenie?
Niekoniecznie. Odbiór prac, wygaśnięcie gwarancji i zwolnienie zabezpieczenia złożonego bankowi mogą następować w różnych momentach. Sprawdź dokument gwarancji oraz umowę z bankiem. Jeżeli chcesz zakończyć ochronę wcześniej, ustal wymagany sposób zwolnienia banku przez beneficjenta. Samo przekonanie zleceniodawcy, że kontrakt jest już rozliczony, nie zastępuje tej procedury.
Ile trwa uzyskanie gwarancji?
Nie ma jednego terminu dla wszystkich banków. Znaczenie mają kompletność dokumentów, decyzja dotycząca ryzyka, zabezpieczenia oraz akceptacja wzoru. Pierwsza gwarancja może wymagać więcej formalności niż kolejna wystawiana z gotowego limitu. Przy przetargu potwierdź realny termin realizacji, zanim zbliży się koniec składania ofert.
Czy bank zagraniczny może uczestniczyć w gwarancji?
Tak. Trzeba jednak odróżnić przekazanie i sprawdzenie autentyczności dokumentu, czyli awizowanie, od dodania własnego zobowiązania do zapłaty. Samo pośrednictwo nie oznacza, że drugi bank gwarantuje wypłatę. Podobnie komunikat bankowy dotyczący gwarancji nie jest tym samym co przelew SWIFT. Odpowiedzialność uczestników wynika z dokumentów transakcji.
Co sprawdzić przed podpisaniem umowy z bankiem?
Poproś o końcowy projekt gwarancji, zestawienie opłat i zasady zwolnienia zabezpieczenia. Ustal też sposób rozliczenia z bankiem po wypłacie. Dobra gwarancja powinna odpowiadać rzeczywistemu kontraktowi, a firma powinna znać zarówno koszt wystawienia, jak i konsekwencje uruchomienia zabezpieczenia.