BLIK Płacę Później pozwala opłacić zakupy z przyznanego limitu i rozliczyć je w ciągu 30 dni. Nie wystarczy jednak, że sklep przyjmuje zwykłego BLIKA. Potrzebna jest odpowiednia metoda płatności, obsługiwany bank i zgoda na finansowanie. Różnice między bankami mają znaczenie także później: w Millennium spłatę zlecasz samodzielnie, a PKO BP przewiduje automatyczne pobranie pieniędzy.
Najważniejsza rzecz przy zwrocie zakupów: oddanie towaru i otrzymanie pieniędzy na konto nie oznacza automatycznie spłacenia zobowiązania. Zanim uznasz sprawę za zamkniętą, sprawdź osobno historię rachunku i status płatności odroczonej.
Jak działa BLIK Płacę Później?
Podczas zakupów wybierasz finansowanie zamiast natychmiastowego wydania własnych pieniędzy. Sklep otrzymuje zapłatę, a Ty rozliczasz należność z kredytodawcą. Kod BLIK służy do rozpoczęcia procesu, ale sama znajomość kodu nie zastępuje zawarcia umowy i zatwierdzenia operacji w aplikacji.
To produkt kredytowy. Otrzymujesz limit odnawialny, którego wysokość zależy od oceny Twojej zdolności kredytowej. Maksymalna oferowana kwota wynosi 4000 zł, lecz decyzja może przewidywać mniej albo odmowę. Limit nie jest premią, saldem konta ani pieniędzmi do dowolnego przelania znajomemu.
Warto od razu rozdzielić trzy pojęcia:
- BLIK to system płatności. Przy typowym zakupie pieniądze wychodzą z rachunku wskazanego w aplikacji.
- BLIK Płacę Później to metoda płatności dostępna u uczestniczących sprzedawców, powiązana z finansowaniem.
- PKO Płacę później to produkt PKO BP, którym klient tego banku może sfinansować zakup także po wybraniu metody BLIK Płacę Później.
Wspólna nazwa na ekranie sklepu nie oznacza więc identycznej umowy u każdego klienta. Szersze różnice między usługami tego typu opisujemy w poradniku o płatnościach odroczonych, kosztach i zasadach spłaty.
W jakich bankach działa BLIK Płacę Później?
Usługę znajdziesz w Banku Millennium, VeloBanku, PKO BP oraz uczestniczących bankach Spółdzielczej Grupy Bankowej. O tym, kto udziela finansowania, decyduje aplikacja, z której pochodzi kod.
| Bank i aplikacja | Kredytodawca | Gdzie szukać obsługi zobowiązania |
|---|---|---|
| Bank Millennium | Polski Standard Płatności, czyli PSP | Panel BLIK Płacę Później w aplikacji banku |
| VeloBank | PSP | Panel BLIK Płacę Później w aplikacji VeloBank |
| Uczestniczące banki SGB | PSP | Panel usługi w SGB Mobile |
| PKO BP i aplikacja IKO | PKO Bank Polski | PKO Płacę później w IKO |
Takie rozróżnienie wskazuje oficjalna strona BLIK Płacę Później. Przy SGB sprawdź dostępność dla konkretnego banku spółdzielczego. Grupa publikuje osobny wykaz instytucji udostępniających odroczenie. Sama obecność zwykłego BLIKA w aplikacji nie przesądza o dostępie do finansowania.
Gdzie można płacić? Sklepy i płatności online
Szukaj pełnej nazwy BLIK Płacę Później podczas finalizacji zamówienia. Na liście operatora znajdują się między innymi RTV Euro AGD, Reserved, Hebe i MediaMarkt. Dostępność dla konkretnego koszyka potwierdza jednak ekran płatności. Lista partnerów nie jest obietnicą, że odroczenie zadziała przy dowolnym zakupie lub w każdym kanale sprzedaży danej marki.
Czasem odpowiednia opcja pojawia się dopiero po przejściu do operatora płatności, a nie bezpośrednio na pierwszej stronie koszyka. Sprawdź pełną listę metod, zanim uznasz, że sklep jej nie oferuje. Zwykły przycisk BLIK i osobna usługa odroczenia mogą występować obok siebie.
BLIK Płacę Później jest metodą przeznaczoną do zakupów internetowych. Inaczej wygląda zakres produktu PKO Płacę później, który może obsługiwać także zakupy stacjonarne opłacane kodem BLIK. Nie należy przenosić tej funkcji PKO na klientów innych banków.
Jaka jest minimalna kwota zakupu?
Informacje publiczne nie są w tym punkcie całkowicie spójne. Centralna strona BLIKA podaje 30 zł, natomiast FAQ Banku Millennium wskazuje 50 zł. Przy małym koszyku sprawdź komunikat dla swojej aplikacji. Nie warto dokładać niepotrzebnego produktu tylko po to, aby uruchomić finansowanie.
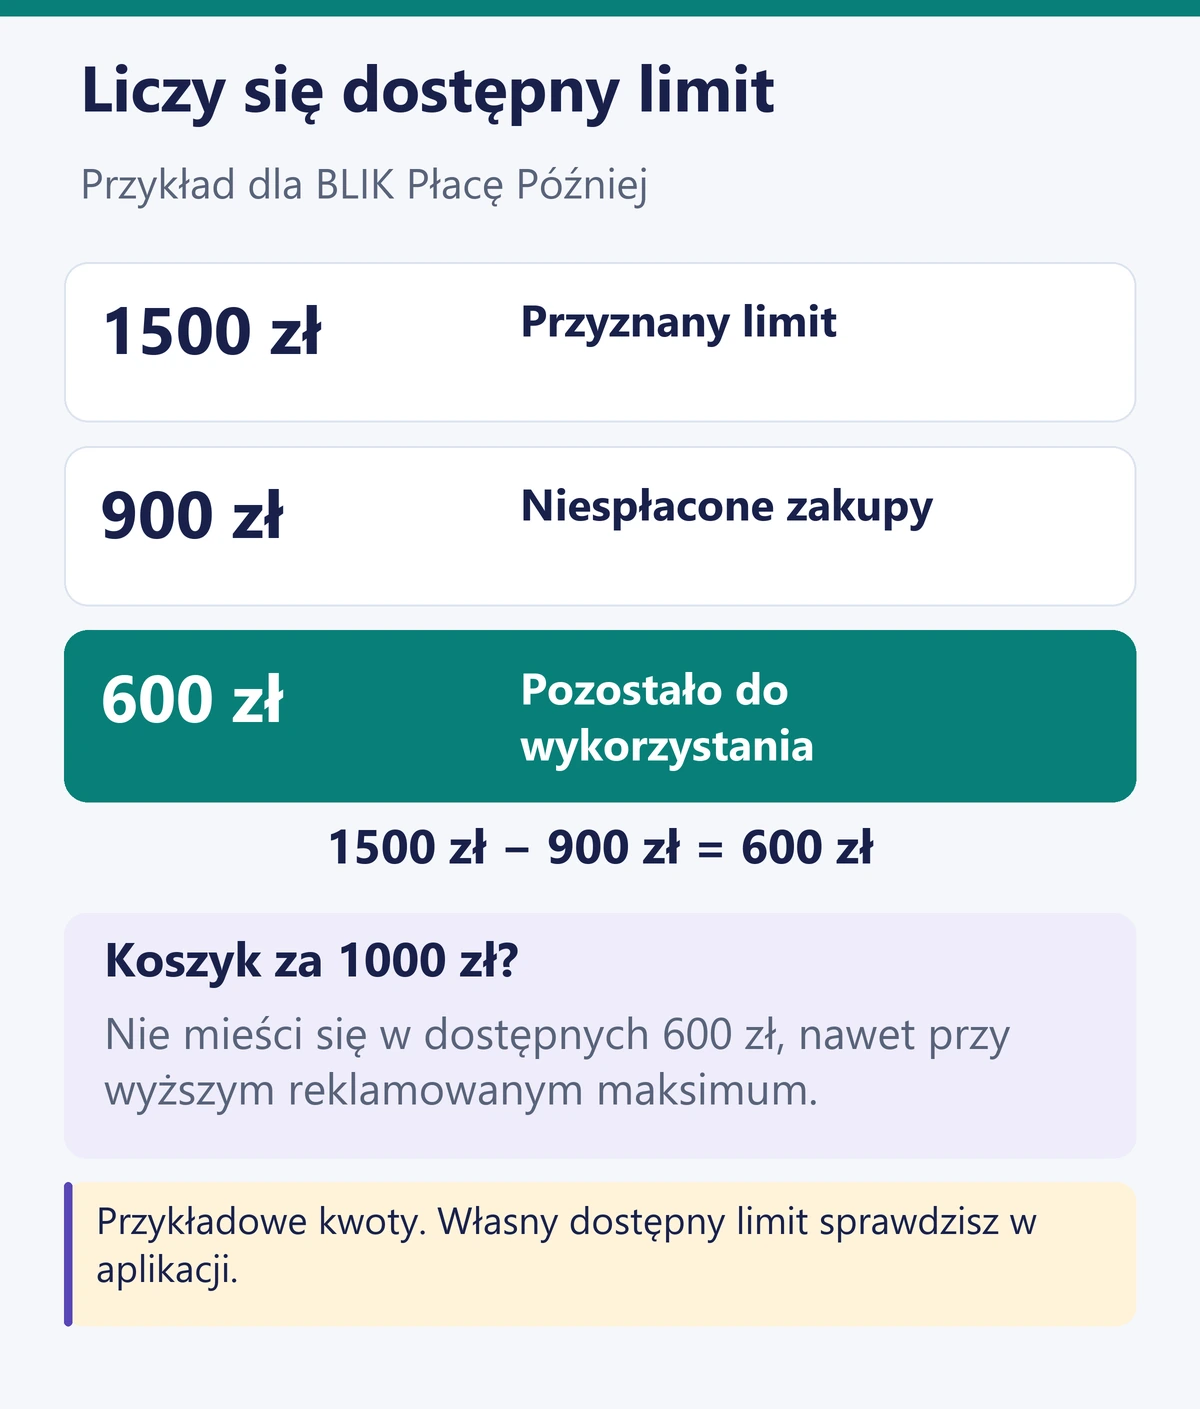
Górną granicę wyznacza dostępna część Twojego limitu. Przykładowo przy limicie 1500 zł i niespłaconych zakupach za 900 zł pozostaje 600 zł. Reklamowane maksimum 4000 zł nie pozwoli wtedy opłacić koszyka za 1000 zł.
Jak włączyć usługę i zapłacić za pierwsze zakupy?
- Wybierz właściwą metodę w sklepie. Upewnij się, że chodzi o BLIK Płacę Później, oraz sprawdź łączną kwotę zamówienia.
- Wygeneruj kod w aplikacji obsługiwanego banku. Wpisz go w formularzu płatności. Korzystaj z kodu ze swojego telefonu i własnego konta.
- Przejdź przez aktywację finansowania, jeżeli jest potrzebna. Odczytaj nazwę kredytodawcy, limit, warunki spłaty i wymagane oświadczenia. Zapisz otrzymane dokumenty.
- Sprawdź decyzję i zatwierdź zakup w aplikacji. Sam wybór metody na stronie sklepu nie jest jeszcze potwierdzeniem przyznania pieniędzy.
- Otwórz szczegóły nowego zobowiązania. Sprawdź kwotę i konkretną datę wymagalności. Wpisz ją do swojego kalendarza wydatków.
Przy kolejnych zakupach korzystasz z istniejącej umowy i dostępnego limitu. Za każdym razem przeczytaj ekran akceptacji. Operator dopuszcza przejście do zwykłej płatności BLIK, jeżeli finansowanie nie jest dostępne. Pieniądze mogą wtedy zostać pobrane od razu ze wskazanego rachunku.
Najprostsza kontrola po zakupie obejmuje dwa miejsca: zamówienie w sklepie powinno mieć poprawny status, a panel finansowania powinien pokazywać odpowiednią transakcję. Jeśli jedno potwierdzenie nie zgadza się z drugim, najpierw wyjaśnij rozbieżność. Ponowne opłacenie tego samego zamówienia może tylko utrudnić rozliczenie.
Jak spłacić BLIK Płacę Później?
Millennium i VeloBank: zleć spłatę w aplikacji
W aplikacji Millennium otwórz skrót BLIK, następnie BLIK Płacę Później, wybierz płatność i użyj opcji „Spłać teraz”. Bank wyraźnie informuje, że nie pobierze spłaty automatycznie. Samo pozostawienie pieniędzy na koncie nie wystarczy.
VeloBank również prowadzi do panelu przez ikonę BLIK. Otwierasz zobowiązanie, zlecasz jego rozliczenie i zatwierdzasz dyspozycję. Bank przewiduje przypomnienie przed terminem, ale własny kalendarz pozwala uniknąć zależności od powiadomienia. Po operacji sprawdź potwierdzenie i dostępny limit.
W SGB Mobile zobowiązania znajdziesz w panelu BLIK Płacę Później. Kieruj się instrukcją i terminem widocznym przy transakcji. Nie zakładaj automatycznego pobrania tylko dlatego, że znasz taką funkcję z innego banku.
PKO BP: automatyczne pobranie z rachunku
PKO Płacę później przewiduje automatyczną spłatę z powiązanego konta w terminie. Musisz zapewnić wystarczającą kwotę. Możesz też rozliczyć zakup wcześniej po jego zaksięgowaniu. Zasady zwykłych płatności i ustawienia aplikacji opisujemy osobno w poradniku BLIK w PKO BP i IKO.
Przy kilku zakupach sprawdź datę każdego z nich. Nie zakładaj, że wszystkie zostaną rozliczone w dniu wypłaty wynagrodzenia albo ostatniego dnia miesiąca. Spłata jednego zakupu nie zamyka pozostałych zobowiązań.
Zwrot towaru a spłata. Przykład rozliczenia
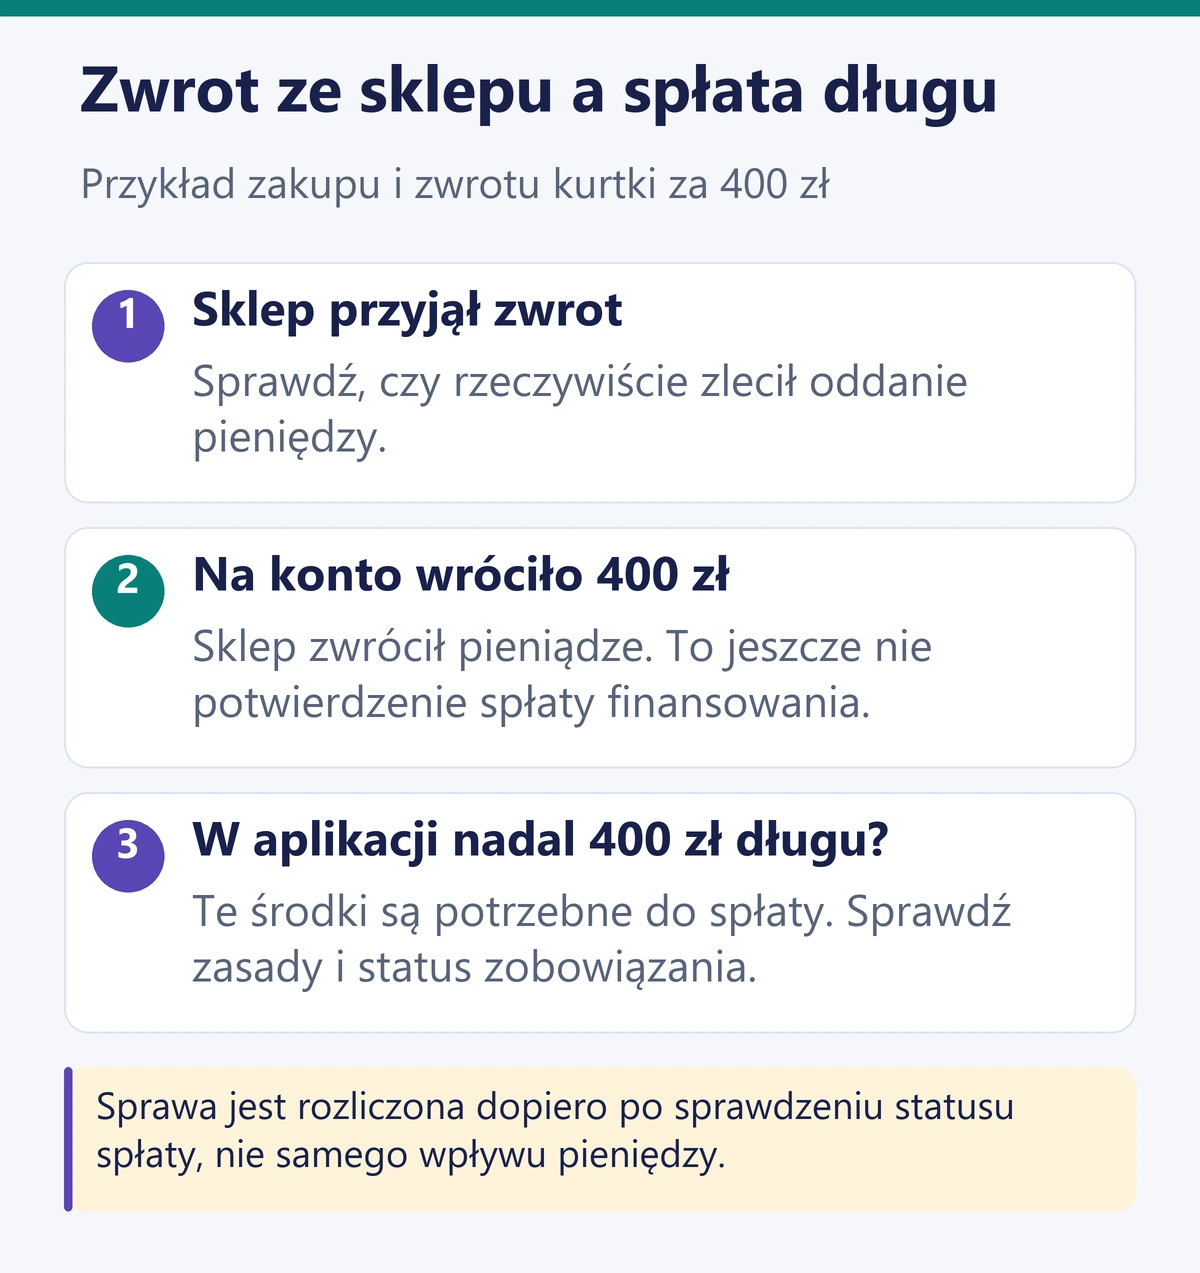
Załóżmy, że kupujesz kurtkę za 400 zł, a po przymierzeniu odsyłasz ją do sklepu. Sprzedawca uznaje zwrot i 400 zł pojawia się na Twoim rachunku. Jeśli panel odroczenia nadal pokazuje 400 zł do spłaty, nie masz dodatkowych pieniędzy do wykorzystania. Masz środki potrzebne do zamknięcia tego zakupu.
To dwa oddzielne rozliczenia: sklep oddaje pieniądze za towar, a kredytodawca oczekuje spłaty finansowania. Najbezpieczniej sprawdzić kolejno:
- Czy sklep tylko przyjął zgłoszenie, czy rzeczywiście zlecił zwrot pieniędzy?
- Czy przelew pojawił się na rachunku i zgadza się jego kwota?
- Czy zobowiązanie w aplikacji ma już status spłaconego?
Przy częściowym zwrocie rozdziel kwoty równie dokładnie. Koszyk za 600 zł i zwrot jednego produktu za 200 zł nie oznaczają, że wystarczy samodzielnie wpisać 400 zł w dowolnym miejscu. Sprawdź pełne saldo i sposób spłaty przewidziany przez usługę. Zwrócone 200 zł może pomóc uregulować pierwotne zobowiązanie, ale nie stanowi dowodu jego automatycznego pomniejszenia.
Jeżeli zwrot przeciąga się poza termin płatności, skontaktuj się ze sklepem i kredytodawcą. Nie traktuj samego nadania paczki jako zgody na opóźnienie spłaty. Zachowaj potwierdzenie zwrotu, numer zamówienia, datę zakupu i korespondencję.
Koszty, raty i spóźnienie ze spłatą
Terminowo rozliczony zakup nie powoduje dodatkowego kosztu finansowania w opisywanej usłudze. Dla przykładowych zakupów za 250 zł oznacza to spłatę 250 zł. Oddzielnie mogą występować koszty samego zamówienia, takie jak dostawa, oraz opłaty za konto wynikające z jego taryfy.
Nie zakładaj możliwości późniejszego podzielenia należności na raty. BLIK informuje, że BLIK Płacę Później nie oferuje obecnie płatności ratalnych. Inny kafelek z ratami w tym samym sklepie może prowadzić do odrębnej usługi i innej umowy.
Po przekroczeniu terminu mogą pojawić się odsetki. Ich zasady sprawdź w dokumentach swojego kredytodawcy. Promocyjne hasło o darmowym odroczeniu nie oznacza bezkosztowego pozostawienia długu na dowolnie długi czas.
Jeśli widzisz, że zabraknie pieniędzy, skontaktuj się z dostawcą finansowania przed terminem i zapytaj o dostępne rozwiązanie. Nie zakładaj, że wysłanie wiadomości samo przesunie datę płatności. Potrzebujesz konkretnego potwierdzenia dotyczącego swojej umowy.
Czy BLIK Płacę Później jest widoczny w BIK?
Finansowanie podlega ocenie kredytowej, a informacje o zobowiązaniach są przekazywane do BIK. Raport BIK zawiera także sekcję zakupów z odroczoną płatnością. Brak odsetek przy terminowej spłacie nie oznacza, że produkt pozostaje poza systemem informacji kredytowej.
Nie ma podstaw, żeby obiecywać poprawę oceny punktowej przez robienie takich zakupów. Przy badaniu wniosku kredytowego znaczenie mają między innymi posiadane zobowiązania i sposób ich obsługi, a decyzję podejmuje dana instytucja. Jeżeli planujesz większy kredyt, przedstaw doradcy pełny obraz swoich limitów i płatności.
Dlaczego usługa nie działa albo odrzuca zakup?
Najpierw ustal, na którym etapie pojawia się problem. Brak metody w sklepie, odmowa kredytowa i nieudana autoryzacja to różne sytuacje.
| Problem | Co sprawdzić |
|---|---|
| Jest zwykły BLIK, ale nie ma odroczenia | Czy sklep udostępnia dokładnie BLIK Płacę Później dla tego zamówienia |
| Kwota koszyka nie mieści się w limicie | Dostępną część limitu po uwzględnieniu wcześniejszych zakupów |
| Aplikacja odmawia aktywacji | Treść decyzji, dane klienta i wymagania konkretnego banku |
| Pokazuje się od razu obciążenie konta | Czy ostatecznie zatwierdzono zwykłego BLIKA zamiast finansowania |
| Przycisk spłaty jeszcze nie działa | Status księgowania transakcji i komunikat przy zobowiązaniu |
Millennium wskazuje dodatkowo ograniczenia związane między innymi z rachunkiem wspólnym lub firmowym, dokumentem tożsamości oraz powiązaniem internetowych płatności BLIK z kartą kredytową. To wymagania tego banku, a nie uniwersalna lista dla wszystkich aplikacji.
Zastrzeżony numer PESEL może zatrzymać zawarcie umowy finansowania. Ewentualną zmianę wykonuj samodzielnie w oficjalnym kanale, tylko przy własnym, zamierzonym wniosku. Więcej o zakresie zabezpieczenia znajdziesz w poradniku zastrzeżenie PESEL a czynności w banku.
Jak zrezygnować i zamknąć sprawę bez pozostawionego długu?
W Millennium dyspozycję rezygnacji możesz przesłać do PSP przez pomoc i kontakt w panelu usługi. Dokładną ścieżkę opisuje FAQ Banku Millennium. Dla pozostałych aplikacji sprawdź kanał wskazany w swojej umowie.
Przed zamknięciem zachowaj historię zakupów i potwierdzenia spłat. Poproś o potwierdzenie wykonania dyspozycji oraz sprawdź, czy pozostała jakakolwiek kwota do rozliczenia. Usunięcie aplikacji, zablokowanie powiadomień lub zaprzestanie zakupów nie jest potwierdzeniem zakończenia umowy.
Przy korzystaniu z usługi weryfikuj kwotę, sklep i rodzaj operacji w aplikacji. Nie przekazuj kodu osobie, która obiecuje w ten sposób przyjąć zwrot albo anulować zadłużenie. Status spłaty sprawdzaj po samodzielnym otwarciu bankowości, a nie przez przypadkowy link z wiadomości.