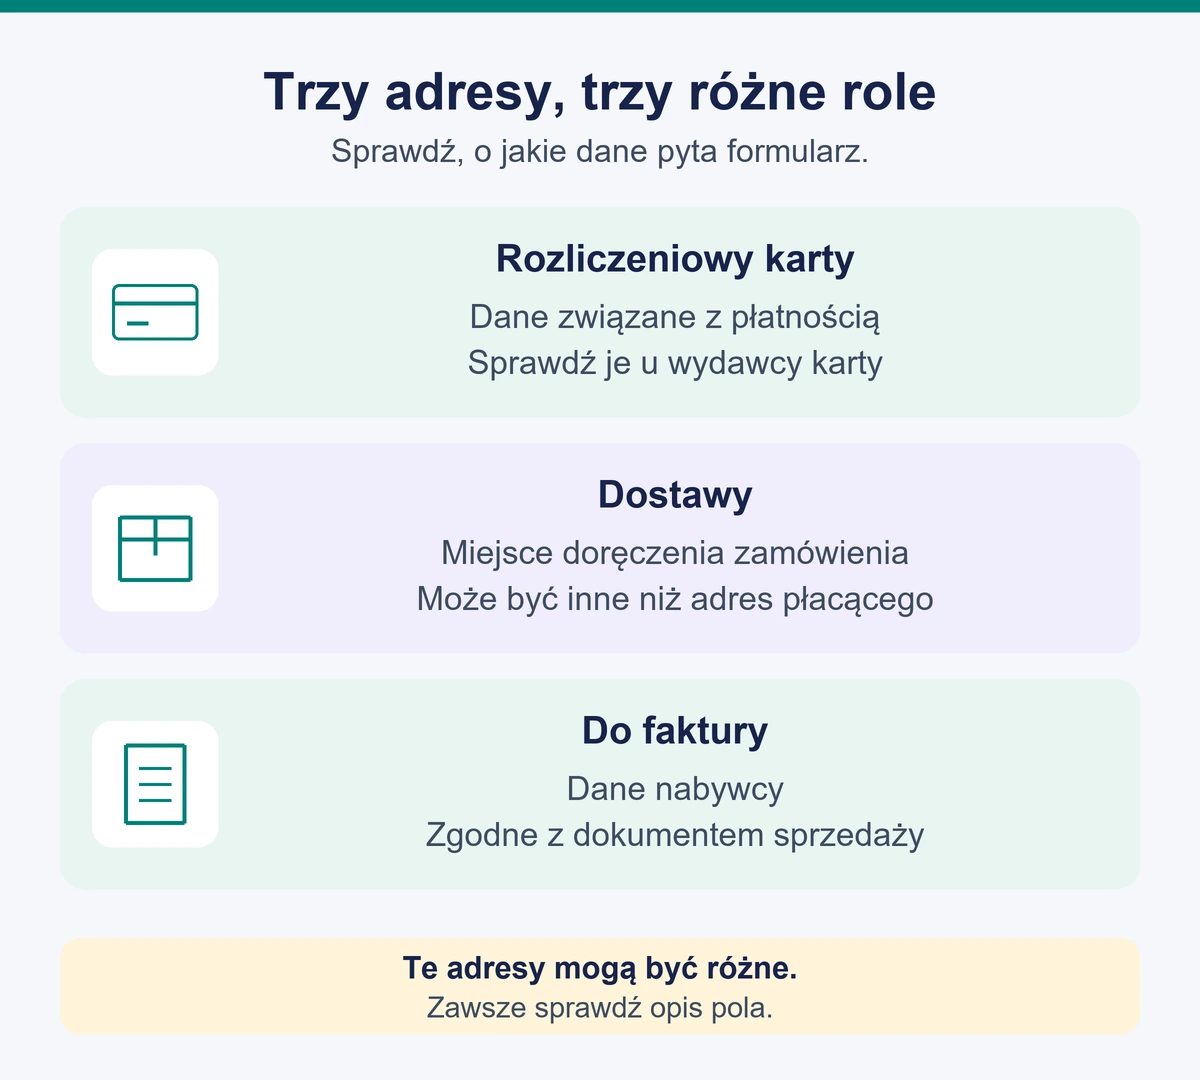
Adres rozliczeniowy to adres osoby lub firmy związanej z płatnością. Przy formularzu karty wpisujesz zwykle dane jej posiadacza, zgodne z informacjami u wydawcy karty. Nie wpisujesz adresu siedziby banku, numeru rachunku ani automatycznie miejsca, do którego ma dotrzeć paczka. Jeśli formularz dotyczy faktury, podajesz dane nabywcy zgodnie z opisem pól.
Najwięcej pomyłek powoduje to, że sklepy używają podobnych nazw dla różnych danych. „Billing address”, „adres do faktury” i „adres dostawy” mogą znajdować się obok siebie, ale nie zawsze oznaczają to samo. Poniżej sprawdzisz, jak rozpoznać właściwe pole i co zrobić, gdy poprawny adres nie przechodzi.
Co to jest adres rozliczeniowy i po co podaje się go przy płatności?
W internetowym formularzu płatności adres rozliczeniowy pomaga opisać, kto dokonuje rozliczenia. Zależnie od sklepu może być wykorzystywany do obsługi płatności, dokumentów sprzedaży albo kontroli bezpieczeństwa. Nie każdy sprzedawca zbiera cały adres. Czasem zobaczysz tylko kraj i kod pocztowy, a czasem również ulicę, numer domu oraz miejscowość.
Samo pojawienie się takiego pola nie oznacza, że ktoś wyśle pod wskazany adres papierowy rachunek. Przy zakupie dostępu do aplikacji czy abonamentu również mogą być potrzebne dane rozliczeniowe, mimo że nic nie jest wysyłane kurierem. Ich podanie nie oznacza też automatycznie zgody na kolejne, cykliczne obciążenia. Zakres płatności sprawdzasz osobno w warunkach zamówienia.
Spójrz, w jakim miejscu formularza znajduje się pytanie. Jeśli obok numeru karty, jej daty ważności i kodu zabezpieczającego, chodzi przede wszystkim o dane związane z tą metodą zapłaty. Jeżeli obok nazwy firmy oraz NIP, prawdopodobnie uzupełniasz dane nabywcy. Więcej o przebiegu samej transakcji przeczytasz w poradniku dotyczącym płatności przez PayU.
Adres rozliczeniowy, dostawy i do faktury. Jak je odróżnić?
| Pole | Do czego służy? | Przykład |
|---|---|---|
| Adres rozliczeniowy karty | Identyfikuje dane adresowe związane z używaną kartą. | Płacisz własną kartą i podajesz właściwy adres jej posiadacza. |
| Adres dostawy | Wskazuje, dokąd ma dotrzeć zamówienie. | Zamawiasz prezent do domu rodziców albo przesyłkę do punktu odbioru. |
| Dane do faktury | Opisują nabywcę na dokumencie sprzedaży. | Przy zakupie firmowym uzupełniasz nazwę, adres i wymagane dane firmy. |
Te adresy mogą być identyczne, ale nie muszą. Kupując prezent i płacąc własną kartą, nie zmieniasz adresu rozliczeniowego na adres obdarowanej osoby tylko dlatego, że tam pojedzie paczka. Wybierasz odrębny adres dostawy, jeśli sklep daje taką możliwość.
Podobnie przy zakupie firmowym: dane posiadacza karty i dane nabywcy na fakturze to dwa różne zagadnienia. Jeżeli formularz sklepu łączy je w jedno pole, a potrzebujesz innych danych, wyjaśnij to ze sprzedawcą przed zapłatą. Nie zakładaj, że wpisanie NIP w dowolne miejsce zapewni prawidłową fakturę.
Co wpisać w poszczególnych polach? Polski adres w zagranicznym formularzu
Poniższa tabela pokazuje fikcyjne dane użyte wyłącznie jako przykład. Nazwy pól mogą się różnić między sklepami. Wybierz najpierw prawidłowy kraj, bo od niego często zależą format kodu i dostępność pozostałych pól.
| Nazwa pola | Co wpisujesz? | Przykładowy zapis |
|---|---|---|
| Full name / Cardholder name | Imię i nazwisko właściwe dla posiadacza karty. | Anna Nowak |
| Country / Country or region | Kraj adresu rozliczeniowego. | Poland / Polska |
| Address line 1 / Street address | Ulicę i numer domu, ewentualnie także lokalu, jeśli formularz nie rozdziela tych danych. | ul. Przykładowa 12 |
| Address line 2 / Apartment / Suite | Dodatkowe informacje, np. numer mieszkania. Pole opcjonalne możesz pozostawić puste. | lok. 8 |
| City / Town | Miejscowość przypisaną do adresu. | Warszawa |
| ZIP / Postal code / Postcode | Kod pocztowy adresu rozliczeniowego. | 00-001 |
| State / Province / Region | Region zgodnie z instrukcją formularza, jeśli pole jest wymagane dla wybranego kraju. | Województwo mazowieckie |
Address line 2 nie oznacza drugiego adresu. Nie wpisujesz tam adresu banku, miejsca pracy ani powtórzenia całej pierwszej linijki. Jeśli numer mieszkania jest już częścią pierwszego wiersza i formularz nie wymaga drugiego, nie trzeba go zapełniać.
Przy kodzie pocztowym stosuj format przyjmowany przez formularz. Jeżeli po wybraniu Polski pole nadal wymaga amerykańskiego stanu, możliwy jest błąd strony lub ograniczenie obsługiwanych krajów. Nie wybieraj przypadkowego stanu i nie wymyślaj zagranicznego adresu, żeby przejść dalej. Sprawdź zasady sklepu albo skontaktuj się z jego obsługą.
Polskie znaki wpisuj normalnie, jeśli pole je obsługuje. Gdy formularz zgłasza błąd znaków, zastosuj wskazany przez niego sposób zapisu. To samo dotyczy osobnego pola numeru budynku: jeśli istnieje, nie duplikuj numeru w kilku miejscach. Po autouzupełnieniu przeczytaj całość, bo przeglądarka może wkleić dawny adres lub dane innej osoby.
Gdzie sprawdzić adres rozliczeniowy karty?
Najpierw zajrzyj do danych osobowych lub kontaktowych w bankowości internetowej, ewentualnie do wyciągu z rachunku lub karty. Nazwy sekcji różnią się między bankami. Jeśli widzisz kilka adresów, np. zamieszkania i korespondencyjny, a nie wiesz, którego bank używa dla karty, zapytaj o to przez oficjalny kanał obsługi.
Nie szukaj adresu na samym plastiku. Numer karty, imię i nazwisko czy data ważności nie informują, jakie dane adresowe ma zapisane bank. Również adres placówki, w której otwarto konto, nie jest adresem rozliczeniowym klienta.
Przykładowo PayPal przy problemie z powiązaniem karty zaleca porównanie adresu z wyciągiem i kontakt z wydawcą, jeśli dane są poprawne. Wskazuje również, że aktualizacja po przeprowadzce może wymagać czasu. To instrukcja dla tej usługi, a nie gwarancja identycznego sprawdzania adresów w każdym sklepie.
Jaki adres po przeprowadzce?
Zaktualizuj dane w banku i sprawdź osobno zapisane dane płatności w sklepie lub serwisie. Zmiana miejsca dostawy paczki nie jest zmianą danych bankowych. W drugą stronę także nie zakładaj, że nowy adres w banku od razu zastąpi stary w każdym koncie zakupowym.
Jeśli transakcja jest pilna, a dane właśnie zmieniono, poproś bank o potwierdzenie adresu używanego dla karty. Unikaj wielokrotnego zgadywania różnych wersji. Łatwiej wyjaśnić jedną konkretną odmowę niż kilka kolejnych prób z różnymi danymi.
Czy bank zawsze sprawdza zgodność adresu?
Nie. Nie każda płatność obejmuje takie samo sprawdzanie danych. Mechanizm AVS, czyli Address Verification Service, może porównywać przekazany adres lub kod pocztowy z danymi wydawcy karty. Dostępność zależy m.in. od kraju i banku, a sposób wykorzystania wyniku także od ustawień obsługi płatności.
Dokumentacja Stripe opisuje kontrolę adresu i kodu pocztowego, ale zaznacza różnice w obsłudze AVS. Nie można zatem twierdzić, że każdy polski bank porównuje każdą literę ulicy albo że pojedyncza literówka zawsze odrzuci zakup. Rozbieżność może być jednym z sygnałów bezpieczeństwa, a nie jedyną przyczyną decyzji.
Kontrola adresu nie zastępuje też potwierdzenia transakcji. Prośba o zaakceptowanie zakupu w aplikacji banku należy do innego etapu. Wyjaśniamy go w poradniku o 3D Secure i problemach z potwierdzeniem płatności.
Nieprawidłowy adres rozliczeniowy. Co zrobić krok po kroku?
- Przeczytaj dokładny komunikat. Błąd kodu pocztowego, brak obsługi kraju i ogólna odmowa karty to różne problemy. Zapisz treść komunikatu, godzinę oraz numer zamówienia.
- Sprawdź kontekst pola. Upewnij się, że nie wpisujesz adresu dostawy w danych karty lub danych osoby fizycznej w części faktury firmowej.
- Porównaj kraj, kod i numer budynku. Usuń przypadkowe spacje, sprawdź osobne pole lokalu oraz dane podstawione przez przeglądarkę.
- Zweryfikuj adres u wydawcy karty. Szczególnie po przeprowadzce lub zmianie danych sprawdź, czy aktualizacja została przyjęta.
- Sprawdź status wcześniejszej próby. Zanim zapłacisz ponownie, zobacz, czy sklep utworzył zamówienie oraz czy bank pokazuje odmowę, blokadę czy rozliczone obciążenie.
- Skontaktuj się z właściwą stroną. Sklep wyjaśni wymagania formularza i status zamówienia. Bank może sprawdzić dane karty oraz przyczynę odmowy widoczną po jego stronie.
Przy kontakcie z obsługą wystarczą zwykle informacje pozwalające odnaleźć zakup: numer zamówienia, czas, kwota i opis błędu. Jeśli przesyłasz zrzut ekranu, usuń z niego dane karty oraz inne informacje, które nie są potrzebne do wyjaśnienia sprawy.
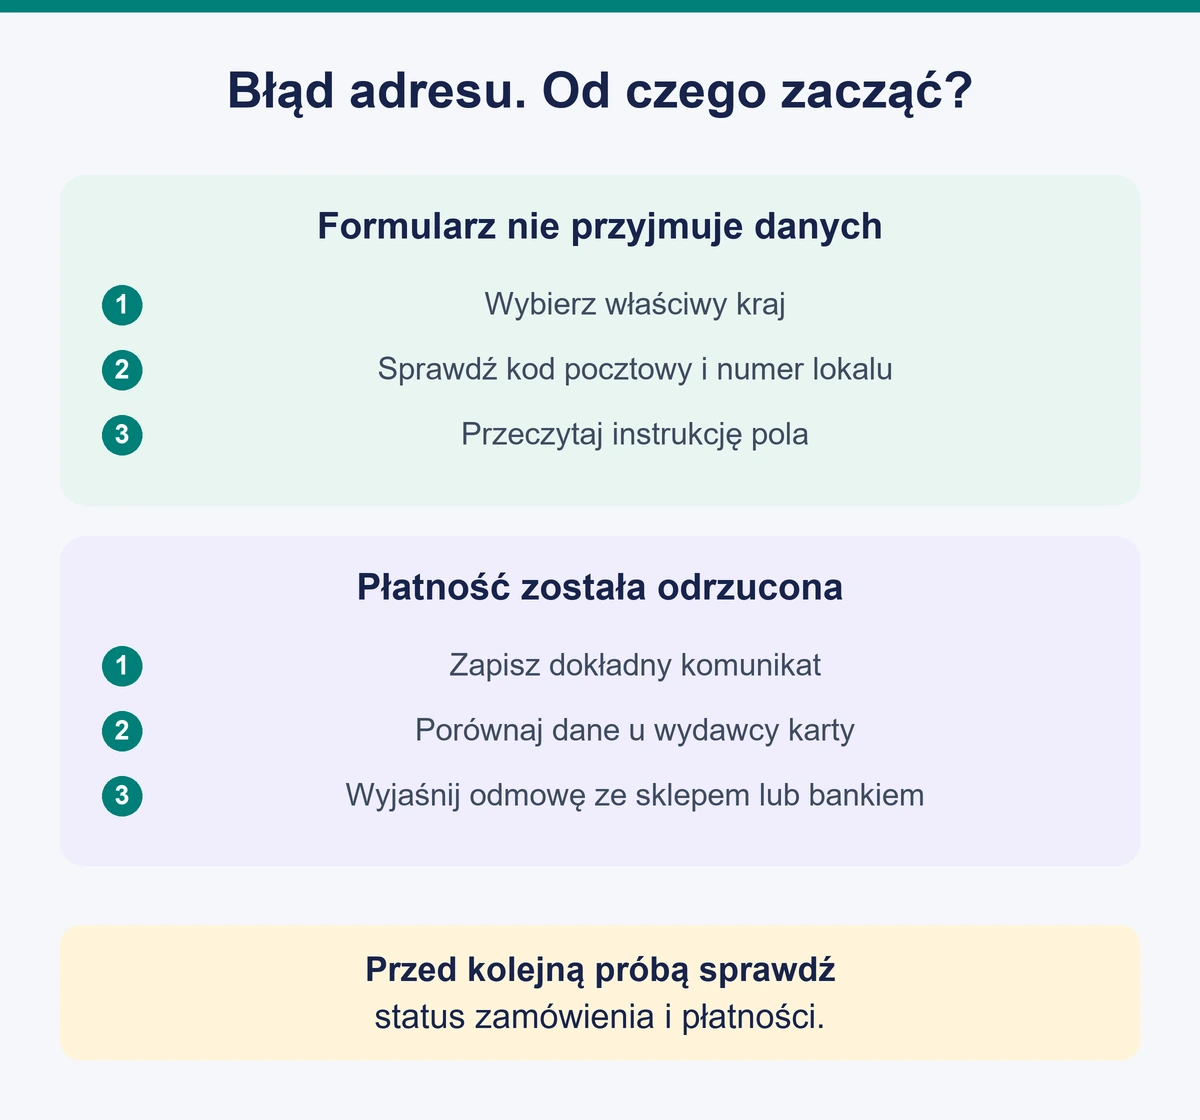
Komunikat sklepu o nieudanej płatności i chwilowo mniejsze dostępne środki nie muszą oznaczać dwóch sprzecznych zdarzeń. Operacja mogła przejść część procesu, zanim została odrzucona. Status blokady i rozliczonego obciążenia omawiamy w tekście o preautoryzacji i blokadzie pieniędzy na karcie. Nie zakładaj konkretnego terminu zwolnienia bez sprawdzenia swojej operacji.
Czy podawanie adresu rozliczeniowego jest bezpieczne?
Adres jest daną osobową, dlatego podawaj go w zaufanym formularzu i w zakresie potrzebnym do zakupu. Samo użycie słów „billing address” nie potwierdza wiarygodności strony. Sprawdź domenę, dane sprzedawcy i to, czy faktycznie rozpocząłeś zamówienie. Kłódka w przeglądarce oznacza szyfrowanie połączenia, a nie uczciwość właściciela sklepu.
Do poprawienia adresu nie wysyłaj sprzedawcy hasła do bankowości, PIN karty ani kodu, który zatwierdza inną operację. Nie przekazuj również pełnego zdjęcia obu stron karty zwykłą wiadomością. Jeżeli prośba o „weryfikację adresu” prowadzi do niespodziewanego logowania w banku lub obciążenia, przerwij i sprawdź sprawę samodzielnie.
Gdy po takiej sytuacji zauważysz nieznany wydatek, reaguj od razu. Zasady zabezpieczenia dostępu i zgłoszenia opisujemy w poradniku co zrobić po nieautoryzowanej transakcji.
Najczęstsze pytania o adres rozliczeniowy
Czy adres rozliczeniowy musi być adresem zameldowania?
Nie należy utożsamiać tych pojęć automatycznie. Przy karcie istotne są właściwe dane jej posiadacza zapisane u wydawcy i wymagania formularza. Jeśli bank przechowuje kilka adresów, potwierdź, który jest używany w tym celu.
Czy przy karcie wirtualnej też podaje się adres?
Może być wymagany. Brak plastikowej karty nie oznacza braku danych jej posiadacza ani zwolnienia z pól formularza. Kieruj się zasadami wydawcy i konkretnej usługi, zamiast wpisywać adres aplikacji lub firmy obsługującej kartę.
Czy mogę wpisać adres hotelu podczas podróży?
Sam pobyt w hotelu nie zmienia adresu związanego z kartą. Hotel może być adresem dostawy, jeśli sklep i obiekt to akceptują. W polu rozliczeniowym podaj dane właściwe dla swojej płatności.
Czy adres jest potrzebny przy Apple Pay?
Zależnie od zakupu może być przekazywany także przy płatności portfelem. Apple wyjaśnia, że przy zakupach online sprzedawca może otrzymać zaakceptowane dane potrzebne do zamówienia, w tym adres rozliczeniowy i dostawy. Korzystanie z portfela nie usuwa automatycznie obowiązku sprawdzenia tych danych.
Czy błędny adres zmienia miejsce dostarczenia paczki?
O dostawie decyduje adres wysyłki zapisany w zamówieniu. Jeśli sklep użył jednego adresu do obu celów, błąd może dotyczyć także przesyłki. Otwórz potwierdzenie zamówienia i sprawdź osobno dane płatności oraz dostawy.