VeloKonto Junior to konto VeloBanku dla nastolatka, który ukończył 13 lat i nie jest jeszcze pełnoletni. Pozwala korzystać z karty, bankowości internetowej, aplikacji oraz przelewów BLIK na telefon. Do otwarcia potrzebna jest zgoda przedstawiciela ustawowego i wizyta w placówce. Nie jest to proces otwierania dorosłego VeloKonta przez selfie.
Przed wyborem rachunku ustalcie, do czego ma służyć: kieszonkowego, zakupów, wyjazdów czy odkładania pieniędzy. Od tego zależą przydatne funkcje i rozsądne limity. W tym poradniku wyjaśniamy koszty, rolę rodzica i zmianę po pełnoletności. Pokazany screen pochodzi z publicznej oferty banku, więc nie jest prezentacją aktywnego konta dziecka.
Dla kogo jest VeloKonto Junior?
Bank wskazuje przedział od ukończonych 13 lat do pełnoletności. Dziecko przed 13. urodzinami nie spełnia warunku tego produktu. Jeśli porównujesz konta dla młodych, zwróć uwagę na dokładny wiek, a nie tylko nazwę Junior. Oferty dla młodszych dzieci i rachunki dla pełnoletnich studentów działają na innych zasadach.
Właścicielem Juniora jest jedna osoba małoletnia. Rodzic lub opiekun działa jako przedstawiciel ustawowy, a nie drugi współposiadacz wspólnego rachunku. To nie jest dodatkowa karta do prywatnego konta dorosłego. Ta różnica ma znaczenie przy korzystaniu z pieniędzy, uprawnieniach i późniejszym osiągnięciu pełnoletności.
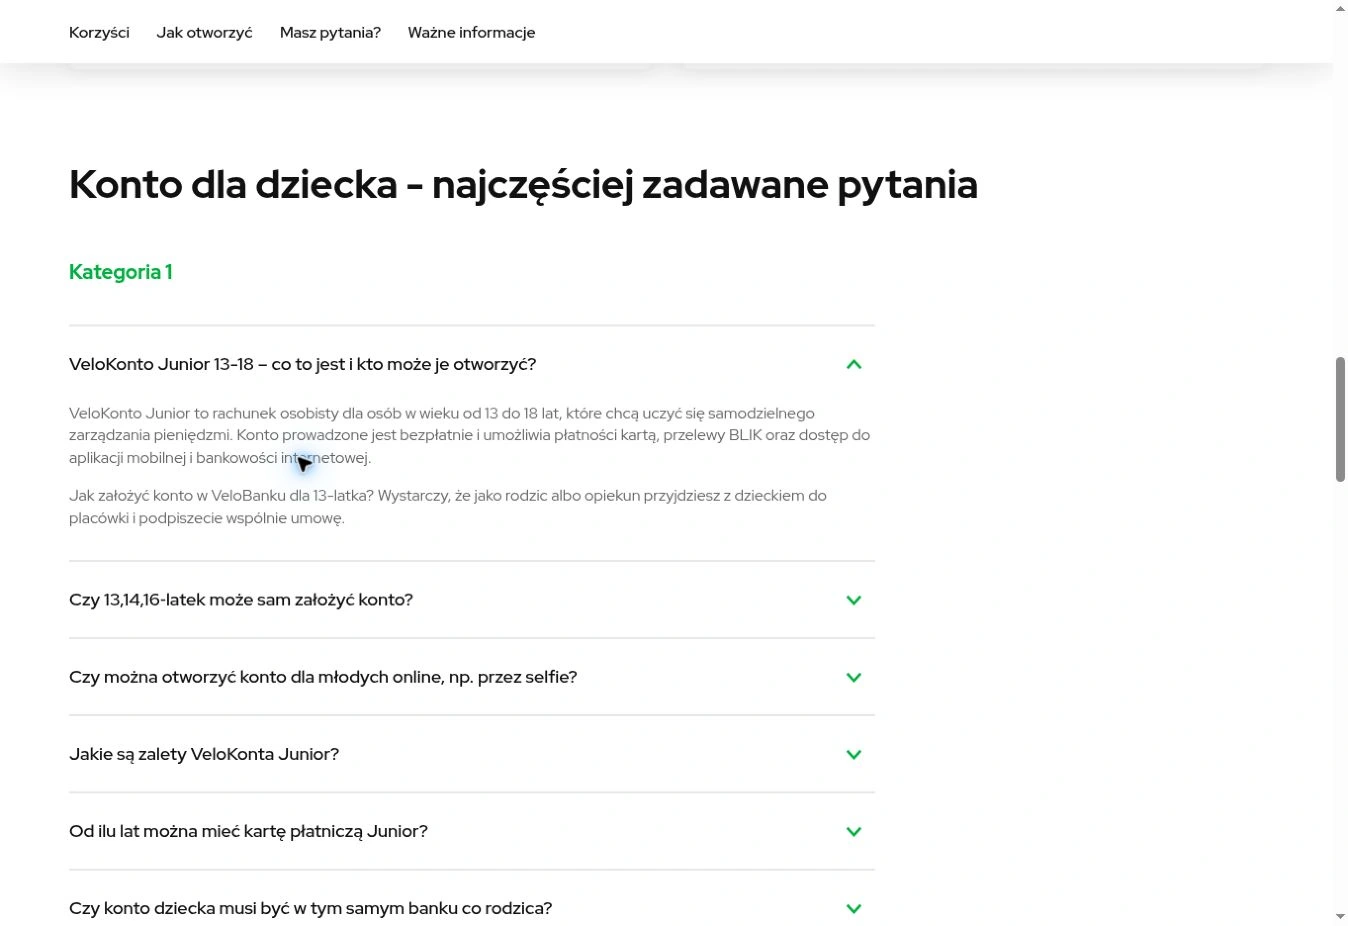
Na screenie oferty bank potwierdza wiek oraz wspólną wizytę rodzica lub opiekuna z dzieckiem. Nie wynika z niego, jak wygląda widok rodzica po zalogowaniu. Zakres dostępnych funkcji warto sprawdzić przy otwieraniu rachunku, szczególnie gdy oczekujesz konkretnych powiadomień albo zdalnej kontroli limitów.
Jak założyć konto i jakie dokumenty przygotować?
Wybierz placówkę i przed wizytą potwierdź, że obsłuży otwarcie Juniora. Powiedz, ile lat ma dziecko i jakie posiada dokumenty. Przygotuj dokument tożsamości dorosłego oraz ustal wymagany dokument dziecka. Nie zakładaj, że legitymacja szkolna wystarczy w każdej sytuacji. Opiekun prawny powinien ustalić także sposób potwierdzenia uprawnienia do reprezentowania dziecka.
Nastolatek przychodzi z uprawnionym rodzicem lub opiekunem. Regulamin wymaga pisemnej zgody przedstawiciela ustawowego. Wysłanie formularza kontaktowego nie otwiera rachunku i nie zastępuje zawarcia umowy. Podczas rozmowy sprawdźcie nazwę produktu, warunki karty i listę dokumentów otrzymywanych od banku.
Zabierzcie telefon potrzebny do uruchomienia dostępu. Ustalcie, jaki numer będzie służył nastolatkowi do logowania i autoryzacji oraz jak bank identyfikuje dostęp przedstawiciela. Unikajcie numeru użyczonego tylko na chwilę. Późniejsza utrata dostępu do niego może utrudnić codzienne korzystanie z bankowości.
Oddzielcie zgodę rodzica na umowę od zgód marketingowych i dodatkowych usług. Jeśli pojawia się ubezpieczenie lub inny produkt, zapytajcie o jego koszt oraz dobrowolność. Otwarcie konta jest dobrą okazją, żeby dziecko zobaczyło, że przed zaakceptowaniem dokumentów można zadawać pytania i poprosić o wyjaśnienie niezrozumiałego zapisu.
Czy rodzic też musi mieć konto w VeloBanku?
Według publicznej oferty rachunek dziecka nie musi być w tym samym banku co konto rodzica. Nie trzeba więc otwierać dorosłego rachunku wyłącznie po to, żeby przekazywać kieszonkowe. W placówce warto natomiast ustalić sposób dostępu przedstawiciela do Juniora oraz czynności, które może wykonywać przez internet lub telefon.
Pieniądze możesz wysłać z innego banku. Jeśli wybierasz zwykły przelew, zaplanuj zasilenie z uwzględnieniem dni roboczych. Wpłata wysłana wieczorem w piątek nie musi pojawić się przed sobotnim wyjazdem. Przy BLIKU sprawdźcie poprawne powiązanie numeru telefonu dziecka z rachunkiem, na który ma trafić kieszonkowe.
Ile kosztuje VeloKonto Junior i karta?
| Usługa | Obecna standardowa zasada |
|---|---|
| Otwarcie i prowadzenie konta PLN | 0 zł |
| Wydanie standardowej karty | 0 zł |
| Miesięczna obsługa karty | 0 zł dla osoby przed 26. urodzinami |
| Wypłaty kartą z bankomatów w Polsce | 0 zł według warunku wieku |
| Usługi dodatkowe i operacje za granicą | Sprawdź właściwą pozycję taryfy i koszty operatora |
Przy podstawowej karcie nie przenoś na nastolatka warunku pięciu płatności dotyczącego starszych klientów. Tabela opłat przewiduje osobne zwolnienie dla osób przed 26. urodzinami. Jednocześnie bezpłatne prowadzenie rachunku nie oznacza, że wszystkie dodatkowe dokumenty, dyspozycje i operacje zagraniczne są bez kosztu.
Przed wyjazdem sprawdźcie opłaty za walutę i wypłaty poza Polską. Komunikat operatora bankomatu o dodatkowej prowizji jest osobną kwestią od taryfy VeloBanku. Nie warto zatwierdzać kosztownej operacji tylko dlatego, że karta na co dzień nie ma miesięcznej opłaty.
Ważna jest również metoda przelewu. Zwykłe przelewy internetowe i mobilne w obecnej taryfie są bezpłatne, ale przelew natychmiastowy może mieć odrębną cenę. Ucząc się bankowości, dziecko powinno sprawdzać podsumowanie i opłaty przed autoryzacją, zamiast zawsze wybierać opcję brzmiącą najszybciej.
Pierwsze logowanie i korzystanie z aplikacji
Po otwarciu uruchomcie dostęp zgodnie z instrukcjami banku. Wyjaśnijcie różnicę między hasłem do serwisu, PIN do aplikacji i PIN do karty. To różne zabezpieczenia. Nie zapisujcie ich razem na kartce przyklejonej do telefonu ani w notatce przechowywanej z kartą.
Pierwszego dnia odnajdźcie saldo dostępne, historię i dane rachunku. Pokażcie, jak sprawdzić kwotę i odbiorcę przed zatwierdzeniem. W historii mogą pojawić się blokady kartowe poprzedzające ostateczne rozliczenie zakupu. Mniejsza kwota dostępna nie zawsze oznacza nową opłatę bankową.
Nastolatek powinien korzystać z własnego dostępu przyznanego przez bank. Logowanie hasłem rodzica może ujawnić inne rachunki dorosłego i utrudnia rozdzielenie uprawnień. Jeśli jedna funkcja jest niedostępna, ustalcie przyczynę z bankiem, zamiast omijać ograniczenie przez udostępnienie cudzego loginu.
Nie mamy screenów z aktywnego Juniora, dlatego nie pokazujemy menu dorosłego konta jako instrukcji dla dziecka. Ogólne zasady uruchomienia opisujemy w poradniku o aplikacji VeloBank, ale rzeczywiste uprawnienia rachunku małoletniego należy sprawdzić osobno. Dotyczy to zwłaszcza widoczności konta u rodzica i zmiany ograniczeń.
Jak ustawić rozsądne limity karty?
Zacznijcie od wydatków, które dziecko rzeczywiście ponosi. Innego limitu wymaga codzienny posiłek i transport, a innego wycieczka szkolna. Sprawdźcie oddzielnie wypłaty, płatności w sklepach i zakupy internetowe. Nie ustawiajcie wysokich wartości na wszelki wypadek, jeśli nie są potrzebne.
Przykładowo limit wypłaty 500 zł nie daje dostępu do 500 zł, gdy na koncie jest 120 zł. Z kolei saldo 500 zł nie gwarantuje przyjęcia zakupu za 300 zł, jeśli limit płatności wynosi 200 zł. Saldo i limit odpowiadają na dwa różne pytania: ile pieniędzy jest dostępnych i na jaką operację pozwalają ustawienia.
Omówcie postępowanie po zgubieniu karty. Zapomniany PIN, chwilowa odmowa płatności i podejrzenie kradzieży wymagają różnych reakcji. Przy podejrzeniu nieuprawnionego użycia trzeba szybko zabezpieczyć kartę i skontaktować się z bankiem. Nie czekajcie do następnego dnia tylko dlatego, że saldo jest niewielkie.
BLIK na telefon i przekazywanie kieszonkowego
Junior umożliwia wysyłanie i odbieranie przelewów BLIK na telefon oraz prośbę o przelew. Numer odbiorcy powinien być prawidłowo powiązany z jego kontem. Jeżeli dziecko korzystało wcześniej z innego rachunku, sprawdźcie, dokąd trafią środki, zanim wyślecie większą kwotę.
Do otrzymania kieszonkowego nie trzeba przekazywać nikomu kodu BLIK ani zatwierdzać wypłaty z bankomatu. Warto przećwiczyć tę różnicę w rozmowie. Prośba o kod w komunikatorze i przelew na znany numer telefonu to inne sytuacje, mimo że obie zawierają nazwę BLIK.
Gdy znajomy prosi o pilne pieniądze, potwierdźcie prośbę znanym kanałem. Przed autoryzacją trzeba przeczytać treść operacji w aplikacji. Dobrą zasadą jest możliwość zadzwonienia do rodzica bez obawy przed karą za samo pytanie. To ułatwia reakcję, zanim dziecko zatwierdzi coś pod presją.
Co może rodzic i czym jest zwykły zarząd?
Regulamin kont dla małoletnich rozróżnia uprawnienia dziecka i przedstawiciela ustawowego. Operacje podlegają ograniczeniom zwykłego zarządu. Czynność przekraczająca ten zakres może wymagać zgody sądu opiekuńczego. To odrębne ograniczenie od dziennego limitu płatności ustawionego dla karty.
Jeżeli planujecie większy wydatek z pieniędzy dziecka, wyjaśnijcie z bankiem dopuszczalny zakres oraz potrzebne dokumenty. Nie dzielcie przelewu na mniejsze tylko po to, żeby ominąć limit. Warto ustalić również procedurę zmiany uprawnień i postępowania przy sprzeciwie przedstawiciela wobec operacji nastolatka.
Junior nie może sam ustanowić pełnomocnika, złożyć dyspozycji na wypadek śmierci ani wypowiedzieć umowy. Regulamin przewiduje zamknięcie przez przedstawiciela na określonych warunkach. Nie da się zastąpić tych zasad zwykłą zmianą ustawienia w aplikacji.
Czy Junior nadaje się do płacenia za granicą?
Przed wyjazdem sprawdźcie zasady posiadanej karty, koszty wypłaty i przewalutowania. Regulamin wyłącza dla rachunku małoletniego usługę wielowalutową oraz limit kredytowy w rachunku. Nie obiecuj więc dziecku podłączenia konta EUR tak samo jak przy usłudze dla dorosłego klienta.
Zadbajcie również o dostęp do telefonu i sposób kontaktu w razie problemu. Płatności offline i blokady mogą rozliczyć się później, dlatego kontrolujcie dostępne środki w trakcie podróży. Nie ustalajcie budżetu na podstawie samych powiadomień o zakupach, pomijając historię i aktualne saldo.
Co dzieje się po 18. urodzinach?
Po pełnoletności właściciel powinien jak najszybciej zgłosić się do placówki z dokumentem tożsamości. Regulamin przewiduje zmianę na konto osobiste z bieżącej oferty dla dorosłych. Dotychczasowy przedstawiciel traci możliwość zarządzania rachunkiem z tego tytułu. Ewentualne pełnomocnictwo wymaga odrębnego ustalenia.
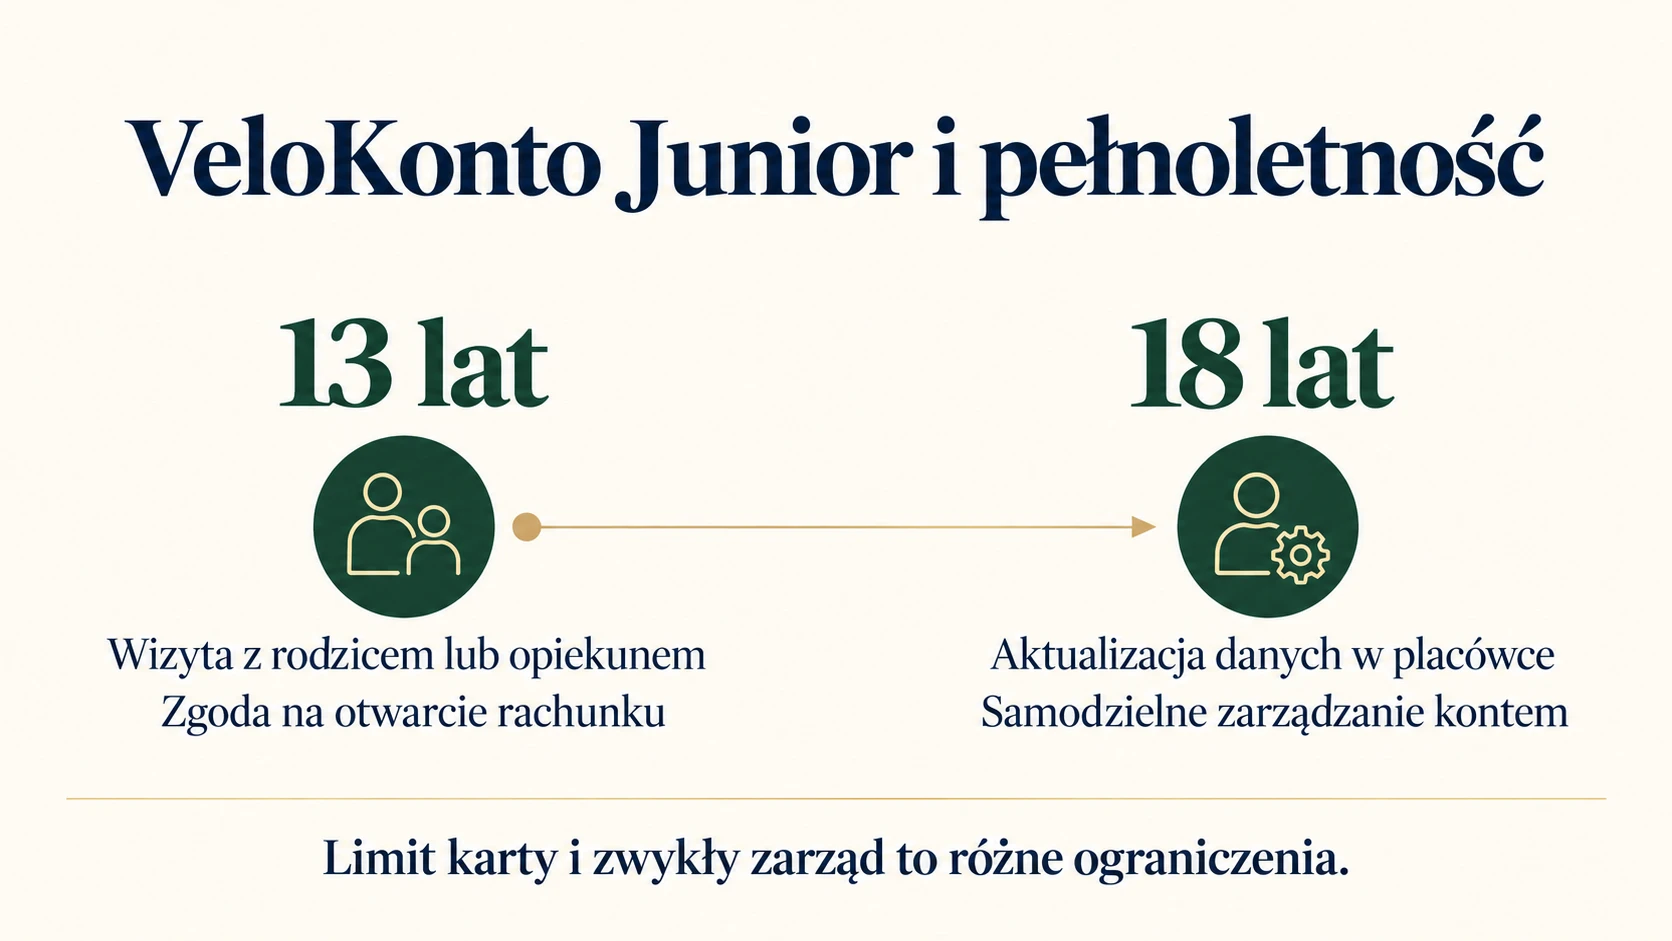
Sprawdź wtedy numer telefonu, adres, dostęp do aplikacji i taryfę nowego wariantu. Nie zakładaj automatycznie, że pełnoletność oznacza opłatę za kartę, ponieważ obecny cennik uwzględnia także wiek poniżej 26 lat. Warto porównać otrzymane warunki z opisem VeloKonta dla dorosłych.
Na pierwsze miesiące korzystania z Juniora ustalcie wysokość kieszonkowego, częstotliwość przelewów i sposób zgłaszania nieznanej płatności. Konto może pomagać w nauce planowania wydatków, jeśli zasady są dla dziecka zrozumiałe. Pozostałe informacje znajdziesz w sekcji o VeloBanku.