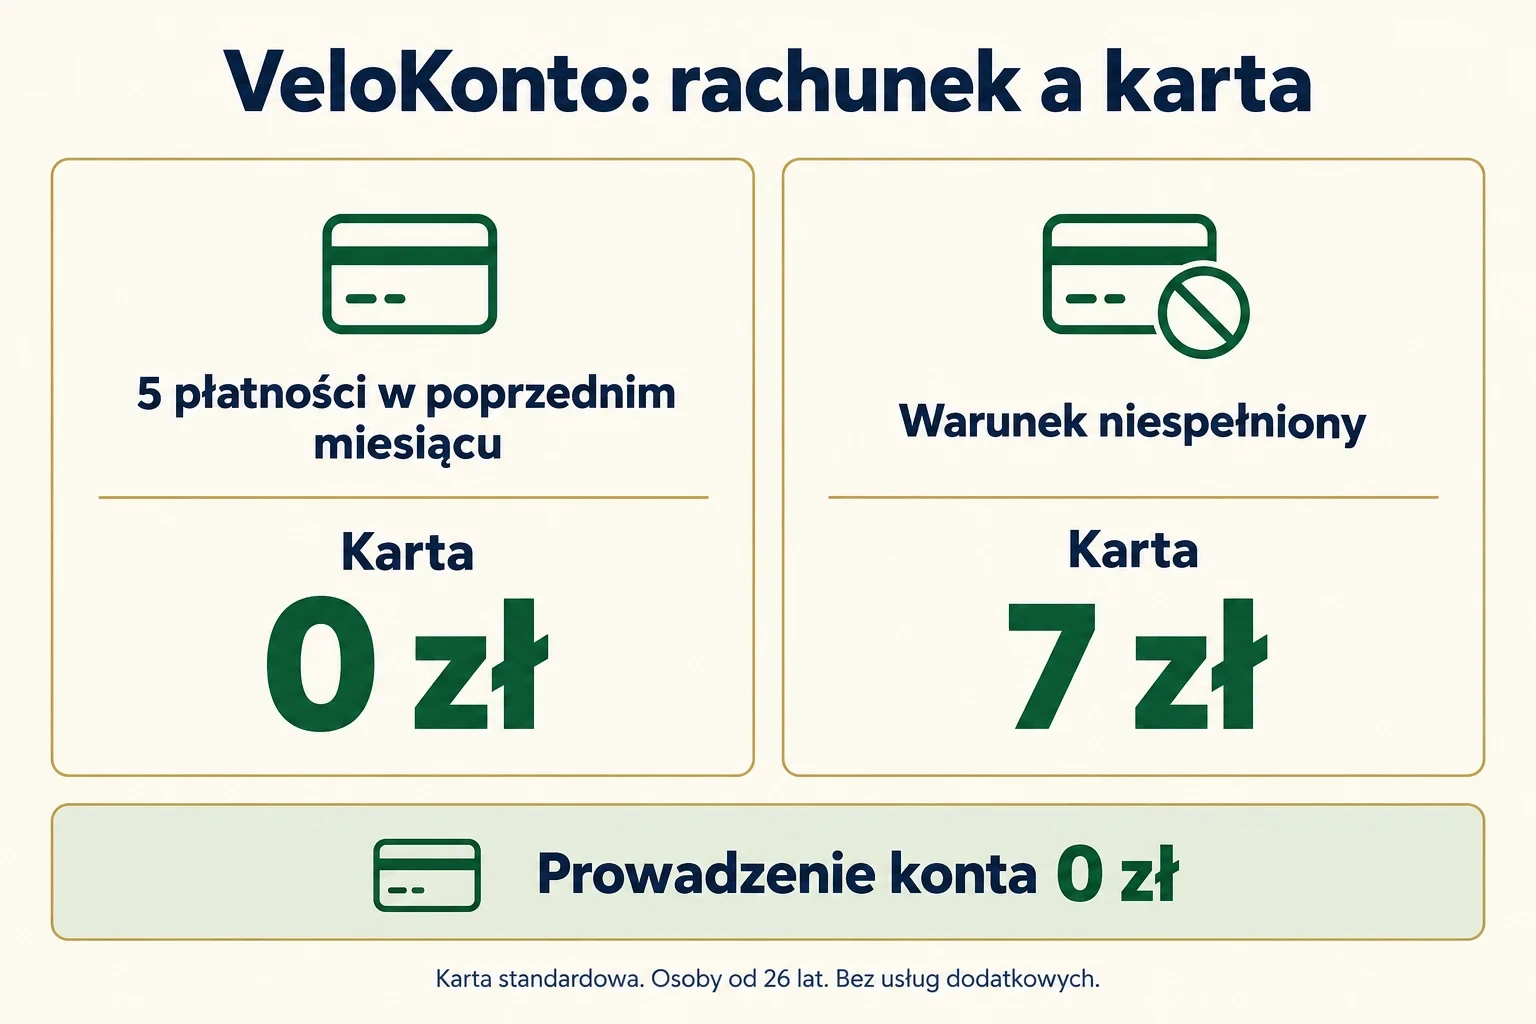
VeloKonto jest rachunkiem osobistym w złotych, za którego prowadzenie VeloBank nie pobiera miesięcznej opłaty. Inaczej działa karta. Dla osoby, która ukończyła 26 lat, jej obsługa kosztuje 7 zł miesięcznie, chyba że zostanie spełniony warunek aktywności. Bank wymaga co najmniej pięciu transakcji bezgotówkowych kartą lub inną wskazaną metodą, na przykład BLIKIEM, w poprzednim miesiącu.
To konto warto więc oceniać przez sposób codziennego korzystania. Sam napis „0 zł za konto” nie odpowiada na pytanie o wypłaty gotówki, przewalutowanie czy dodatkowe usługi. Poniżej rozdzielamy te koszty i pokazujemy, na co zwrócić uwagę przed otwarciem rachunku.
Dla kogo jest VeloKonto
Standardowe VeloKonto służy do przyjmowania wynagrodzenia, przelewów i płatności za zakupy. Możesz obsługiwać je przez internet i aplikację. Nie trzeba utożsamiać go z VeloKontem Premium, rachunkiem firmowym ani kontem walutowym. Każdy z tych produktów ma własne warunki, nawet jeśli widzisz je w tej samej aplikacji.
Jeżeli płacisz za codzienne zakupy kilka razy w miesiącu, wymóg aktywności może odpowiadać Twoim zwyczajom. Przy koncie używanym tylko jako zapasowe policz również miesiące bez płatności. Osobną kwestią jest gotówka: przed decyzją sprawdź urządzenia w okolicy domu i pracy, zamiast kierować się wyłącznie liczbą bankomatów w całym kraju.
Gdzie sprawdzić, jaki rachunek masz w aplikacji
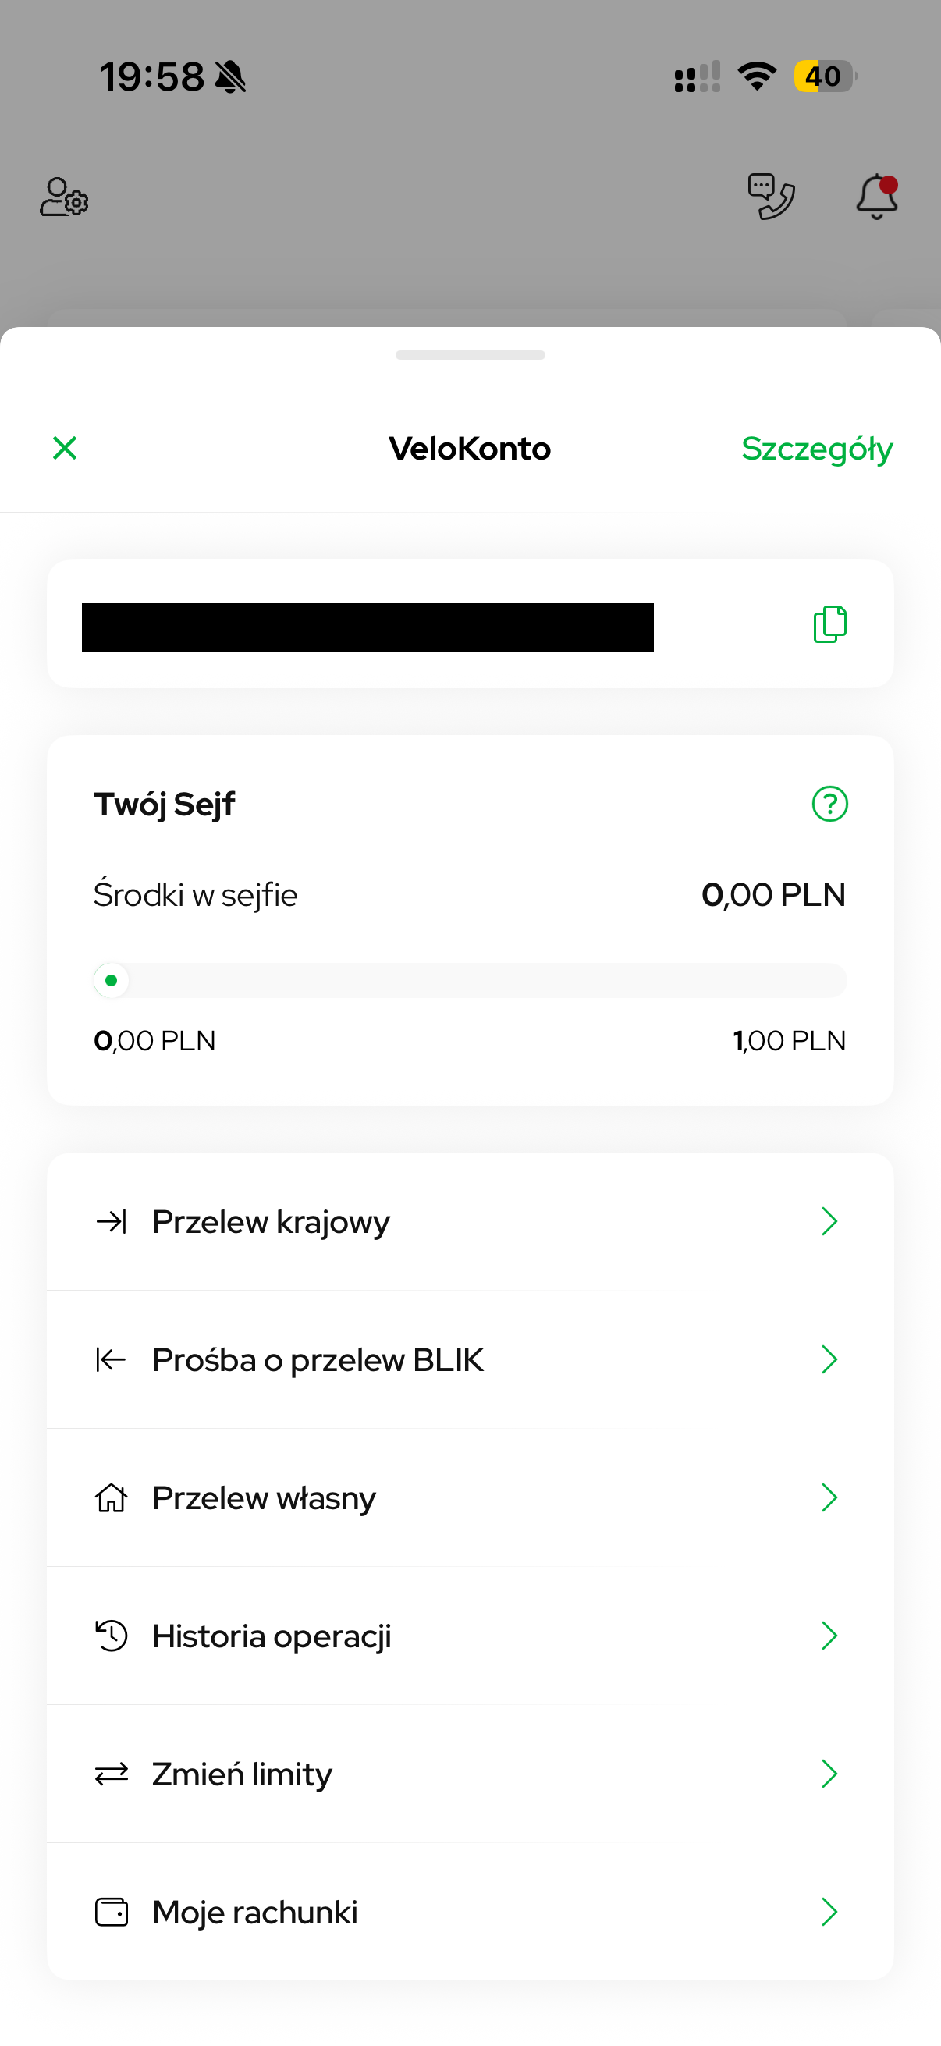
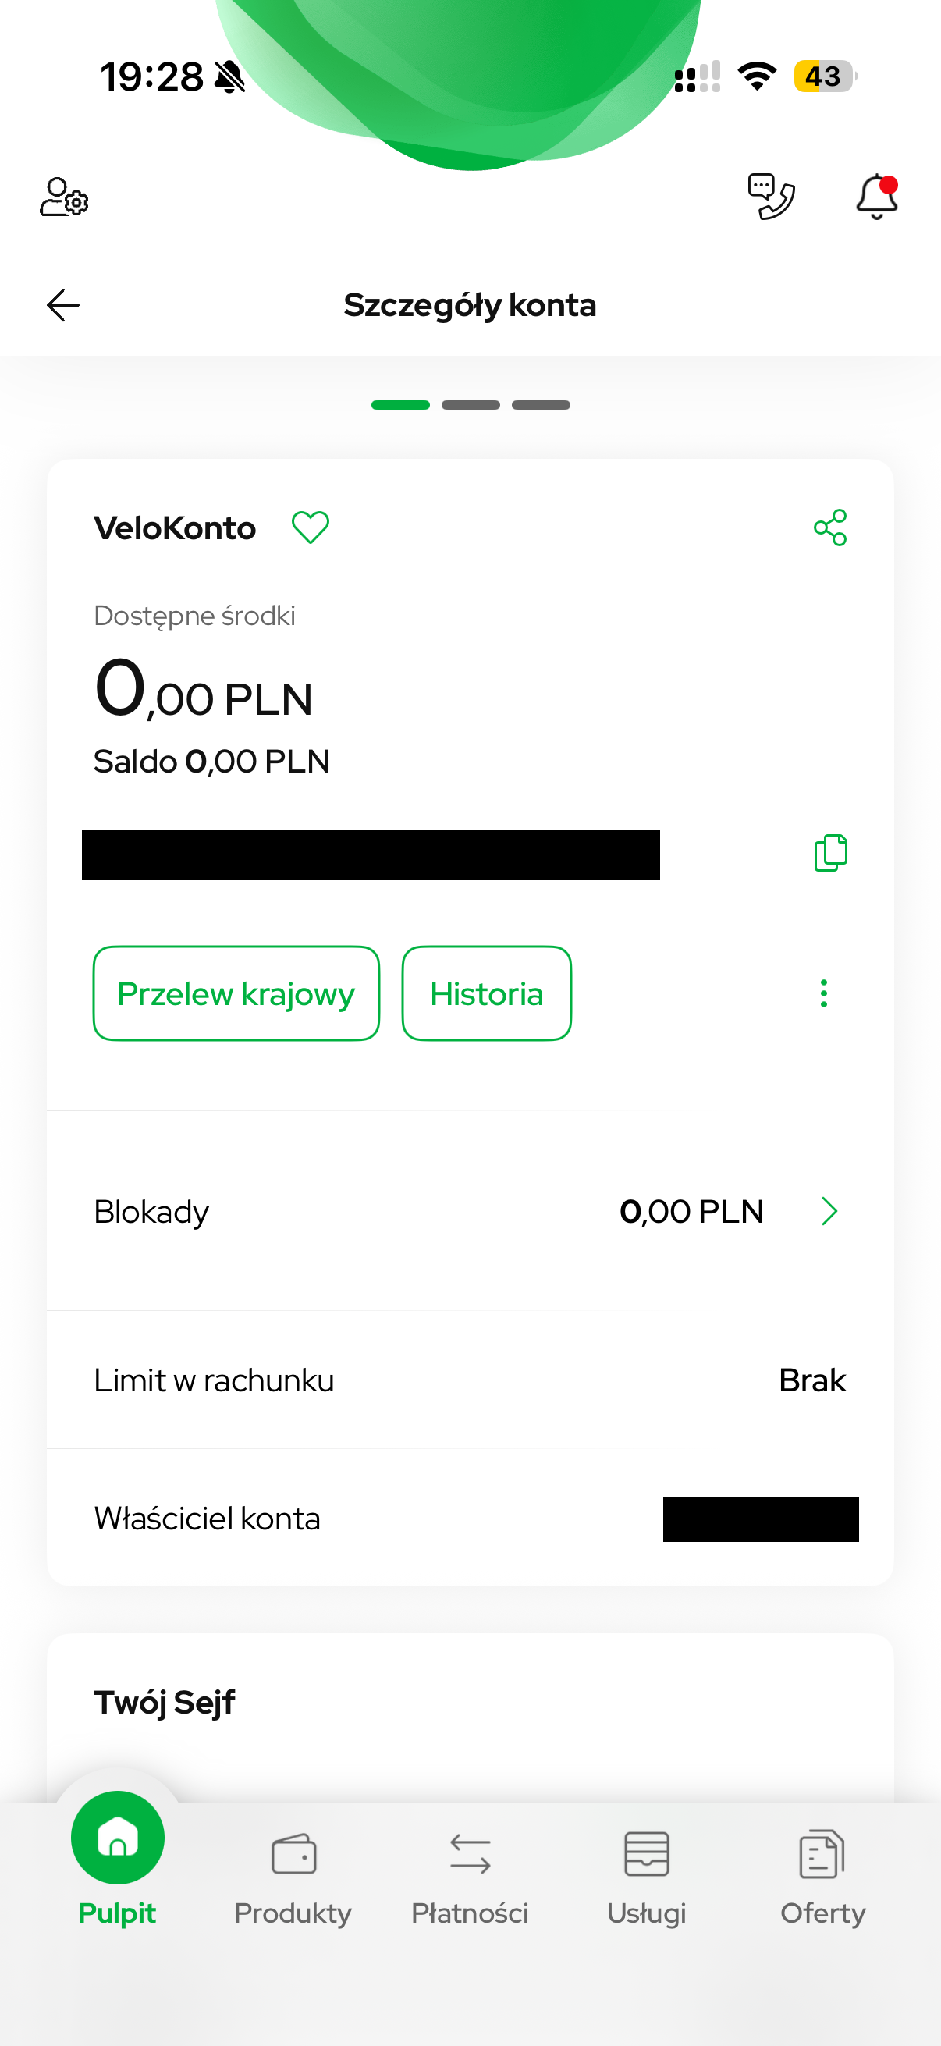
Na Pulpicie odszukaj VeloKonto i wybierz „Więcej”, a następnie „Szczegóły”. W otwartym widoku zobaczysz saldo oraz przyciski przelewu i historii. Po przewinięciu do „Informacji dodatkowych” możesz sprawdzić nazwę produktu. To przydatne, gdy masz kilka kont albo nie pamiętasz, który pakiet został wybrany przy zawieraniu umowy.
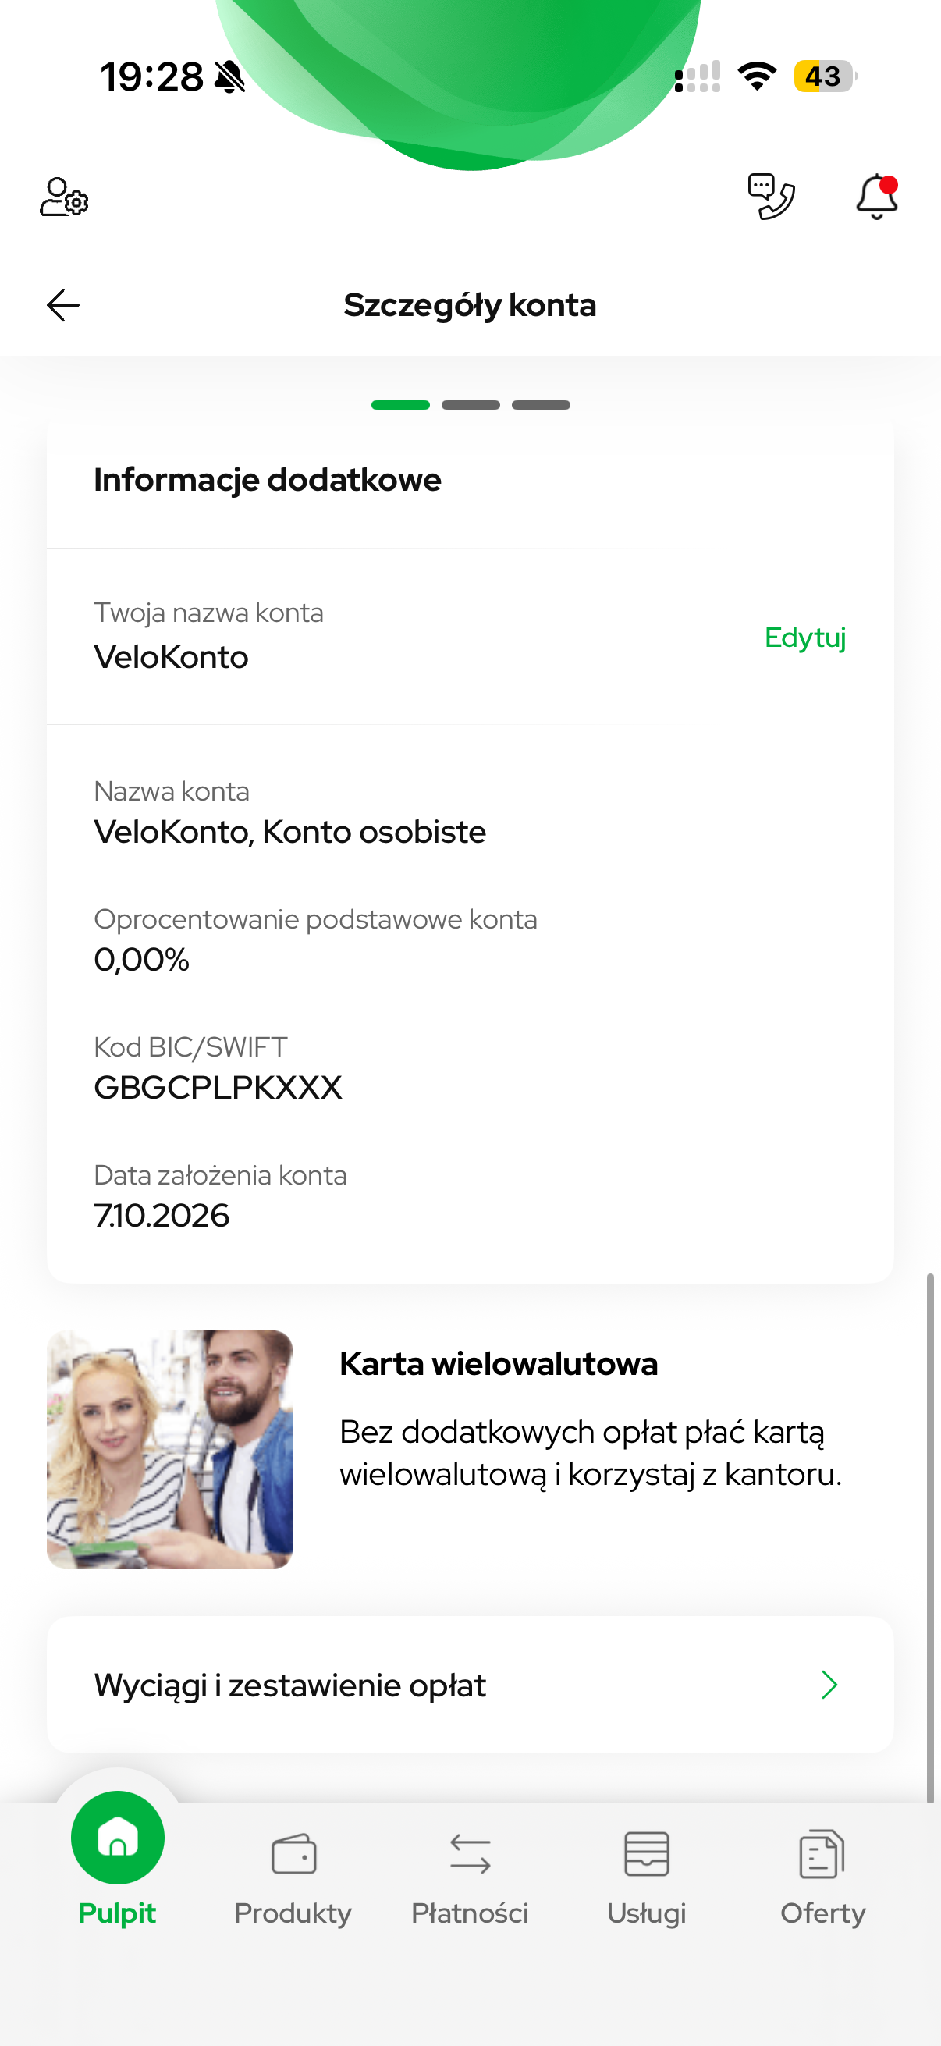
Na pokazanym rachunku widnieje „VeloKonto, Konto osobiste”. Niżej znajduje się pozycja „Wyciągi i zestawienie opłat”. Sam ekran szczegółów nie zastępuje taryfy, ale pomaga ustalić, jakiego produktu dotyczą dokumenty. Numer konta i dane właściciela zostały zasłonięte.
Najważniejsze opłaty za standardowe VeloKonto
Poniższe zestawienie dotyczy standardowego rachunku osobistego i jego podstawowej karty. Oferta VeloKonta oraz tabela opłat VeloBanku rozróżniają konto, kartę i poszczególne operacje. Szczególne warunki starszych umów lub dodatkowych pakietów trzeba sprawdzić osobno.
| Usługa | Koszt lub warunek |
|---|---|
| Prowadzenie VeloKonta w PLN | 0 zł miesięcznie bez warunku aktywności |
| Obsługa podstawowej karty od 26 lat | 7 zł albo 0 zł po wymaganych pięciu płatnościach |
| Obsługa podstawowej karty przed 26 lat | 0 zł |
| Zwykły krajowy przelew internetowy lub mobilny | 0 zł |
| Wypłata kartą z Planet Cash w Polsce | 0 zł |
| Wypłata kartą z innych krajowych sieci | 5 zł albo 0 zł po spełnieniu warunku; osobne zwolnienie dla Juniora |
Przy porównywaniu ofert rozdziel trzy pytania: czy płacisz za utrzymanie rachunku, czy za kartę oraz czy za konkretną operację. Przykładowo rachunek może kosztować 0 zł, mimo że za kartę bank pobierze 7 zł. Z kolei zwolnienie z opłaty za kartę nie oznacza, że bezpłatny będzie dowolny przelew zagraniczny lub każda usługa w placówce.
Jak działa warunek pięciu płatności
Przy zwolnieniu z opłaty liczy się poprzedni miesiąc kalendarzowy. Zgodnie z taryfą bank pobiera opłatę za kartę 10. dnia miesiąca, a jeśli nie jest to dzień roboczy, w pierwszym dniu roboczym po tej dacie. Płatności wykonane dopiero po pobraniu opłaty nie oznaczają automatycznego zwrotu kosztu za wcześniejszy okres. Sprawdzaj miesiąc, za który bank rozlicza usługę.
Chodzi o transakcje bezgotówkowe, a nie samo przesłanie pieniędzy na rachunek. Wpływ pensji, zwykły przelew do znajomego czy wypłata z bankomatu nie powinny być traktowane jak zakupy kartą. Przy BLIKU rozróżniaj płatność za zakupy i przelew na telefon. To różne rodzaje operacji, chociaż obie korzystają z tej samej usługi.
Najprościej wykorzystywać normalne wydatki. Pięć zakupów nie oznacza konieczności kupowania pięciu dodatkowych rzeczy. Zwróć natomiast uwagę na końcówkę miesiąca i status transakcji. Jeśli widzisz jedynie blokadę albo zakup został zwrócony, nie zakładaj bez sprawdzenia taryfy i historii, że spełni on warunek zwolnienia.
Jak sprawdzić aktywność w historii
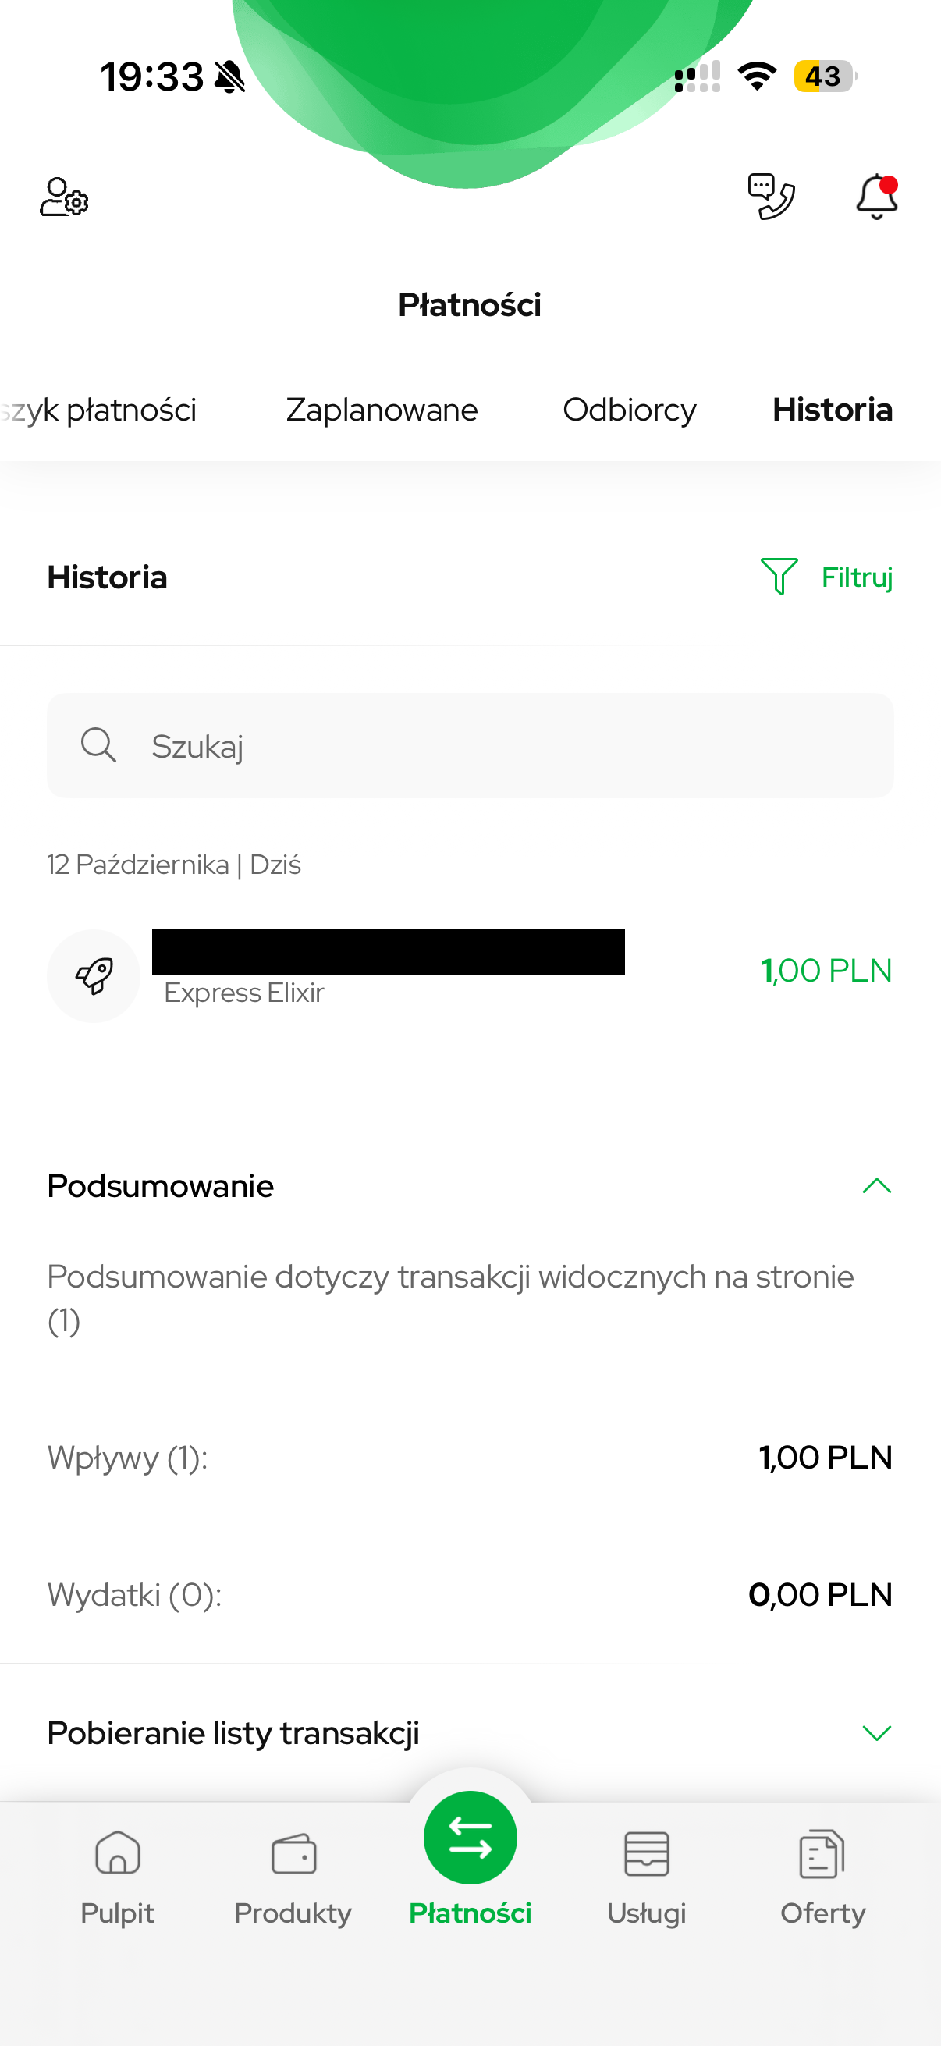
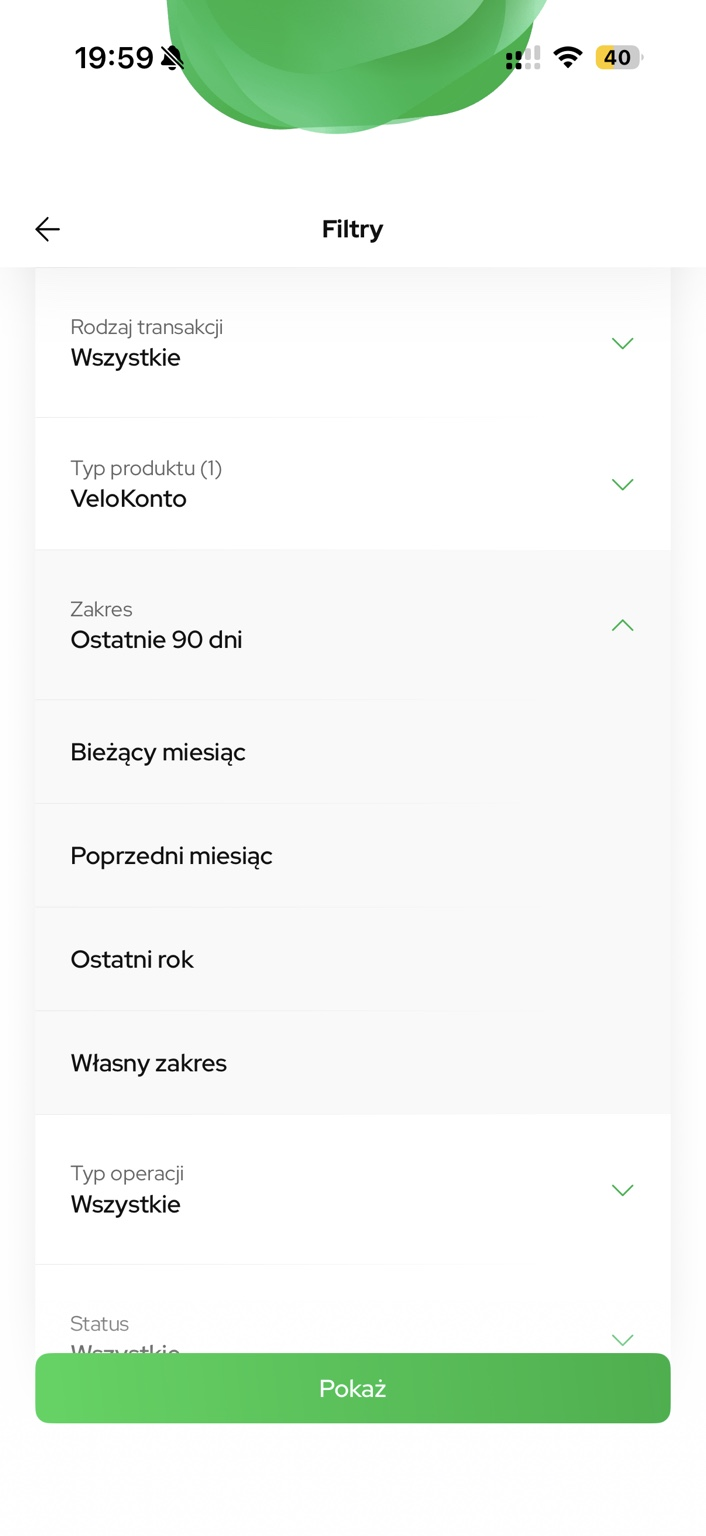
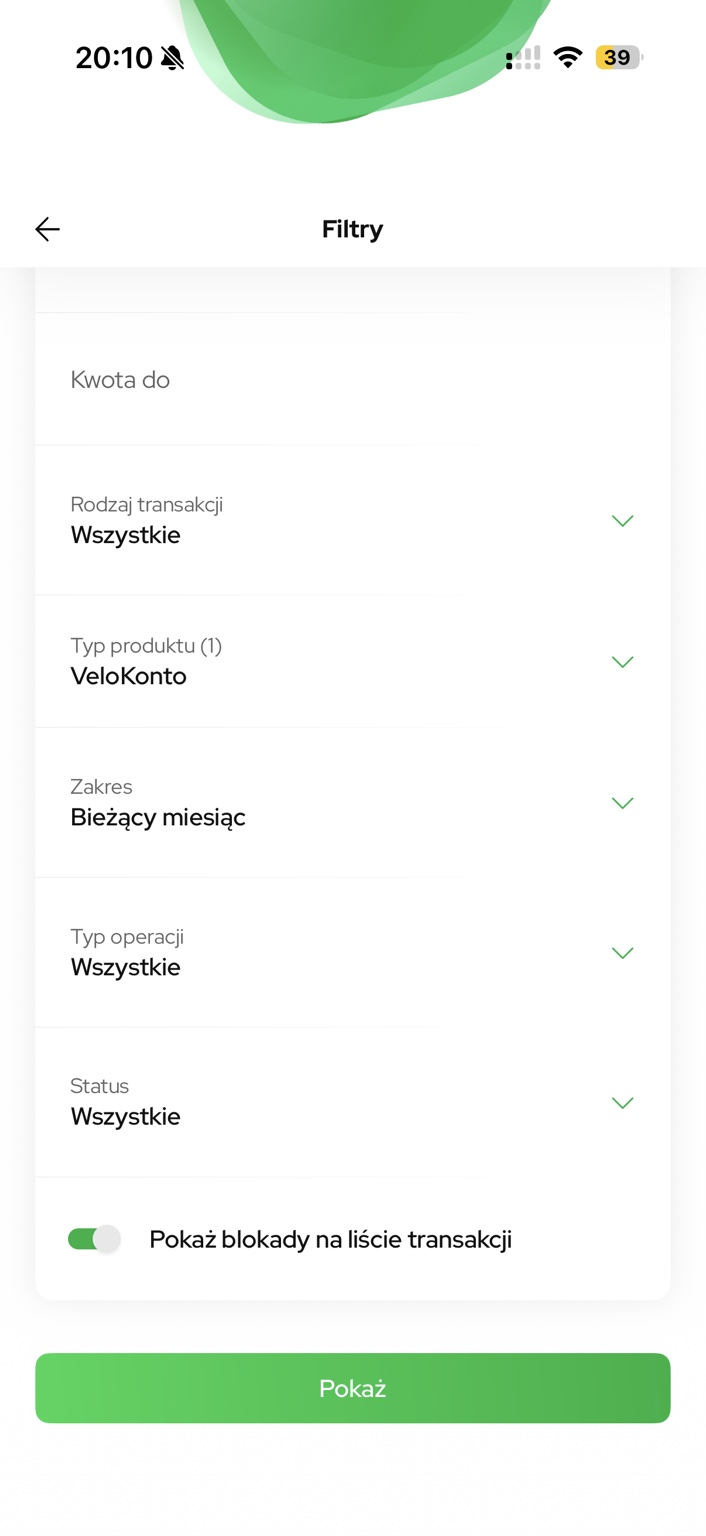
Wybierz „Historia” przy VeloKoncie, a później „Filtruj”. W polu „Typ produktu” wskaż właściwy rachunek. Rozwiń „Zakres” i wybierz miesiąc, którego aktywność chcesz sprawdzić. Na ekranie są zarówno „Bieżący miesiąc”, jak i „Poprzedni miesiąc”. Przy wyjaśnianiu naliczonej opłaty znaczenie ma okres wskazany w taryfie, a nie dowolne ostatnie 30 dni.
Pokazany przykład zawiera wpływ Express Elixir 1 zł i zero wydatków. Taki przelew nie jest płatnością za zakupy i nie potwierdza spełnienia wymogu pięciu transakcji. Z kolei filtr „Pokaż blokady na liście transakcji” może dołączyć operacje jeszcze nierozliczone. Samo pięć wierszy na ekranie nie jest więc wystarczającym potwierdzeniem zwolnienia z opłaty.
Przykład: w poprzednim miesiącu płacisz kartą trzy razy w sklepach i dwukrotnie BLIKIEM za zakupy internetowe. Takie wykorzystanie konta odpowiada warunkowi pięciu zakupów. Dwa przelewy na telefon zamiast tych dwóch zakupów nie powinny być liczone jako zamiennik. Nie chodzi też o pięć wpływów na konto ani o utrzymywanie konkretnego salda.
Gdy opłata pojawi się mimo wykonanych zakupów, porównaj jej opis z historią poprzedniego miesiąca. Zanotuj daty i rodzaje płatności, a następnie poproś bank o wskazanie, których operacji nie uwzględnił. Samo wykazanie pięciu pozycji w historii nie wystarczy, jeżeli część z nich dotyczy przelewów lub wypłat.
Co zmienia wiek właściciela
Osoba przed 26. urodzinami korzysta ze zwolnienia z miesięcznej opłaty za kartę do standardowego VeloKonta. Nie oznacza to jednak, że każda wypłata i każda dodatkowa usługa są bezpłatne. W szczególności warunków zwykłego VeloKonta dla młodej osoby nie należy mylić z odrębną ofertą VeloKonto Junior.
Jeśli zbliżają się Twoje 26. urodziny, sprawdź zasady naliczania opłaty i upewnij się, że zwykłe korzystanie z karty wystarczy do zwolnienia. Przy rachunku pozostawionym po studiach łatwo przeoczyć zmianę. Konto nadal może być prowadzone za darmo, ale koszt karty będzie już zależał od aktywności.
Gotówka: opłata banku to nie cały koszt
Dla wypłat w Polsce znaczenie mają sieć urządzenia, metoda wypłaty oraz spełnienie warunków karty. Wpłata i wypłata to dwie różne usługi. Informacja o darmowym bankomacie nie wystarcza, żeby uznać wpłatę do urządzenia tej samej sieci za bezpłatną.
Za granicą dochodzą waluta obciążenia i ewentualna opłata operatora urządzenia. Nie traktuj hasła o bezpłatnych wypłatach w Unii Europejskiej jako obietnicy braku wszystkich kosztów. Bank może inaczej rozliczać operację z podłączonego rachunku walutowego, a bankomat może proponować własne przeliczenie DCC. Warto porównać kwotę i walutę przed zatwierdzeniem.
Przelewy i płatności w obcej walucie
Zwykły przelew krajowy zlecony samodzielnie w aplikacji lub przez internet kosztuje 0 zł. Inaczej wycenione jest zlecenie go za pośrednictwem pracownika. Dla standardowego VeloKonta tabela wskazuje 2 zł przez bankowość telefoniczną i 10 zł w placówce. Jeżeli regularnie zlecasz przelewy przy okienku, uwzględnij to w swoim porównaniu.
Przelew natychmiastowy również jest osobną usługą. Standardowa opłata wynosi 5 zł, nawet gdy podstawowe prowadzenie rachunku i obsługa karty są bezpłatne. Cztery takie przelewy w miesiącu to 20 zł. Przed potwierdzeniem sprawdź wybrany rodzaj zlecenia, szczególnie jeśli aplikacja pozwala przełączyć zwykły przelew na szybszy.
Przy zakupie w innej walucie sprawdź rachunek, który zostanie obciążony, kurs przeliczenia i prowizję. Taryfa przewiduje 2% za przewalutowanie transakcji bezgotówkowej kartą. Samo posiadanie konta w złotych nie jest więc odpowiednikiem bezpłatnego rozliczania wszystkich walut. Przed wyjazdem warto osobno sprawdzić zasady konta walutowego i podpięcia go do karty.
Karta, ubezpieczenie i usługi dodatkowe
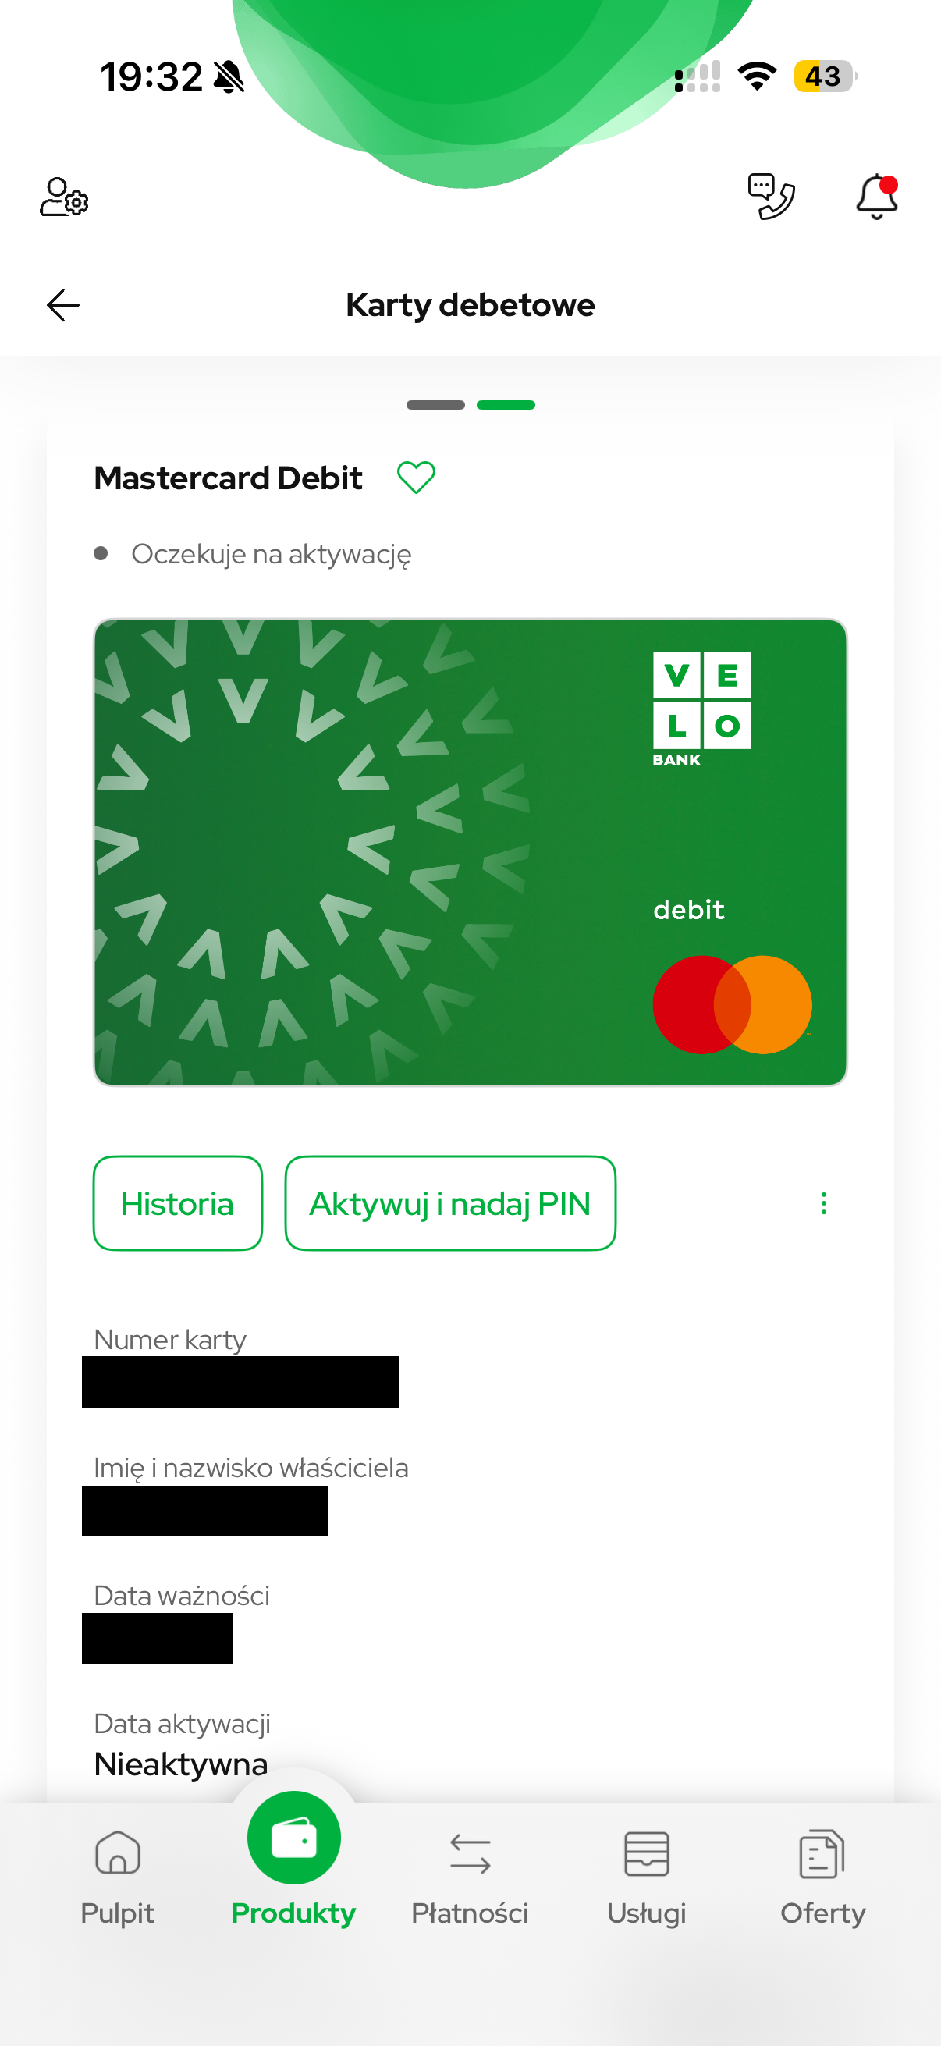
W aplikacji sprawdź pełną nazwę swojej karty. Sama grafika nie pozwala ustalić cennika. Przejrzyj też listę dodatkowych usług, zwłaszcza jeśli konto było zakładane w promocji albo z pakietem ochronnym. Okres bez opłaty za usługę dodatkową może się skończyć niezależnie od warunku pięciu płatności.
Przed włączeniem pakietu sprawdź miesięczny koszt, zakres świadczeń i sposób rezygnacji. Brak opłaty za podstawowe konto nie oznacza, że dodatkowe ubezpieczenie również jest bezpłatne. To samo dotyczy usług zamawianych w oddziale, które mogą mieć inny cennik niż samodzielna obsługa w aplikacji.
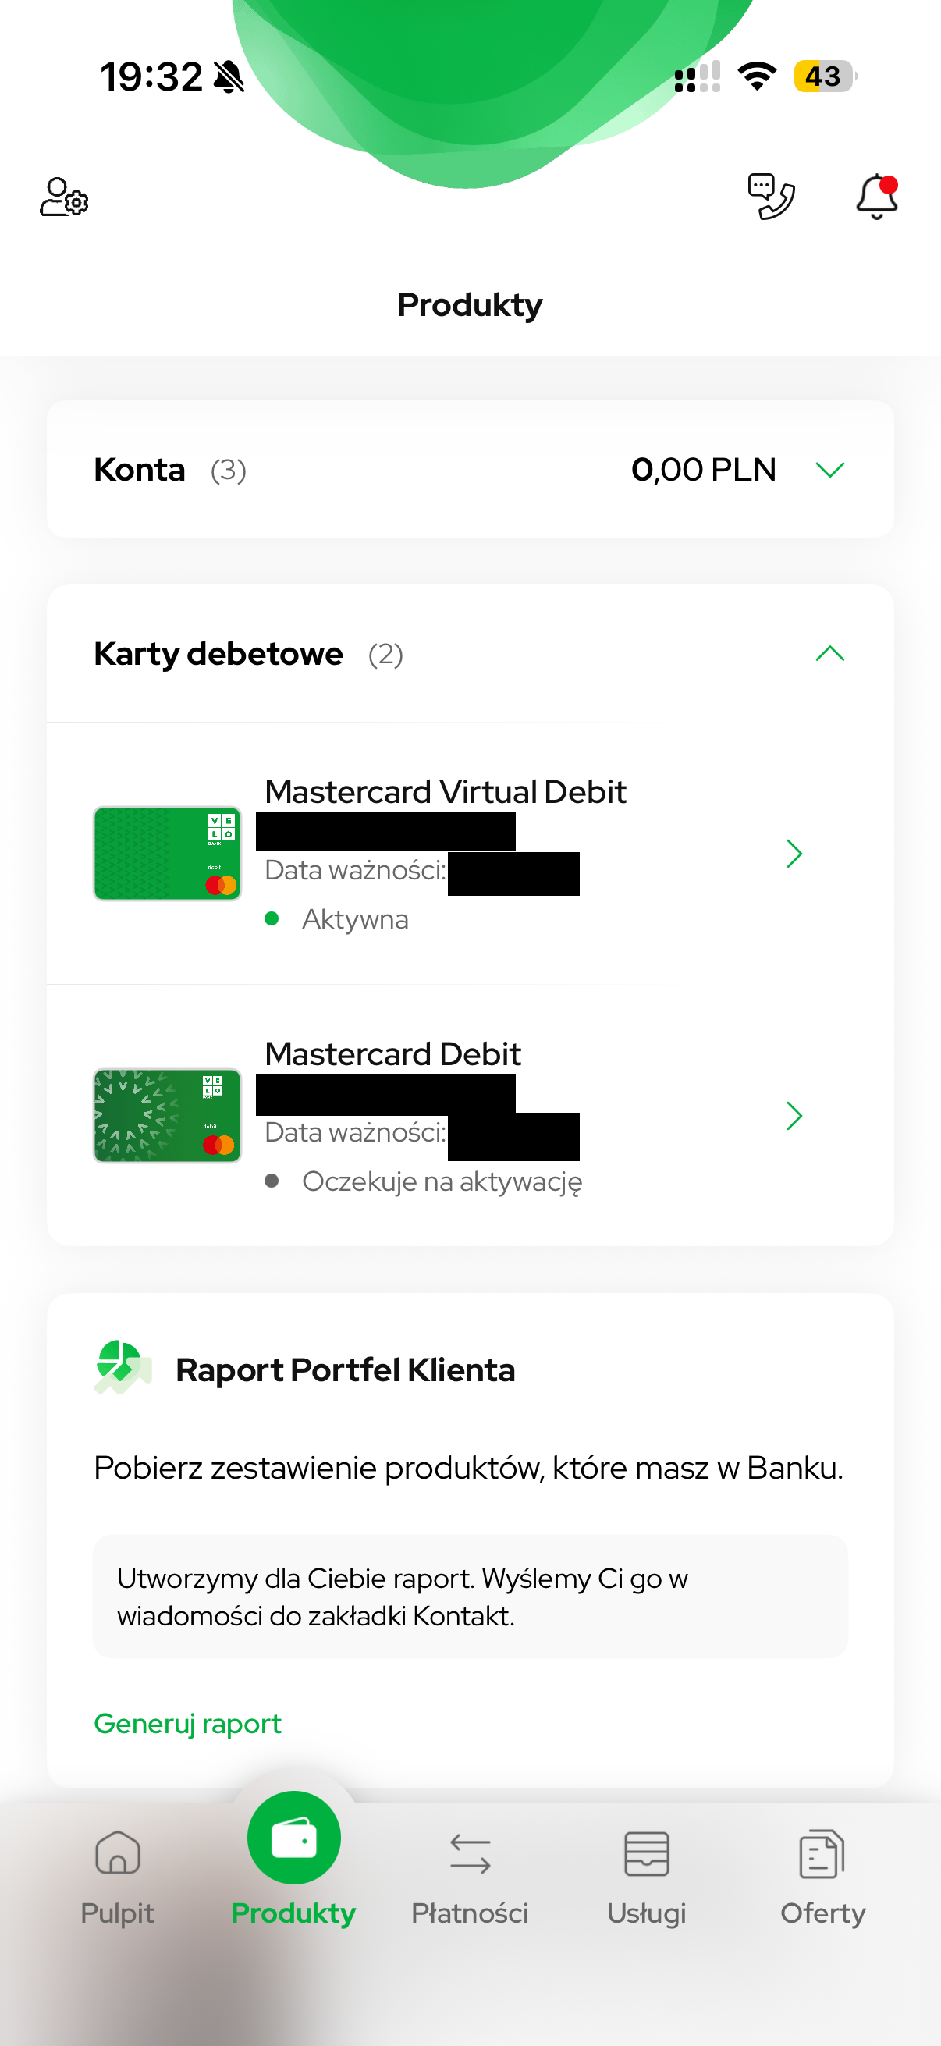
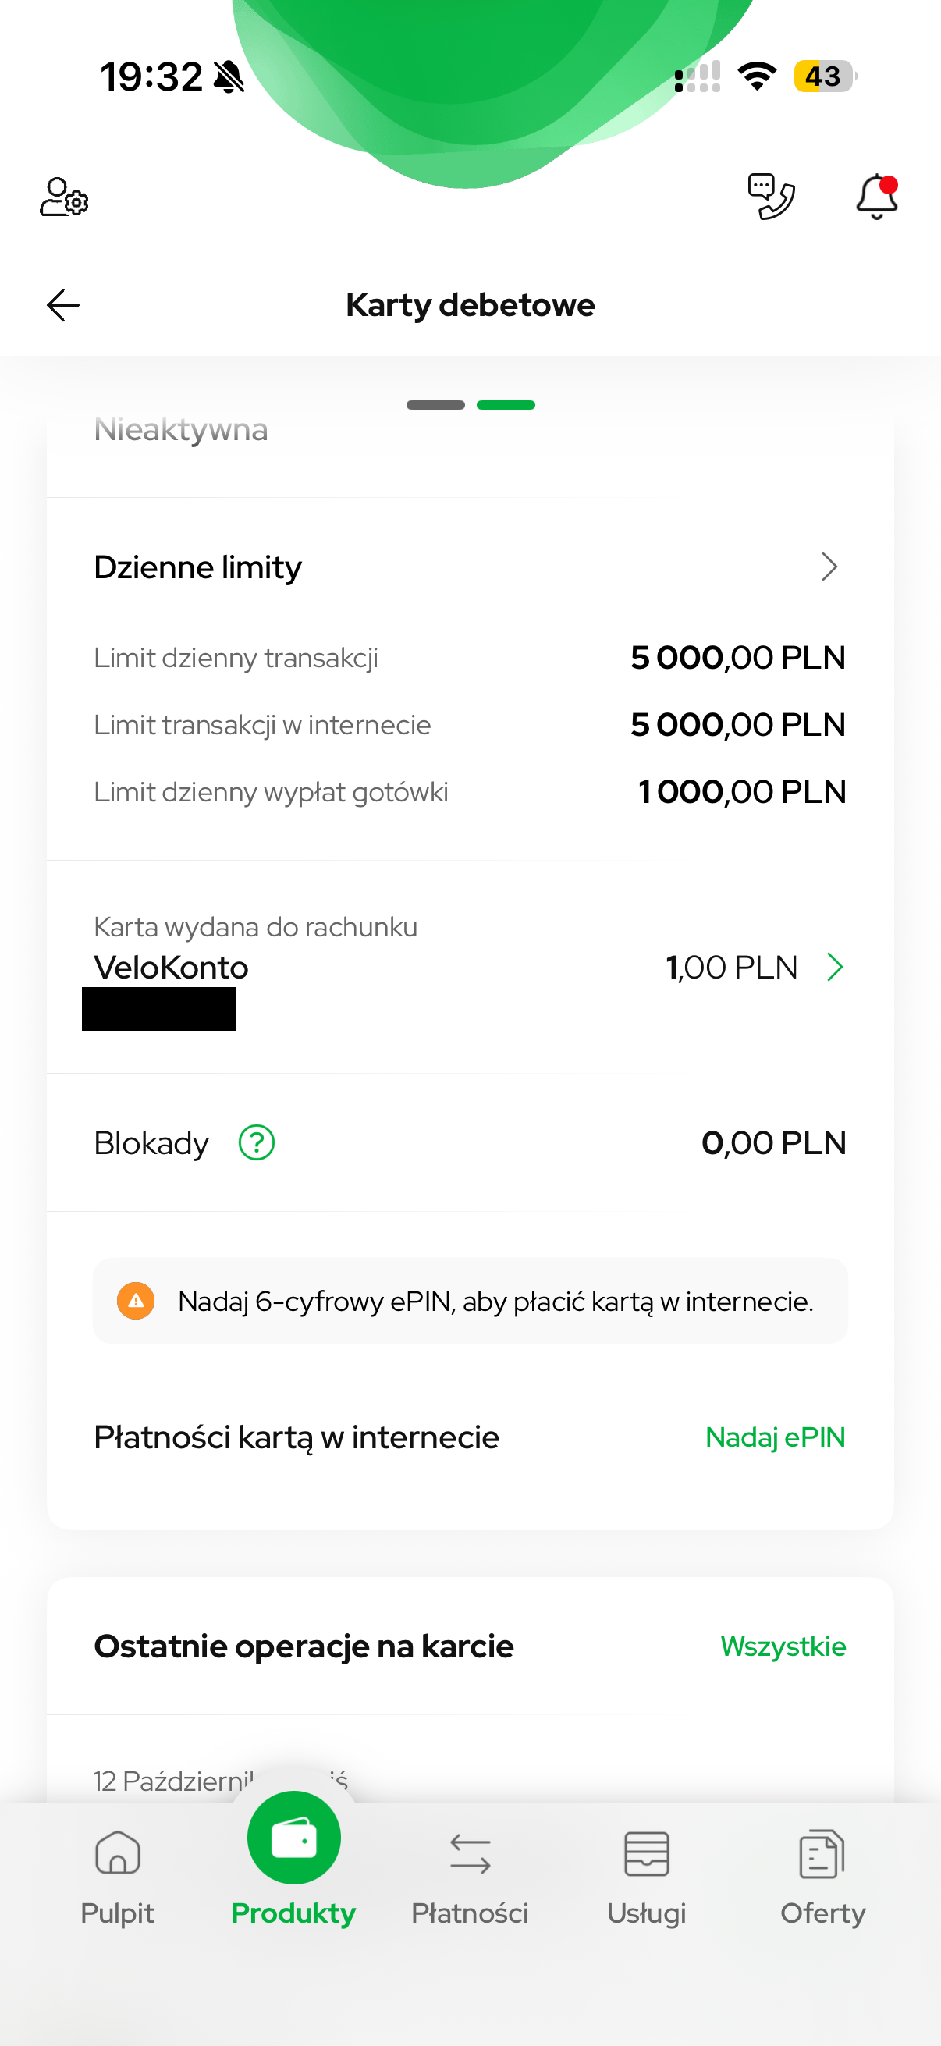
W zakładce „Produkty” rozwiń „Karty debetowe”. Na naszych screenach widoczne są osobno Mastercard Virtual Debit i Mastercard Debit. Po otwarciu szczegółów fizycznej karty można zobaczyć status „Nieaktywna” oraz przycisk „Aktywuj i nadaj PIN”. To ważne rozróżnienie: nieaktywna karta nadal jest wydanym produktem. Taryfa przewiduje pobieranie miesięcznej opłaty niezależnie od daty jej aktywacji.
Dalsza część szczegółów pokazuje limity oraz rachunek powiązany z kartą. Sprawdzenie tych danych pomaga uniknąć pomyłki, jeśli masz więcej niż jedną kartę. Nie zmieniaj limitów tylko po to, aby sprawdzić koszt produktu. Limit płatności, opłata miesięczna i warunek zwolnienia to trzy odrębne rzeczy.
Jak policzyć koszt własnego miesiąca
Przykład dla osoby od 26 lat: konto służy do przelewów, ale w poprzednim miesiącu nie było wymaganej aktywności. Sama karta kosztuje wtedy 7 zł. Jeśli dodatkowo wykonasz dwie wypłaty kartą po 5 zł w krajowych urządzeniach poza bezpłatną siecią i nie korzystasz ze zwolnienia, suma tych kosztów wyniesie 17 zł. To przykład, nie uniwersalna miesięczna opłata.
Przy pięciu kwalifikujących płatnościach, zwykłych przelewach elektronicznych i wypłatach spełniających warunki podstawowe koszty mogą wynosić 0 zł. Porównuj podobny zestaw czynności w różnych bankach. Osobie płacącej głównie telefonem może odpowiadać inna oferta niż komuś, kto co tydzień wpłaca gotówkę.
W skali roku niewykorzystana karta może kosztować 84 zł, jeśli przez wszystkie dwanaście miesięcy naliczane jest 7 zł. Dla zapasowego rachunku to ważniejsze niż jednorazowa różnica kilku złotych przy przelewie. Jeżeli nie używasz karty, sprawdź możliwość rezygnacji z niej i jej wpływ na warunki posiadanych produktów oraz promocji.
Przy rachunku używanym codziennie policz z kolei te operacje, za które rzeczywiście płacisz. Przykładowo dwa przelewy w placówce miesięcznie po 10 zł oznaczają 240 zł rocznie, przy założeniu niezmiennej taryfy. Wykonywanie zwykłych przelewów elektronicznie zmienia ten konkretny koszt, ale decyzja powinna uwzględniać także wygodę i możliwość samodzielnej obsługi.
Jak ocenić, czy to konto pasuje do Twoich potrzeb
Dla osoby robiącej zwykłe zakupy i korzystającej z bankowości elektronicznej najważniejsze będzie utrzymanie pięciu kwalifikujących płatności. Dla osoby używającej głównie gotówki ważniejsze okażą się dostępne w pobliżu urządzenia i zasady konkretnej wpłaty lub wypłaty. Przy częstych wydatkach zagranicznych porównaj łączny koszt waluty, a nie tylko opłatę za kartę.
W historii dotychczasowego konta sprawdź jeden typowy miesiąc oraz jeden miesiąc z podróżą lub większą liczbą operacji. Podstaw opłaty VeloKonta pod te same czynności. Taki rachunek pozwala ocenić dopasowanie oferty bez zakładania, że każdy klient będzie korzystał z niej w identyczny sposób.
Premia za konto ma odrębne zasady
Warunek bezpłatności karty nie jest równoznaczny z warunkami otrzymania premii. Promocja może wymagać konkretnego sposobu otwarcia rachunku, rejestracji, wpływów lub utrzymania określonych zgód. Przed wnioskiem przeczytaj opis aktualnej akcji. Ten poradnik pomaga ocenić sam produkt, a szczegóły czasowych nagród powinny pozostać w opisie właściwej promocji.
Do porównania ofert wykorzystaj ranking kont osobistych. Pozostałe instrukcje i informacje o banku znajdziesz w sekcji o VeloBanku. Najpierw wybierz rachunek pasujący do Twoich potrzeb, a dopiero później sprawdź, czy dostępna premia jest dodatkową korzyścią.