Oszczędności w Revolut pozwalają odkładać pieniądze na oprocentowanym produkcie dostępnym w aplikacji. Stawka zależy między innymi od waluty i planu, a oprocentowanie jest zmienne. Przed wpłatą sprawdź także bank przyjmujący depozyt, zasady dostępu do pieniędzy i rozliczenia odsetek.
W aplikacji możesz spotkać określenia „Oszczędności” i „Sejfy na oszczędności”. Nie wystarczy porównać ich nazw lub koloru kafelka. O tym, komu powierzasz pieniądze i jaka ochrona obowiązuje, decydują dokumenty konkretnego produktu. Pockets do organizowania budżetu opisujemy osobno.
Jak otworzyć Oszczędności w Revolut
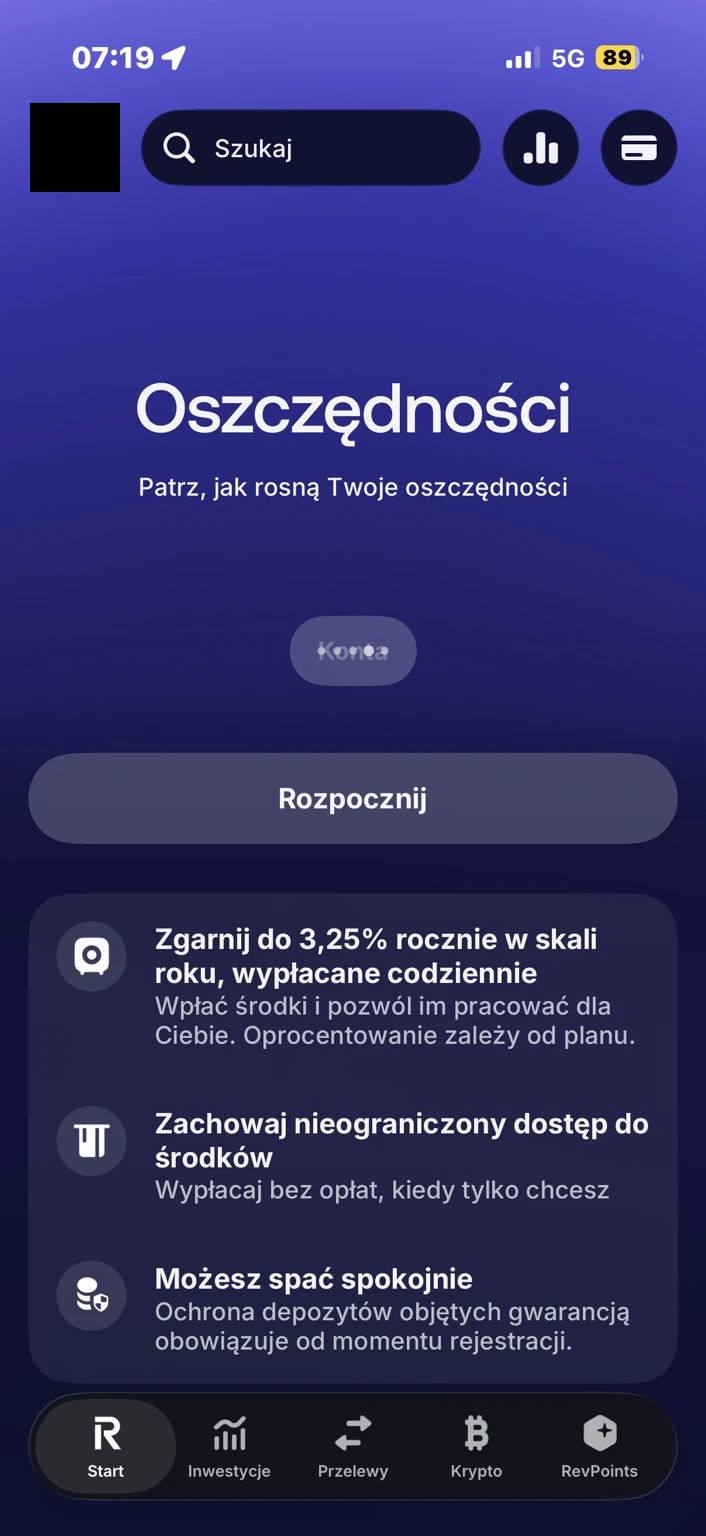
- Przejdź do Start i wybierz „Konta”.
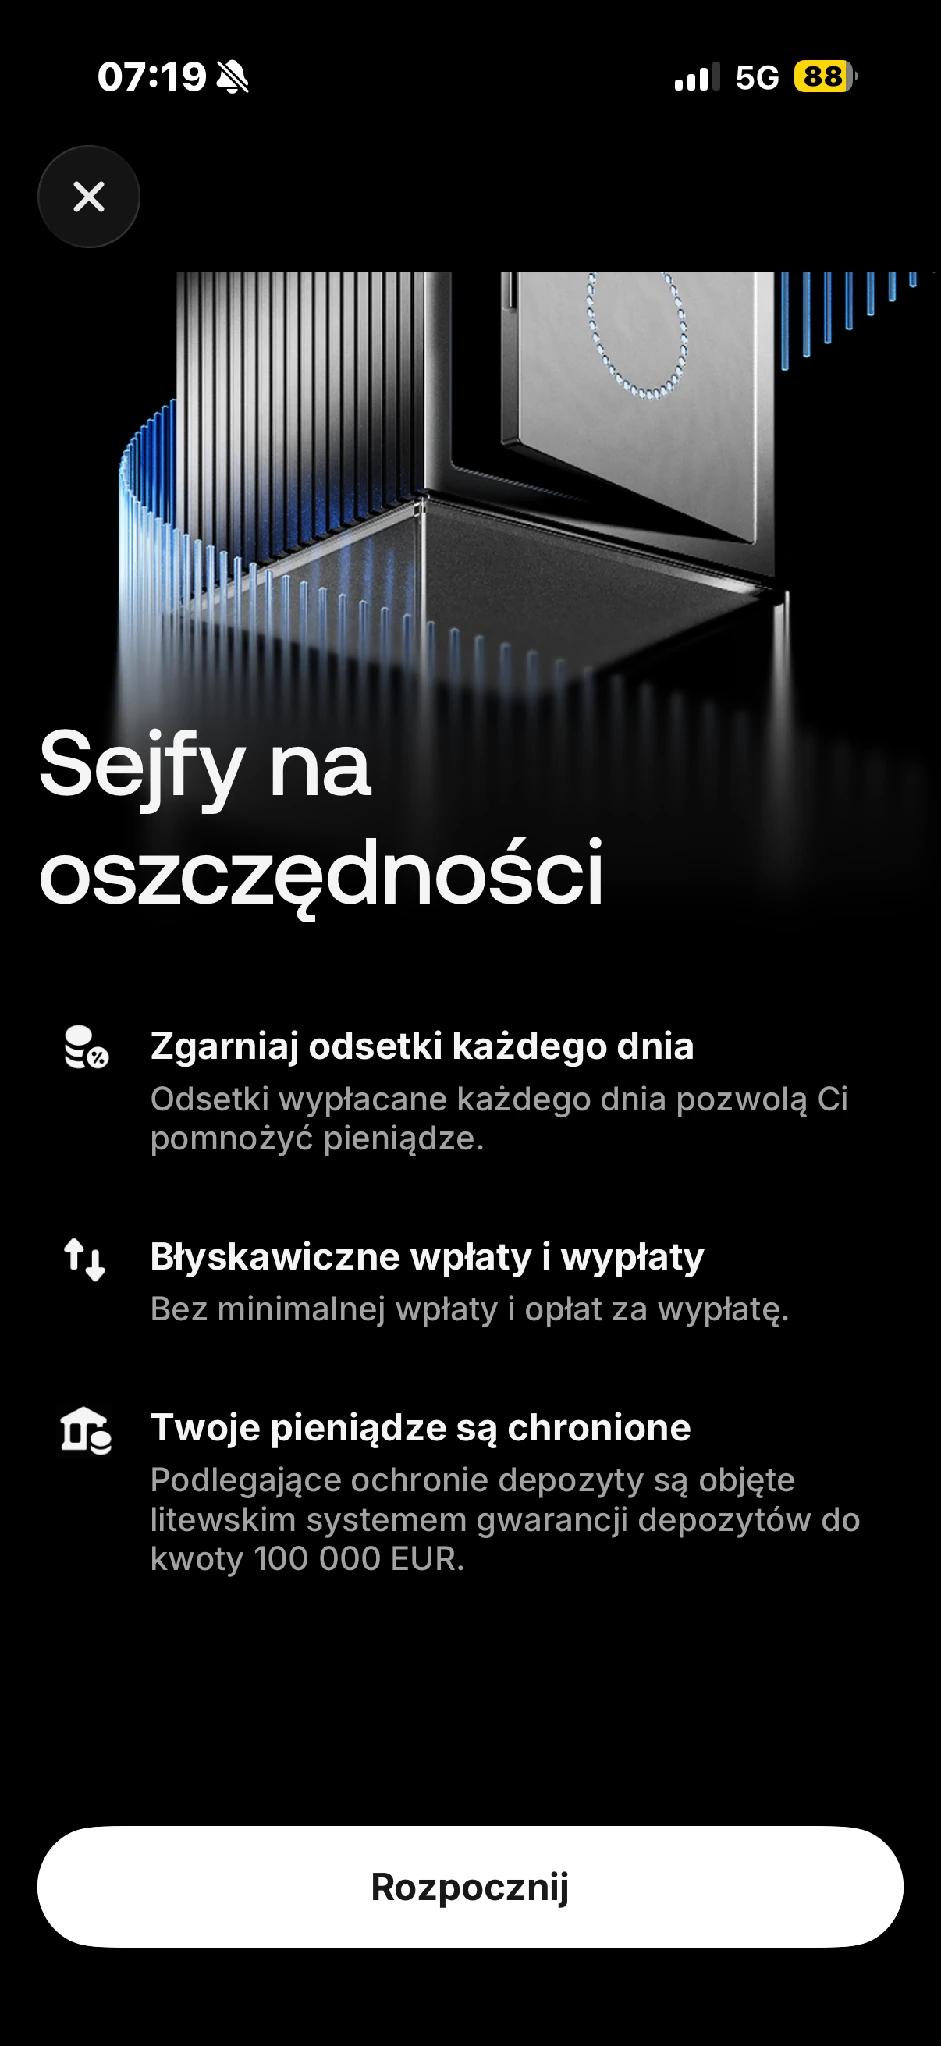
- Naciśnij „Dodaj nowe” i odszukaj „Oszczędności”.
- Wybierz dostępny wariant i walutę.
- Odczytaj oprocentowanie, nazwę banku, warunki wpłaty oraz wypłaty.
- Zapoznaj się z dokumentami, zakończ wymagane potwierdzenia i dopiero wtedy zleć wpłatę.
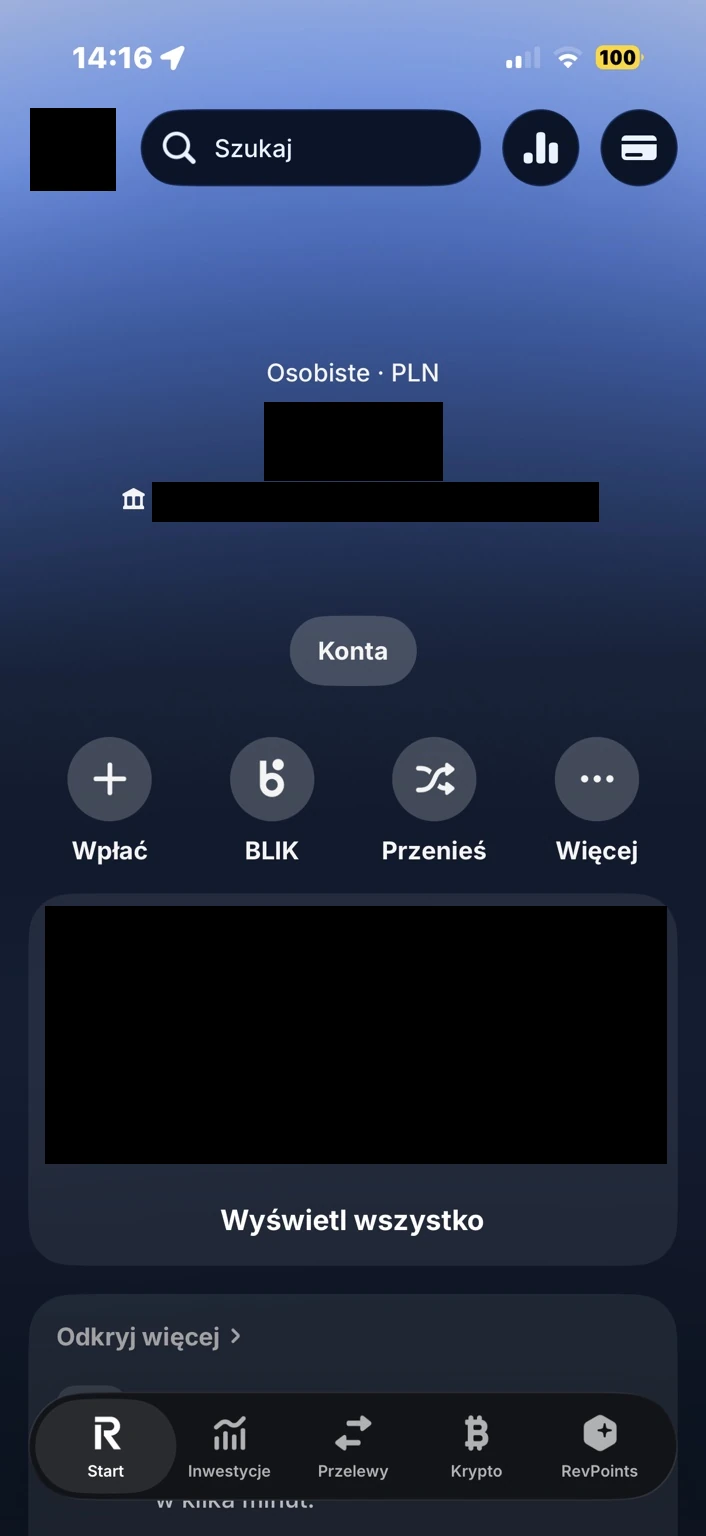
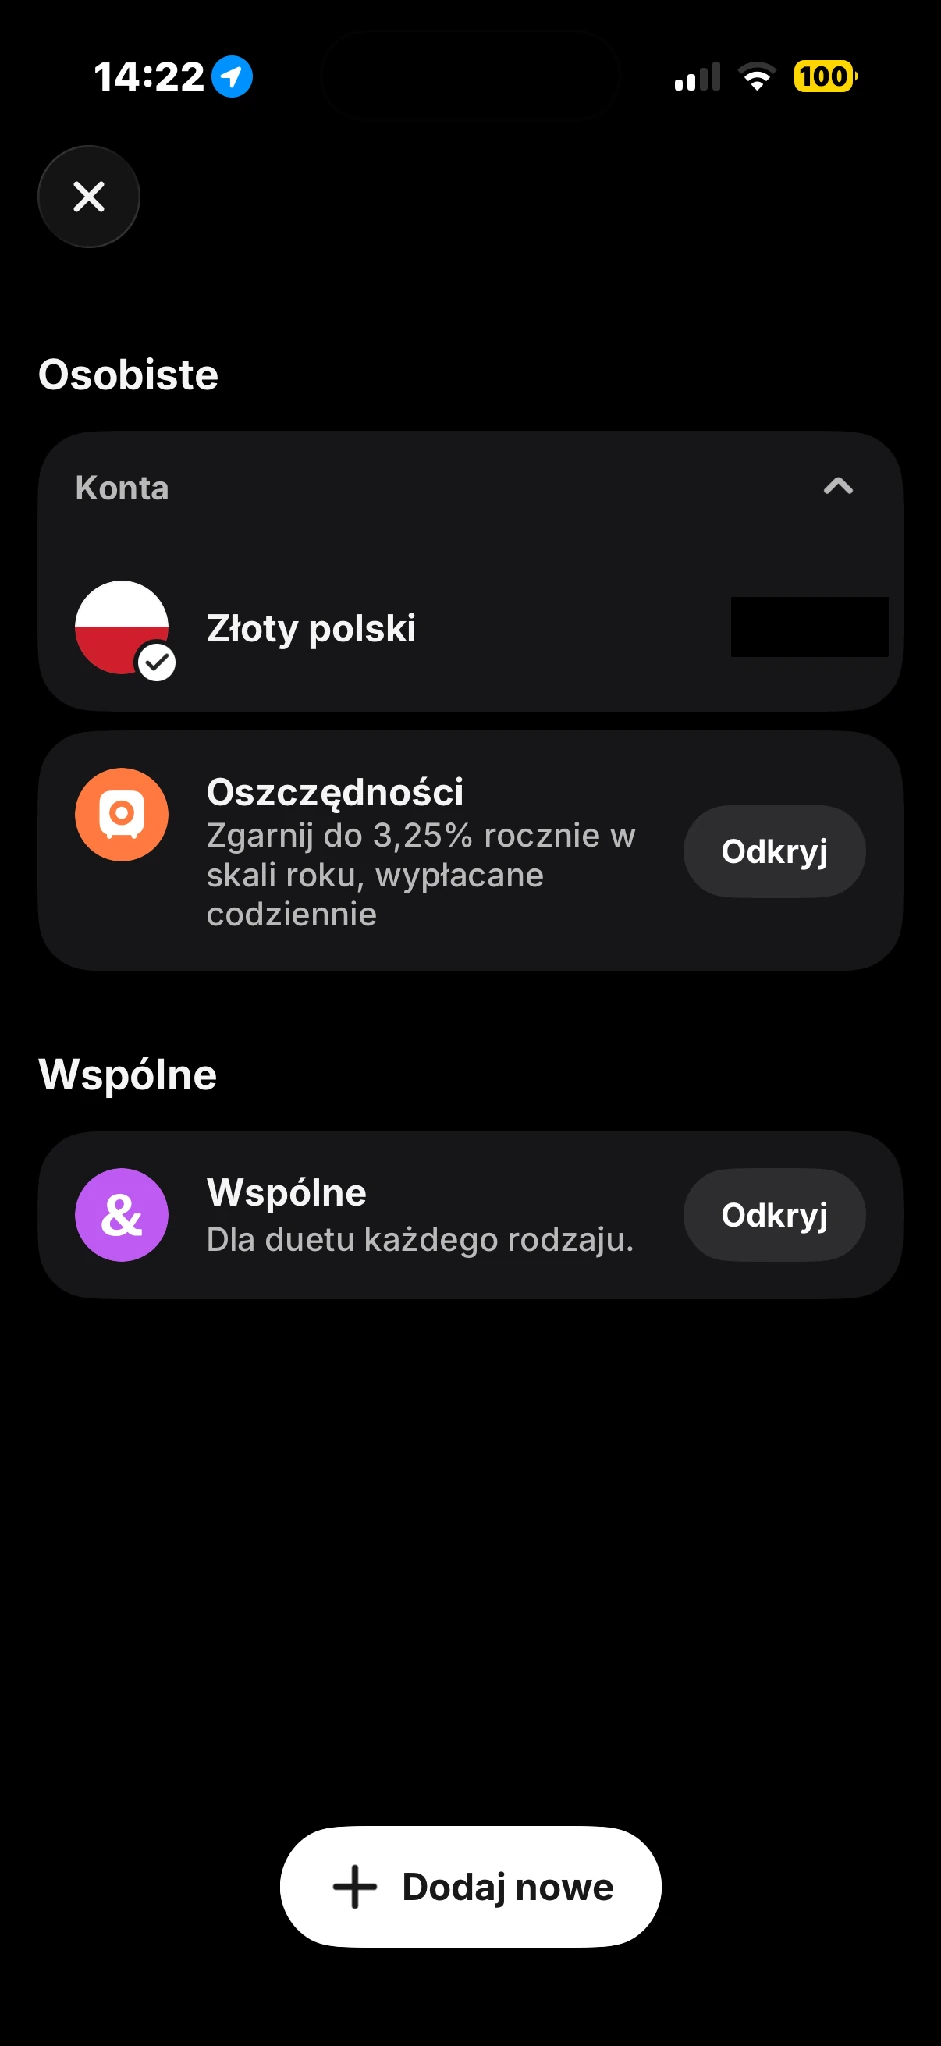
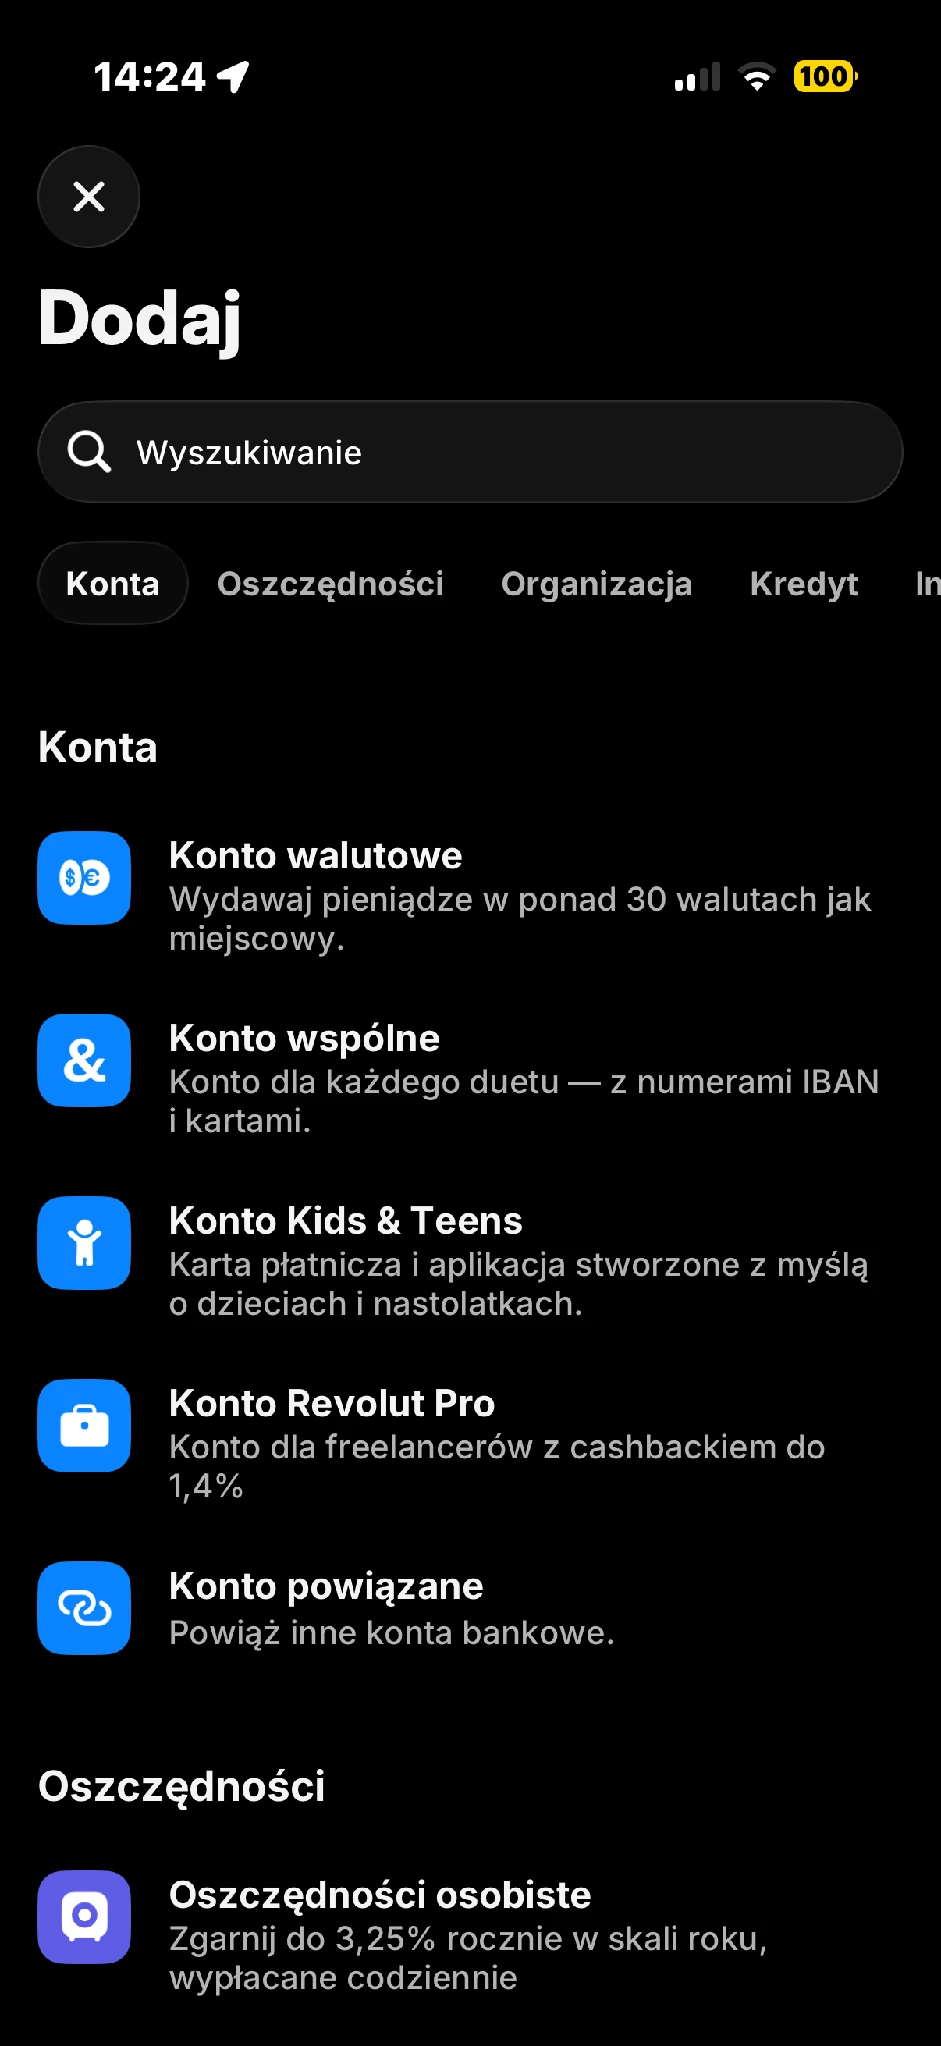
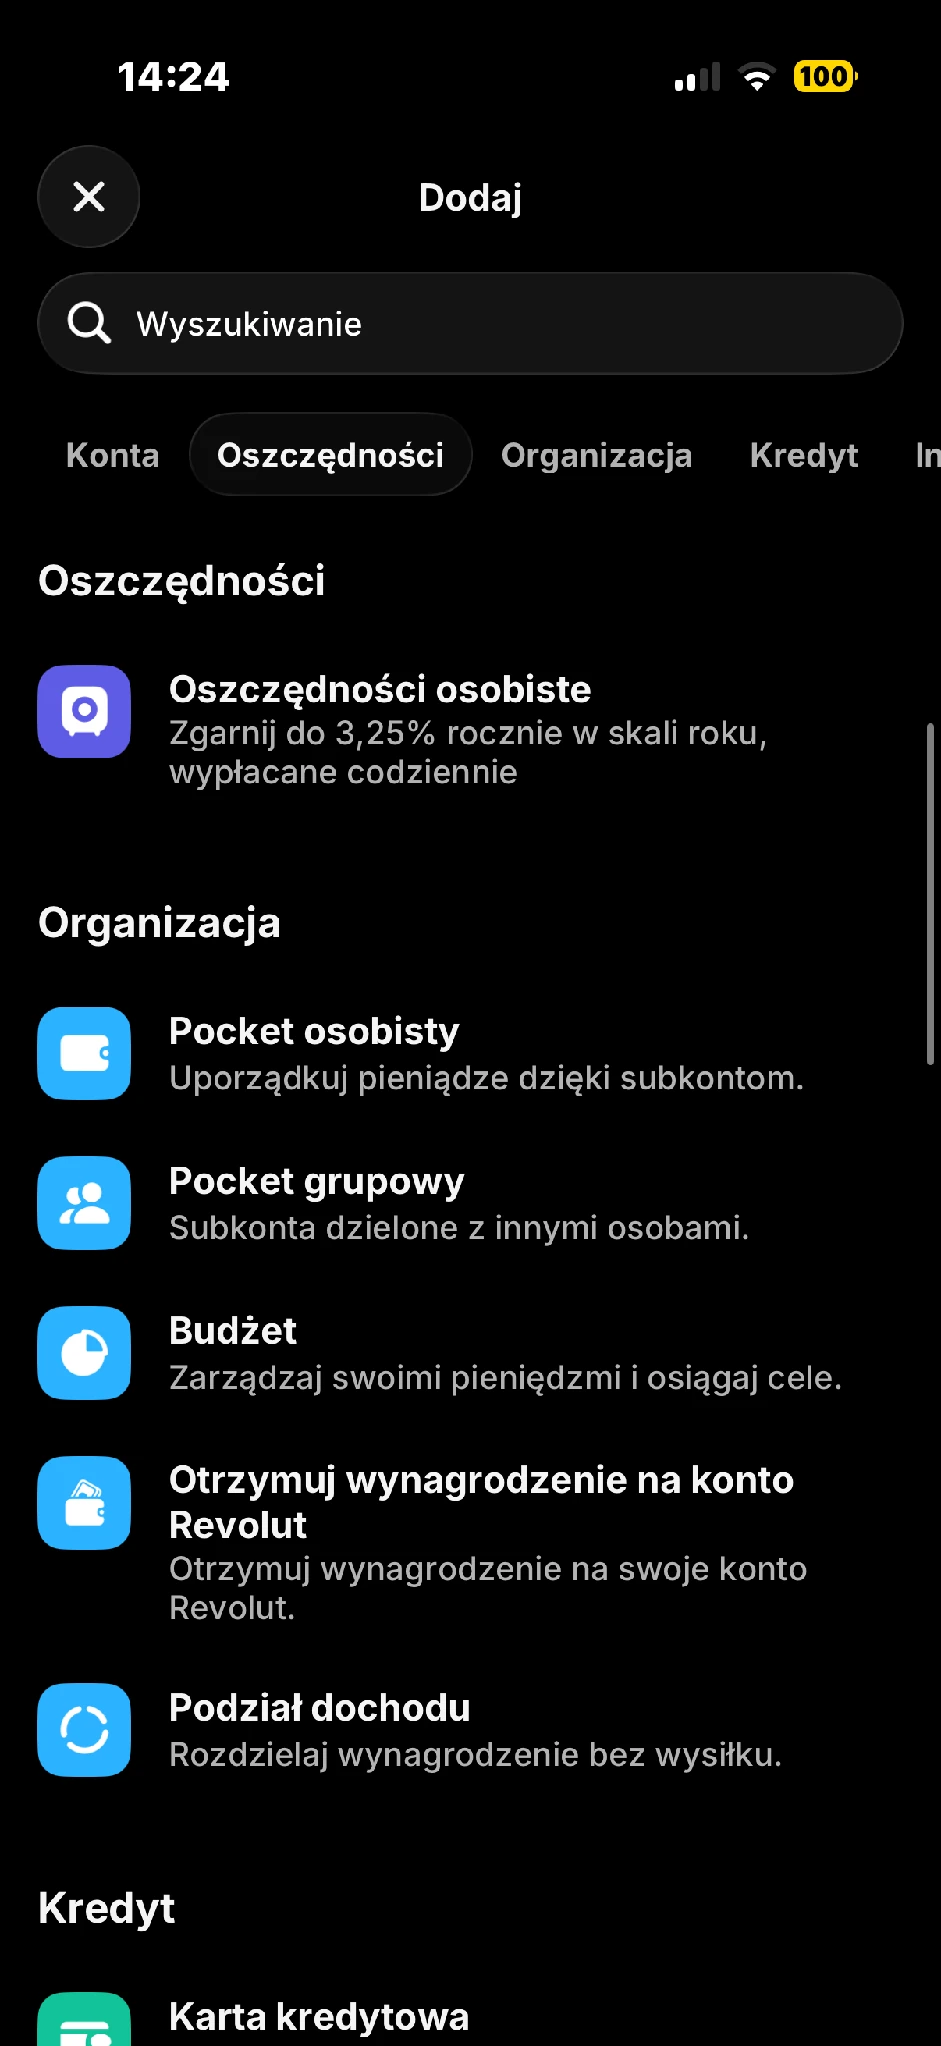
Dostępność zależy od danych i statusu klienta, w tym kraju zamieszkania oraz rezydencji podatkowej. Revolut opisuje wymagania w instrukcji uruchomienia Oszczędności. Jeśli aplikacja prosi o uzupełnienie danych podatkowych, podaj faktyczne informacje, zamiast wybierać przypadkową odpowiedź dla przejścia dalej.
Oprocentowanie Revolut w PLN i różnice między planami
Na stronie porównania planów Revolut sprawdzonej 4 października 2026 r. widniały następujące stawki dla PLN. Są podawane w skali roku i mogą ulec zmianie. Przed wpłatą porównaj tabelę z ofertą widoczną na Twoim koncie.
| Plan | Oprocentowanie PLN w skali roku |
|---|---|
| Standard | 2% |
| Plus | 2% |
| Premium | 2,25% |
| Metal | 3% |
| Ultra | 3,25% |
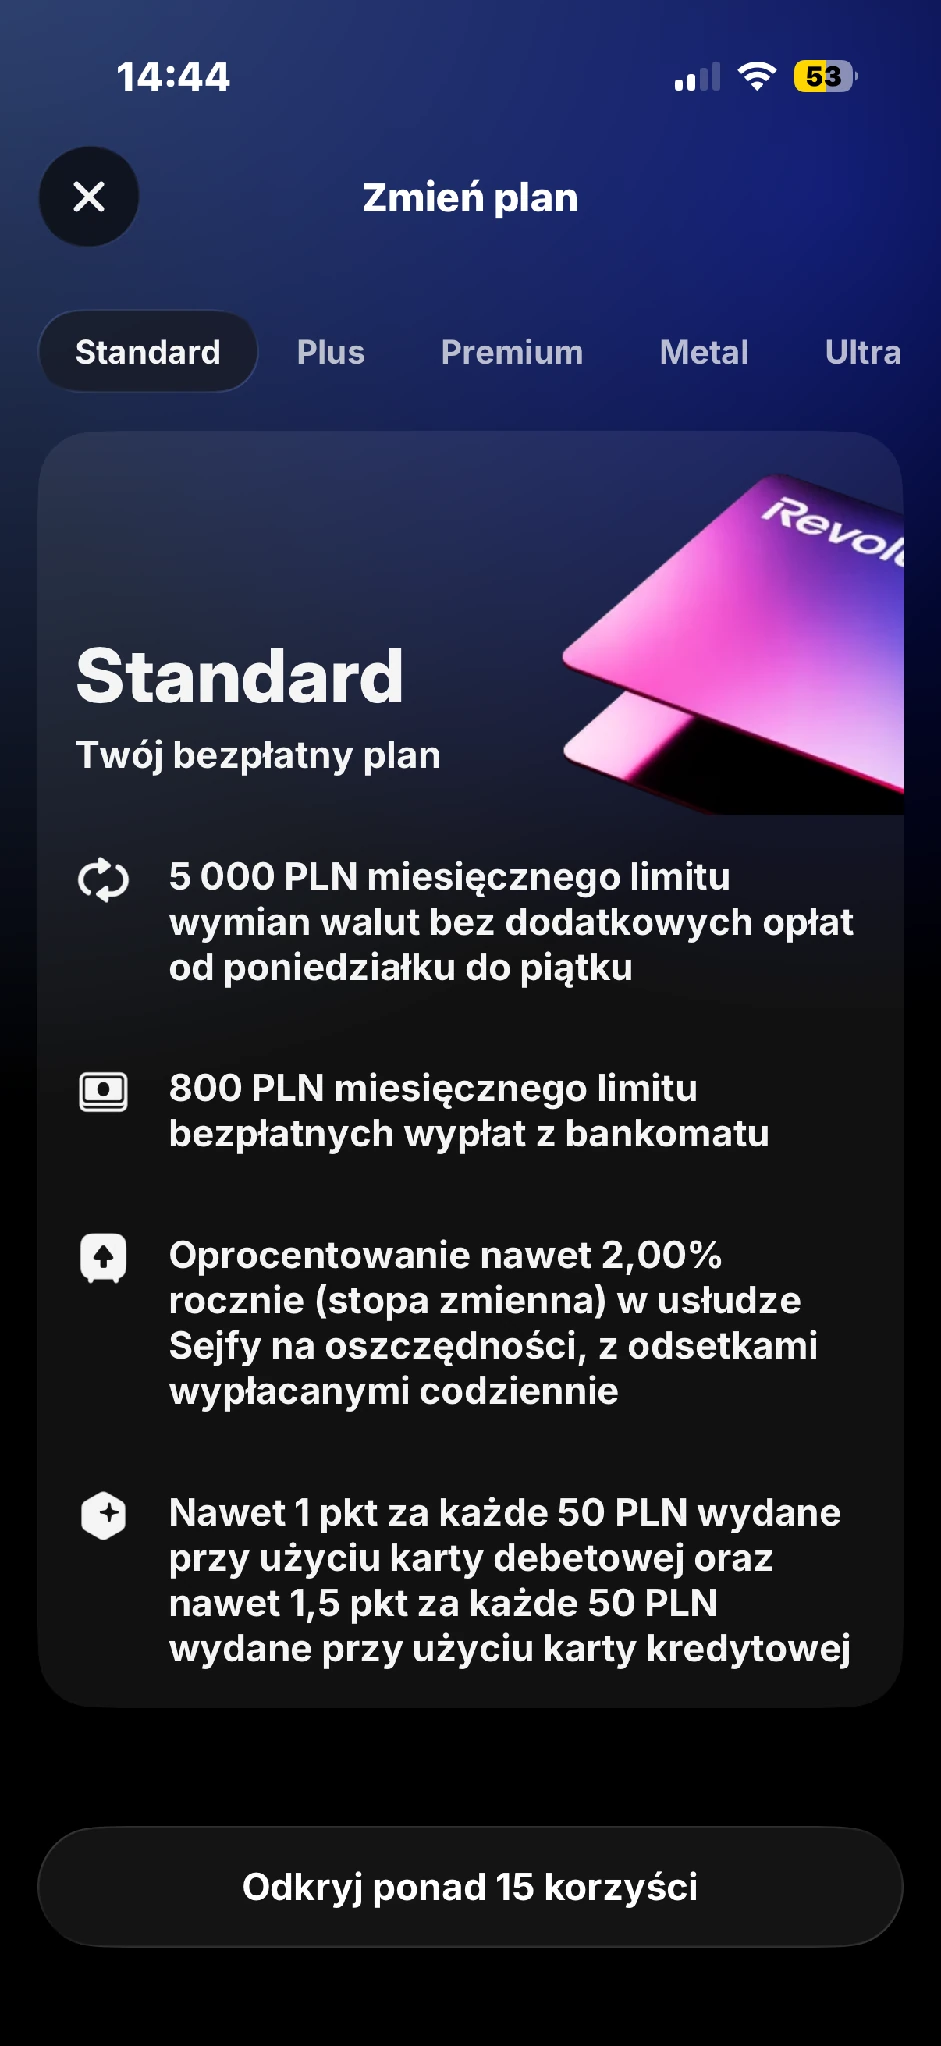
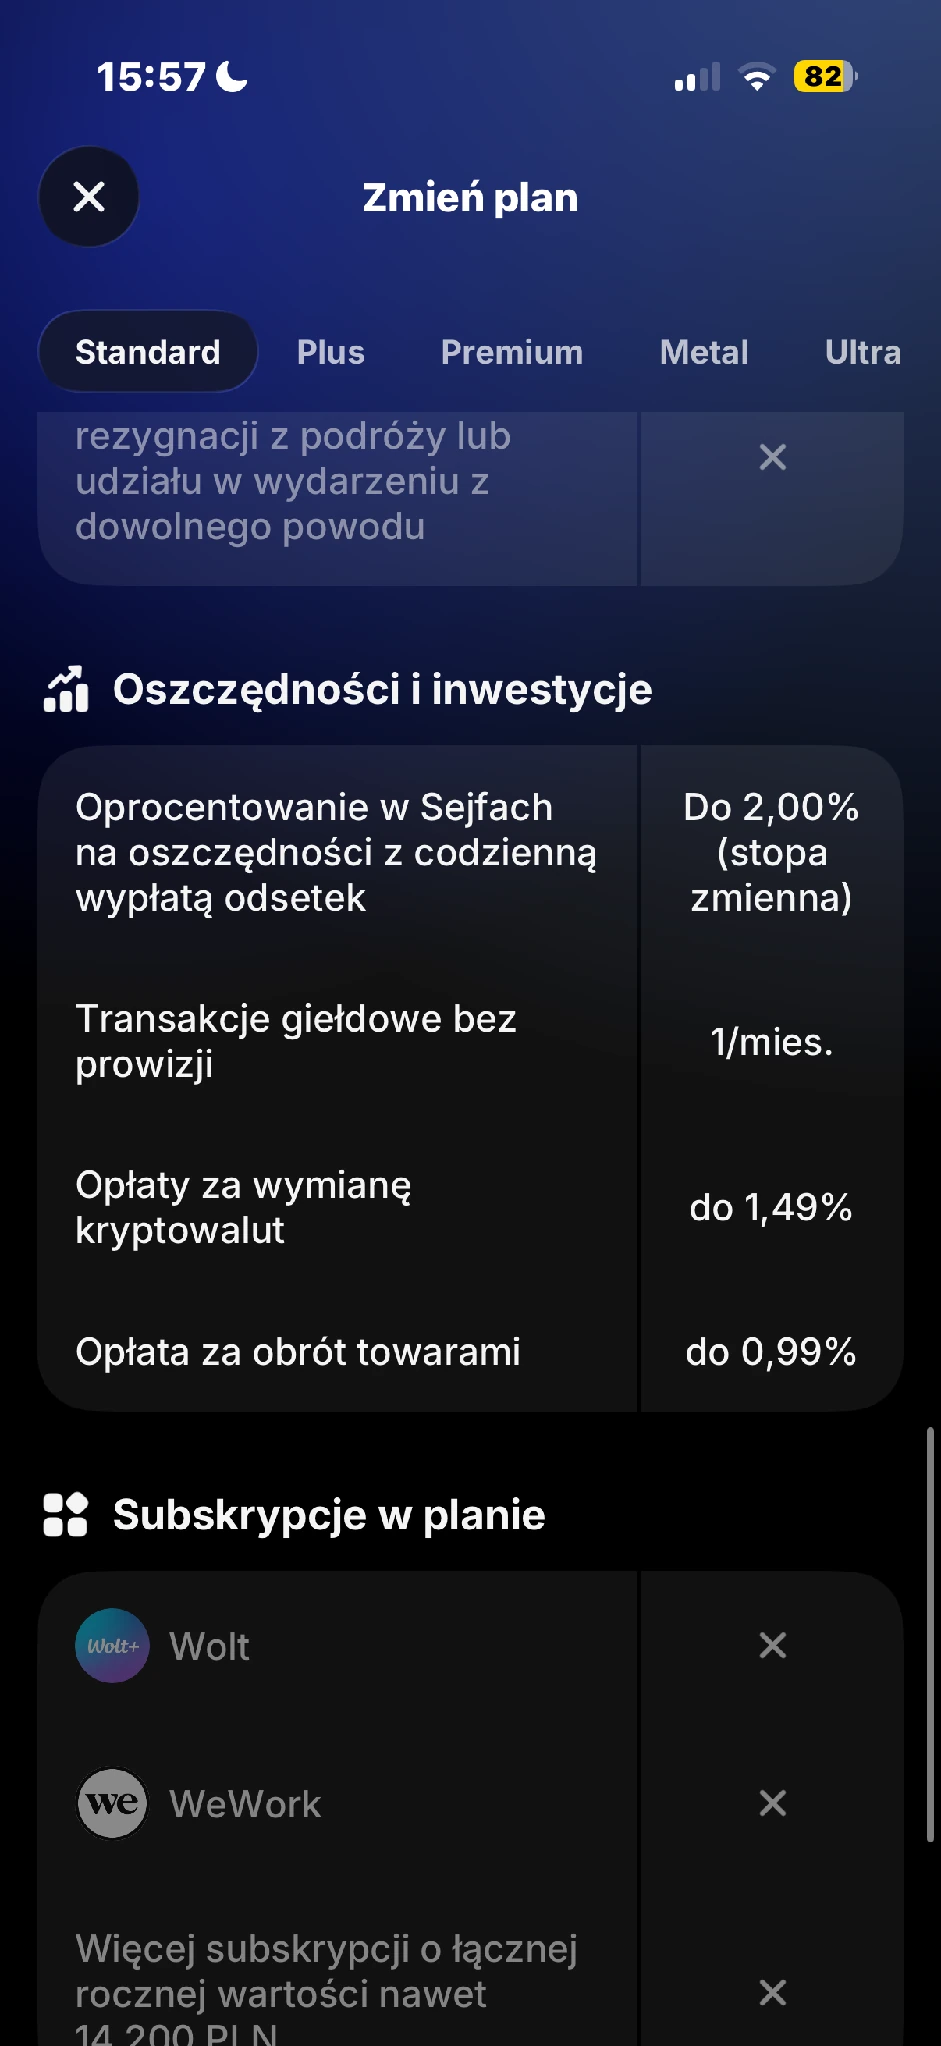
Kwota „do 3,25%” opisuje najwyższą z prezentowanych stawek, a nie domyślny procent dla darmowego konta. Zmiana planu może zmienić oprocentowanie, ale oznacza również koszt abonamentu. Nie opłaca się oceniać tych dwóch pozycji oddzielnie.
Jak liczone i wypłacane są odsetki
Przy dziennym naliczaniu bank bierze pod uwagę saldo oraz roczną stopę podzieloną przez liczbę dni w roku. Odsetki mogą być dopisywane codziennie i pracować dalej. Gdy naliczona kwota jest mniejsza niż najmniejsza jednostka waluty, widoczna wypłata może pojawić się dopiero po uzbieraniu odpowiedniej wartości.
Revolut wyjaśnia naliczanie odsetek od Oszczędności oraz przykłady obliczeń. Samo zlecenie wpłaty nie musi być chwilą rozpoczęcia naliczania: przy produkcie partnerskim znaczenie ma dotarcie pieniędzy do banku przyjmującego depozyt.
Dla orientacji: 10 000 zł przy 3% rocznie daje 300 zł odsetek brutto za pełny rok, jeśli uprościmy obliczenie i pominiemy kapitalizację. Przybliżenie na 30 dni w roku liczącym 365 dni to 24,66 zł brutto. To przykład matematyczny, a nie obietnica niezmiennej stawki przez cały okres.
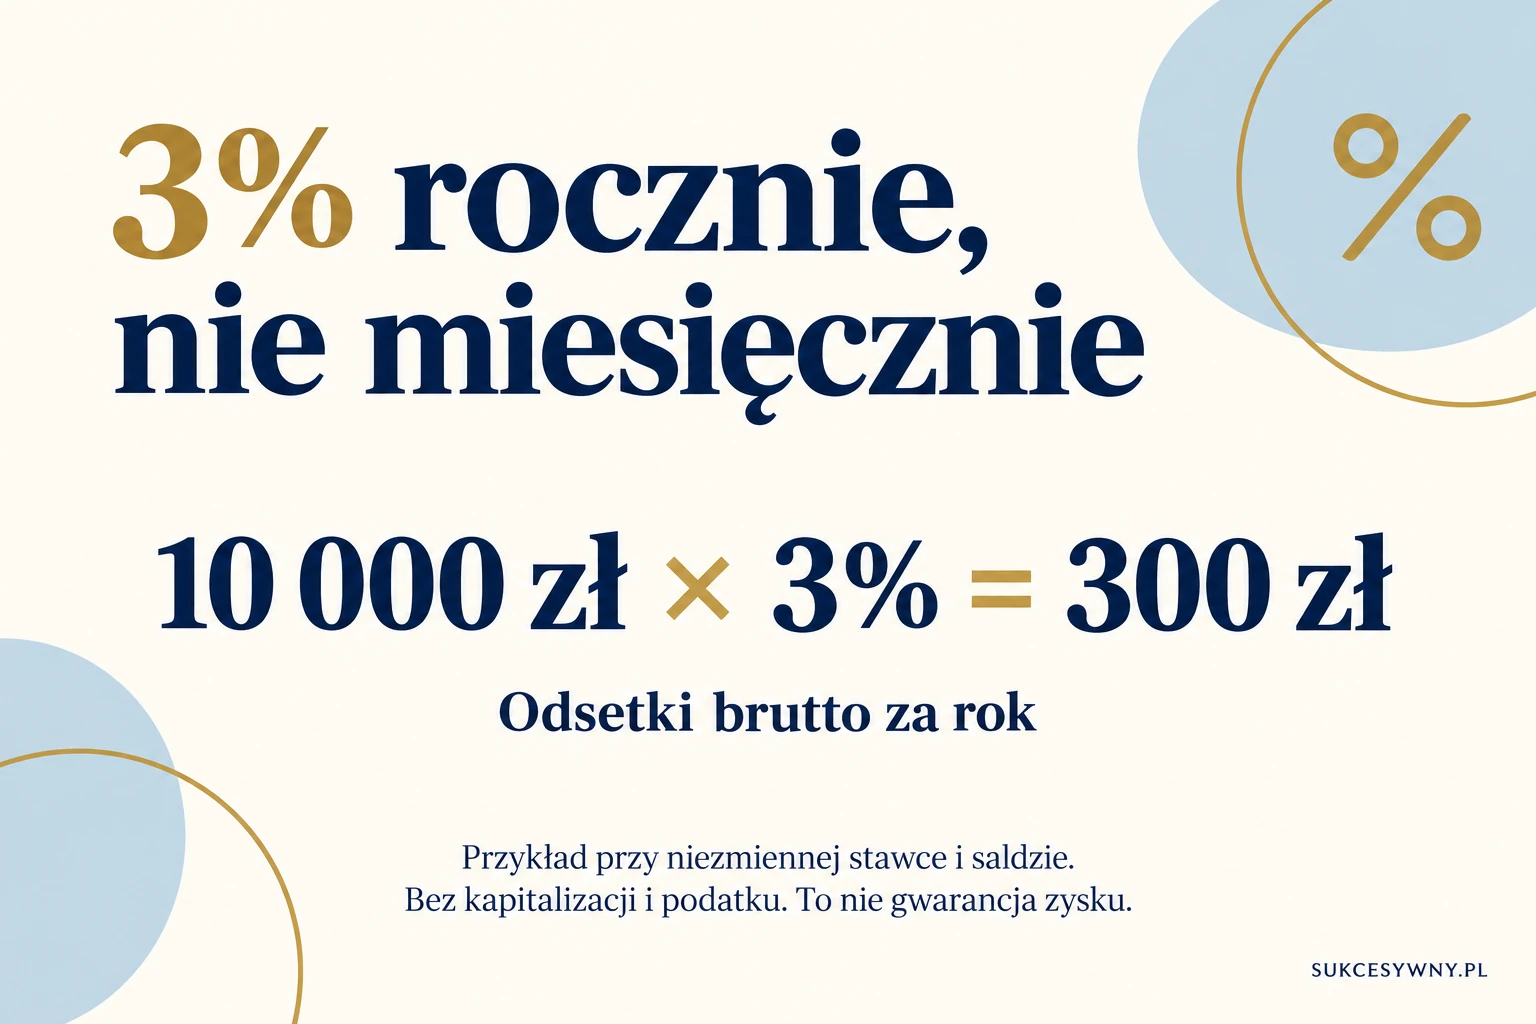
W rzeczywistości wynik zależy od zmian salda, dnia rozpoczęcia naliczania, kapitalizacji, zaokrągleń i ewentualnej zmiany oprocentowania. Przed porównaniem z innym bankiem używaj tej samej kwoty i tego samego okresu. Nie zestawiaj reklamowanej stawki rocznej z zarobkiem za jeden miesiąc.
Jak wypłacić pieniądze z Oszczędności
Otwórz Start, Konta i wybrane Oszczędności. Użyj opcji „Przenieś”, wpisz kwotę i potwierdź. To ścieżka wskazana w instrukcji wypłaty. Po zakończeniu sprawdź, czy środki są już dostępne na zwykłym saldzie.
Nie obiecujemy natychmiastowej wypłaty z każdego produktu noszącego podobną nazwę. Przy Sejfach oferowanych z bankiem partnerskim czas może zależeć od zwrotu środków przez ten bank. Sprawdź kartę produktu, zwłaszcza jeśli widzisz termin zapadalności albo okres wypowiedzenia. Warunki takich depozytów opisuje regulamin Sejfów na oszczędności.
Jeżeli pieniądze będą potrzebne na konkretny rachunek, przetestuj wypłatę niewielkiej kwoty wcześniej. Nie przenoś całego dostępnego salda tuż przed zaplanowaną płatnością kartą. Odsetki za jeden dodatkowy dzień nie rozwiążą problemu, gdy zabraknie środków do zapłaty w terminie.
Który bank przechowuje pieniądze i jaka jest ochrona
W aplikacji dostępne są usługi oferowane na różnych zasadach. Dla kwalifikujących się depozytów w Revolut Bank UAB działa litewski system gwarantowania, standardowo do równowartości 100 000 euro na deponenta łącznie w tym banku. Nie jest to osobny limit dla każdego konta lub każdej waluty.
Jeśli dokumenty Oszczędności wskazują bank partnerski, trzeba odczytać ochronę właściwą dla tego banku. Przykładem jest regulamin depozytów UniCredit NV/SA udostępniany przez Revoluta. Nie należy przypisywać takiemu produktowi litewskiej ochrony tylko dlatego, że otwierasz go w aplikacji Revolut.
Nazwę banku, kartę produktu i informację dla deponenta znajdziesz w dokumentach wybranych Oszczędności. Sprawdź je przed wpłatą. Zrzut ekranu oferty pomaga znaleźć funkcję, lecz nie zastępuje umowy dotyczącej Twojego rachunku. Informacje o samym Revolut Bank UAB zawiera także opis ochrony depozytów.
Podatek od odsetek w Revolut
Nie zakładaj, że widoczna wypłata odsetek oznacza zakończone rozliczenie podatku. W pomocy dla Oszczędności Revolut informuje, że sam nie potrąca podatku od tych odsetek. Sprawdź dokumenty oraz wyciąg konkretnego produktu, w tym ewentualne potrącenia banku partnerskiego.
Dla polskiego rezydenta podatkowego prywatne odsetki bankowe co do zasady podlegają stawce 19%. Gdy płatnik nie pobrał należnego podatku, może być potrzebne samodzielne rozliczenie. Przy zagranicznych odsetkach trzeba też uwzględnić walutę, ewentualny podatek zagraniczny i właściwą umowę podatkową.
Punktem wyjścia są informacja Revoluta o podatku od Oszczędności oraz objaśnienia Ministerstwa Finansów do PIT 38. Przy składaniu zeznania wybierz instrukcję dla rozliczanego roku. Nie utożsamiaj podatku od odsetek z zasadami sprzedaży akcji czy kryptowalut.
Gdzie pobrać wyciąg z Oszczędności
Dla aktywnych Oszczędności otwórz dany produkt, przejdź do dodatkowych opcji i wybierz wyciąg. Ustaw właściwy okres oraz wygeneruj dokument. Dla zamkniętego produktu pomoc Revoluta kieruje do profilu, dokumentów i wyciągów, a następnie Oszczędności.
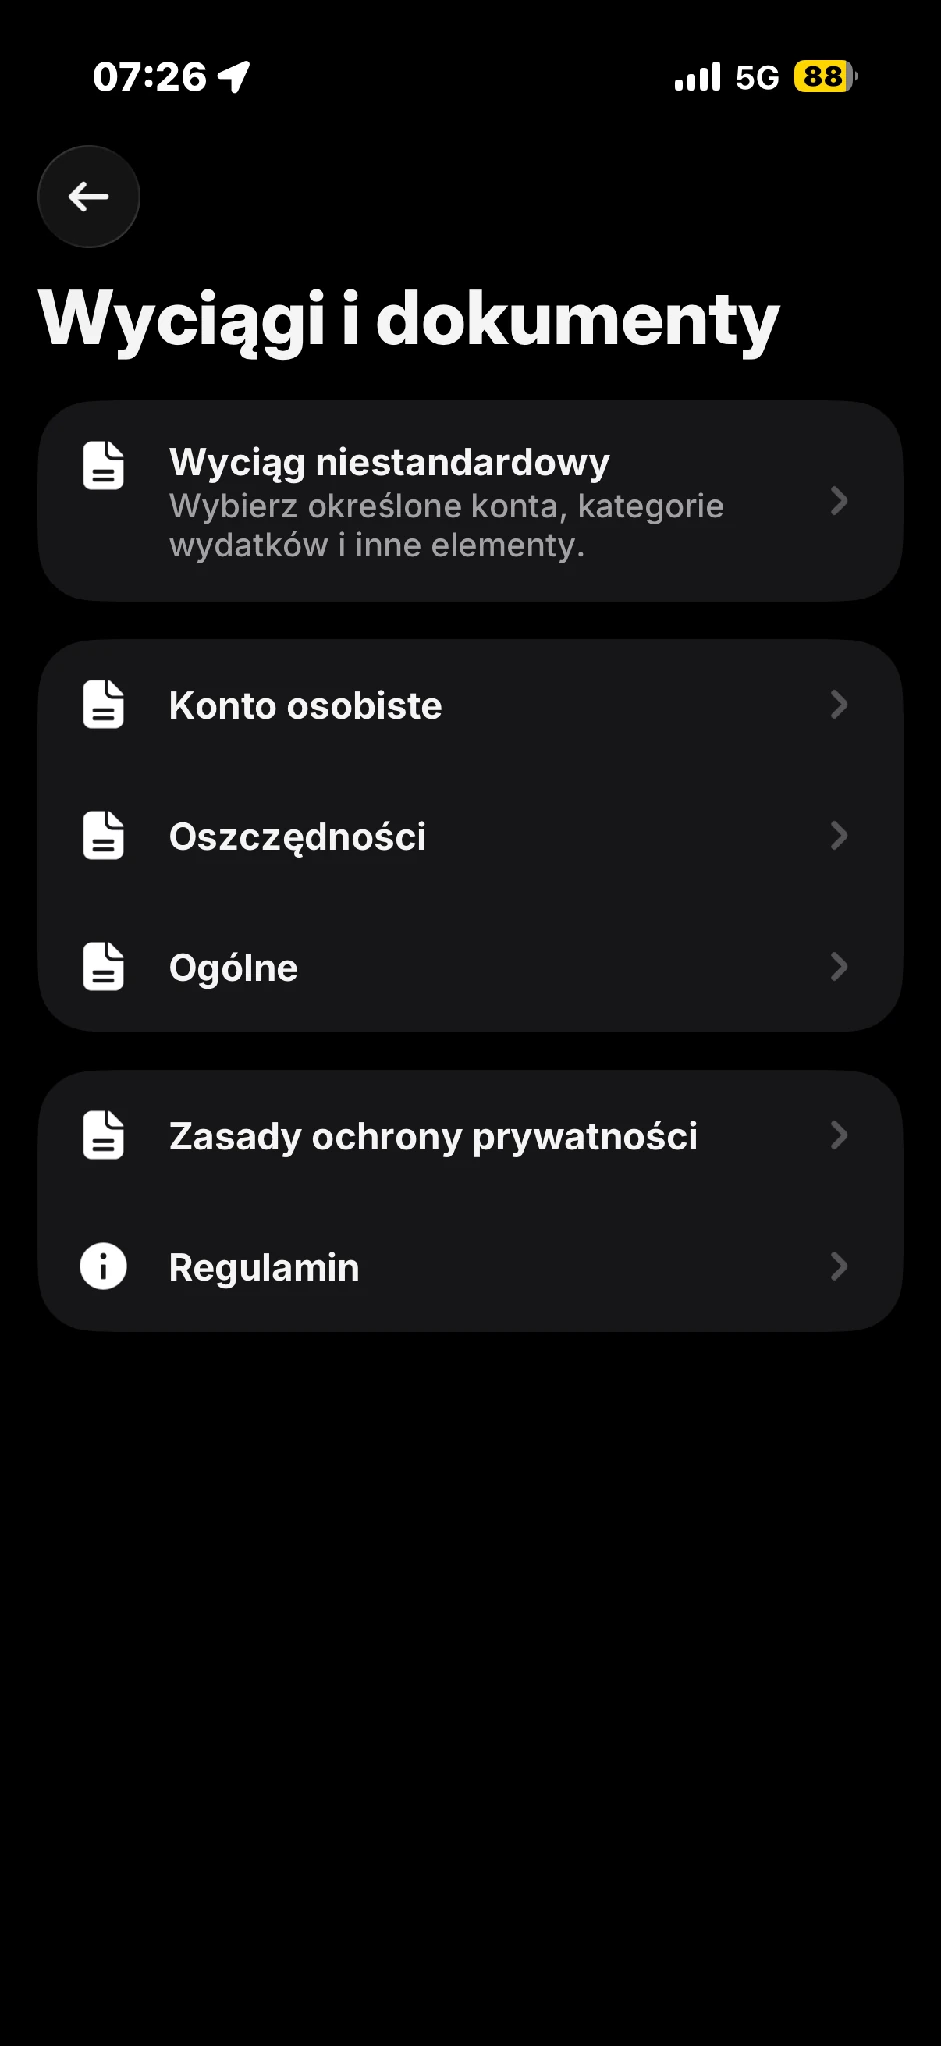
Zachowaj zestawienie odsetek oraz wpłat i wypłat. Wyciąg z głównego konta nie zawsze zawiera komplet szczegółów potrzebnych do rozliczenia produktu oszczędnościowego. Instrukcja dokumentów Oszczędności pokazuje też, gdzie odszukać warunki banku partnerskiego.
Czy opłaca się płatny plan dla wyższego oprocentowania
Porównaj dodatkowe odsetki z kosztem planu, a nie wszystkie odsetki z jego ceną. Bezpłatny Standard także ma oprocentowanie, więc korzyścią z przejścia na droższy wariant jest różnica stawek.
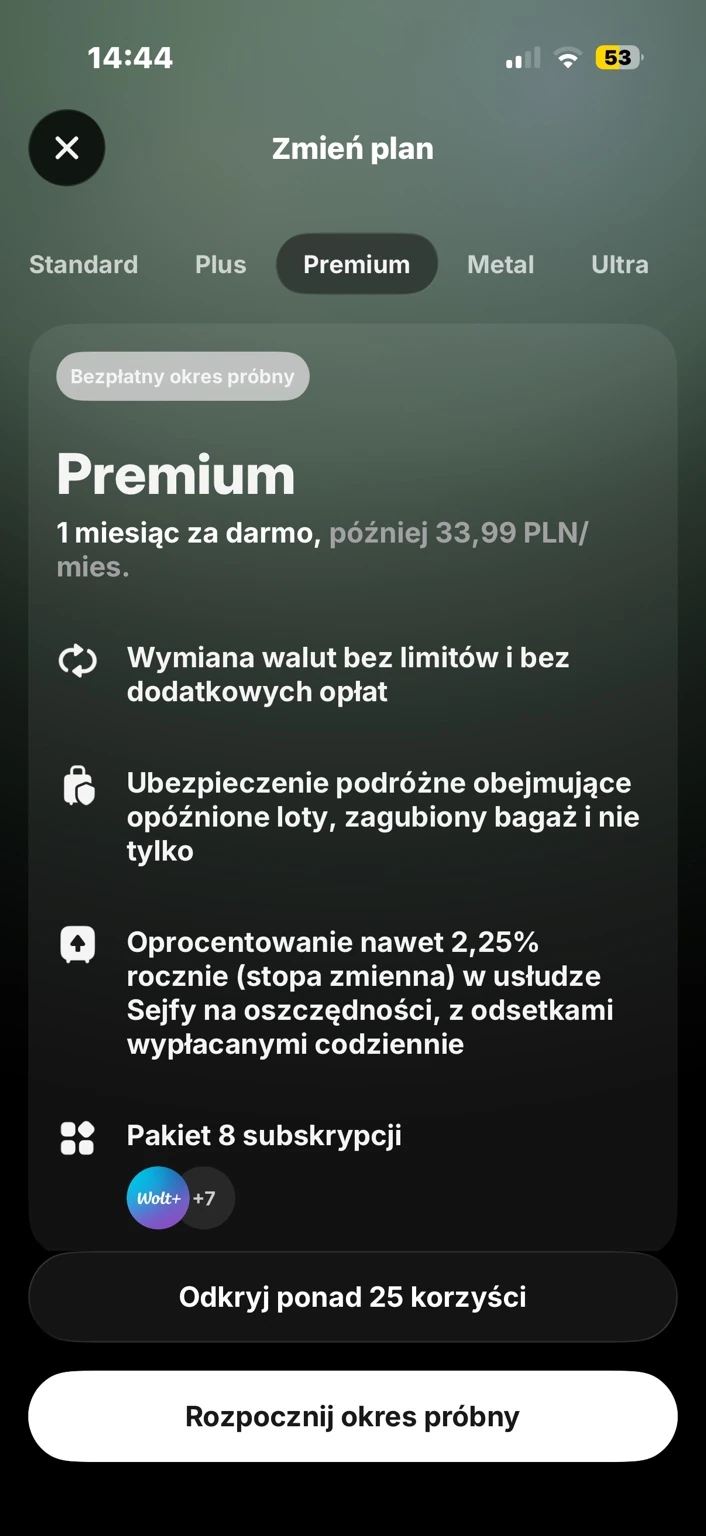
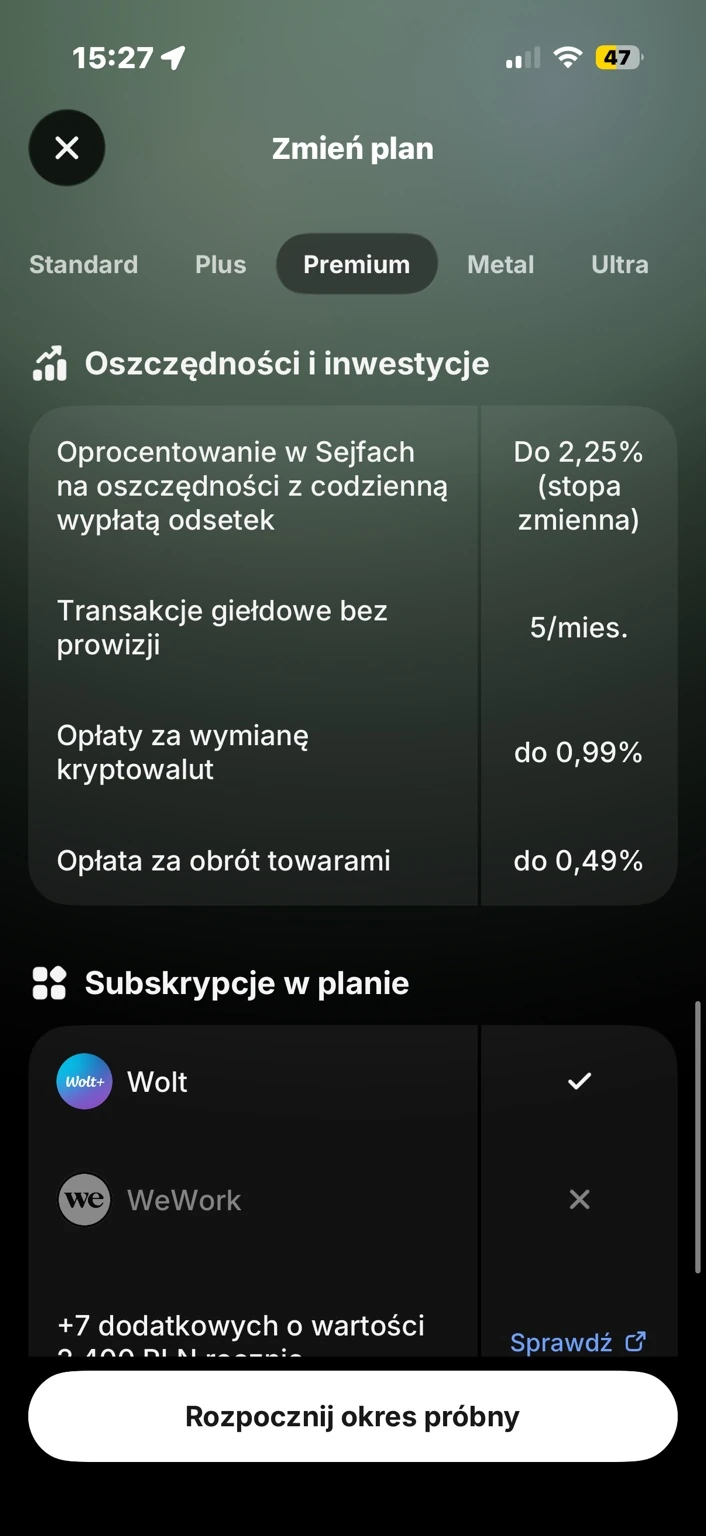
Przykład przy warunkach z tabeli: różnica między 2% a 2,25% to 0,25 punktu procentowego. Dla 10 000 zł przez rok daje około 25 zł dodatkowych odsetek brutto, bez kapitalizacji. Plan kosztujący 33,99 zł miesięcznie to 407,88 zł za 12 opłat. Sama ta różnica odsetek nie pokrywa takiego abonamentu.
Jeśli i tak używasz innych korzyści planu, możesz ocenić je razem, ale nie dopisuj wartości usługom, których nie potrzebujesz. Osobno sprawdź cenę roczną, okres próbny oraz warunki rezygnacji. Pełne porównanie znajdziesz w tekście o planach Revolut.
Oszczędności a Pockets i inwestycje
| Funkcja | Na co zwrócić uwagę |
|---|---|
| Zwykły Pocket | Oddzielenie budżetu; nie zakładaj naliczania odsetek |
| Oszczędności lub Sejf na oszczędności | Oprocentowanie, bank przyjmujący depozyt, dokumenty i podatek |
| Akcje, ETF lub kryptowaluty | Ryzyko zmiany wartości; to nie zwykły depozyt bankowy |
Do samego podziału pieniędzy na rachunki i cele wystarczą często Pockets w Revolut. Jeżeli wybierasz oprocentowany produkt, sprawdzaj go jak osobną umowę finansową. Wygodny dostęp z jednego telefonu nie oznacza identycznych zasad ochrony, podatków i wypłaty we wszystkich usługach.
Sposób zebrania wyciągów oraz rozróżnienia odsetek i innych przychodów opisujemy w poradniku Revolut a podatek.
Więcej instrukcji dotyczących konta, kart i płatności znajdziesz w sekcji o Revolucie.