Konto Aurum w PKO BP to rachunek bankowości osobistej z obsługą doradcy, bezpłatną kartą debetową i szerokim zakresem codziennych operacji bez prowizji. Prowadzenie kosztuje 0 zł po spełnieniu warunku wpływów lub aktywów. W pozostałych przypadkach miesięczna opłata wynosi 40 zł.
Najważniejsze pytanie brzmi więc nie tylko „co dostaję?”, ale również „czy będę regularnie spełniać warunek zwolnienia?”. Warto też oddzielić usługi Aurum od korzyści osobnej karty kredytowej Platinum. Pakiet podróżny reklamowany przy tej karcie nie jest automatycznie pakietem każdej osoby otwierającej konto.
Konto Aurum. Dla kogo jest bankowość osobista PKO BP?
Aurum może zainteresować osobę, która chce prowadzić codzienne finanse w PKO BP, korzystać z pomocy przypisanego doradcy i częściej załatwiać sprawy w oddziale. W takim przypadku znaczenie mają nie tylko płatności kartą, lecz także koszt obsługi gotówki, przelewów zlecanych pracownikowi i możliwość umówienia rozmowy.
Jeżeli korzystasz wyłącznie z aplikacji, sporadycznie wypłacasz gotówkę i nie potrzebujesz kontaktu z doradcą, dodatkowe korzyści mogą mieć dla Ciebie mniejszą wartość. Najpierw ustal, które usługi rzeczywiście wykorzystujesz. Samo określenie „premium” nie sprawia, że rachunek będzie korzystniejszy od prostszego produktu. Jako punkt odniesienia możesz sprawdzić koszty Konta za Zero.
To poradnik o konkretnym koncie i jego kosztach, przygotowany na podstawie dokumentów banku. Nie przedstawiamy go jako relacji z osobistego testu. Inne instrukcje dotyczące aplikacji i usług znajdziesz w hubie PKO BP.
Ile kosztuje Konto Aurum i karta?
Poniższe zestawienie obejmuje typowe operacje w standardowej ofercie. Kwota 0 zł przy danej czynności nie znosi kosztów innych usług, które mogą pojawić się przy tej samej operacji, szczególnie za granicą.
| Usługa | Opłata w Aurum |
|---|---|
| Prowadzenie konta | 0 zł po spełnieniu warunku wpływów lub aktywów, w pozostałych przypadkach 40 zł miesięcznie |
| Obsługa karty debetowej | 0 zł |
| Standardowy przelew krajowy | 0 zł w IKO, iPKO, oddziale i na infolinii |
| Przelew natychmiastowy | 4,99 zł w IKO i iPKO, 11,99 zł w oddziale i na infolinii |
| Przelew SEPA w trybie standardowym | 0 zł |
| Wypłata kartą z bankomatu | 0 zł prowizji PKO BP; możliwe odrębne koszty walutowe i operatora urządzenia |
| Wpłata i wypłata gotówki w placówce PKO BP | 0 zł |
| Powiadomienia SMS o zdarzeniach na koncie | 0 zł |
Podstawą tych stawek jest taryfa podstawowych opłat Konta Aurum. Karta debetowa ma odrębną pozycję z opłatą 0 zł. Nie trzeba przypisywać jej warunku liczby płatności znanego z innych kont banku.
W praktyce warto zwrócić uwagę na przelewy natychmiastowe. Jeśli nie zależy Ci na dostarczeniu pieniędzy od razu, przelew standardowy może wystarczyć. Zmiana sposobu wysłania pieniędzy jest prostsza niż późniejsze szukanie przyczyny naliczonej prowizji.
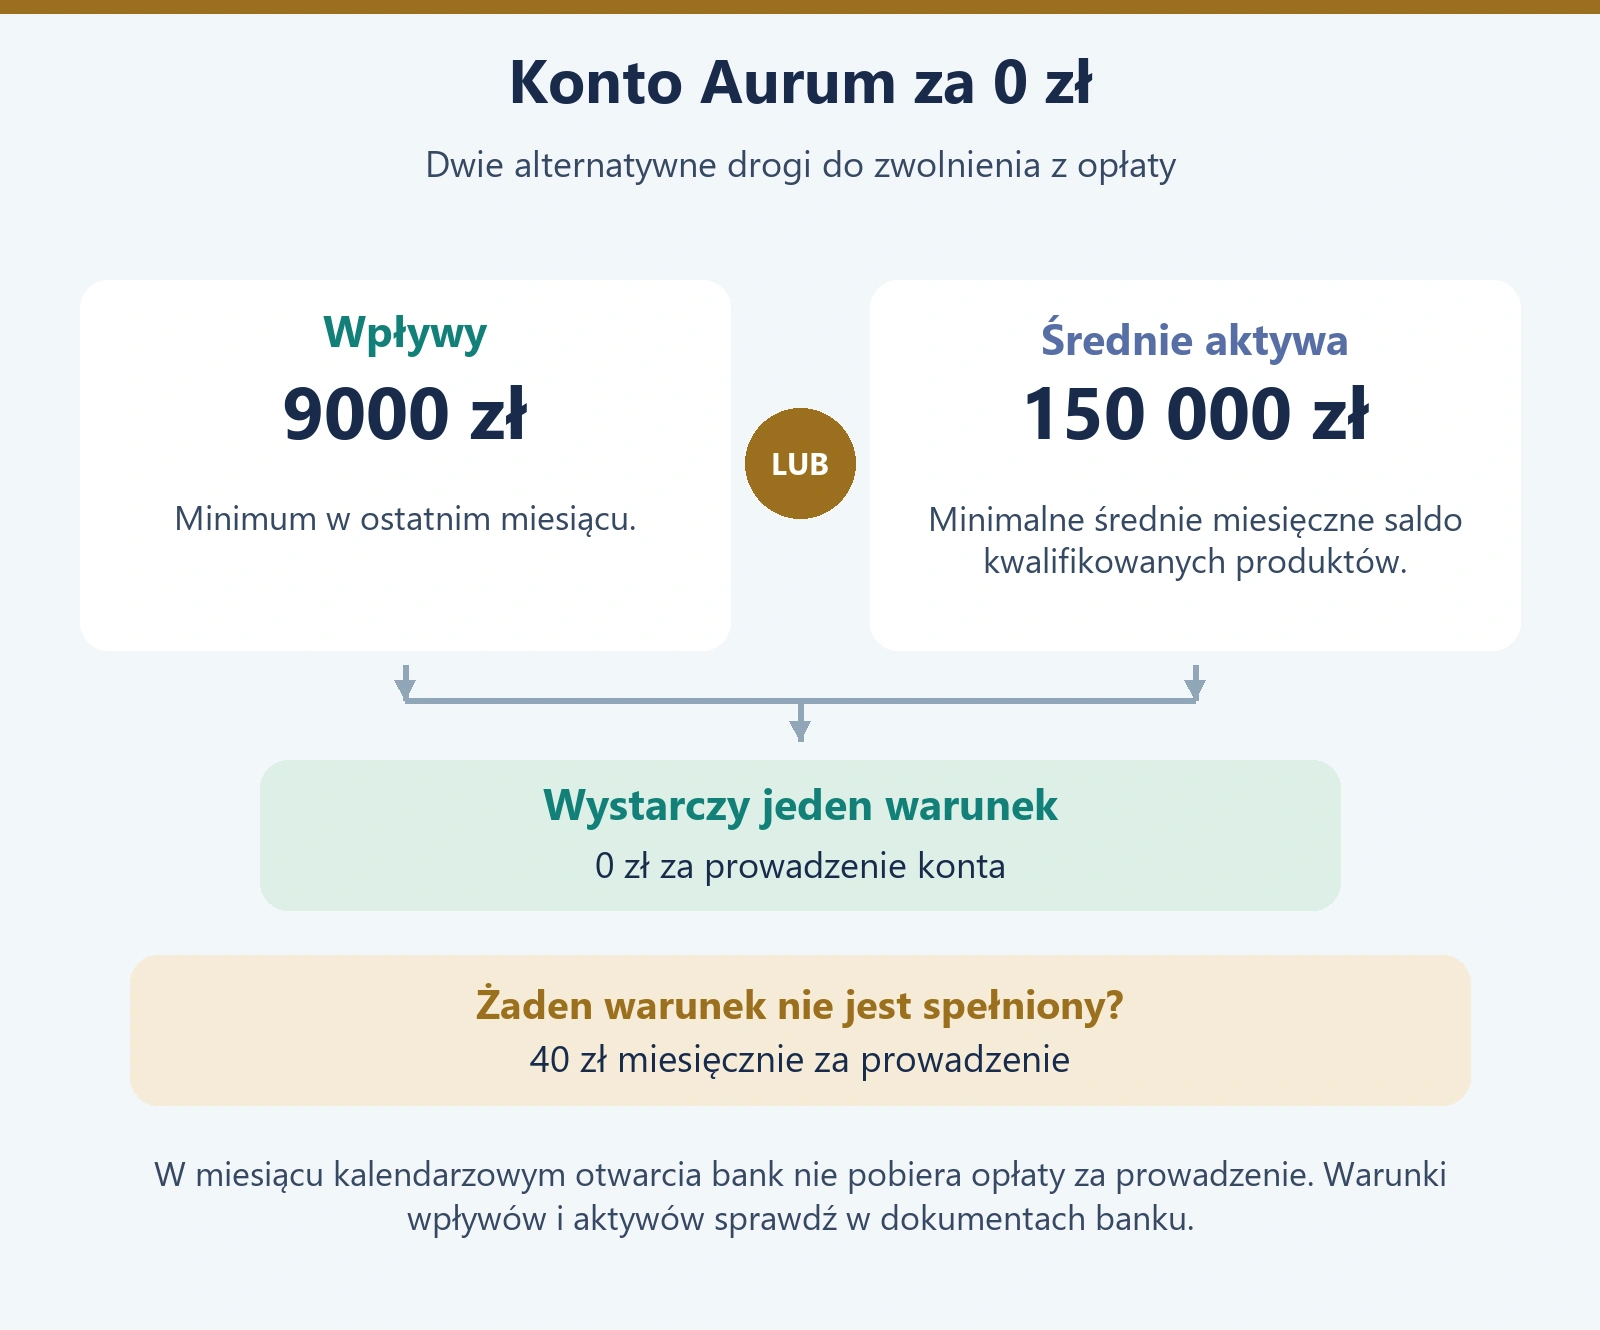
Jak uniknąć 40 zł za prowadzenie Aurum?
Warunki są alternatywne. Wystarczy wymagany poziom wpływów albo odpowiednia średnia wartość aktywów. Nie trzeba spełniać obu jednocześnie.
- Wpływy: co najmniej 9000 zł w ostatnim miesiącu.
- Aktywa: średnie miesięczne saldo kwalifikowanych produktów co najmniej 150 000 zł.
Próg wpływów nie jest tym samym co wysokość wynagrodzenia brutto na umowie o pracę. Sprawdzasz środki wpływające na rachunek zgodnie z warunkami banku. Jeżeli opierasz zwolnienie na nietypowych przelewach, poproś bank o potwierdzenie ich kwalifikacji. Nie warto zakładać, że każdy ruch pieniędzy zostanie rozliczony tak samo.
Przy nieregularnych dochodach sprawdź kilka poprzednich miesięcy. Jedna duża wypłata nie musi rozwiązywać warunku w następnym okresie. Osoba, która spełnia próg tylko podczas wypłaty premii kwartalnej, powinna policzyć również miesiące bez tej premii.
Bank wskazuje dodatkowo, że nie pobiera opłaty za prowadzenie w miesiącu kalendarzowym otwarcia konta. To zasada dotycząca tego miesiąca, a nie obietnica bezpłatnego pierwszego roku. Przy zmianie rodzaju już posiadanego rachunku ustal osobno, od kiedy bank stosuje nowe warunki.
Jakie aktywa liczą się do progu 150 000 zł?
Nie trzeba trzymać całej kwoty na rachunku używanym do zakupów. W wykazie banku są między innymi rachunki osobiste, oszczędnościowe, walutowe i lokaty. Uwzględniane mogą być również wskazane produkty inwestycyjne. Rachunki w Biurze Maklerskim PKO BP wymagają upoważnienia do ujawnienia ich sald. Konta Inteligo są wyłączone, a wykorzystany debet lub limit odnawialny obniża liczone saldo.
Szczegóły określa wykaz aktywów uwzględnianych przy Aurum. To istotne, jeżeli oszczędności są rozłożone między kilka produktów albo część majątku trzymasz poza bankiem.
Średnia miesięczna nie oznacza po prostu stanu z ostatniego dnia miesiąca. Jednorazowe przelanie 150 000 zł pod koniec okresu nie daje podstaw, żeby samodzielnie uznać warunek za spełniony. Przy kwocie bliskiej progowi znaczenie mogą mieć wypłaty, zmiana wartości inwestycji i przeliczenie środków walutowych.
Przed przeniesieniem oszczędności porównaj ich oprocentowanie oraz dostępność. Dla ilustracji: różnica jednego punktu procentowego w rocznej stopie dla 150 000 zł odpowiada 1500 zł brutto. To więcej niż 480 zł rocznych opłat za rachunek. Jest to przykład matematyczny, nie porównanie aktualnych ofert depozytowych.
Podobnie nie ma sensu kupować produktu inwestycyjnego wyłącznie po to, żeby uniknąć 40 zł opłaty. Ewentualna zmiana wartości inwestycji lub jej koszty mogą być znacznie większe. Warunek aktywów najlepiej oceniać w ramach sposobu oszczędzania, który i tak jest dla Ciebie odpowiedni.
Roczny koszt Aurum. Trzy przykłady
Spójrzmy na 12 miesięcy korzystania z już prowadzonego konta, bez miesiąca otwarcia objętego zwolnieniem. Zakładamy brak innych płatnych usług. W każdym miesiącu bank ocenia warunki właściwe dla naliczanej opłaty.
| Przykładowa sytuacja | Miesiące z opłatą | Koszt prowadzenia |
|---|---|---|
| Warunek wpływów lub aktywów spełniony przez cały analizowany okres | 0 | 0 zł |
| Warunek niespełniony w trzech rozliczeniach | 3 | 120 zł |
| Warunek niespełniony w każdym rozliczeniu | 12 | 480 zł |
Jeżeli analizujesz miesiąc otwarcia i kolejnych 11 miesięcy, a w żadnym z tych kolejnych okresów nie spełnisz warunku, samo prowadzenie wyniesie 440 zł. Rozróżnienie okresów zapobiega zawyżaniu kosztu nowego konta lub zaniżaniu kosztu w następnych latach.
Do tego dodaj czynności, za które rzeczywiście płacisz. Dwanaście przelewów natychmiastowych po 4,99 zł to 59,88 zł. W wariancie z pełnymi 480 zł za prowadzenie daje to 539,88 zł, zanim uwzględnisz inne usługi. Nie doliczamy opłaty za zwykłą obsługę karty debetowej, ponieważ wynosi ona 0 zł.
Takie obliczenie pomaga oddzielić koszt obowiązkowy od wynikającego z przyzwyczajeń. Jeśli większość prowizji pochodzi z operacji, które możesz wykonywać inaczej, rozwiązaniem nie zawsze musi być zmiana konta. Jeśli zaś płacisz za sam rachunek, a nie używasz jego wyróżników, warto wrócić do wyboru produktu.
Karta Aurum za granicą. Kiedy nie ma przewalutowania?
Bezpłatna wypłata z bankomatu i transakcja bez przewalutowania to dwie różne rzeczy. Pierwsza dotyczy prowizji PKO BP za wypłatę. Druga zależy od tego, z jakiego rachunku i w jakiej walucie bank rozliczy operację.
Potrzebne są obsługiwana waluta transakcji, podłączony do karty rachunek w tej walucie, wystarczające środki i rezygnacja z DCC, czyli przeliczenia oferowanego przez terminal lub bankomat. Ustawienia oraz przykłady pokazujemy w poradniku o karcie wielowalutowej PKO BP.
Taryfa Aurum przewiduje 4% za przewalutowanie transakcji kartą Visa w walucie innej niż PLN, gdy zostanie rozliczona na głównym rachunku złotowym. Dla podstawy naliczenia prowizji wynoszącej 1000 zł oznaczałoby to 40 zł. Kurs wymiany i ewentualna opłata operatora bankomatu to odrębne elementy kosztu.
Przed wyjazdem sprawdź więc kartę, podłączenie rachunku i saldo, zamiast polegać na haśle o bezpłatnych bankomatach. Na urządzeniu przeczytaj propozycję przeliczenia oraz informację o dodatkowej opłacie przed zatwierdzeniem. Sam fakt posiadania Aurum nie usuwa wszystkich kosztów zagranicznej płatności.
Osobisty doradca. Co daje w praktyce?
W ramach bankowości osobistej PKO BP przewiduje pomoc osobistego doradcy i możliwość umówienia spotkania. Może to być wygodne przy kilku powiązanych sprawach, na przykład zmianie sposobu oszczędzania, dyspozycjach dotyczących rachunku i porządkowaniu posiadanych produktów.
Przed wyborem Aurum ustal, jak będziesz kontaktować się z doradcą, w jakich godzinach i kto obsłuży sprawę podczas jego nieobecności. Wartość takiej usługi zależy również od tego, czy preferujesz rozmowę z pracownikiem, czy samodzielną obsługę w aplikacji.
Doradca nie zastępuje dokumentów produktu. Przy proponowanej lokacie, inwestycji albo kredycie nadal porównaj opłaty, warunki wyjścia i ryzyko. Priorytetowa obsługa również nie oznacza automatycznej zgody na kredyt czy pominięcia wymaganych przez bank formalności.
Czy Aurum ma ubezpieczenie podróżne i Concierge?
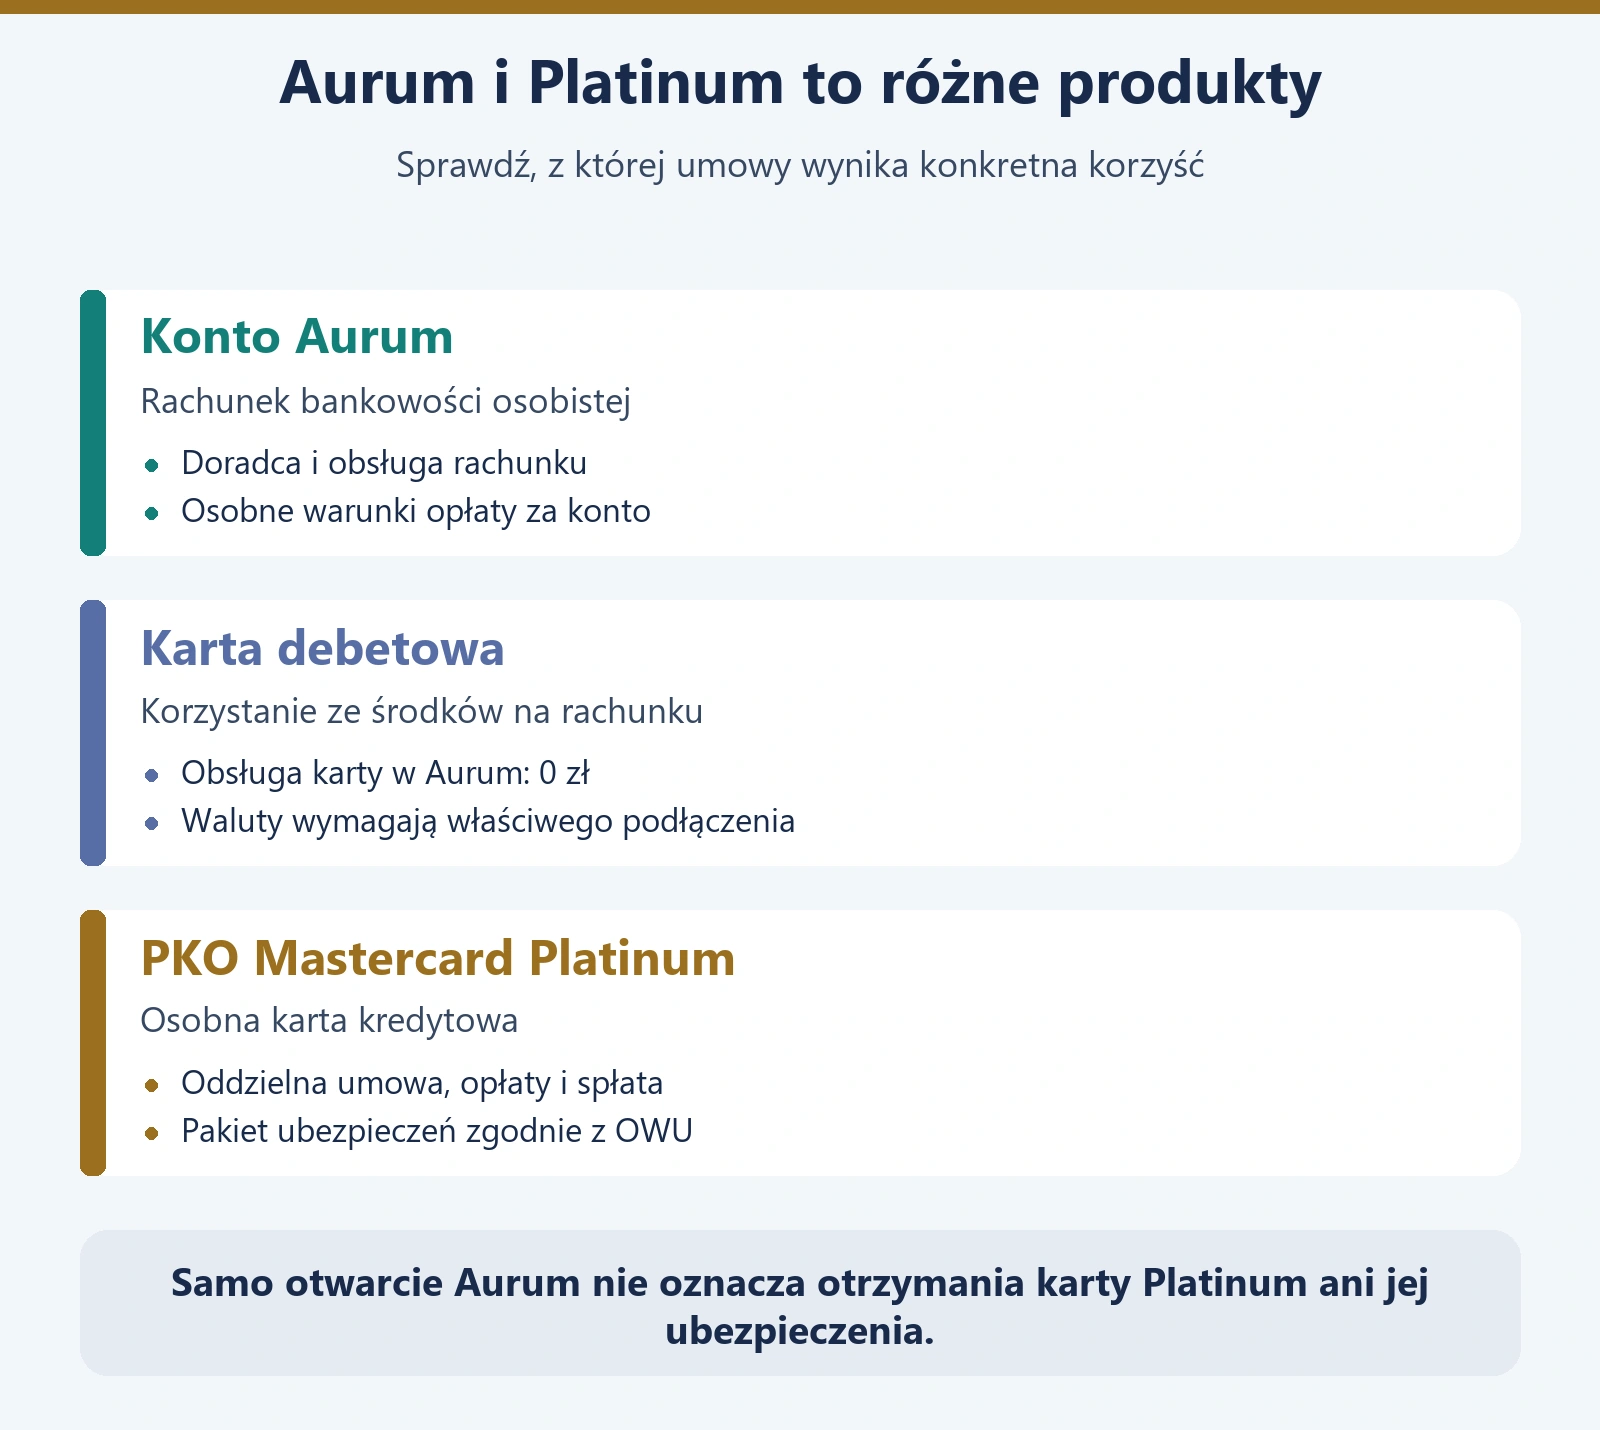
Nie należy łączyć wszystkich produktów premium PKO BP w jeden pakiet. Bank prezentuje Konto Aurum, Konto Platinium II i prestiżowe karty kredytowe jako odrębne rozwiązania. Na stronie bankowości osobistej dostęp do Concierge przy koncie jest opisany dla Platinium II, nie jako ogólna cecha każdego rachunku Aurum.
Pakiet ubezpieczeń podróżnych oraz Concierge oferuje natomiast osobna karta kredytowa PKO Mastercard Platinum. Jej otrzymanie wymaga odpowiedniej umowy i decyzji kredytowej. Karta ma własne zasady opłat oraz spłaty zadłużenia. Pełne warunki opisujemy w artykule PKO Mastercard Platinum. Opłaty i ubezpieczenie.
Jeżeli właśnie ochrona w podróży jest powodem zainteresowania ofertą, sprawdź nazwę posiadanej karty i dokument ubezpieczenia. Istotne są osoby objęte ochroną, rodzaj wyjazdu, limity oraz wyłączenia. Ubezpieczenie przypisane do konkretnej karty nie staje się ochroną posiadacza samego konta tylko dlatego, że oba produkty należą do segmentu premium.
Jak otworzyć Konto Aurum?
Według oficjalnej strony Aurum nowy klient może rozpocząć w IKO od założenia Konta za Zero lub, w odpowiednim wieku, Konta dla Młodych. Po aktywacji zmienia typ konta w aplikacji albo serwisie internetowym. Bank nie pobiera opłaty za samą zmianę rodzaju rachunku.
Nie jest to więc obietnica, że pierwszy ekran wniosku od razu pokaże Aurum. Gdy widzisz standardowe konto, sprawdź kolejne etapy procesu i dokumenty przed akceptacją. Szczegóły pierwszego wniosku pokazujemy w instrukcji jak założyć konto w PKO BP.
Możesz również udać się do oddziału z dokumentem tożsamości i poprosić o Aurum. To dobry moment, żeby ustalić sposób obsługi doradcy i zasady zwolnienia przy konkretnych wpływach lub posiadanych aktywach. Jeśli już korzystasz z PKO BP, sprawdź możliwość zmiany produktu zamiast bez potrzeby otwierać kolejny rachunek.
Nie zakładaj automatycznego zachowania warunków promocji po zmianie konta. Jeżeli uczestniczysz w akcji dla Konta za Zero, najpierw sprawdź jej wymagania dotyczące utrzymania produktu. Brak opłaty za zmianę rodzaju rachunku nie rozstrzyga prawa do promocyjnej nagrody.
Czy Aurum może być kontem wspólnym?
Tak. Bank dopuszcza wspólne korzystanie z dwiema kartami również przez osoby, które nie są ze sobą spokrewnione. Przy takim rachunku przed zawarciem umowy ustalcie sposób badania warunku wpływów i przypisywania aktywów. Nie zakładajcie samodzielnie, że każdy produkt każdego współposiadacza będzie automatycznie uwzględniony w zwolnieniu.
Uzgodnijcie także, które wydatki mają przechodzić przez wspólne konto i ile środków pozostawiacie na rachunkach indywidualnych. Dwie karty rozwiązują dostęp do płatności, ale nie zastępują wspólnych zasad zarządzania pieniędzmi.
Czy warto wybrać Konto Aurum?
Aurum warto rozważyć, gdy regularnie spełniasz warunek zwolnienia, chcesz korzystać z doradcy i potrzebujesz wygodnej obsługi gotówki lub przelewów w placówce. Wówczas oceniasz przede wszystkim dopasowanie usług, a nie konieczność płacenia za samą nazwę produktu.
Jeżeli nie spełniasz warunków, potraktuj 40 zł miesięcznie jak cenę konkretnego pakietu. Zapisz usługi, z których korzystałeś w ostatnim kwartale, i sprawdź, czy ich wartość uzasadnia tę kwotę. Sporadyczna rozmowa z pracownikiem nie musi być warta stałego kosztu.
Do wyboru między bankami służy ranking kont premium. W przypadku Aurum decyzję najlepiej oprzeć na trzech elementach: realnej możliwości zwolnienia z opłaty, potrzebie obsługi osobistej i właściwym rozpoznaniu usług karty. Te kryteria mówią więcej niż kolor plastiku czy określenie „prestiżowe konto”.
Pytania o Konto Aurum
Czy trzeba mieć jednocześnie 9000 zł wpływów i 150 000 zł aktywów?
Nie. To dwa alternatywne warunki zwolnienia z opłaty za prowadzenie. Wystarcza spełnienie jednego zgodnie z zasadami banku.
Czy karta debetowa kosztuje 40 zł miesięcznie?
Nie. Kwota 40 zł dotyczy prowadzenia rachunku bez zwolnienia. Standardowa obsługa karty debetowej ma osobną opłatę wynoszącą 0 zł.
Czy bezpłatne bankomaty oznaczają brak każdego kosztu za granicą?
Nie. Trzeba rozdzielić prowizję banku za wypłatę, rozliczenie waluty i ewentualną opłatę operatora urządzenia. Przed transakcją sprawdź wszystkie trzy elementy.
Czy Aurum zapewnia oprocentowanie jak konto oszczędnościowe?
Nie należy utożsamiać rachunku do codziennych rozliczeń z ofertą oszczędnościową. Jeżeli bank proponuje osobno depozyt lub konto oszczędnościowe, oceń oprocentowanie i warunki właśnie tego produktu, niezależnie od opłaty za Aurum.