Kredyt studencki pozwala otrzymywać od 400 do 1000 zł miesięcznie podczas nauki, a standardowa spłata zaczyna się dwa lata po ukończeniu studiów. W roku akademickim 2026/2027 dochód uprawniający do kredytu nie może przekraczać 4000 zł netto miesięcznie na osobę w rodzinie. O przyznaniu finansowania decyduje jednak również ocena zabezpieczenia spłaty przez bank.
To pieniądze do oddania, z państwową dopłatą do odsetek i możliwością skorzystania z ulg. Nie otrzymujesz od razu całej kwoty, a niska rata po studiach nie oznacza zerowych kosztów. Poniżej wyjaśniamy zasady dla osoby, która rozważa zawarcie umowy obecnie, według przepisów i informacji sprawdzonych 15 października 2026 r.
Kto może otrzymać kredyt studencki?
O preferencyjny kredyt może ubiegać się student, który nie ukończył 30 lat. Dla doktoranta granica wynosi 35 lat. Program obejmuje także studia niestacjonarne i uczelnie niepubliczne. Sam fakt płacenia czesnego nie wyklucza więc finansowania, podobnie jak studiowanie bez opłat nie daje do niego automatycznego prawa.
Wniosek może złożyć również osoba dopiero uczestnicząca w rekrutacji. Przed zawarciem umowy musi dostarczyć zaświadczenie potwierdzające uzyskanie statusu studenta albo doktoranta. Rozpoczęcie procedury przed ogłoszeniem wyników rekrutacji nie oznacza, że bank wypłaci pieniądze osobie, która ostatecznie nie zaczęła nauki.
Program ma własne kryteria wieku, dochodu i zabezpieczenia. Nie należy ich mylić z wymaganiami dotyczącymi rachunku dla młodych. Wyjaśniamy je osobno w poradniku o tym, czy trzeba być studentem, żeby otworzyć konto studenckie. Posiadanie takiego konta nie przesądza o przyznaniu kredytu.
W przypadku cudzoziemca znaczenie ma dodatkowo jego status pobytowy i podstawa uprawniająca do korzystania z tego wsparcia. Sama legitymacja polskiej uczelni nie wystarcza do założenia, że każdy student z zagranicy spełnia wszystkie warunki programu.
Próg dochodu w roku akademickim 2026/2027
Limit wynosi 4000 zł netto miesięcznie na osobę w rodzinie. Dochód równy tej kwocie mieści się w limicie. Wysokość progu potwierdza komunikat ministra dotyczący kredytów w roku 2026/2027. Jest to odrębny próg od kryterium stypendium socjalnego.
Punktem wyjścia jest przeciętny miesięczny dochód z roku poprzedzającego rok złożenia wniosku. Dla wniosku składanego w 2026 r. chodzi więc o dochody z 2025 r. Nie wystarczy pokazać ostatniej wypłaty ani podzielić wpływów na rachunek przez liczbę domowników. Bank stosuje ustawowe zasady ustalania dochodu, uwzględniające również rodzaj przychodów i sytuację rodziny.
Co do zasady bierze się pod uwagę dochody studenta, jego małżonka, rodziców lub opiekunów oraz określonych przepisami dzieci pozostających na utrzymaniu tych osób. Ustawa przewiduje też wyłączenia niektórych świadczeń i możliwość niewykazywania dochodów rodziców po spełnieniu warunków samodzielności. Wyprowadzka do akademika albo wynajęcie pokoju sama w sobie nie rozstrzyga tej kwestii.
Przykład: jeżeli bank ustali łączny przeciętny miesięczny dochód uwzględniany w obliczeniu na 12 000 zł, a rodzina liczy cztery osoby w rozumieniu przepisów, wynik to 3000 zł na osobę. Kryterium dochodowe jest spełnione. To jednak nadal nie jest decyzja kredytowa, bo osobno pozostaje zabezpieczenie spłaty.
Ile pieniędzy można dostać i przez jak długi czas?
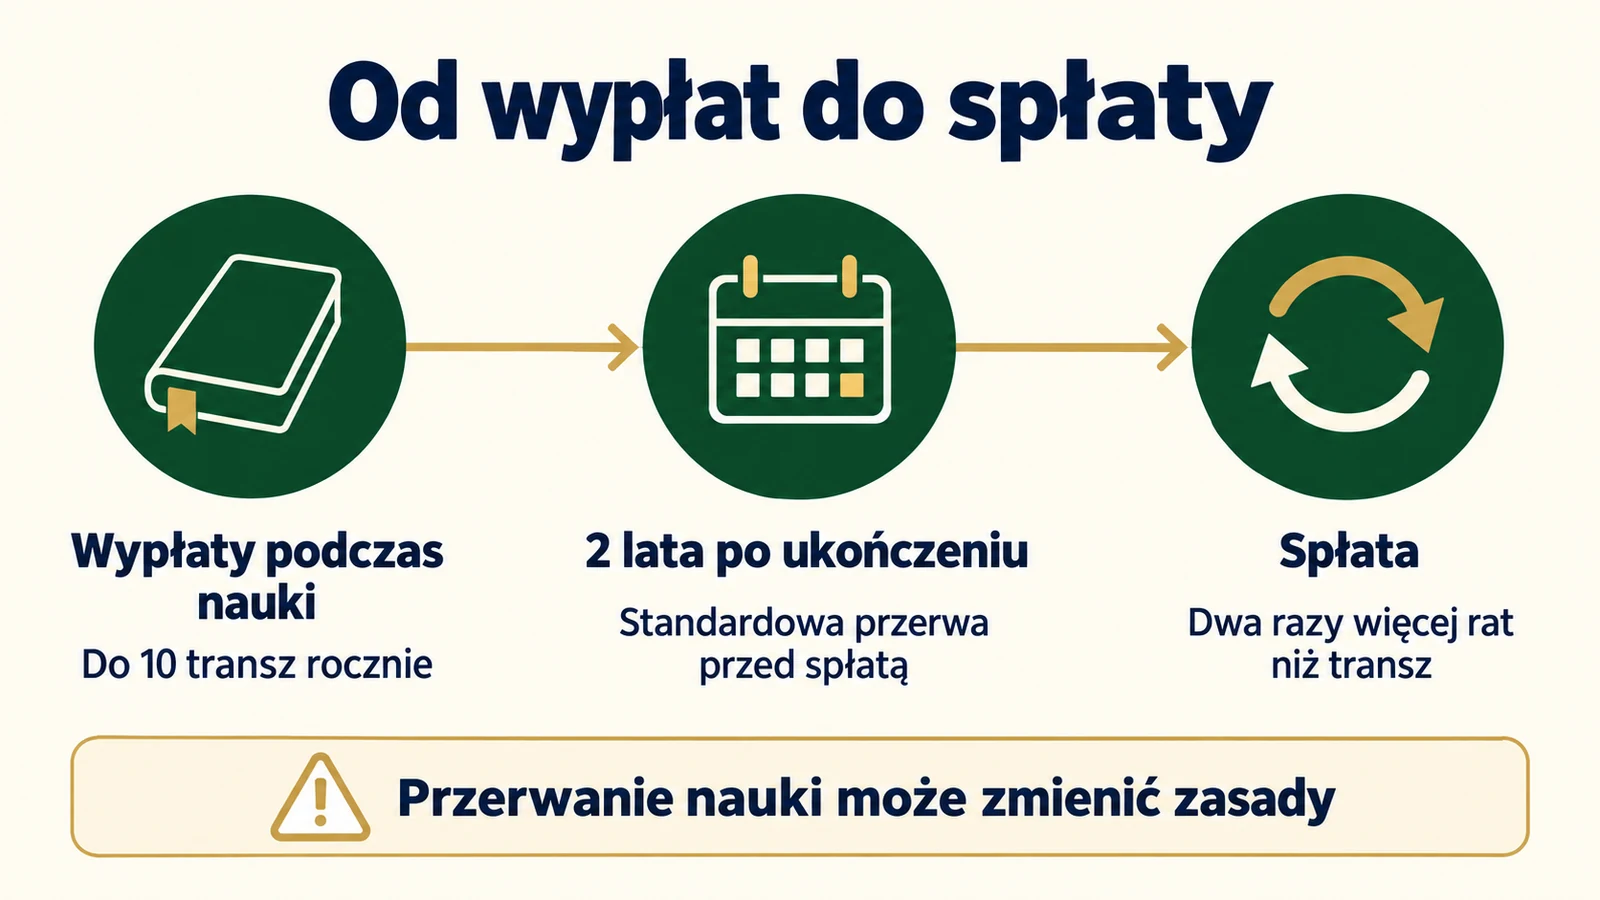
Do wyboru są cztery miesięczne transze: 400, 600, 800 lub 1000 zł. W ciągu roku akademickiego wypłaty obejmują do dziesięciu miesięcy. W ofertach banków są to miesiące od października do lipca, bez sierpnia i września. Wysokość transzy można zmienić na wniosek, przy czym bank może ponownie ocenić zabezpieczenie i poprosić o dokumenty.
| Miesięczna transza | 10 wypłat w roku | 30 wypłat w trzy lata | Kapitał jednej raty przy 60 ratach |
|---|---|---|---|
| 400 zł | 4000 zł | 12 000 zł | 200 zł |
| 600 zł | 6000 zł | 18 000 zł | 300 zł |
| 800 zł | 8000 zł | 24 000 zł | 400 zł |
| 1000 zł | 10 000 zł | 30 000 zł | 500 zł |
To porównanie kapitału przy stałej transzy, bez przerw, umorzenia i zmiany harmonogramu. Kwota faktycznie otrzymana na konto może być niższa wskutek prowizji. Z kolei późniejsza rata obejmuje również odsetki przypadające do zapłaty przez kredytobiorcę.
Kredyt na studia może być wypłacany nie dłużej niż przez sześć lat, a na kształcenie w szkole doktorskiej nie dłużej niż przez cztery lata. Przy maksymalnej transzy i pełnym wykorzystaniu oznacza to odpowiednio do 60 000 zł lub 40 000 zł kapitału. Nie jest to jednorazowy przelew tej sumy na początku nauki.
Nie otrzymasz osobnej puli na każdy równolegle studiowany kierunek. Kontynuacja po licencjacie jest możliwa, jeżeli w ciągu dwóch lat rozpoczniesz studia drugiego stopnia albo jednolite magisterskie, z zachowaniem łącznego limitu sześciu lat. Trzeba poinformować bank i dopełnić formalności przewidzianych w umowie. Samo przyjęcie na nową uczelnię nie uruchamia kolejnych przelewów.
Podstawowe warunki wypłat, odsetek i spłaty określają art. 98 do 103 Prawa o szkolnictwie wyższym i nauce. Szczegółowa umowa bankowa powinna wskazywać, jak wykonać wynikające z nich obowiązki.
Gdzie złożyć wniosek i jakie dokumenty przygotować?
Wniosek można składać przez cały rok. Nie ma jednego jesiennego naboru, po którego przegapieniu trzeba czekać do następnego października. Termin złożenia dokumentów ma jednak znaczenie dla rozpoczęcia wypłat. Nie zakładaj, że bank automatycznie wyrówna wszystkie miesiące wcześniejszej nauki.
Aktualna lista BGK obejmuje PKO Bank Polski, Bank Pekao oraz Bank Polskiej Spółdzielczości. Wniosku nie składa się bezpośrednio w BGK. Sprawdź w wybranym banku obsługę programu i sposób przekazania dokumentów. Przepisy dopuszczają formę papierową oraz elektroniczną, lecz nie oznacza to, że każda instytucja prowadzi całą procedurę w aplikacji.
- Wybierz transzę odpowiadającą rzeczywistemu brakowi w swoim budżecie.
- Uzyskaj zaświadczenie z uczelni albo potwierdzenie udziału w rekrutacji.
- Przygotuj oświadczenie o dochodach i liczbie osób w rodzinie oraz wymagane dokumenty potwierdzające dane.
- Ustal z bankiem zabezpieczenie i dostarcz dokumenty poręczyciela albo wniosek dotyczący dostępnego poręczenia instytucjonalnego.
- Przeczytaj koszty transz, obowiązki informacyjne i zasady spłaty przed podpisaniem umowy.
Rozporządzenie przewiduje zasadniczo zawarcie umowy w ciągu 30 dni od złożenia wniosku, a przy kandydatach na studia od dostarczenia zaświadczenia o statusie. W określonych sytuacjach niezależnych od banku termin może wynieść 60 dni. Nie jest to obietnica pierwszej wypłaty w dniu, w którym przyniesiesz niekompletne dokumenty.
W umowie sprawdź także rachunek do wypłat i koszt jego prowadzenia. Jeżeli potrzebujesz konta do codziennych rozliczeń, możesz porównać konta studenckie. O wyborze banku kredytującego powinny jednak decydować również prowizje i zabezpieczenie, a nie wyłącznie promocja rachunku.
Czy potrzebny jest poręczyciel?
Bank ocenia zabezpieczenie spłaty. Może nim być poręczenie osoby fizycznej, na przykład rodzica, albo dostępne poręczenie instytucjonalne. Niski dochód uprawniający do programu nie oznacza automatycznie, że każdy wskazany przez studenta poręczyciel zostanie zaakceptowany.
Według aktualnych informacji BGK poręczenie obejmujące 100% wykorzystanego kapitału i odsetki jest dostępne dla studentów z dochodem do 2500 zł na osobę. Osobną grupą są określone przez program osoby pozbawione opieki rodzicielskiej lub wychowujące się we wskazanych formach pieczy, przy zachowaniu ogólnego progu uprawniającego do kredytu. Dlatego próg 4000 zł do kredytu nie jest tym samym co próg 2500 zł do tej ścieżki poręczenia.
Poręczenie chroni spłatę należności wobec banku, ale nie zmienia kredytu w bezzwrotną pomoc. Jeżeli poręczyciel spłaci zobowiązanie, nie należy zakładać, że dług studenta po prostu znika. O warunki właściwe dla swojej sytuacji zapytaj przy składaniu wniosku, zanim poprosisz bliską osobę o podpis.
Oprocentowanie, prowizje i kwota trafiająca na konto
Dla obecnie zawieranej umowy całkowite oprocentowanie jest sumą marży banku oraz 1,2 stopy redyskontowej weksli NBP. Marża jest stała i nie może przekraczać dwóch punktów procentowych. Część zależna od stopy NBP jest zmienna, więc przyszłych kosztów spłaty nie da się uczciwie zagwarantować jedną dzisiejszą liczbą.
Podczas studiów i standardowej przerwy przed spłatą odsetki finansuje Fundusz Kredytów Studenckich. Gdy absolwent rozpoczyna zwykłą spłatę, pokrywa połowę oprocentowania określonego ustawowym wzorem. Osoba, która nie ukończyła studiów, oraz osoba po upływie ustawowo ustalonego okresu spłaty może podlegać zasadzie 75% tego oprocentowania. Nie należy więc przenosić hasła o połowie odsetek na każdy przebieg umowy.
Przykład wyłącznie obliczeniowy: gdyby stopa redyskontowa wynosiła 4%, a marża 2 punkty procentowe, całe oprocentowanie wyniosłoby 6,8% rocznie. Połowa to 3,4%, a 75% to 5,1%. Nie są to aktualne stawki ani prognoza. Pokazują tylko różnicę między stopą NBP, oprocentowaniem całego kredytu i częścią przypadającą na kredytobiorcę.
Osobno sprawdź prowizje. BGK podaje opłatę 1,5% poręczanej części każdej wypłacanej transzy. Przy całkowicie poręczonej transzy 800 zł jest to 12 zł. Przed innymi ewentualnymi opłatami na konto trafiłoby zatem 788 zł, chociaż kapitał transzy wynosi 800 zł. Warunki zabezpieczenia i tę opłatę opisuje informacja BGK o programie kredytów studenckich.
Może dojść do tego prowizja banku za wypłatę. Przykładowo PKO BP w ofercie kredytu studenckiego podaje 2% transzy przy posiadaniu konta w banku i 5% bez takiego konta. To koszty odrębne od poręczenia BGK. Przed wyborem poproś o policzenie kwoty netto jednej transzy oraz sumy prowizji za cały przewidywany okres wypłat.
Porównując ten program ze zwykłą pożyczką gotówkową, warto rozumieć, co oznacza RRSO. Preferencyjny kredyt studencki ma jednak odrębne przepisy i ustawowo nie jest kredytem konsumenckim w rozumieniu ustawy o kredycie konsumenckim. Nie zakładaj automatycznie identycznych zasad kosztów i rozliczeń dla obu produktów.
Jak wygląda spłata po ukończeniu studiów?
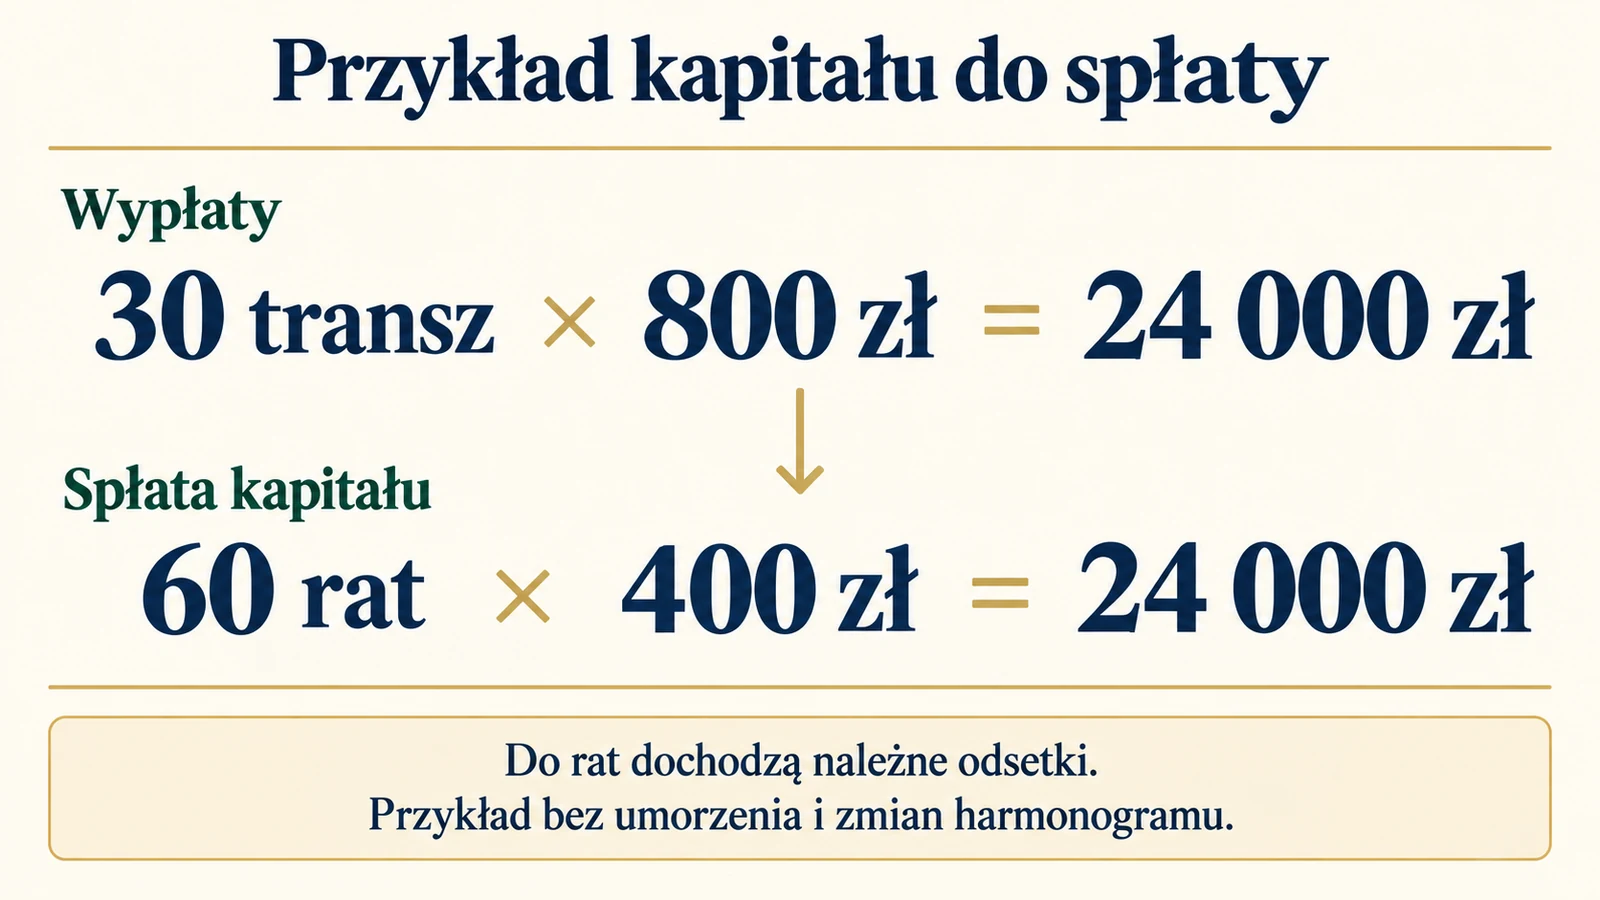
Standardowo spłata rozpoczyna się po upływie dwóch lat od ukończenia studiów. Możesz wystąpić o wcześniejszy start. Liczba rat jest dwukrotnością liczby wypłaconych transz, chyba że wnioskujesz o mniejszą liczbę rat. To rzeczywista liczba wypłat, a nie liczba miesięcy od podpisania umowy.
Załóżmy, że otrzymujesz 800 zł przez dziesięć miesięcy każdego z trzech lat. Bank wypłacił 30 transz, a kapitał wynosi 24 000 zł. Bez umorzenia i zmian harmonogramu standardowa spłata obejmie 60 miesięcy. Jedna część kapitałowa to 400 zł, do której dochodzą należne odsetki.
| Etap przykładu | Co dzieje się z kapitałem? | Co uwzględnić w budżecie? |
|---|---|---|
| Trzy lata wypłat | 30 transz po 800 zł daje 24 000 zł kapitału | Na konto może trafiać mniej po potrąceniu prowizji |
| Dwa lata po ukończeniu | Przy standardowym przebiegu nie zaczynasz jeszcze obowiązkowej spłaty | Zachowaj kontakt z bankiem i sprawdź przyszły harmonogram |
| Pierwsze 12 rat | Spłacasz 4800 zł kapitału; pozostaje 19 200 zł | Każde 400 zł kapitału powiększają należne odsetki |
| Po 30 ratach | Spłacone 12 000 zł, pozostałe 12 000 zł | Wysokość odsetek zależy od stopy i salda zadłużenia |
| Po 60 ratach | Całe 24 000 zł kapitału zostało spłacone | Sprawdź rozliczenie wszystkich odsetek i należności |
W tabeli nie ma założonej daty obrony ani daty pierwszej raty. Te ustala się na podstawie rzeczywistego przebiegu studiów i harmonogramu banku. Jeśli w trakcie nauki zmieniasz wysokość transz, obliczenie kapitału trzeba oprzeć na ich sumie, a nie po prostu podzielić ostatnią transzę przez dwa.
Urlop dziekański, rezygnacja i obowiązki wobec banku
Wypłaty są wstrzymywane w przypadku urlopu lub innej regulaminowej przerwy, zawieszenia w prawach studenta, skreślenia z listy i ukończenia studiów. O tych zdarzeniach trzeba niezwłocznie poinformować bank. Nie czekaj, aż uczelnia zrobi to za Ciebie albo aż pieniądze przestaną przychodzić.
Urlop i definitywna rezygnacja to różne sytuacje. Po urlopie może być potrzebne potwierdzenie powrotu oraz zmiana terminów umownych. Po przerwaniu nauki nie wolno zakładać, że nadal przysługuje standardowa dwuletnia przerwa liczona jak po ukończeniu studiów. Bank ustala dalszy obowiązek spłaty zgodnie z umową i przepisami, a udział kredytobiorcy w odsetkach może wzrosnąć.
Umowa określa też potwierdzanie statusu studenta, nie częściej niż dwa razy w roku. Na przykład PKO BP obecnie wymaga przedstawienia ważnej legitymacji raz w roku do 31 października. Kieruj się terminem swojego banku. Wysyłając dokument, zachowaj potwierdzenie jego przekazania, szczególnie gdy trwa procedura przedłużenia nauki.
Zatajenie istotnych informacji nie jest sposobem na zachowanie wypłat. Ustawa przewiduje w takim przypadku wypowiedzenie umowy i żądanie spłaty. Nieprawdziwe dane, na podstawie których przyznano kredyt, zawieszono spłatę lub umorzono zadłużenie, mogą również oznaczać obowiązek oddania nienależnie sfinansowanych odsetek.
Umorzenie kredytu studenckiego za dobre wyniki
Wyróżniający wynik ukończenia studiów może pozwolić na częściowe umorzenie. Nie wystarczy jednak sama wysoka średnia ani otrzymanie stypendium rektora. Potrzebne jest znalezienie się w odpowiedniej grupie najlepszych absolwentów danego roku akademickiego oraz zaświadczenie uczelni.
| Miejsce w grupie najlepszych absolwentów | Część kredytu podlegająca umorzeniu |
|---|---|
| Do 1% najlepszych | 50% |
| Od 1,01% do 5% | 35% |
| Od 5,01% do 10% | 20% |
Wniosek składa się do banku z zaświadczeniem potwierdzającym odpowiednią pozycję wśród absolwentów. Umorzenie dotyczy części kredytu wypłaconego na danym poziomie studiów, która pozostaje do spłaty w dniu złożenia wniosku. Nie oznacza zwrotu już spłaconych rat ani automatycznego umorzenia całego finansowania kilku etapów nauki.
Przykładowo, jeśli właściwa dla ukończonego etapu część zadłużenia wynosi 20 000 zł i spełniasz warunki umorzenia 35%, umorzenie tej części wyniesie 7000 zł. Nie licz procentu od pierwotnej sumy wszystkich wypłat bez ustalenia, jaka kwota kwalifikuje się do decyzji. Po jej wydaniu sprawdź nowy harmonogram.
Co zrobić, gdy rata staje się za wysoka?
Program przewiduje kilka różnych rozwiązań. Na wniosek rata może zostać obniżona do 20% średniego miesięcznego dochodu kredytobiorcy. To nie obniżenie dotychczasowej raty o 20%. Przy dochodzie 1500 zł wskazany poziom wynosi 300 zł, ale zastosowanie ulgi i dalszy harmonogram wymagają rozpatrzenia wniosku.
W trudnej sytuacji życiowej można ubiegać się o zawieszenie spłaty kapitału i odsetek łącznie na okres do 12 miesięcy. Należy udokumentować sytuację oraz okres, na jaki potrzebna jest przerwa. Sama utrata pracy nie zatrzymuje automatycznie pobierania rat. Dlatego z bankiem warto skontaktować się przed terminem płatności.
Odrębną pomocą jest umorzenie ze względu na szczególnie trudną sytuację życiową albo trwałą utratę zdolności do spłaty. Pierwsza podstawa może prowadzić do umorzenia części kredytu, druga do umorzenia całości. W tych sprawach decyduje minister, a nie pracownik placówki przyjmujący zwykłe dokumenty kredytowe.
Potrzebne są dowody dotyczące przyczyny trudności, dochodów, stanu zadłużenia i sytuacji rodzinnej lub zdrowotnej. Dla osób dopiero rozpoczynających spłatę wniosek do ministra składa się nie wcześniej niż 60 dni przed jej rozpoczęciem. Aktualną procedurę opisują ministerialne zasady umarzania kredytów studenckich. Wniosek nie oznacza jeszcze pozytywnej decyzji.
Jak wybrać transzę, żeby nie pożyczyć za dużo?
Zacznij od miesięcznej różnicy między kosztami utrzymania a pewnymi wpływami. Jeżeli brakuje Ci 500 zł, porównaj transzę 600 zł z kosztami jej wypłaty. Wybór 1000 zł tylko dlatego, że jest dostępny, zwiększy późniejsze zobowiązanie. Po trzech latach dziesięciu wypłat różnica między transzą 600 a 1000 zł wyniesie 12 000 zł kapitału.
Uwzględnij dwa miesiące wakacyjne bez transz. Jeśli część wypłat odkładasz na sierpień i wrzesień, nie traktuj jej jako wolnych pieniędzy na dodatkowe wydatki. Przy planowaniu rezerwy pomocne są zasady tworzenia poduszki finansowej, ale środki pochodzące z kredytu nadal mają po drugiej stronie zobowiązanie do spłaty.
Przed podpisaniem umowy poproś bank o konkretną odpowiedź na trzy pytania: ile z wybranej transzy faktycznie wpłynie na konto, jakie dokumenty trzeba dostarczać podczas nauki i co zmieni się po jej przerwaniu. Dopiero razem z przewidywaną ratą kapitałową te informacje pokazują, jak kredyt będzie działał w Twoim budżecie.