Konto Oszczędnościowe Plus w PKO BP oferuje obecnie 4% w skali roku na nowe środki do 250 000 zł przez 90 dni. Promocja dotyczy rachunków otwartych od 27 czerwca 2025 r. Sam przelew na konto oszczędnościowe nie wystarczy, aby cała wpłacona kwota automatycznie dostała tę stawkę.
Poniżej wyjaśniamy warunki edycji dostępnej w październiku 2026 r., sposób rozpoznawania nowych środków i opłaty za wypłaty. Pokazujemy też przykładowy zysk po podatku. To opis konkretnego produktu, więc starszy rachunek oszczędnościowy w tym samym banku może mieć inne zasady.
Konto Oszczędnościowe Plus. Aktualne oprocentowanie
| Warunek obecnej edycji | Szczegóły |
|---|---|
| Oprocentowanie promocyjne | 4% w skali roku |
| Maksymalna kwota | 250 000 zł nowych środków |
| Czas naliczania podwyższonych odsetek | 90 dni od pierwszej wpłaty nowych środków rozpoczynającej udział |
| Przystąpienie do edycji | Od 25 września 2026 r. do 7 stycznia 2027 r. |
| Dzień odniesienia | 24 września 2026 r. |
| Data otwarcia uprawnionego rachunku | Od 27 czerwca 2025 r. |
| Oprocentowanie standardowe | Obecnie 0,1% w skali roku, zmienne |
| Otwarcie i prowadzenie | 0 zł |
Warunki bank przedstawia na stronie Konta Oszczędnościowego Plus. Najpierw sprawdź datę otwarcia własnego rachunku. Konta otwarte do 26 czerwca 2025 r. nie są objęte obecną promocją. Identyczna nazwa w aplikacji nie przesądza o prawie do 4%.
Jeżeli masz starszy rachunek, bank wskazuje możliwość otwarcia kolejnego. Nie zamykaj jednak dotychczasowego konta tylko po to, aby zacząć wypełniać nowy wniosek. Sprawdź najpierw warunki nowego produktu, posiadane oszczędności i własny status udziału w promocji.
Jak PKO BP liczy nowe środki
W regulaminie promocji „Konto na 4%” bank porównuje saldo konta oszczędnościowego i łączne saldo wskazanych produktów depozytowych z wartościami z dnia odniesienia. Znaczenie mają rachunki w złotych należące do tych samych posiadaczy. Przeniesienie pieniędzy między własnymi kontami w PKO BP nie zwiększa automatycznie sumy środków w banku.
Najłatwiej zobaczyć różnicę na prostym przykładzie. Przyjmijmy, że w dniu odniesienia masz łącznie 40 000 zł na uwzględnianych rachunkach, w tym 10 000 zł na Koncie Oszczędnościowym Plus. Nie ma jeszcze wcześniej rozpoznanych nowych środków ani innych zmian salda.
| Co robisz | Saldo łączne po operacji | Saldo konta oszczędnościowego | Znaczenie dla przykładu |
|---|---|---|---|
| Wpłacasz 25 000 zł z innego banku bezpośrednio na konto oszczędnościowe | 65 000 zł | 35 000 zł | Oba salda wzrosły o 25 000 zł |
| Przenosisz 25 000 zł z własnego konta osobistego w PKO BP | 40 000 zł | 35 000 zł | Saldo łączne nie wzrosło |
| Wpłacasz z zewnątrz 20 000 zł i przenosisz dodatkowe 10 000 zł z własnego konta w PKO BP | 60 000 zł | 40 000 zł | Przyrost łączny wynosi 20 000 zł, choć saldo oszczędnościowe wzrosło o 30 000 zł |
W pierwszym scenariuszu punktem wyjścia do rozpoznania nowych środków jest 25 000 zł. W drugim samo przesunięcie pieniędzy wewnątrz banku nie tworzy przyrostu salda łącznego. W trzecim nie należy utożsamiać całej wpłaty 30 000 zł z nowymi pieniędzmi w banku.
To uproszczone scenariusze przy podanych założeniach. Regulamin ma dodatkowe zasady aktualizacji kwoty po kolejnych wpłatach i wypłatach, uwzględniające stan z poprzedniego dnia. Przy bardziej złożonej historii nie wystarczy jedno odejmowanie aktualnego salda od salda bazowego.
Jeżeli chcesz najpierw zrozumieć sam mechanizm, przeczytaj wyjaśnienie, czym są nowe środki w banku. W przypadku PKO BP wynik sprawdzaj również w szczegółach promocji swojego rachunku, zamiast oceniać go wyłącznie po nazwie przelewu.
Od kiedy liczy się 90 dni
Okres promocyjny zaczyna się przy pierwszej wpłacie nowych środków, która oznacza przystąpienie do promocji. Kolejne dopłaty nie uruchamiają dla całego rachunku następnych 90 dni. Jeśli część kwoty przelejesz znacznie później, będzie korzystać z promocyjnej stawki przez krótszy pozostały czas.
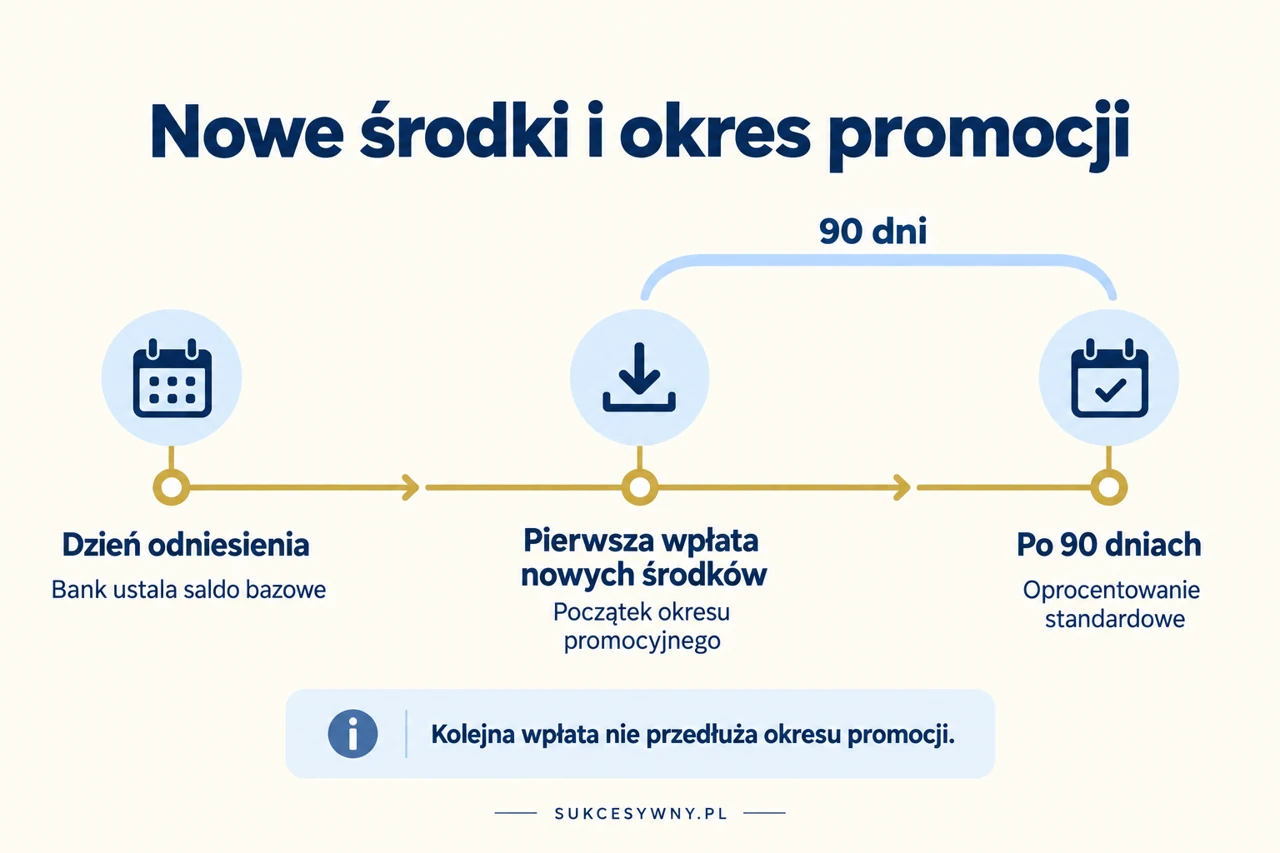
Przykładowo dopłata dokonana pod koniec własnego okresu promocyjnego nie daje 90 dni odsetek od tej dodatkowej kwoty. Dlatego przed większym przelewem sprawdź datę końcową widoczną przy swojej promocji. Nie kieruj się wyłącznie datą zakończenia przyjmowania uczestników podaną na stronie oferty.
Jeśli konto uczestniczy jeszcze w poprzedniej promocji, obecna edycja nie nakłada się na nią. Po zakończeniu dotychczasowego okresu sprawdź, czy możesz wejść do kolejnej edycji i jakie ma ona warunki. Nie zakładaj, że bank automatycznie odnowi tę samą stawkę na cały zgromadzony kapitał.
Jak otworzyć Konto Oszczędnościowe Plus w IKO
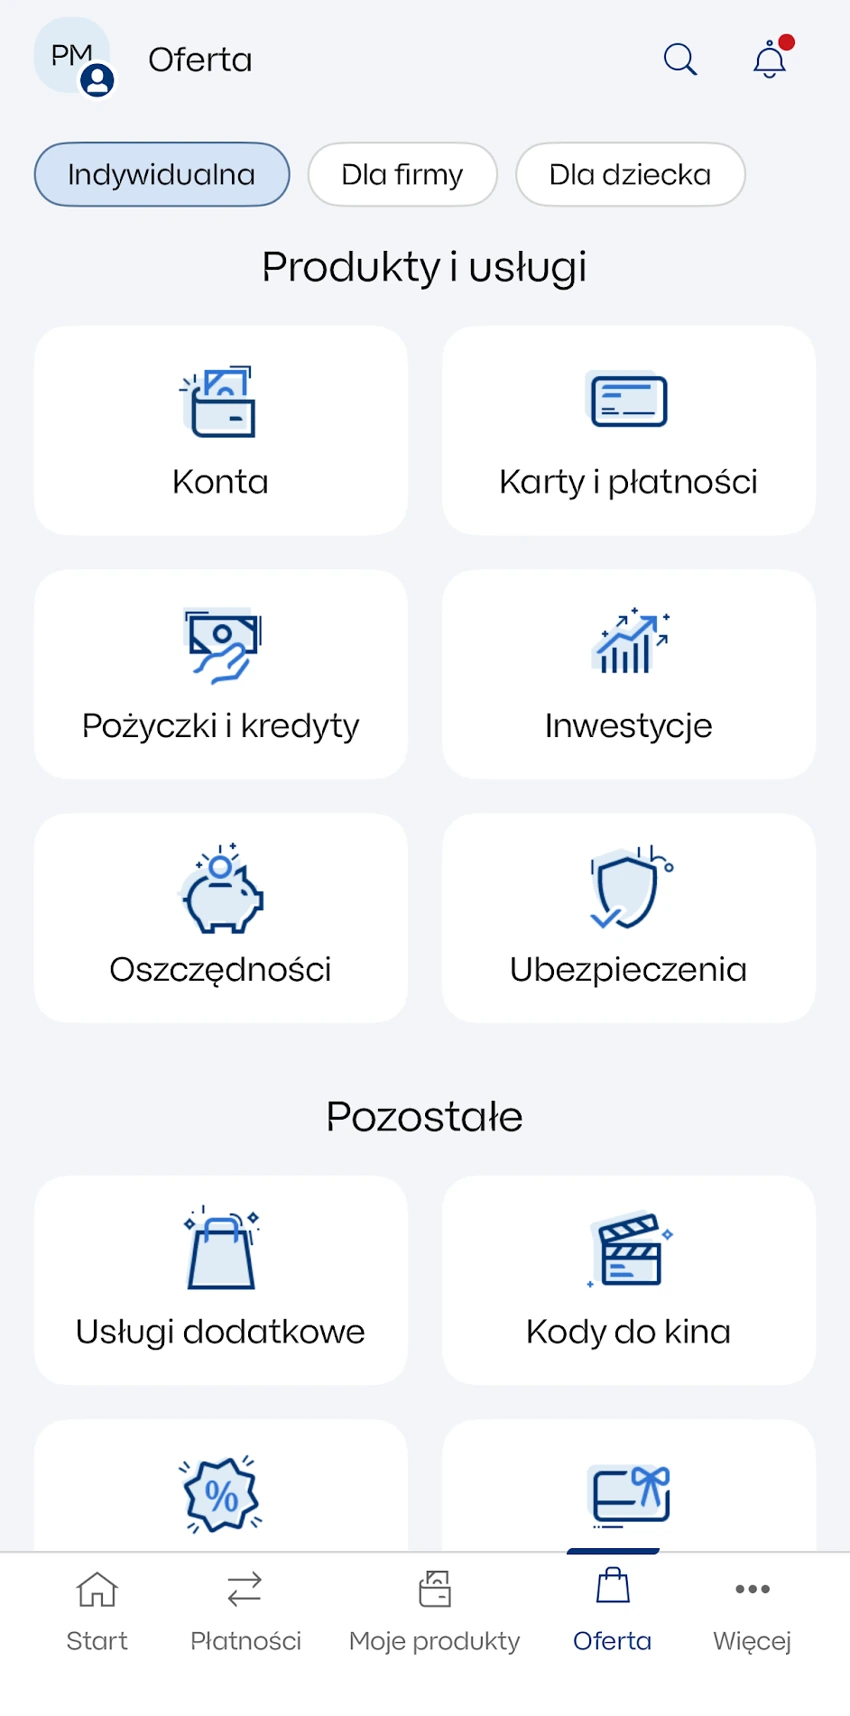
W aplikacji przejdź do zakładki Oferta i wybierz Oszczędności. Na kolejnym ekranie znajdziesz osobne pozycje dla lokat oraz Konta Oszczędnościowego Plus. Poniższe ekrany pokazują wniosek składany przez osobę, która ma już konto osobiste w PKO BP.
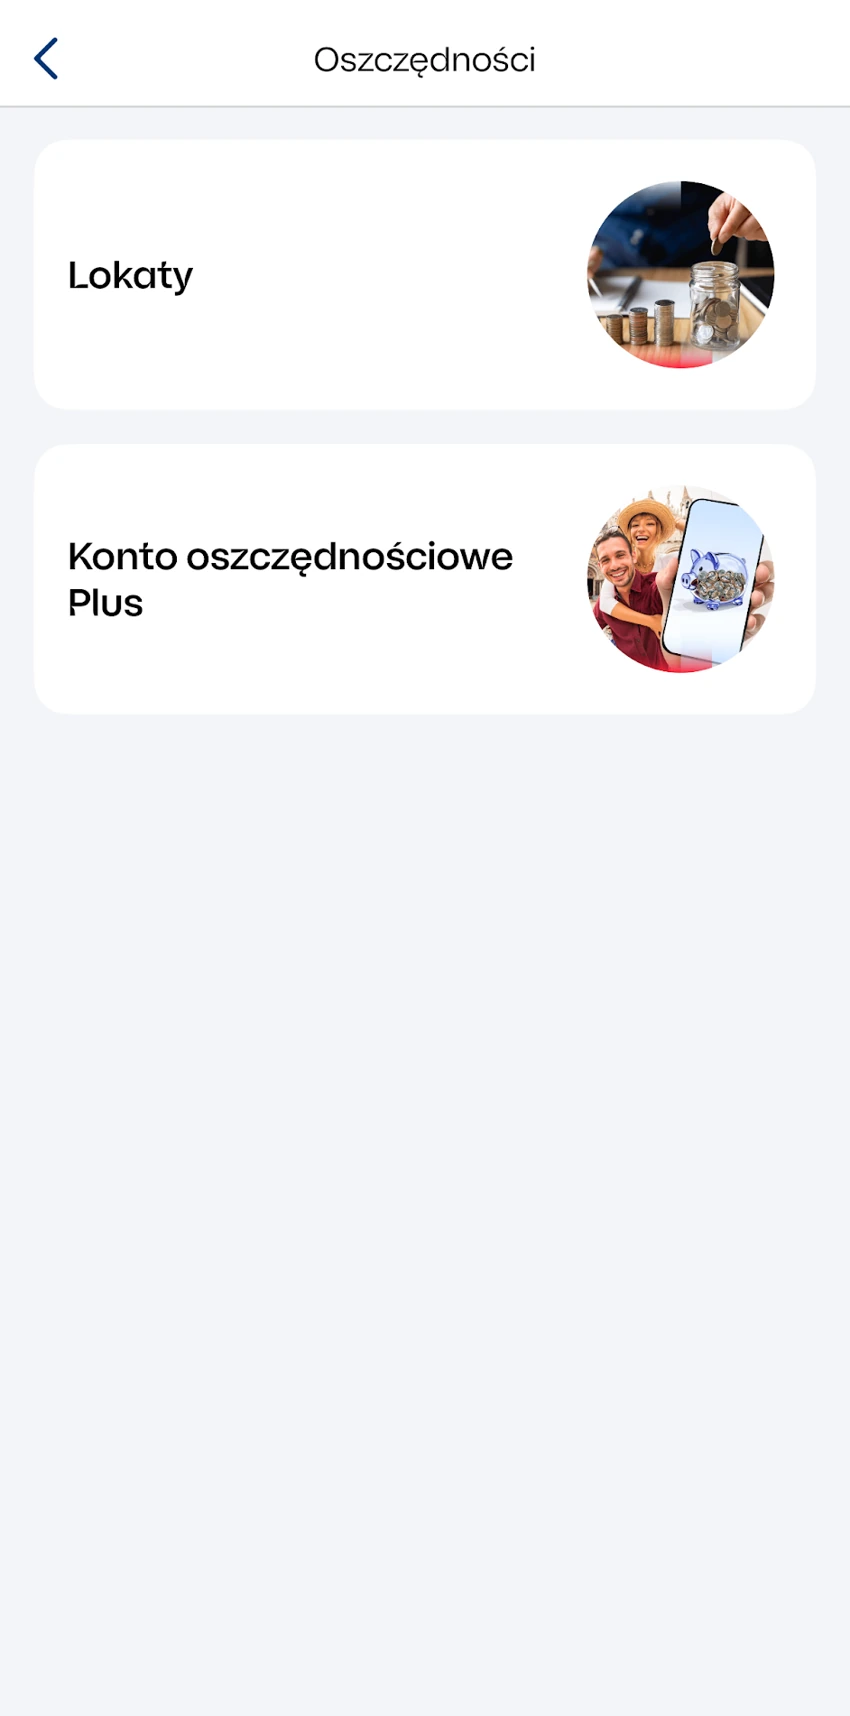
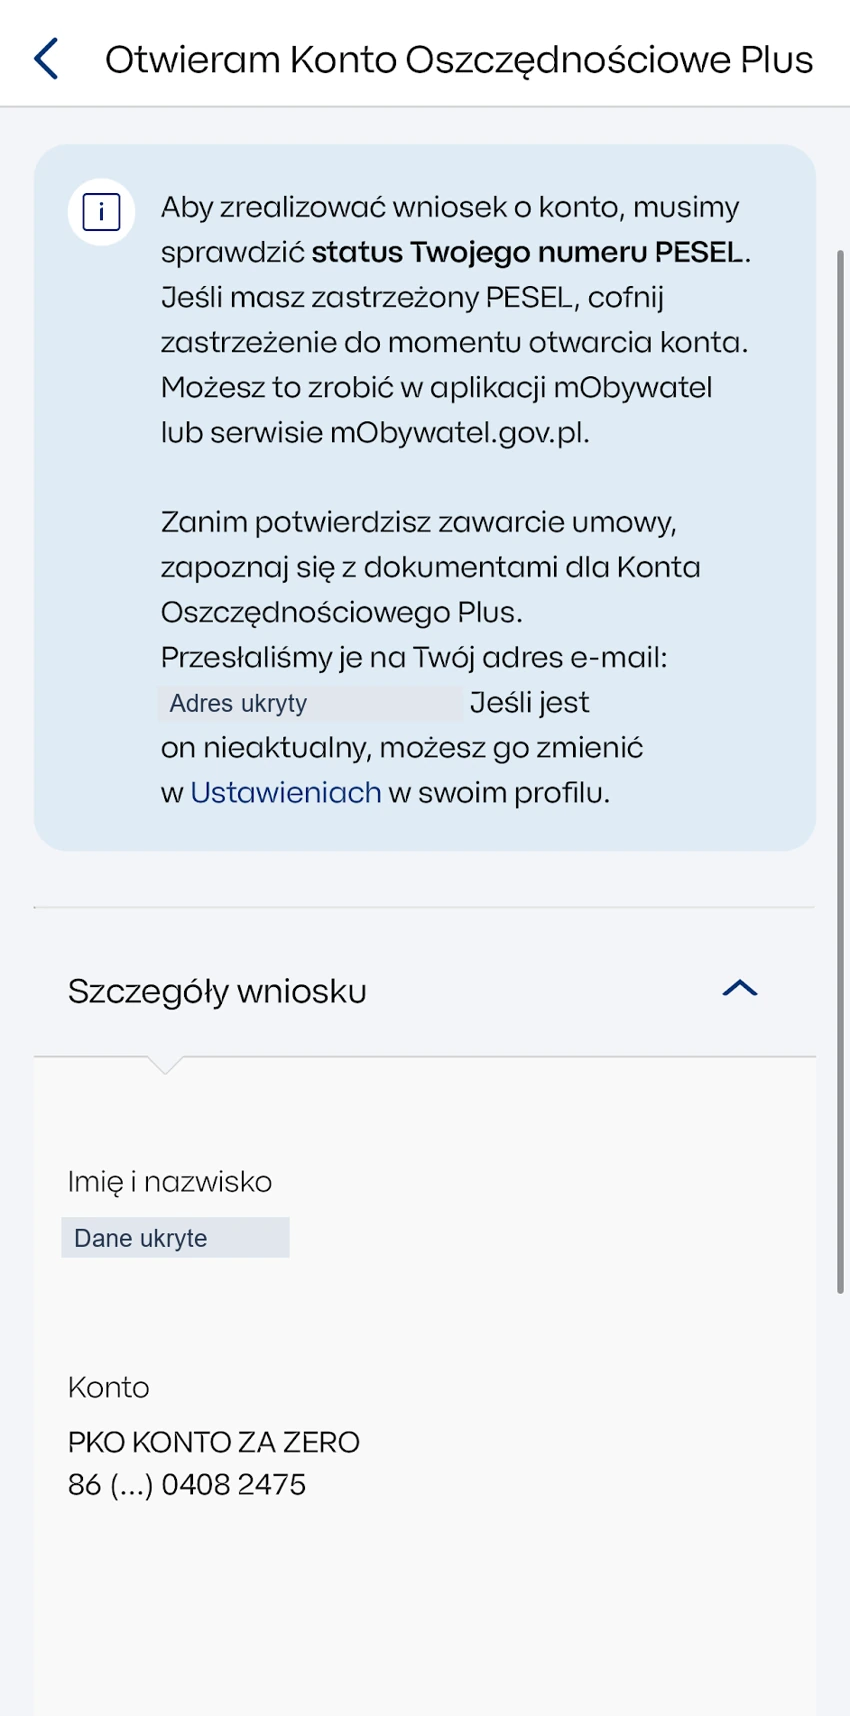
Przeczytaj dokumenty przekazane przez bank i sprawdź dane wniosku. Na pokazanym ekranie IKO przypomina także o sprawdzeniu zastrzeżenia PESEL. Jeżeli PESEL jest zastrzeżony, aplikacja wskazuje konieczność cofnięcia zastrzeżenia na czas otwierania rachunku. Po zakończeniu formalności możesz ponownie je włączyć.
Po zapoznaniu się z podsumowaniem zatwierdź właściwą dyspozycję. Na ekranie autoryzacji sprawdź nazwę operacji i rodzaj konta. Potwierdzenie autoryzacji nie musi jeszcze oznaczać, że rachunek jest gotowy do użycia.
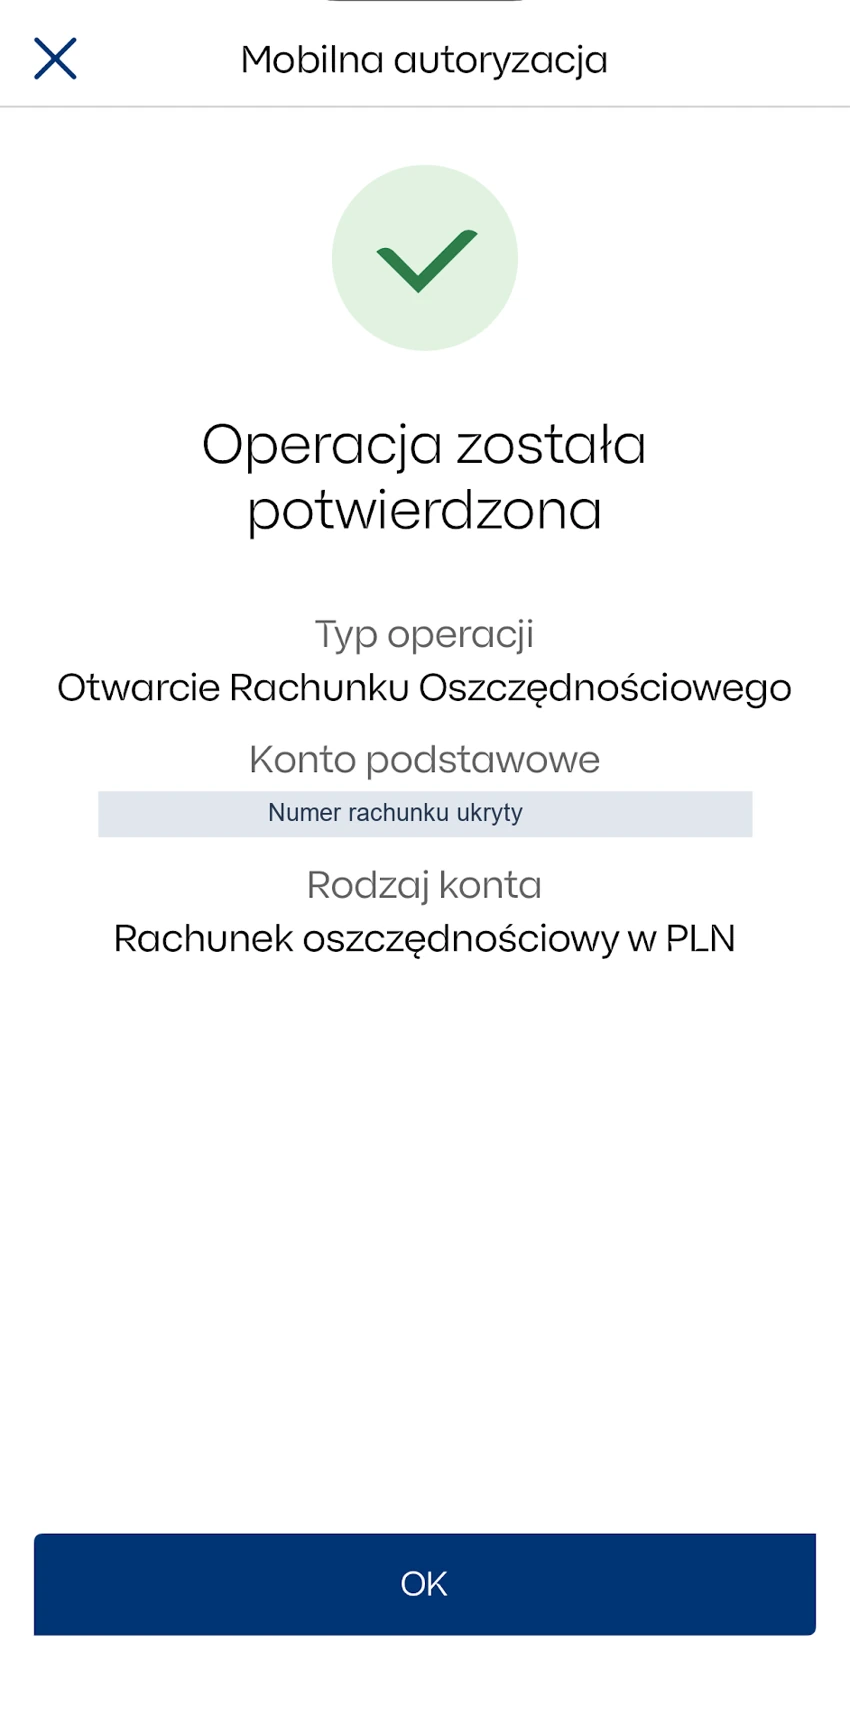
Dopiero po informacji o otwarciu sprawdź rachunek na liście produktów. Przed większą wpłatą wróć do warunków promocji i upewnij się, że konto oraz wpłacane pieniądze spełniają wymagania. Samo zakończenie wniosku nie potwierdza jeszcze objęcia konkretnej kwoty stawką 4%.
Gdzie sprawdzić nowe środki w IKO i iPKO
Szczegóły promocyjnego oprocentowania bank udostępnia następnego dnia po wpłacie nowych środków. W IKO szukaj rachunku w „Moje produkty”, następnie „Konta” i otwórz jego szczegóły. W iPKO przejdź do swojego Rachunku Oszczędnościowego Plus i informacji „Promocja na nowe środki”.
Sprawdź trzy rzeczy: stawkę, kwotę objętą promocją i datę zakończenia. Sama widoczna kwota wszystkich oszczędności nie odpowiada automatycznie kwocie nowych środków. Jeśli oczekujesz wyższej wartości, porównaj również salda z dnia odniesienia i historię przesunięć między własnymi produktami.
Ile można zyskać przy 4% w skali roku
4% jest stawką roczną. Nie oznacza 4% zysku po trzech miesiącach. Dla 25 000 zł utrzymanych przez 90 dni uproszczone wyliczenie bez kapitalizacji wygląda następująco: 25 000 zł × 4% × 90 ÷ 365 = około 246,58 zł odsetek brutto.
Po odjęciu 19% podatku otrzymujemy w takim uproszczeniu około 199,73 zł netto. Obliczenie zakłada stałą kwotę przez cały okres oraz objęcie całości promocyjną stawką. To przykład orientacyjny, nie obietnica kwoty, którą bank naliczy co do grosza.
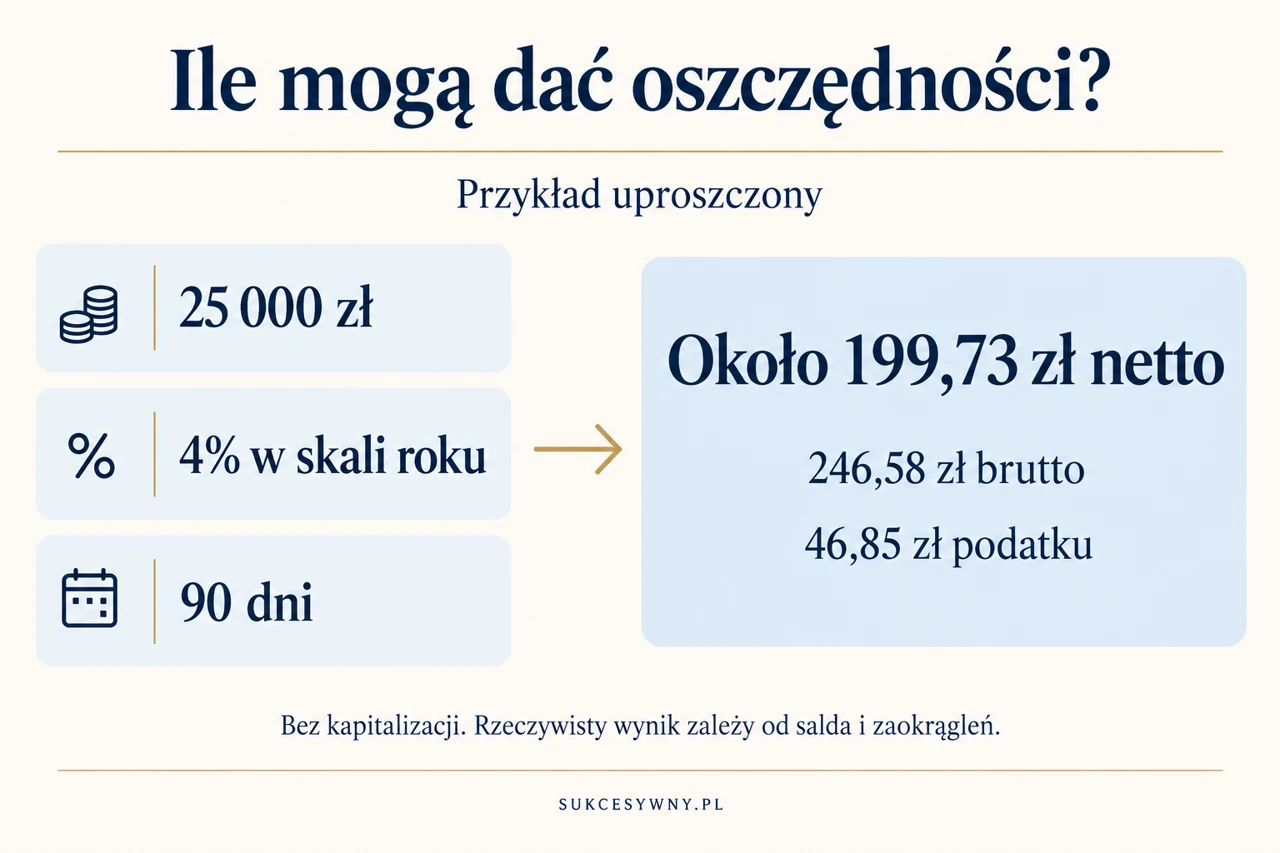
Bank dopisuje odsetki co miesiąc. Kapitalizacja, zaokrąglenia podatku i codzienne zmiany salda mogą zmienić ostateczny wynik. Szczegóły tego mechanizmu opisujemy w poradniku jak bank nalicza odsetki na koncie oszczędnościowym.
Przy kwocie przekraczającej 250 000 zł nie licz 4% od całego salda. Nadwyżka ponad limit promocyjny podlega stawce standardowej. Podobnie wygląda sytuacja ze środkami, których bank nie zakwalifikował jako nowe.
Opłaty za przelewy i wypłaty
Zgodnie z taryfą Rachunku Oszczędnościowego Plus pierwsza standardowa operacja przelewu w miesiącu kalendarzowym jest bezpłatna, a kolejne kosztują 9,99 zł. Dotyczy to wskazanej w taryfie grupy obejmującej przelew wewnętrzny, zwykły przelew i SEPA Standard.
| Operacja | Opłata |
|---|---|
| Prowadzenie rachunku | 0 zł |
| Pierwszy przelew z wymienionej grupy w miesiącu kalendarzowym | 0 zł |
| Każdy kolejny taki przelew w tym miesiącu | 9,99 zł |
| Pierwsza wpłata gotówki w placówce w miesiącu | 0 zł |
| Każda kolejna wpłata gotówki w placówce w miesiącu | 10 zł |
| Pierwsza wypłata gotówki w placówce w miesiącu | 0 zł |
| Każda kolejna wypłata gotówki w placówce w miesiącu | 10 zł |
Nie traktuj tego rachunku jak konta do codziennego opłacania zakupów i rachunków. Trzy przelewy należące do powyższej grupy w jednym miesiącu oznaczają 19,98 zł opłat za drugi i trzeci. Przy małej kwocie oszczędności takie koszty mogą zjeść znaczną część wypracowanych odsetek.
Jeśli potrzebujesz części rezerwy na wydatki, zaplanuj kwotę przelewu na konto osobiste. Nie wypłacaj jednak więcej wyłącznie po to, aby uniknąć ewentualnej drugiej opłaty. Pieniądze przeniesione z konta oszczędnościowego przestają na nim pracować, więc decyzję warto dostosować do rzeczywistych potrzeb.
Co po zakończeniu promocyjnego oprocentowania
Pieniądze pozostają na koncie, ale zaczyna obowiązywać oprocentowanie standardowe. Obecna tabela oprocentowania PKO BP wskazuje dla Rachunku Oszczędnościowego Plus stawkę 0,1% w skali roku. Jest ona zmienna, więc nie traktuj jej jako ustalonej bezterminowo.
Kilka dni przed końcem własnego okresu sprawdź dostępne możliwości. Nowa edycja może mieć inny dzień odniesienia, limit lub warunki. Nie przelewaj pieniędzy tam i z powrotem z założeniem, że w ten sposób automatycznie staną się nowymi środkami.
Przy porównywaniu ofert pomocny będzie ranking kont oszczędnościowych. Uwzględnij stawkę po promocji, koszty wypłat i to, jaka część Twojej kwoty rzeczywiście spełnia warunki. Pozostałe produkty i instrukcje znajdziesz w sekcji o PKO BP.
Jeżeli chcesz zasilać oszczędności małymi kwotami przy codziennych zakupach, zobacz jak włączyć Autooszczędzanie w PKO BP. Ta usługa przenosi pieniądze między rachunkami; nie zmienia zasad kwalifikowania nowych środków.