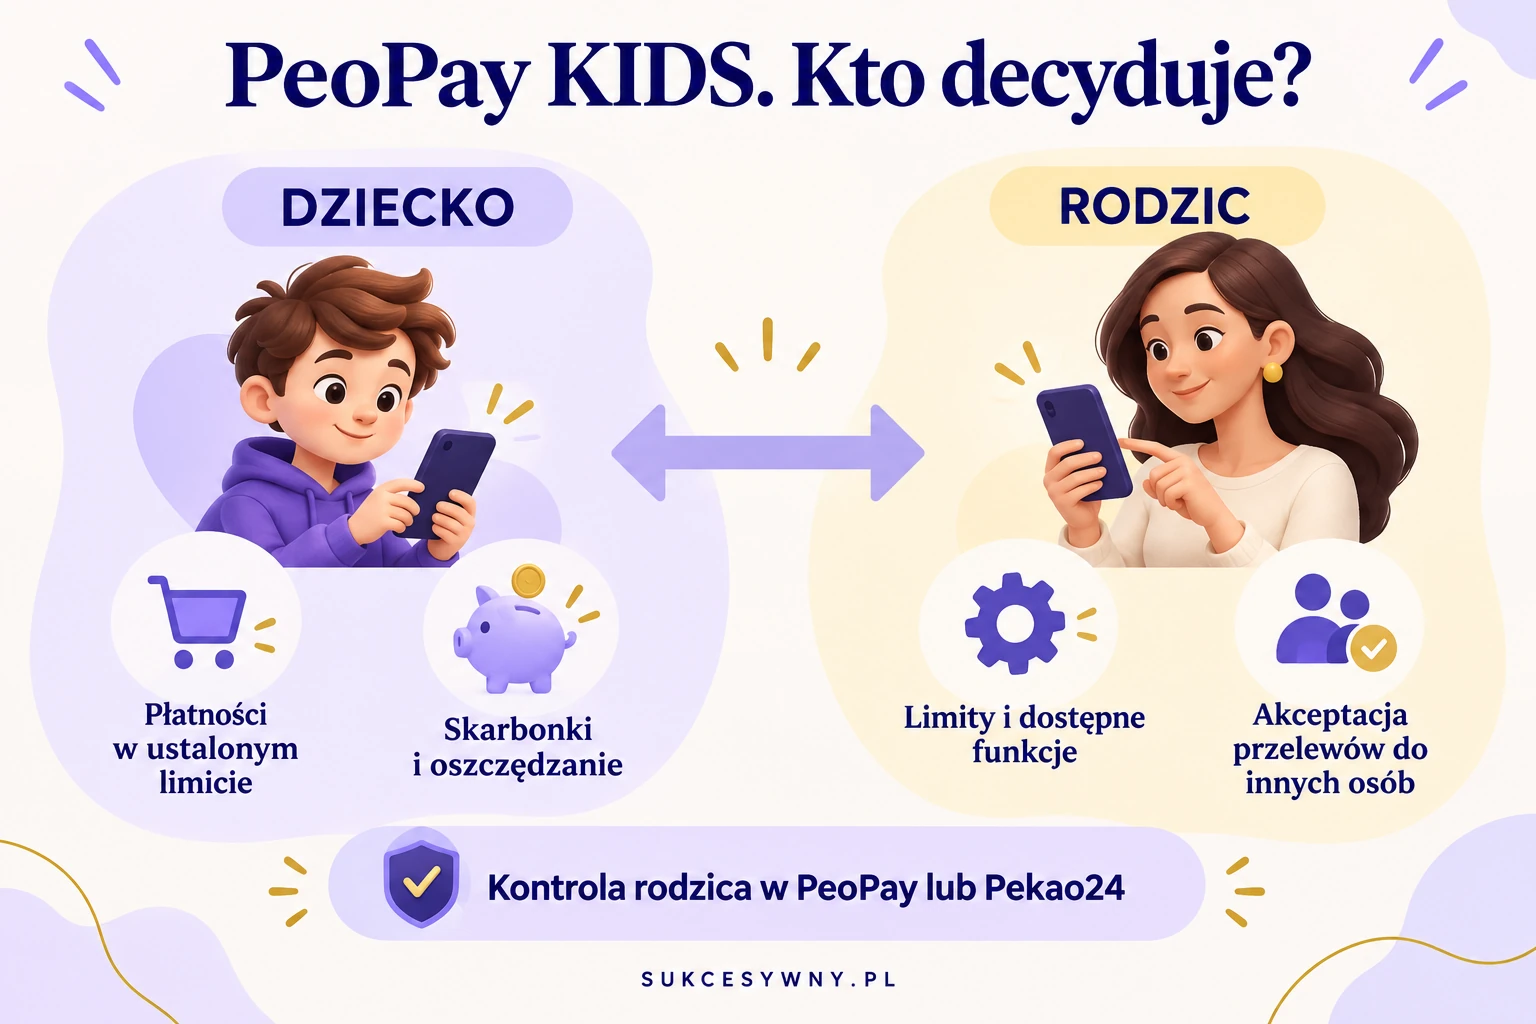
Pakiet PeoPay KIDS jest przeznaczony dla dzieci, które mają co najmniej 6 lat i nie ukończyły 13 lat. Łączy Konto Przekorzystne dziecka, rachunek Mój Skarb, kartę oraz aplikację PeoPay KIDS. Rodzic zarządza uprawnieniami i limitami w Panelu rodzica.
Konto, karta i aplikacja mają różne ograniczenia wiekowe. Otwarcie rachunku dla małego dziecka nie daje mu automatycznie dostępu do PeoPay KIDS. Aplikacja i karta Mastercard PeoPay KIDS są przeznaczone dla dzieci od 6 lat do ukończenia 13 lat. Nastolatek korzysta już z innego zakresu usług i aplikacji PeoPay.
Co jest dostępne w zależności od wieku
| Wiek | Co jest dostępne |
|---|---|
| Przed 6. urodzinami | Rachunek dziecka oraz oszczędności obsługiwane przez rodzica Bez karty Mastercard PeoPay KIDS i bez samodzielnego korzystania z tej aplikacji |
| Od 6 do ukończenia 13 lat | Konto Przekorzystne i rachunek Mój Skarb w pakiecie Mastercard PeoPay KIDS oraz PeoPay KIDS pod kontrolą rodzica |
| Od 13 do ukończenia 18 lat | Oferta dla nastolatka z udziałem przedstawiciela ustawowego Karta do konta i aplikacja PeoPay na zasadach dla małoletnich |
Wiek 6 lat otwiera dostęp do dziecięcej karty i aplikacji, a 13 lat zmienia zakres usług. To istotne, gdy chcesz przygotować konto przed urodzinami. Rodzic zarządza produktami dziecka w swojej bankowości, a dziecko nie powinno korzystać z loginu ani telefonu rodzica do wykonywania własnych płatności.
Co zawiera PeoPay KIDS
- Konto Przekorzystne prowadzone dla dziecka.
- Konto oszczędnościowe Mój Skarb.
- Kartę Mastercard PeoPay KIDS.
- Aplikację PeoPay KIDS z funkcjami dopasowanymi do dziecka.
- Panel rodzica do kontroli ustawień, limitów i części operacji.
Jak otworzyć konto dziecku
Rodzic może rozpocząć otwarcie konta dziecka w swoim PeoPay lub Pekao24, w Panelu rodzica, albo skorzystać z placówki. Potrzebne są dane dziecka i dokumenty wymagane przez bank dla wybranego sposobu zawarcia umowy. Zanim rozpoczniesz, sprawdź dane przedstawiciela ustawowego, PESEL dziecka i dokument potwierdzający jego tożsamość. Wymagania mogą być inne przy braku numeru PESEL lub nietypowej sytuacji opiekuńczej.
Jak założyć konto dziecku poniżej 13 lat
Jak działa Panel rodzica
Rodzic ma wgląd w rachunek i może ustalać limity. Przelewy dziecka na rachunek inny niż jego własny wymagają akceptacji rodzica i wliczają się do miesięcznego limitu zwykłego zarządu. W Panelu rodzica sprawdzisz też prośby dziecka oczekujące na Twoją akceptację.
Ile kosztuje konto dziecka w Pekao
| Usługa w pakiecie dziecięcym | Podstawowa opłata banku |
|---|---|
| Prowadzenie Konta Przekorzystnego | 0 zł |
| Prowadzenie rachunku Mój Skarb | 0 zł |
| Wydanie i obsługa Mastercard PeoPay KIDS | 0 zł |
| Korzystanie z PeoPay KIDS | 0 zł |
Bezpłatna obsługa podstawowych produktów nie oznacza, że każda dodatkowa usługa będzie bezpłatna. Przed zamówieniem duplikatu, nietypowej dyspozycji lub operacji gotówkowej sprawdź jej cenę. Przy wypłacie kartą możliwa jest dodatkowa opłata właściciela bankomatu, widoczna przed zatwierdzeniem operacji.
Zakres opłat opisuje taryfa Banku Pekao. Zasady kodów i przelewów dziecka znajdziesz też na stronie BLIK w PeoPay KIDS. Nie należy przenosić warunków konta rodzica na rachunek dziecka.
Karta, BLIK i limity dziecka
W PeoPay KIDS domyślny dzienny limit transakcji kodem BLIK wynosi 20 zł, a rodzic może ustawić maksymalnie 500 zł. To wspólny limit płatności kodem i wypłat gotówki. Przelew na telefon ma odrębny pułap: do 500 zł jednorazowo i 1000 zł dziennie. Limity aplikacji dla dorosłych nie są limitami PeoPay KIDS.
Limit karty i limit BLIKA to różne ustawienia. Dziecko może mieć możliwość płatności w internecie, sklepie i bankomacie tylko w granicach określonych przez rodzica oraz bank. Wysoki limit nie zastępuje rozmowy o rozpoznawaniu oszustw i potwierdzaniu płatności.
Karta i płatności dziecka poniżej 13 lat
Przykład ustawień na wyjazd szkolny
Przykład: na jednodniową wycieczkę przeznaczasz dziecku 80 zł. Możesz zasilić konto tą kwotą i osobno ustawić odpowiedni limit karty albo kodów BLIK. Jeśli pozostawisz domyślny limit BLIKA 20 zł, zakup za 35 zł może się nie udać mimo wystarczającego salda. Sama zmiana limitu BLIKA nie zmienia limitu karty. Ustalcie też, co dziecko ma zrobić po utracie telefonu lub karty.
Co zmienia się po ukończeniu 13 lat
Po 13. urodzinach dziecko przechodzi do oferty dla nastolatków. Zmienia się zakres samodzielności i sposób korzystania z bankowości. Przed tą datą sprawdź w banku przejście z PeoPay KIDS na PeoPay, dalsze działanie karty i uprawnienia rodzica. Nie trzeba z tego powodu zakładać z góry nowego rachunku ani samodzielnie zamykać dotychczasowego.
Co zmienia się na koncie dziecka po ukończeniu 13 lat
Zasady dla nastolatków porównujemy w opisie konta dla młodych w Pekao.
Aktualna promocja a zwykłe zasady konta
Premia za otwarcie konta dziecka jest dodatkiem do produktu i podlega osobnemu regulaminowi. Liczy się termin zgłoszenia, wiek dziecka, sposób zawarcia umowy oraz wymagane płatności. Przed otwarciem sprawdź aktualną edycję. Zakończenie zapisów do promocji nie oznacza zakończenia działania konta ani utraty dostępu do PeoPay KIDS.
Jak ustawić konto zgodnie z dojrzałością dziecka
Na początku można ustawić niewielki limit karty i BLIKA, a większe przelewy pozostawić do zatwierdzenia. Po kilku tygodniach warto wspólnie przejrzeć historię, porozmawiać o zakupach i stopniowo zmieniać limity. Kontrola ma uczyć decyzji, a nie tylko blokować operacje.
Ustal z dzieckiem prostą zasadę: kodu BLIK, kodu PIN ani danych logowania nie wysyła się w wiadomości i nie podaje rozmówcy przez telefon. Gdy ktoś prosi o potwierdzenie nieznanej płatności, dziecko powinno przerwać operację i zwrócić się do Ciebie. Do otrzymania kieszonkowego nie trzeba generować kodu BLIK.
Oszczędzanie w Mój Skarb
Rachunek oszczędnościowy może służyć do odkładania części kieszonkowego na konkretny cel. Rodzic powinien wyjaśnić różnicę między saldem do codziennych zakupów a pieniędzmi odłożonymi. Przed wpłatą sprawdź aktualne oprocentowanie, czas jego obowiązywania i limit kwoty objętej podwyższoną stawką.
Pierwsze kieszonkowe. Jak zacząć bez chaosu
Na początku warto rozdzielić pieniądze na bieżące wydatki i oszczędności. Na koncie do płatności zostawcie kwotę, którą dziecko może wykorzystać w najbliższych dniach. Resztę może odkładać na wybrany cel w skarbonce. Dzięki temu widzi, że saldo do wydania i pieniądze odłożone na większy zakup pełnią różne funkcje.
Ustalcie częstotliwość kieszonkowego, zakres samodzielnych zakupów i sytuacje wymagające kontaktu z rodzicem. Zamiast ustawiać od razu maksymalny limit, dobierz go do zwykłych wydatków. Po kilku płatnościach przejrzyjcie wspólnie historię i sprawdźcie, czy dziecko rozpoznaje wszystkie operacje.
Rodzic, który ma konto w Pekao, może skorzystać z instrukcji ustawienia zlecenia stałego, jeśli chce przekazywać tę samą kwotę kieszonkowego w regularnych odstępach.
Gdy karta albo BLIK dziecka nie działa
Najpierw sprawdź, czy dana funkcja jest włączona w Panelu rodzica, czy saldo wystarcza i czy dzienny limit nie został wykorzystany. Przy przelewie do innej osoby sprawdź także oczekującą prośbę o akceptację. Podniesienie limitu karty nie rozwiąże problemu z limitem kodów BLIK. Jeżeli telefon nie ma połączenia z internetem, dziecko nie pobierze nowego kodu ani nie potwierdzi płatności w aplikacji.
Przy zgubieniu karty skorzystaj z zarządzania nią w bankowości rodzica lub skontaktuj się z bankiem. Nie zostawiaj aktywnej karty tylko dlatego, że na rachunku było mało pieniędzy. Kolejne kieszonkowe może zwiększyć dostępne saldo. Po odzyskaniu telefonu sprawdź historię, zanim ponownie włączysz wcześniej zablokowane funkcje.
Więcej informacji o ofercie i obsłudze znajdziesz w sekcji o Banku Pekao.