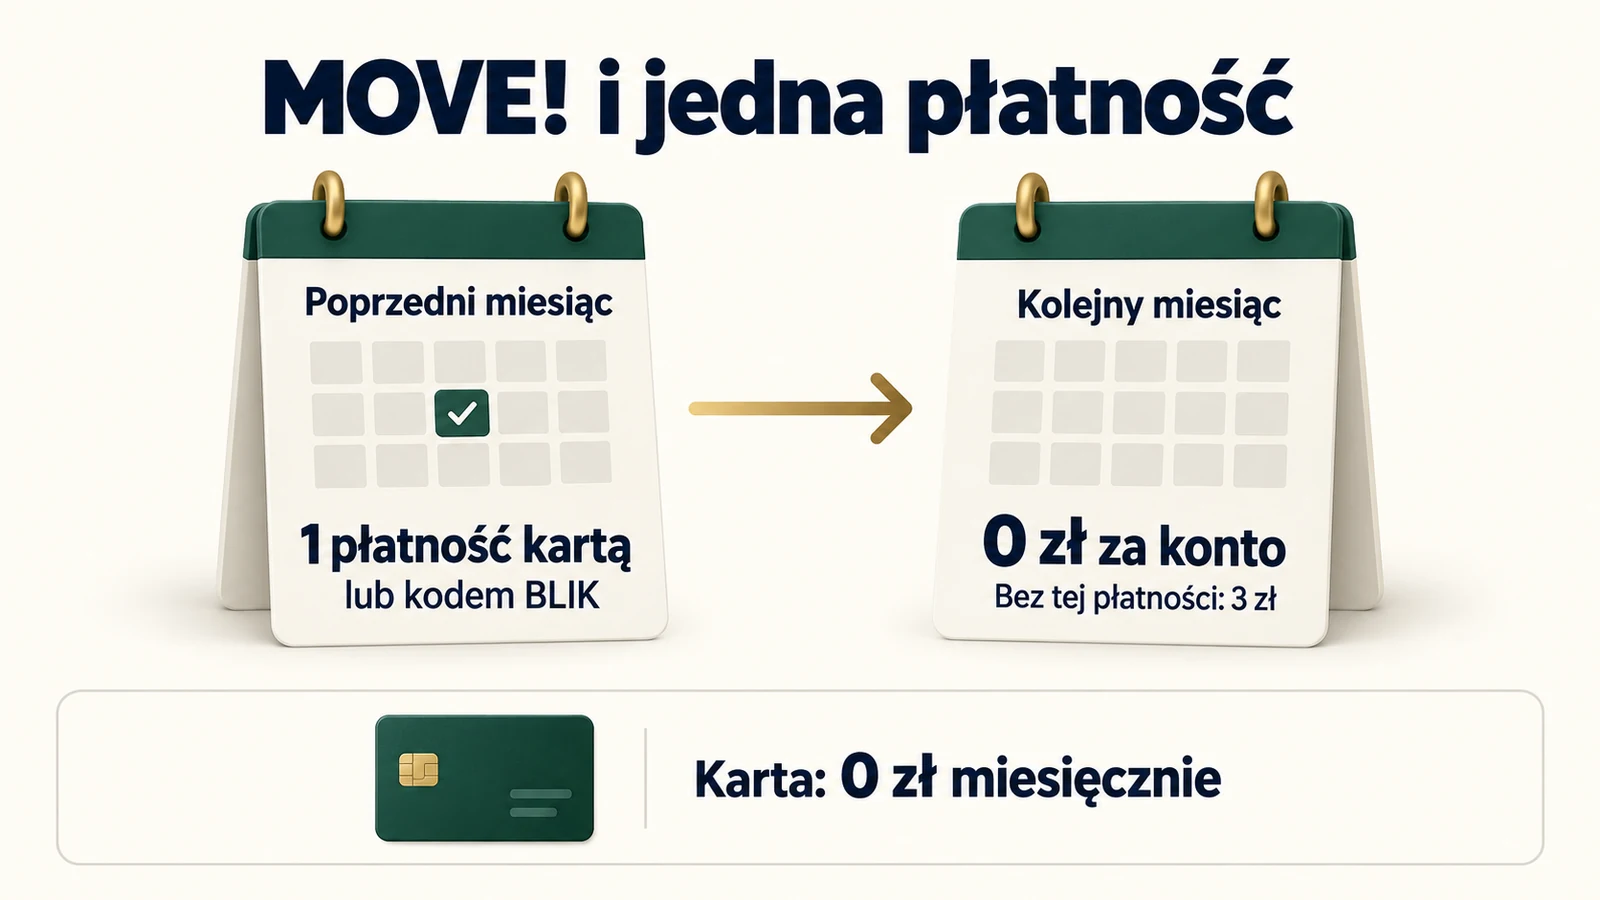
Konto dla Ciebie MOVE! w Credit Agricole to rachunek dla osób pełnoletnich przed 27. urodzinami. Miesięczna obsługa karty kosztuje 0 zł. Za prowadzenie konta zapłacisz 3 zł albo 0 zł, jeśli w poprzednim miesiącu wykonasz co najmniej jedną płatność kartą do konta lub kodem BLIK. Nie trzeba być studentem ani otrzymywać regularnej pensji, aby skorzystać z tak określonego zwolnienia.
Najwięcej uwagi warto poświęcić bankomatom, dodatkowym usługom i zmianie warunków po przekroczeniu wieku. To właśnie te elementy mogą zdecydować, czy MOVE! będzie wygodnym pierwszym kontem, czy rachunkiem wymagającym pilnowania kosztów.
Dla kogo jest Konto dla Ciebie MOVE!
Oferta obejmuje młodych dorosłych, więc mieści zarówno osobę studiującą, jak i pracującą, uczącą się w szkole policealnej albo szukającą zatrudnienia. Określenie „konto studenckie” opisuje tutaj grupę odbiorców, a nie obowiązek przedstawiania legitymacji studenckiej. Podstawowe znaczenie ma wiek posiadacza.
MOVE! może służyć do odbierania wynagrodzenia, kieszonkowego od rodziców, płacenia za zakupy oraz rozliczania wspólnych wydatków. Jeżeli szukasz pierwszego rachunku po osiągnięciu pełnoletności, porównaj nie tylko wysokość premii na start. Zastanów się również, jak często wypłacasz gotówkę, czy potrzebujesz obsługi w placówce i czy będziesz pamiętać o miesięcznej aktywności.
Nastolatek, który nie ukończył 18 lat, powinien sprawdzić odrębną ofertę GO!. Osoba po 27. urodzinach potrzebuje natomiast warunków właściwych dla dorosłego wariantu konta. Pozostałe rachunki i usługi opisujemy w sekcji o Credit Agricole.
Opłaty za MOVE! i kartę
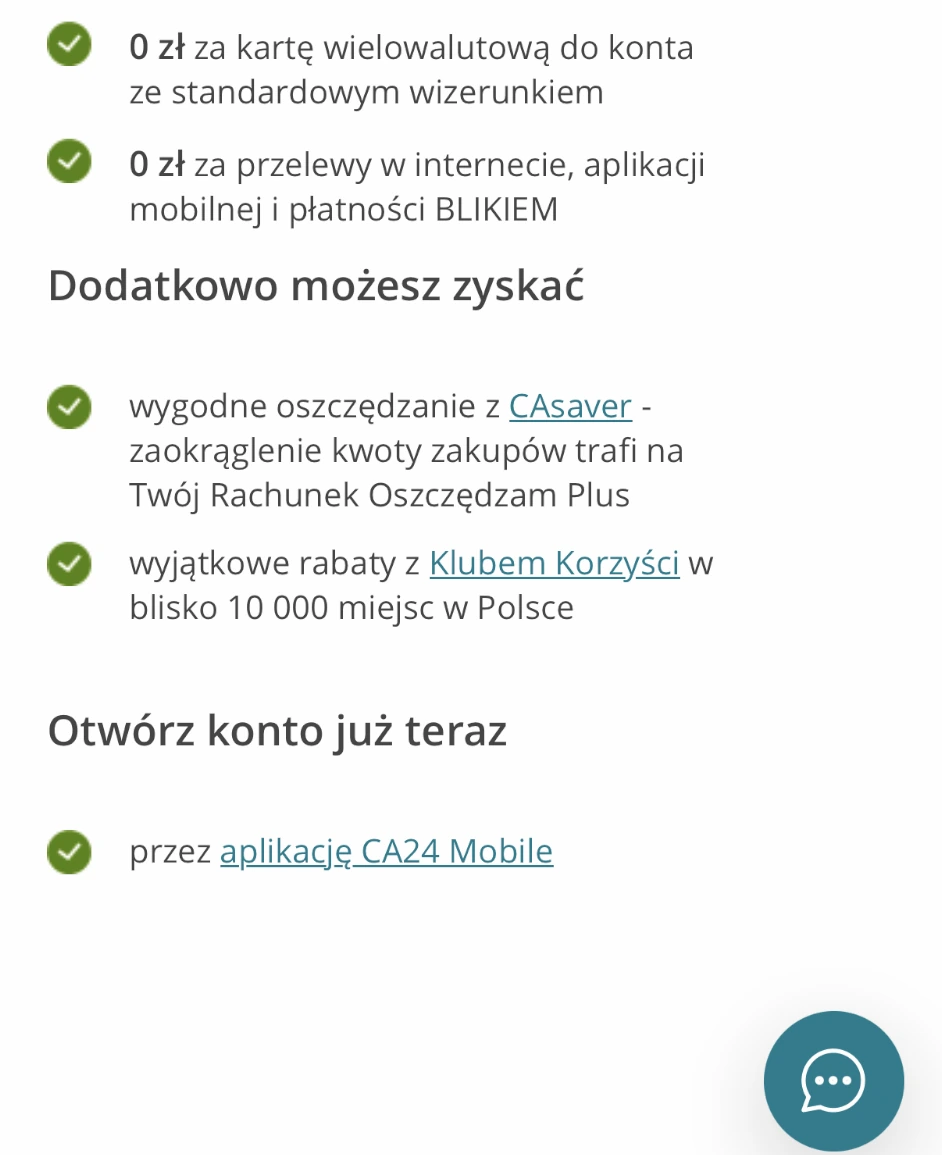
Poniższe stawki pochodzą z dokumentu opłat MOVE! z 18 sierpnia 2026. Przy już posiadanym koncie sprawdź również taryfę przypisaną do Twojej umowy. Bank publikuje dokumenty dla różnych okresów, dlatego sama nazwa produktu nie wystarcza do rozstrzygnięcia każdej starszej opłaty.
| Usługa | Opłata |
|---|---|
| Prowadzenie konta | 3 zł miesięcznie albo 0 zł po jednej płatności kartą lub kodem BLIK w poprzednim miesiącu |
| Miesięczna obsługa karty | 0 zł |
| Wydanie standardowej karty | 0 zł |
| Wydanie karty z wizerunkiem z katalogu | 15 zł |
| Krajowa wypłata kartą w bankomacie w placówce banku | 0 zł |
| Krajowa wypłata kartą w Planet Cash i pozostałych bankomatach | 6 zł za wypłatę albo 0 zł po wymaganej płatności w poprzednim miesiącu |
| Wypłata kodem BLIK w Polsce | 0 zł |
| Zwykły przelew w CA24 Mobile lub CA24 eBank | 0 zł |
| Express Elixir w CA24 Mobile lub CA24 eBank | 5 zł |
| Rachunek walutowy | 5 zł miesięcznie za każdy rachunek |
Karta i konto mają osobne zasady. Brak zakupów nie powoduje pojawienia się miesięcznej opłaty za samą kartę. Może natomiast oznaczać koszt prowadzenia rachunku i części wypłat gotówki. Z kolei standardowa karta za 0 zł nie oznacza, że bezpłatny będzie każdy wybrany wizerunek.
Jedna płatność kartą lub BLIKIEM. Jak liczyć miesiąc
Bank patrzy na poprzedni miesiąc kalendarzowy. W praktyce warto przypisać do tego rachunku jeden zwyczajny zakup, który i tak robisz. Może to być opłacenie biletu, jedzenia czy potrzebnej rzeczy. Nie ma sensu kupować czegoś zbędnego tylko po to, aby uniknąć niewielkiej opłaty.
Przykładowo płatność wykonana w październiku jest aktywnością z poprzedniego miesiąca przy ocenie warunku w listopadzie. Zakup listopadowy nie uzupełnia wstecz pustej historii października. Ten mechanizm łatwo przeoczyć, gdy korzystasz z kilku kont i większość wydatków przechodzi przez inną kartę.
Wpływ wynagrodzenia lub przelew od rodzica nie zastępuje zakupu. Podobnie przesłanie pieniędzy znajomemu, także na telefon, nie jest płatnością za towar czy usługę przy użyciu karty albo kodu BLIK. Nie wystarczy również samo wygenerowanie kodu w aplikacji.
Nie odkładaj jedynej płatności na ostatni moment. Sprawdź jej status w historii, zwłaszcza jeśli zakup anulowano lub sprzedawca zwrócił pieniądze. W razie sporu o naliczenie opłaty podaj bankowi miesiąc oraz konkretną operację. Zasady pierwszego okresu po otwarciu albo zmianie wariantu sprawdź w dokumentach do swojej umowy.
Bankomaty. Ten sam rachunek, różne koszty wypłaty
Przy gotówce trzeba rozróżnić kartę i BLIK. Wypłata kodem w krajowym bankomacie ma inną pozycję w taryfie niż włożenie karty do urządzenia. Sam fakt, że w poprzednim miesiącu nie było zakupów, nie uzasadnia więc wniosku, że każdy sposób wypłaty będzie kosztował tyle samo.
Najpierw sprawdź, jakie urządzenia masz rzeczywiście po drodze. Student mieszkający obok bankomatu przy uczelni będzie korzystać z konta inaczej niż osoba wypłacająca pieniądze raz na kilka miesięcy. Ważniejsza od liczby bankomatów w całej Polsce jest wygoda tych dwóch lub trzech najbliższych.
Przed potwierdzeniem wypłaty przeczytaj ekran urządzenia. Ewentualny koszt naliczany przez operatora bankomatu jest odrębną sprawą od prowizji Twojego banku. Jeśli komunikat budzi wątpliwości, możesz zrezygnować z operacji i wybrać inną metodę. Warunków dla Polski nie przenoś automatycznie na urządzenia zagraniczne.
Przykładowy miesiąc korzystania z MOVE!
Załóżmy, że nie masz płatnych dodatków ani rachunków walutowych. W poprzednim miesiącu zapłaciłeś kartą za zwykłe zakupy. W kolejnym korzystasz ze zwykłych przelewów internetowych i dwukrotnie wypłacasz kartą pieniądze w krajowym Planet Cash. Dla wymienionych usług, przy spełnionym warunku, suma bankowych opłat wynosi 0 zł.
W drugim wariancie nie było wymaganej płatności, a wypłaty kartą pozostają takie same. Suma wynosi wtedy 15 zł: 3 zł za prowadzenie oraz dwa razy po 6 zł. To przykład pokazujący koszt konkretnych czynności, nie stały abonament każdego posiadacza MOVE!. Dodatkowe usługi mogłyby zmienić wynik.
CA24 Mobile i karta w codziennym użyciu
Konto obsłużysz w aplikacji CA24 Mobile i serwisie CA24 eBank. Do codziennego korzystania przydają się historia, przelewy oraz BLIK. Aktualne funkcje bank opisuje na stronie aplikacji CA24 Mobile. Wygląd dostępnych opcji może zależeć od systemu telefonu, wersji aplikacji i posiadanych produktów.
Po otrzymaniu karty sprawdź sposób aktywacji, limity oraz dostęp do blokady. Jeżeli zwykle płacisz niewielkie kwoty, bardzo wysoki limit zakupów internetowych nie jest potrzebny do codziennego korzystania. Przy większym zaplanowanym wydatku możesz wcześniej sprawdzić dopuszczalną zmianę ustawień.
Historia jest także pomocą przy rozliczaniu wspólnych kosztów. Zanim upomnisz się o zwrot pieniędzy za zakupy, upewnij się, że patrzysz na właściwą kwotę i operację. Blokada środków, rozliczenie płatności i późniejszy zwrot to różne etapy. Nie należy dodawać ich bez zastanowienia jako trzech niezależnych wydatków.
Przelewy i dodatki, które warto przejrzeć
Wysyłając pieniądze na czynsz czy rozliczenie ze znajomym, sprawdź tryb przelewu. Zwykłe zlecenie i przelew natychmiastowy nie mają tego samego kosztu ani czasu realizacji. Dwie operacje Express Elixir po 5 zł oznaczają dodatkowe 10 zł w miesiącu, nawet gdy za podstawowe prowadzenie nie płacisz.
Jeżeli termin nie jest pilny, zaplanuj zwykły przelew wcześniej. Orientacyjny czas rozliczenia między bankami sprawdzisz w narzędziu kiedy dojdzie przelew. Nie traktuj wyniku jako gwarancji konkretnej minuty księgowania.
Przed podpisaniem umowy przejrzyj zamawiane dodatki. Powiadomienia SMS, pakiet związany z kartą czy abonament mogą mieć własną cenę. Ważne jest nie tylko to, ile kosztują na początku, ale również jak długo działają, kiedy bank zaczyna pobierać opłatę i jak można z nich zrezygnować. Nie zaznaczaj całej listy wyłącznie po to, aby szybciej przejść dalej.
MOVE! na wyjazd zagraniczny
Możliwość korzystania z karty wielowalutowej nie oznacza automatycznie bezpłatnej obsługi wszystkich walut. Zanim otworzysz dodatkowe rachunki, policz czas ich utrzymywania. Dwa rachunki po 5 zł miesięcznie przez pół roku oznaczają łącznie 60 zł, niezależnie od tego, jak często płacisz w obcej walucie.
Przy planowaniu wyjazdu sprawdź obsługiwane waluty, saldo potrzebne do obciążenia właściwego rachunku i sposób rozliczenia, gdy pieniędzy zabraknie. Oferta terminala, który proponuje przeliczyć zakup od razu na złote, jest oddzielnym wyborem. Różnicę wyjaśniamy w artykule o działaniu karty wielowalutowej.
Nie przenoś krajowej zasady bankomatowej na każdą wypłatę podczas podróży. Znaczenie mogą mieć waluta, kraj, operator urządzenia i przewalutowanie. Przed wyjazdem ustal również, jak skontaktujesz się z bankiem bez działającej aplikacji oraz jak zablokujesz zgubioną kartę.
Co dzieje się z MOVE! po 27. urodzinach
Preferencyjny wariant ma granicę wieku. Przed 27. urodzinami sprawdź w umowie i wiadomościach od banku, jaki rachunek będzie prowadzony dalej oraz od kiedy zmienią się warunki. Przy starszych umowach nie zakładaj automatycznie, że docelowym produktem będzie ten sam wariant, który bank aktualnie reklamuje nowym klientom.
Zapisz przede wszystkim nową opłatę za prowadzenie, miesięczny koszt karty, wymagane wpływy lub płatności oraz ceny bankomatów. Jeżeli wcześniej wystarczał pojedynczy zakup, bardziej rozbudowany warunek może wymagać innego sposobu korzystania. Weryfikacja tych czterech punktów jest ważniejsza od samej zmiany nazwy rachunku.
Jeśli nowe zasady nie pasują do Twoich potrzeb, porównaj oferty z wyprzedzeniem. Przeniesienie wynagrodzenia i stałych płatności wymaga uporządkowania odbiorców oraz terminów. Samo przestanie używania starego rachunku nie jest jego zamknięciem.
Jako punkt porównania możesz sprawdzić aktualne warunki Konta dla Ciebie MAX. Sposób zakończenia obecnej umowy opisujemy w instrukcji zamknięcia konta Credit Agricole.
Jak otworzyć MOVE! i nie pomylić warunków promocji
Bank wskazuje możliwość otwarcia przez aplikację albo w placówce. We wniosku sprawdź dokładną nazwę konta oraz dokumenty przedstawione przed zawarciem umowy. Jeśli zakładasz rachunek z udziałem doradcy, poproś o pokazanie kosztów wybranych usług na Twoim wariancie, zamiast opierać się na ogólnym haśle o darmowej karcie.
Promocja jest osobną warstwą oferty. Jedna płatność wystarczająca do uniknięcia miesięcznej opłaty nie musi zapewniać premii. Regulamin akcji może określać wcześniejsze posiadanie konta, termin otwarcia, sposób rejestracji, wymagane zgody, rodzaj zakupów oraz maksymalny zwrot.
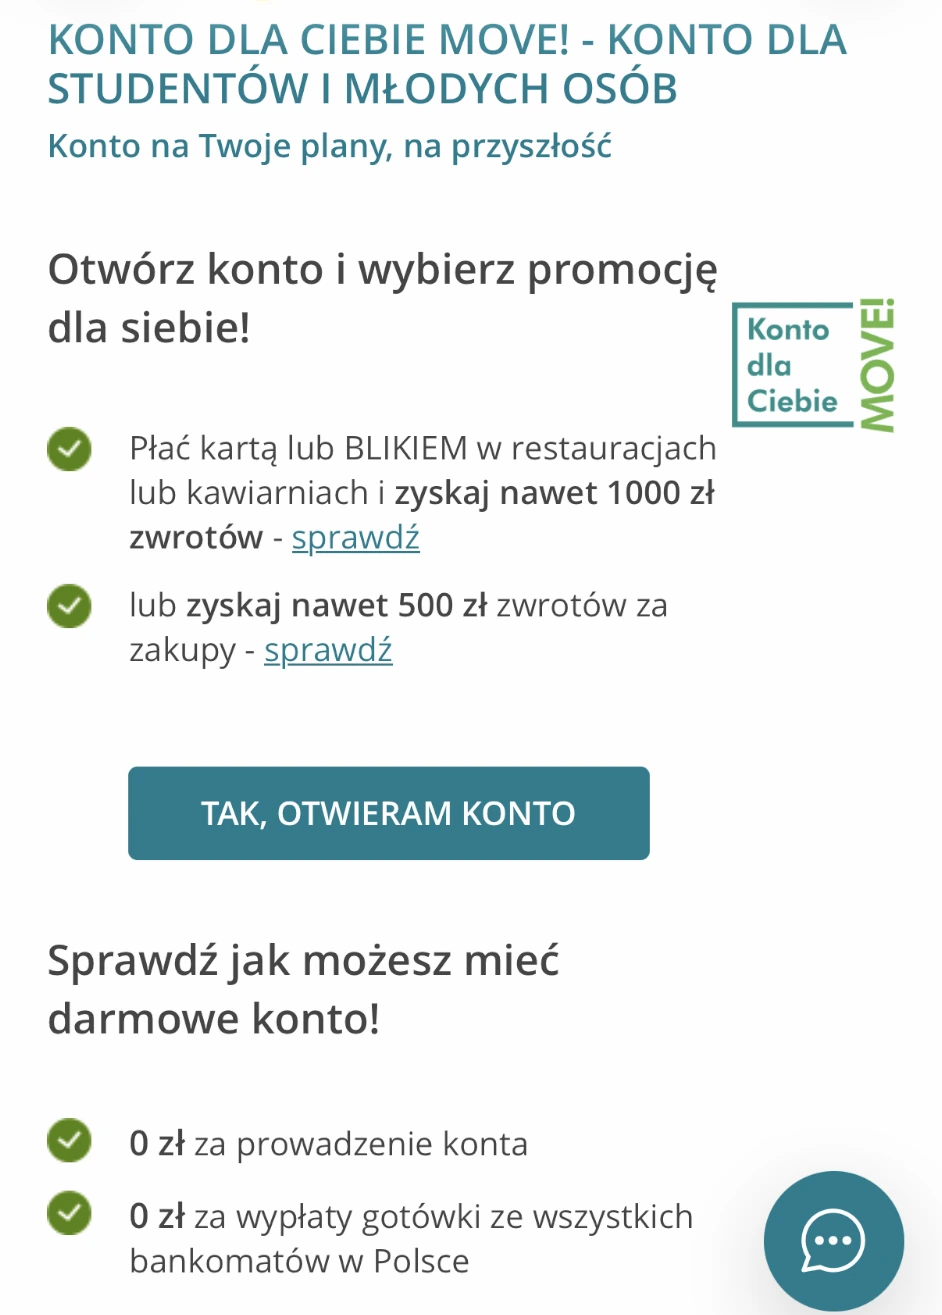
Na screenie oferty widać alternatywne propozycje zwrotów. Nie należy sumować reklamowanych kwot ani uznawać ich za gwarantowaną wypłatę za samo otwarcie. Aktualny wariant sprawdzisz na oficjalnej stronie MOVE!. Po wyborze zapisz regulamin, aby później móc odtworzyć warunki z dnia przystąpienia.
Czy MOVE! będzie dobrym kontem dla młodej osoby?
Przed ostateczną decyzją zrób prosty przegląd ostatniego miesiąca. Policz wypłaty gotówki, pilne przelewy i waluty, z których korzystasz. Jeżeli większość zakupów płacisz już inną kartą, zastanów się, jaki normalny wydatek trafiłby na MOVE!. Nie deklaruj sobie codziennej aktywności na rachunku, który w praktyce ma leżeć nieużywany.
Gdy bank pobrał opłatę mimo zakupów
Najpierw odczytaj nazwę obciążenia. Może dotyczyć prowadzenia, konkretnego bankomatu albo dodatkowego pakietu. Następnie porównaj miesiąc wymaganej aktywności i historię właściwego rachunku. Płatność z karty w innym banku lub z innego konta nie potwierdza spełnienia warunku MOVE!.
Jeśli nadal widzisz rozbieżność, przygotuj datę i kwotę opłaty oraz datę zakupu. Zgłoszenie odnoszące się do konkretnych operacji będzie czytelniejsze niż ogólna informacja „przecież używam karty”. Zachowaj potwierdzenie kontaktu i odpowiedź banku. Nie podawaj konsultantowi PIN ani kodu służącego do zatwierdzenia nowej płatności.
Rachunek główny czy dodatkowy?
Jako konto główne MOVE! naturalnie zbiera codzienne zakupy, więc warunek łatwiej powiązać z rzeczywistymi wydatkami. Jako dodatkowy rachunek wymaga pamiętania o osobnej aktywności. Jeżeli pozostawiasz go tylko na przyszłość, uwzględnij ten obowiązek w porównaniu z ofertą bez warunków prowadzenia.
Nie kieruj się wyłącznie maksymalną reklamowaną premią. Przy zwrotach za zakupy policz własne wydatki kwalifikujące się do akcji. Ktoś wydający niewiele w objętej promocją kategorii może wykorzystać tylko część limitu. Korzystniejsza oferta to ta pasująca do sposobu używania rachunku, a nie koniecznie ta z największą liczbą na banerze.
To propozycja do rozważenia, jeśli korzystasz z karty lub płatności kodem BLIK co miesiąc i chcesz prostego warunku prowadzenia. Słabiej może pasować jako całkowicie nieużywany rachunek zapasowy albo konto z kilkoma walutami utrzymywanymi przez cały rok. Oceniaj je według własnych czynności, a nie samego słowa „darmowe”.
Przy porównywaniu z konkurencją zestaw te same elementy: prowadzenie, kartę, bankomaty, przelewy i zmianę warunków po osiągnięciu granicy wieku. Takie zestawienie znajdziesz w rankingu kont studenckich i dla młodych. Premię na start potraktuj jako dodatkową korzyść po spełnieniu regulaminu, a nie zastępstwo oceny kosztów codziennego korzystania.