Karta kredytowa Revolut pozwala płacić pieniędzmi z przyznanego limitu, które trzeba później oddać. To odrębny produkt od zwykłej karty do konta. Najważniejsze przy korzystaniu są kwota wyciągu, termin spłaty i rodzaj transakcji. Wypłata z bankomatu nie jest rozliczana tak samo jak zwykły zakup.
Oferta przewiduje do 62 dni bez odsetek dla kwalifikujących się zakupów, przy spełnieniu warunków spłaty. Słowo „do” ma znaczenie: zakupy z początku i końca cyklu nie dają identycznego czasu. Poniżej wyjaśniamy wniosek, koszty, wyciąg i automatyczne pobieranie pieniędzy.
Kto może dostać kartę kredytową Revolut
Wniosek wymaga między innymi pełnoletności, zamieszkania w Polsce, aktualnego adresu, numeru PESEL, ważnego dokumentu oraz regularnego dochodu możliwego do potwierdzenia. Bank ocenia zdolność kredytową. Samo posiadanie konta lub płatnego planu nie zapewnia pozytywnej decyzji.
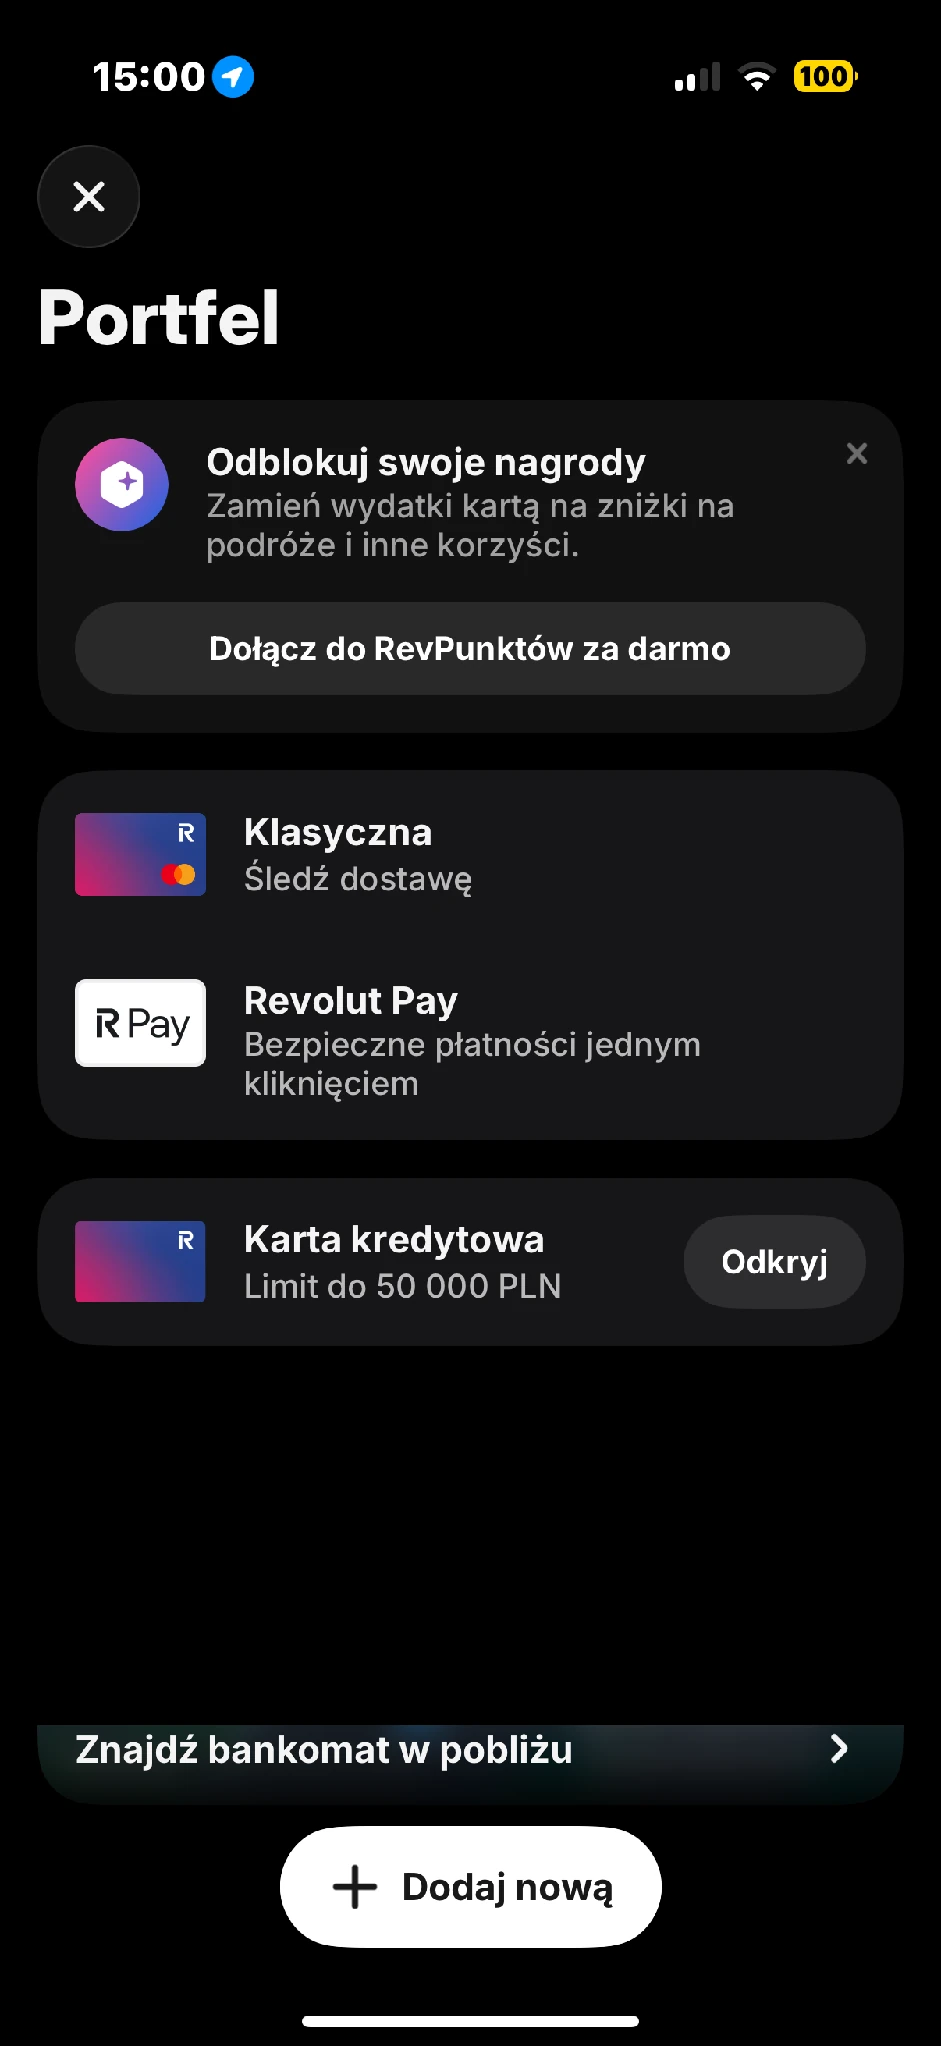
Na stronie karty kredytowej pokazano limit do 50 000 zł. To górna granica oferty, nie kwota przysługująca każdemu. Sprawdź własny limit, oprocentowanie, RRSO i zasady spłaty w dokumentach przedstawionych przed zawarciem umowy.
Gdzie złożyć wniosek w aplikacji
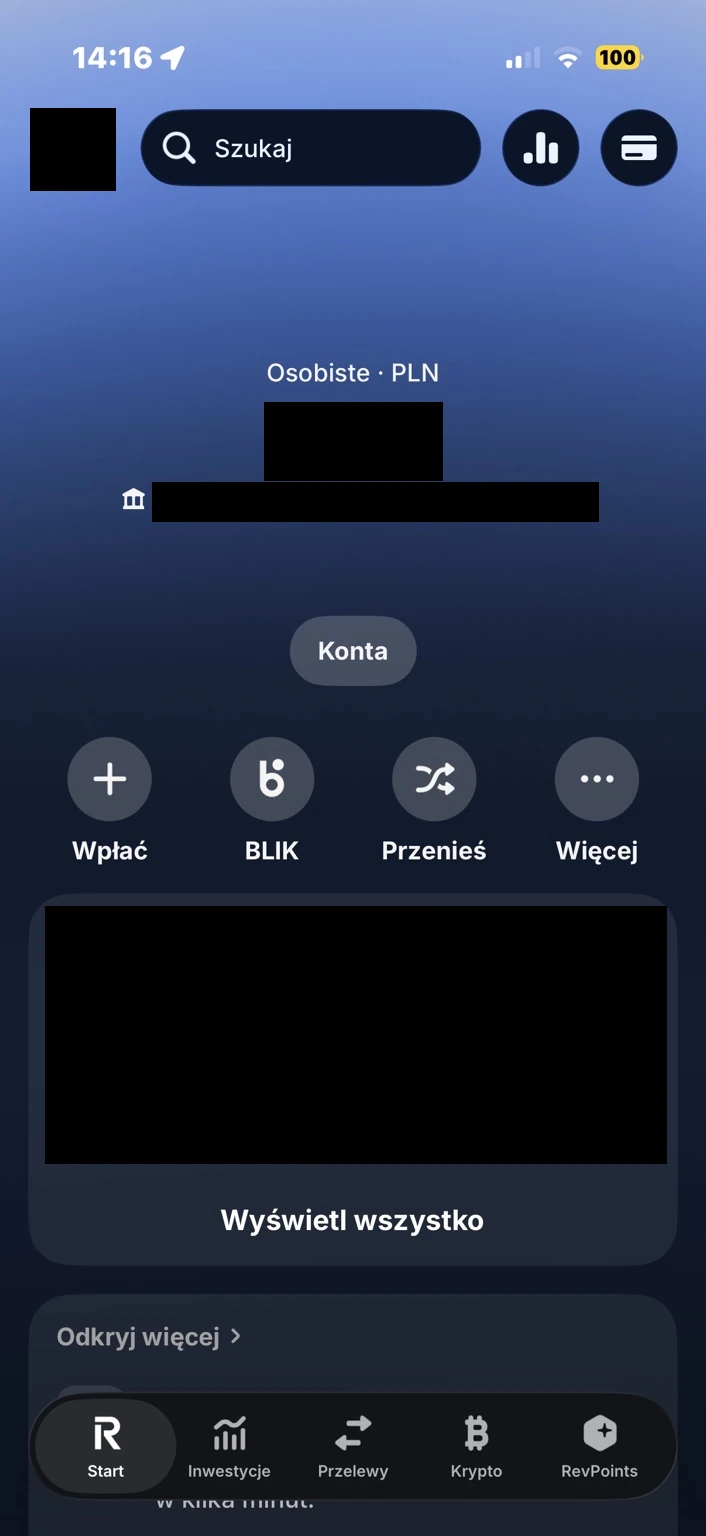
- Otwórz Start i Konta.
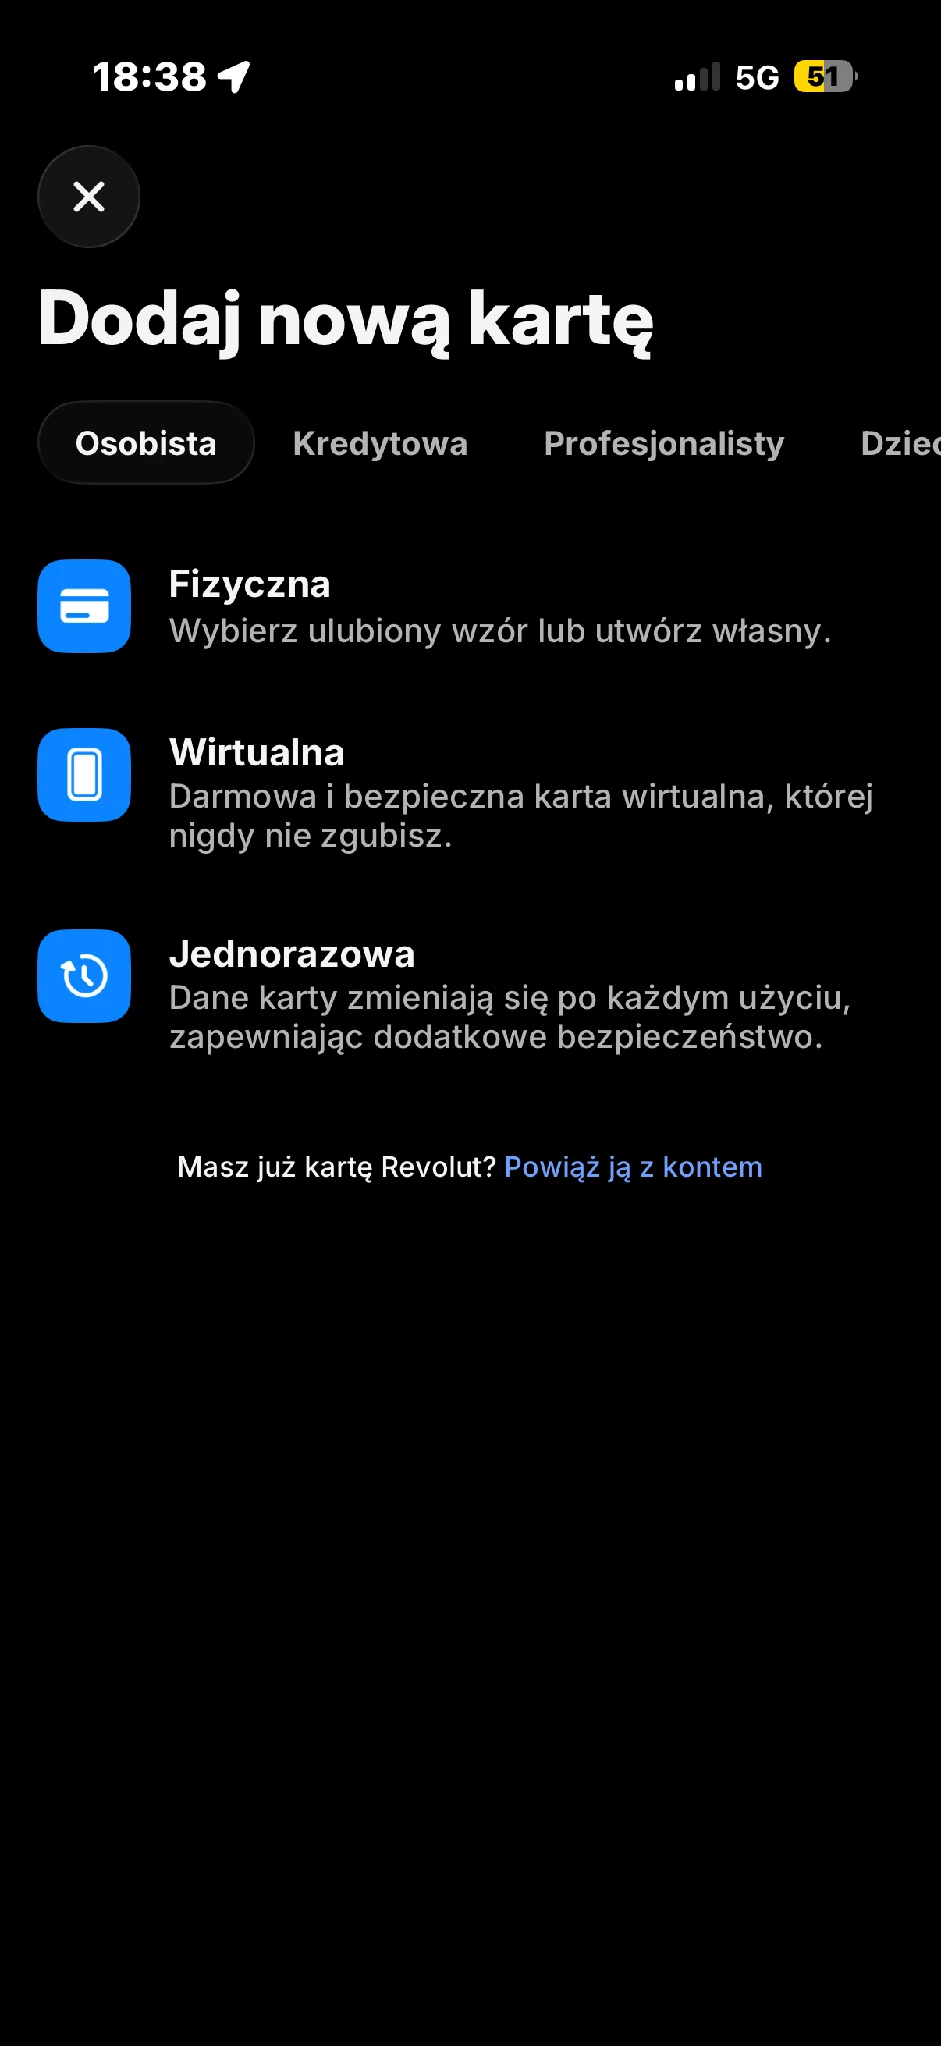
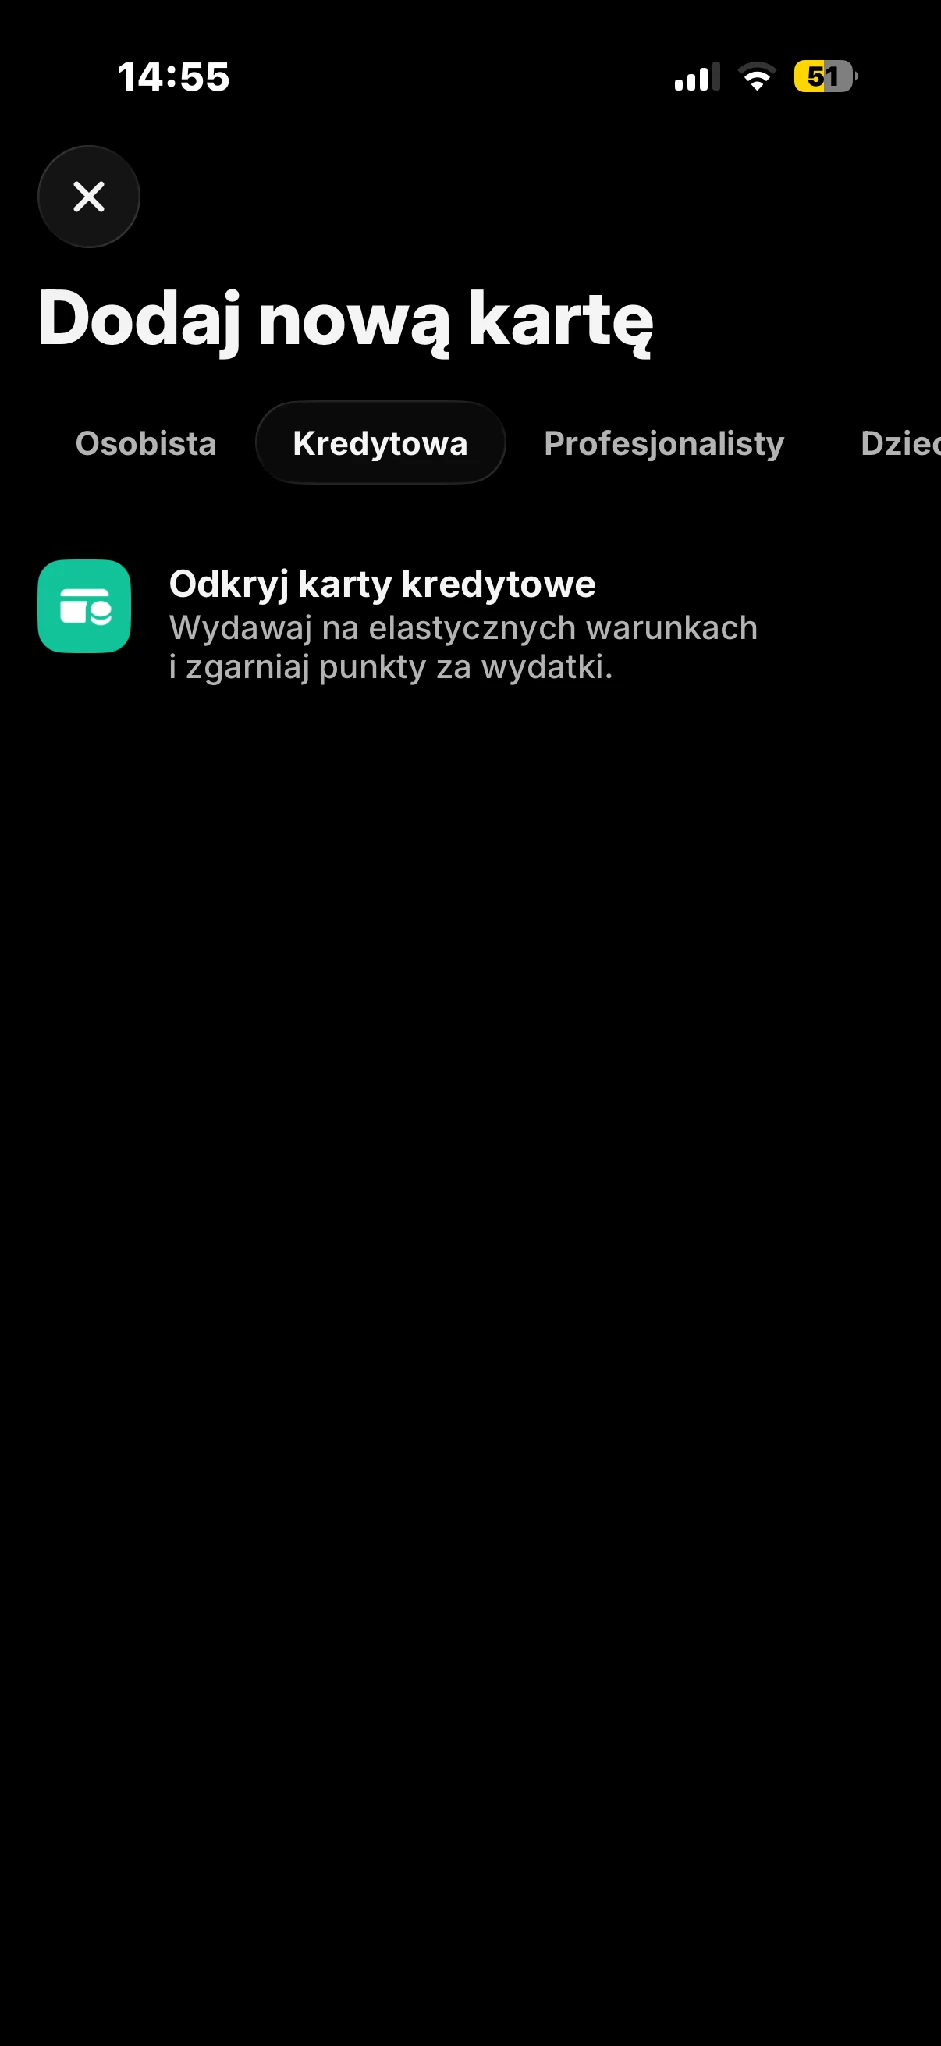
- Wybierz Dodaj nowe, następnie Kredyt i kartę kredytową, jeżeli oferta jest dostępna.
- Wypełnij wymagane dane i wykonaj wskazane potwierdzenie dochodu.
- Przeczytaj proponowane warunki oraz dokumenty.
- Po decyzji sprawdź przyznany limit, sposób korzystania i ustawienia spłaty.
Revolut opisuje tę drogę w instrukcji składania wniosku. Ręczna ocena może potrwać do pięciu dni roboczych. Nie traktuj samego pojawienia się oferty jako przyznania kredytu.
Jeśli nie widzisz produktu, nie wpisuj innych danych tylko po to, aby przejść dalej. Sprawdź aktualność profilu i dostępność usługi dla swojego konta. Zwykłą kartę, która wydaje własne środki, opisujemy osobno w poradniku karty Revolut.
Ile kosztuje karta kredytowa Revolut
Przed podpisaniem umowy sprawdź opłatę miesięczną w swojej ofercie. W dniu przygotowania tekstu strona sprzedażowa zapowiada brak opłaty za obsługę niezależnie od liczby transakcji, natomiast pomoc o oprocentowaniu i opłatach nadal podaje 10 zł miesięcznie z możliwością zwolnienia po 10 transakcjach. Nie zakładaj, że opis reklamy automatycznie zmienia starszą umowę.
| Pozycja | Gdzie sprawdzić |
|---|---|
| Obsługa limitu | Indywidualna oferta i umowa, ze względu na rozbieżność oficjalnych opisów |
| Oprocentowanie zakupów | Karta kredytowa, Info, Stawki |
| Koszt wypłaty lub przelewu | Tabela opłat i podsumowanie operacji |
| RRSO i całkowity koszt | Dokumenty przedstawione przed zawarciem umowy |
| Abonament planu Revolut | Osobna opłata za Standard, Plus, Premium, Metal lub Ultra |
Porównuj ofertę dla takiej samej kwoty i takiego samego sposobu spłaty. Informacja o braku abonamentu karty nie mówi jeszcze, ile zapłacisz, gdy pozostawisz zadłużenie. Zachowaj otrzymaną wersję dokumentów. Przy wątpliwości poproś pomoc o wskazanie opłat dla Twojej konkretnej umowy.
Jak działa okres bezodsetkowy do 62 dni
Aby zachować okres bezodsetkowy dla zakupów, trzeba spłacić całe saldo wyciągu w terminie i nie mieć zaległości z poprzedniego miesiąca. Spłata częściowa może oznaczać odsetki liczone od transakcji, a nie dopiero od dnia po terminie. Przy utracie tego przywileju pomoc wskazuje pełną spłatę przez dwa kolejne miesiące jako warunek jego przywrócenia.
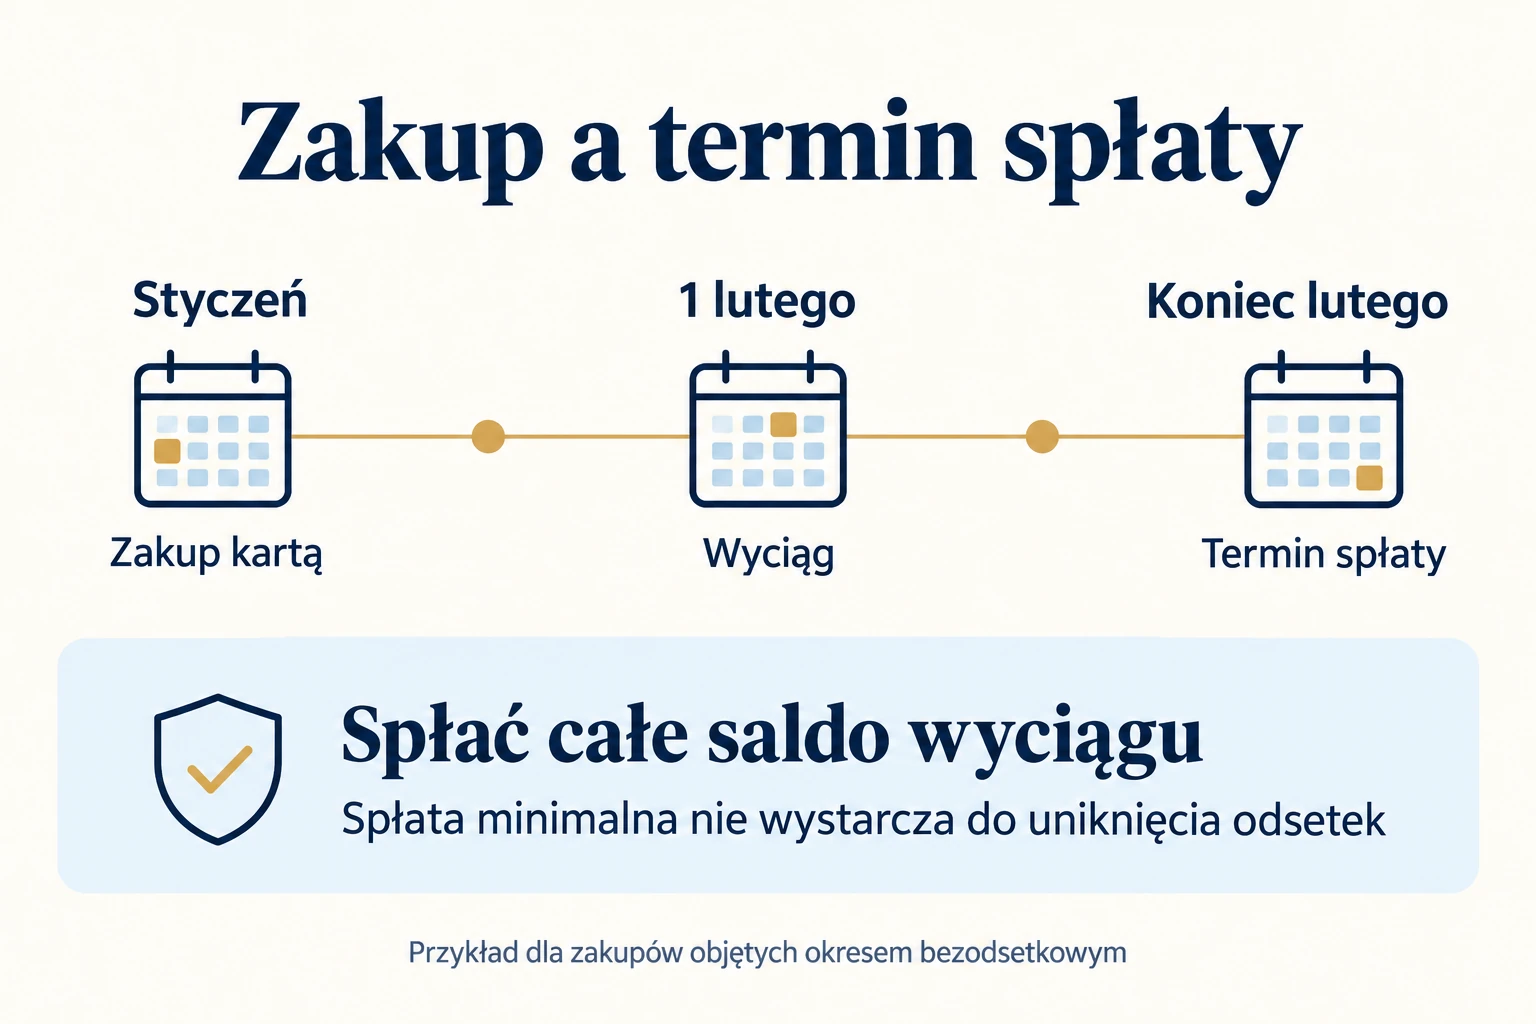
Wyciąg powstaje pierwszego dnia miesiąca, a termin spłaty przypada na koniec tego miesiąca. Przykład: zakup rozliczony w styczniu trafia na wyciąg 1 lutego, z terminem do końca lutego. Zakup z końca stycznia ma więc krótszy czas do spłaty niż zakup z jego początku. Ostateczną kwotę i datę zawsze odczytaj z własnego wyciągu.
Nie pomyl salda wszystkich bieżących operacji z kwotą wymaganą na konkretnym wyciągu. Nowy zakup może dotyczyć kolejnego cyklu. Również zwrot od sprzedawcy lub oczekująca transakcja wymagają sprawdzenia sposobu zaksięgowania. Podstawą planowania spłaty jest dokument i status konta kredytowego.
Ile wynosi spłata minimalna
Według instrukcji wyciągów karty kredytowej minimalna spłata to większa z kwot: 3% salda lub 10 zł. Jeśli saldo wynosi 50 zł lub mniej, trzeba spłacić je w całości. Poniższe przykłady pokazują sam mechanizm, bez dodatkowych zaległości.
| Saldo z przykładu | Minimalna spłata |
|---|---|
| 1000 zł | 30 zł |
| 200 zł | 10 zł |
| 40 zł | 40 zł |
Spłata minimalna nie zastępuje pełnej spłaty potrzebnej do uniknięcia odsetek. Przy saldzie 1000 zł wpłata 30 zł pozostawia znaczną część zadłużenia. Nie traktuj tej kwoty jak raty, która zamyka koszt korzystania z pieniędzy. Do własnego budżetu wpisz kwotę faktycznie potrzebną do rozliczenia wyciągu.
Jak ustawić AutoPay i ręcznie spłacić kartę
- Otwórz Start, Konta i konto karty kredytowej.
- Wybierz Więcej oraz AutoPay.
- Sprawdź źródło pobrania, datę i wariant kwoty.
- Jeżeli chcesz rozliczać cały wyciąg, wybierz pełną kwotę zamiast samego minimum.
- Przed terminem zapewnij środki w PLN, a po pobraniu sprawdź wykonanie spłaty.
Ręczną spłatę uruchomisz przyciskiem spłaty na koncie kredytowym. Revolut opisuje oba warianty w pomocy dotyczącej spłacania karty. Automatyczne pobranie może się nie udać, jeśli zabraknie pieniędzy. Podpięta karta zapasowa służąca minimum nie oznacza automatycznie spłaty całego wyciągu.
Ustaw własne przypomnienie przed terminem, także gdy korzystasz z AutoPay. Jeżeli pieniądze na spłatę trzymasz w innej walucie albo w osobnym produkcie, sprawdź ich rzeczywistą dostępność. Samo odpowiednio wysokie łączne saldo aplikacji nie jest potwierdzeniem gotowości źródła pobrania.
Wypłata z bankomatu i przelew z limitu
Wypłaty, przelewy i operacje traktowane jak gotówka nie korzystają ze zwykłego okresu bezodsetkowego. Odsetki mogą biec od zaksięgowania. To ważna różnica wobec płacenia kartą za zakupy.
W tabeli opłat dla Polski wskazano 5,99% dla wypłat i opisanych przelewów z rachunku karty kredytowej. Przy wypłacie mogą dochodzić inne opłaty planu oraz bankomatu. Przykładowo 5,99% od 500 zł to 29,95 zł samej tej prowizji, jeszcze przed odsetkami i dodatkowymi kosztami.
Przed wysłaniem pieniędzy porównaj koszt z przelewem z własnego salda. Nie testuj funkcji dużą kwotą tylko po to, aby dowiedzieć się, jak zostanie zaklasyfikowana. Ogólne różnice wyjaśniamy w poradniku przelewu z karty kredytowej.
Co zrobić, gdy nie możesz spłacić zadłużenia
Sprawdź wyciąg i skontaktuj się z bankiem możliwie wcześnie. Opisz kwotę, termin i swoją sytuację. Zapytaj o dostępne rozwiązanie i jego całkowity koszt. Kolejny kredyt lub zwiększenie limitu nie usuwa istniejącego zobowiązania.
Zachowaj ustalenia z rozmowy i sprawdź, czy zmienił się harmonogram w dokumentach. Samo wysłanie wiadomości nie jest odroczeniem terminu. Jeżeli zleciłeś wpłatę, upewnij się, że została rozliczona jako spłata właściwego konta kredytowego.
Czy karta kredytowa Revolut się opłaca
Ocena zależy głównie od sposobu korzystania. Osoba, która spłaca pełny wyciąg i płaci za zwykłe zakupy, ma inną sytuację niż osoba przenosząca zadłużenie przez wiele miesięcy. Najpierw policz koszty swojego scenariusza, dopiero potem porównuj dodatki i RevPoints.
Przy rezygnacji dopilnuj zamknięcia całej usługi kredytowej i rozliczenia należności. Usunięcie plastiku z portfela nie musi oznaczać zakończenia umowy limitu. Jeśli szukasz porównania z innymi bankami, przejdź do rankingu kart kredytowych.
Więcej instrukcji dotyczących konta, kart i aplikacji znajdziesz w sekcji o Revolucie.