Karta kredytowa BNP Paribas pozwala płacić pieniędzmi z przyznanego limitu, a następnie spłacić zakupy bez odsetek, jeśli rozliczysz całe wymagane zadłużenie w terminie. Samo przelanie kwoty minimalnej nie wystarczy. Osobno trzeba też sprawdzić opłatę za korzystanie z karty, ponieważ brak odsetek nie oznacza automatycznie braku wszystkich kosztów.
Poniżej znajdziesz zasady dotyczące kart Mastercard Standard i Mastercard Gold, aktualne opłaty oraz sposoby spłaty w GOmobile, GOonline i przelewem z innego banku. Dowiesz się też, dlaczego wypłata z bankomatu działa inaczej niż zwykły zakup i co sprawdzić przy automatycznym pobieraniu spłaty.
Jak działa karta kredytowa BNP Paribas?
Bank przyznaje Ci limit kredytowy, z którego finansujesz płatności. Każdy wydatek zmniejsza dostępną kwotę, a spłata odnawia możliwość korzystania z limitu. Jeżeli masz limit 5000 zł i zapłacisz 800 zł za zakupy, dostępna kwota odpowiednio się zmniejszy. Nie jest to saldo Twoich oszczędności ani wpływ na konto osobiste.
Karta kredytowa ma własny rachunek do rozliczania transakcji i spłat. To ważna różnica względem karty do konta. Jeśli potrzebujesz szerszego porównania, sprawdź, czym różni się karta kredytowa od debetowej.
Wysokość przyznanego limitu zależy od oceny zdolności kredytowej. BNP umożliwia złożenie wniosku w GOmobile lub GOonline obecnym klientom, którym udostępnił propozycję karty. W aplikacji szukaj sekcji Dla Ciebie, a w bankowości internetowej Moje Finanse → Karty. Osoby bez takiej propozycji mogą skontaktować się z bankiem, a nowych klientów bank zaprasza do placówki. Dostępność wniosku nie oznacza jeszcze gwarancji przyznania limitu.
Ile kosztuje karta kredytowa Standard i Gold?
Standard i Gold mają miesięczną opłatę za umożliwienie korzystania z limitu. W obu wariantach można jej uniknąć dzięki odpowiedniej wartości rozliczonych transakcji kartą główną. Poniższe stawki sprawdziliśmy 15 października 2026 r. w taryfie kart kredytowych BNP Paribas.
| Opłata lub warunek | Mastercard Standard | Mastercard Gold |
|---|---|---|
| Wydanie pierwszej karty głównej | 0 zł | 0 zł |
| Miesięczna opłata za korzystanie z limitu | 12 zł | 20 zł |
| Próg transakcji kartą główną zwalniający z opłaty | 1000 zł | 2000 zł |
| Wypłata gotówki z bankomatu | 6%, minimum 10 zł | 6%, minimum 10 zł |
| Przelew z rachunku karty | 6%, minimum 10 zł | 6%, minimum 10 zł |
| Przewalutowanie transakcji w walucie innej niż PLN | 3% | 3% |
| Miesięczny pakiet powiadomień SMS | 7,50 zł | 7,50 zł |
Próg zwolnienia dotyczy okresu rozliczeniowego poprzedzającego naliczenie opłaty. Nie musi to być miesiąc kalendarzowy. Liczą się transakcje rozliczone, dlatego zakup wykonany tuż przed końcem cyklu może zostać zaksięgowany za późno. Sama spłata karty nie zastępuje wymaganego obrotu.
Wartość transakcji sprawdzaj dla karty głównej, bo tak taryfa opisuje ten warunek. Nie zakładaj, że opłaty unikniesz dzięki samemu posiadaniu konta osobistego lub aktywnej karcie dodatkowej. Jeśli brakuje Ci do progu, porównaj koszt opłaty z sensem kolejnego zakupu. Wydanie pieniędzy na niepotrzebny produkt nie staje się oszczędnością tylko dlatego, że pozwala uniknąć 12 zł.
Promocja może czasowo zmieniać opłatę lub warunki jej zwolnienia. Zasady zapisane w regulaminie Twojej oferty trzeba wtedy odróżnić od stałej taryfy. Po zakończeniu zwolnienia promocyjnego ponownie sprawdź warunek miesięczny. Zestawienie nie obejmuje kart premium, takich jak Visa Platinum czy World Elite, które mają inne opłaty.
Okres bezodsetkowy do 56 dni. Jak liczyć termin?
Dla zwykłych zakupów Mastercard Standard bank opisuje okres bezodsetkowy do 56 dni. Składa się na niego czas pozostały do zakończenia cyklu rozliczeniowego oraz termin spłaty po jego zamknięciu. W standardowym cyklu dzień spłaty przypada 26 dni po dniu rozliczenia. Jeśli wypada w dzień wolny, regulamin przesuwa go na najbliższy dzień roboczy.
Każdy zakup nie dostaje własnych 56 dni. Płatność z początku cyklu może korzystać z dłuższego odroczenia. Zakup rozliczony pod koniec tego samego cyklu ma ten sam termin spłaty, więc czasu jest mniej. Datę odczytuj z wyciągu, zamiast dodawać 56 dni do dnia zapłaty w sklepie.
BNP pozwala wybrać dzień zamknięcia cyklu spośród 5., 10., 15., 20. i 25. dnia miesiąca. To dzień podsumowania wydatków, a nie automatycznie dzień ich spłaty. Pierwszy cykl może mieć inną długość niż kolejne, dlatego przy nowej karcie szczególnie uważnie sprawdź pierwszy wyciąg.
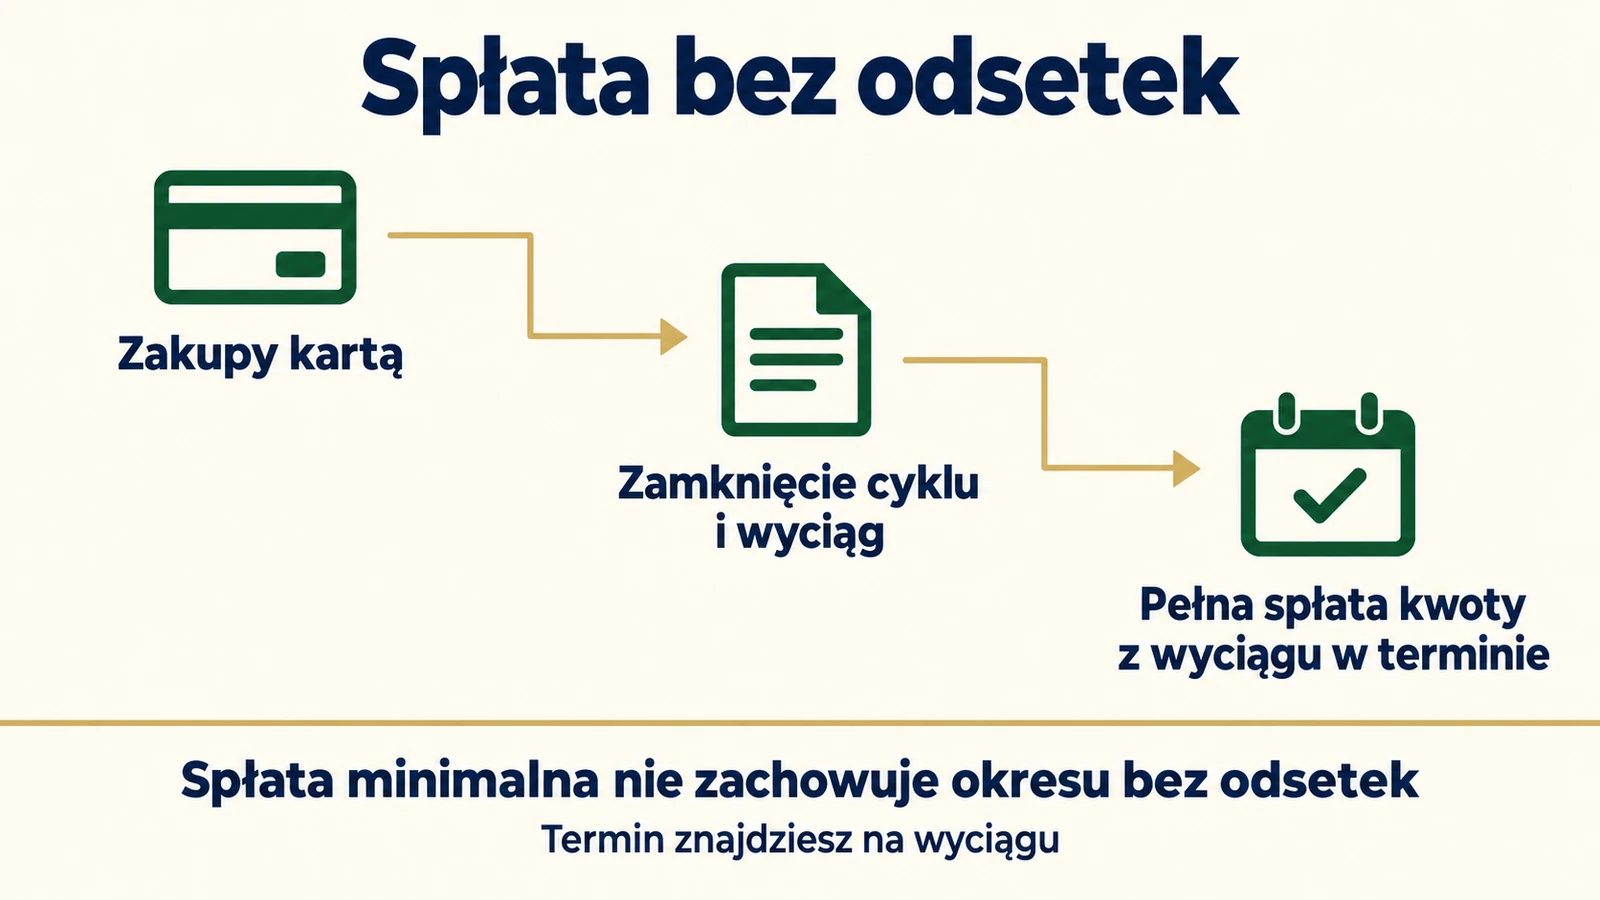
Warunkiem braku odsetek od zakupów jest pełna spłata wymaganego zadłużenia w terminie. Wzorzec umowy o kartę kredytową przewiduje naliczanie odsetek od faktycznego obciążenia rachunku, jeśli warunek pełnej spłaty nie zostanie spełniony. Nie chodzi więc wyłącznie o koszt powstający od następnego dnia po terminie.
Kwota z wyciągu, spłata minimalna i bieżące zadłużenie
W bankowości możesz zobaczyć kilka różnych kwot. Nie wybieraj najmniejszej tylko dlatego, że aplikacja umożliwia jej wpłatę. Każda odpowiada na inne pytanie.
| Kwota | Co oznacza? | Na co zwrócić uwagę? |
|---|---|---|
| Zadłużenie z ostatniego wyciągu | Podsumowanie zakończonego cyklu rozliczeniowego | Sprawdź kwotę pełnej spłaty i przypisany jej termin |
| Minimalna kwota do zapłaty | Najmniejsza wymagana spłata za zakończony okres | Nie zapewnia zachowania okresu bezodsetkowego |
| Bieżące zadłużenie | Aktualne zobowiązanie, które może obejmować także późniejsze operacje | Może być wyższe od zadłużenia z ostatniego wyciągu |
Załóżmy, że wyciąg pokazuje 1800 zł do pełnej spłaty. Po zamknięciu cyklu robisz kolejne zakupy za 300 zł, które trafią do następnego rozliczenia. Bieżące zadłużenie może wynosić już 2100 zł, choć kwota dotycząca zakończonego cyklu pozostaje inna. To przykład pokazujący różnicę między tymi wartościami. Przy spłacie uwzględnij również wpłaty już zaksięgowane na rachunku i kwotę pozostającą do zapłaty.
Regulamin określa minimalną spłatę jako sumę kilku składników. Obejmuje ona między innymi 3% rozliczonych transakcji poza planami ratalnymi, 3% naliczonych odsetek umownych oraz należne opłaty, prowizje, raty i ewentualne zaległości. Co do zasady jest to minimum 30 zł, chyba że całe tak obliczone zobowiązanie jest niższe. Dlatego minimum nie zawsze wynosi po prostu 3% kwoty widocznej na ekranie.
Najpewniejszą informacją pozostaje kwota wskazana przez bank na Twoim zestawieniu. Jeżeli wpłacisz tylko minimum, pozostałe zadłużenie nadal trzeba spłacić, a bank może naliczyć odsetki zgodnie z umową. Regulamin kart kredytowych opisuje zarówno sposób wyliczenia minimum, jak i zasady rozliczania wpłat.
Jak spłacić kartę kredytową w GOmobile i GOonline?
BNP udostępnia dedykowaną funkcję spłaty. Skorzystanie z niej ułatwia wskazanie właściwej karty, ale nadal trzeba sprawdzić kwotę, rachunek źródłowy i termin.
- W GOmobile przejdź do Finanse → Karty → Spłać kartę. Wybierz właściwą kartę kredytową, jeśli masz ich więcej.
- W GOonline wybierz Moje Finanse → Karty → Spłać kartę. Otwórz formularz dotyczący karty, którą chcesz spłacić.
- Porównaj proponowaną kwotę z ostatnim wyciągiem i już wykonanymi wpłatami. Dla zachowania okresu bezodsetkowego potrzebna jest pełna wymagana spłata.
- Sprawdź dostępne środki na koncie, zatwierdź operację i później upewnij się, że wpłata została zaksięgowana na rachunku karty.
Te ścieżki bank podaje w instrukcji spłaty karty kredytowej. Jeśli nie widzisz odpowiedniej opcji, sprawdź, czy otwierasz szczegóły karty kredytowej, czy karty debetowej do konta. Przy niejasnej kwocie lub braku wyciągu wyjaśnij sprawę z bankiem przed terminem.
Nie pomyl polecenia Spłać kartę z Przelew z karty. Pierwsze służy uregulowaniu zobowiązania. Drugie pobiera pieniądze z limitu kredytowego i może generować prowizję oraz odsetki.
Spłata przelewem z innego banku lub gotówką
Kartę możesz spłacić przelewem z rachunku w innym banku. Numer rachunku karty znajdziesz na zestawieniu transakcji. Skopiuj go z własnego dokumentu lub bankowości i zweryfikuj przed zatwierdzeniem przelewu. Numer wydrukowany na plastikowej karcie nie jest numerem rachunku do takiej spłaty.
Wpłata jest uznawana za dokonaną, gdy środki trafią na rachunek karty. Samo wysłanie przelewu w dniu terminu nie gwarantuje więc terminowej spłaty. Uwzględnij dni robocze oraz sesje banku nadawcy i odbiorcy. Pomocne będzie wyjaśnienie sesji przelewów BNP Paribas.
Możliwa jest również spłata gotówkowa. Dla Standard i Gold taryfa wskazuje 0 zł za przyjęcie spłaty we wpłatomacie znajdującym się w oddziale BNP oraz 10 zł za przyjęcie spłaty gotówkowej w oddziale. Nie przenoś tej bezpłatności automatycznie na dowolny wpłatomat zewnętrznej sieci. Jeśli wybierasz gotówkę, upewnij się, że urządzenie obsługuje spłatę Twojej karty, i zachowaj potwierdzenie.
Automatyczna spłata. Jak uniknąć pobrania tylko minimum?
Automatyczna spłata może pobierać środki z Twojego rachunku osobistego w BNP Paribas. Bezpłatną dyspozycję złożysz między innymi w GOonline w sekcji kart, przez Centrum Telefoniczne lub w placówce. Ustal, jaką kwotę bank ma pobierać. Jeśli chcesz korzystać z okresu bezodsetkowego, ustawienie samego minimum nie wystarczy.
Przy uruchamianiu sprawdź, od którego cyklu dyspozycja obowiązuje. Regulamin wiąże rozpoczęcie lub zakończenie automatycznej spłaty z końcem okresu rozliczeniowego, w którym złożono dyspozycję. Nie zakładaj, że włączenie jej tuż przed najbliższym terminem załatwi już spłatę ostatniego wyciągu.
Zapewnij pieniądze wcześniej niż w ostatniej chwili. Regulamin wymaga środków najpóźniej do godziny granicznej w dniu poprzedzającym wymaganą spłatę. Po pobraniu sprawdź, ile rzeczywiście trafiło na kartę.
Istotny wyjątek dotyczy niewystarczającego salda. Jeżeli na koncie jest za mało na kwotę z dyspozycji, ale wystarcza na spłatę minimalną, bank pobierze minimum i nie będzie ponawiał sprawdzania salda w celu pobrania pozostałej części. Samo aktywne ustawienie pełnej spłaty nie chroni wtedy przed odsetkami. Różnicę trzeba rozliczyć samodzielnie w terminie.
Jeśli równolegle wpłacasz pieniądze ręcznie, skontroluj także planowane pobranie. Regulamin określa, jak wpłaty dokonane przed terminem wpływają na automat. Nie zakładaj, że przelew wykonany w ostatniej chwili od razu zmieni przygotowaną kwotę pobrania.
Bankomat, przelew i płatności walutowe. Gdzie powstają dodatkowe koszty?
Okres bezodsetkowy dotyczy zakupów kartą. Wypłata z bankomatu i przelew z rachunku karty nie korzystają z tego samego odroczenia. Dla Standard i Gold dochodzi prowizja 6%, minimum 10 zł, a odsetki od operacji gotówkowych umowa przewiduje od dnia faktycznego obciążenia rachunku.
Przykładowo wypłata 500 zł oznacza 30 zł samej prowizji. Odsetki są osobnym kosztem. Wpłacenie później 500 zł nie zamyka zatem całego rozliczenia takiej operacji. Sprawdź również kolejność zaliczania wpłat, ponieważ bank rozlicza między innymi opłaty i odsetki przed częścią kapitału.
Przy zakupach walutowych może z kolei wystąpić opłata za przewalutowanie. W taryfie Standard i Gold wynosi ona 3%. Pełna terminowa spłata zakupów może uchronić przed odsetkami, ale nie usuwa automatycznie prowizji za wymianę waluty ani kosztu dodatkowych usług.
Aktualnie podlinkowana przez bank tabela oprocentowania z 5 marca 2026 r. wskazuje zmienne oprocentowanie 14,50% rocznie dla transakcji bezgotówkowych i gotówkowych oraz 18,50% dla zadłużenia przeterminowanego. Własną bieżącą stawkę sprawdzisz na zestawieniu. Nie utożsamiaj oprocentowania nominalnego z RRSO, które uwzględnia również inne koszty i założenia dotyczące korzystania z kredytu.
Co zrobić, jeśli nie możesz spłacić całego wyciągu?
Sprawdź kwotę minimalną i jej termin, a z bankiem skontaktuj się możliwie wcześnie. Terminowa wpłata minimum nie zachowuje okresu bezodsetkowego, ale nie należy jej mylić z całkowitym brakiem wymaganej spłaty. Jeśli nie możesz pokryć również minimum, poproś bank o omówienie dostępnego sposobu uregulowania zobowiązania.
BNP udostępnia plan ratalny dla zadłużenia karty. Rozłożenie wydatku na raty ma własne zasady i koszty. Przed zatwierdzeniem porównaj ratę, oprocentowanie oraz łączną kwotę do zapłaty. Niska rata miesięczna nie oznacza, że finansowanie jest bezpłatne. Dostępność planu sprawdź dla konkretnej transakcji i swojej sytuacji.
Rezygnacja z karty a zamknięcie umowy
Nie chcesz już korzystać z limitu? Samo zablokowanie, zastrzeżenie lub odłożenie karty nie zamyka umowy kredytowej. Wzorzec umowy BNP wprost odróżnia rezygnację z karty od wypowiedzenia umowy.
Posiadacz może wypowiedzieć umowę z miesięcznym okresem wypowiedzenia, liczonym od doręczenia oświadczenia bankowi. Dokument przewiduje formę pisemną albo dedykowany wniosek w bankowości internetowej. Przy składaniu dyspozycji upewnij się, że dotyczy całej umowy i limitu, a nie wyłącznie plastiku.
Ustal z bankiem pozostałe zadłużenie, sposób końcowego rozliczenia i potwierdzenie zakończenia umowy. Rezygnacja nie usuwa wcześniejszych zobowiązań. Jeśli na karcie masz cykliczne płatności, zmień metodę płatności u usługodawców, aby potrzebne subskrypcje nie przestały działać po zakończeniu obsługi karty.
Pozostałe produkty i instrukcje obsługi bankowości znajdziesz w sekcji BNP Paribas.