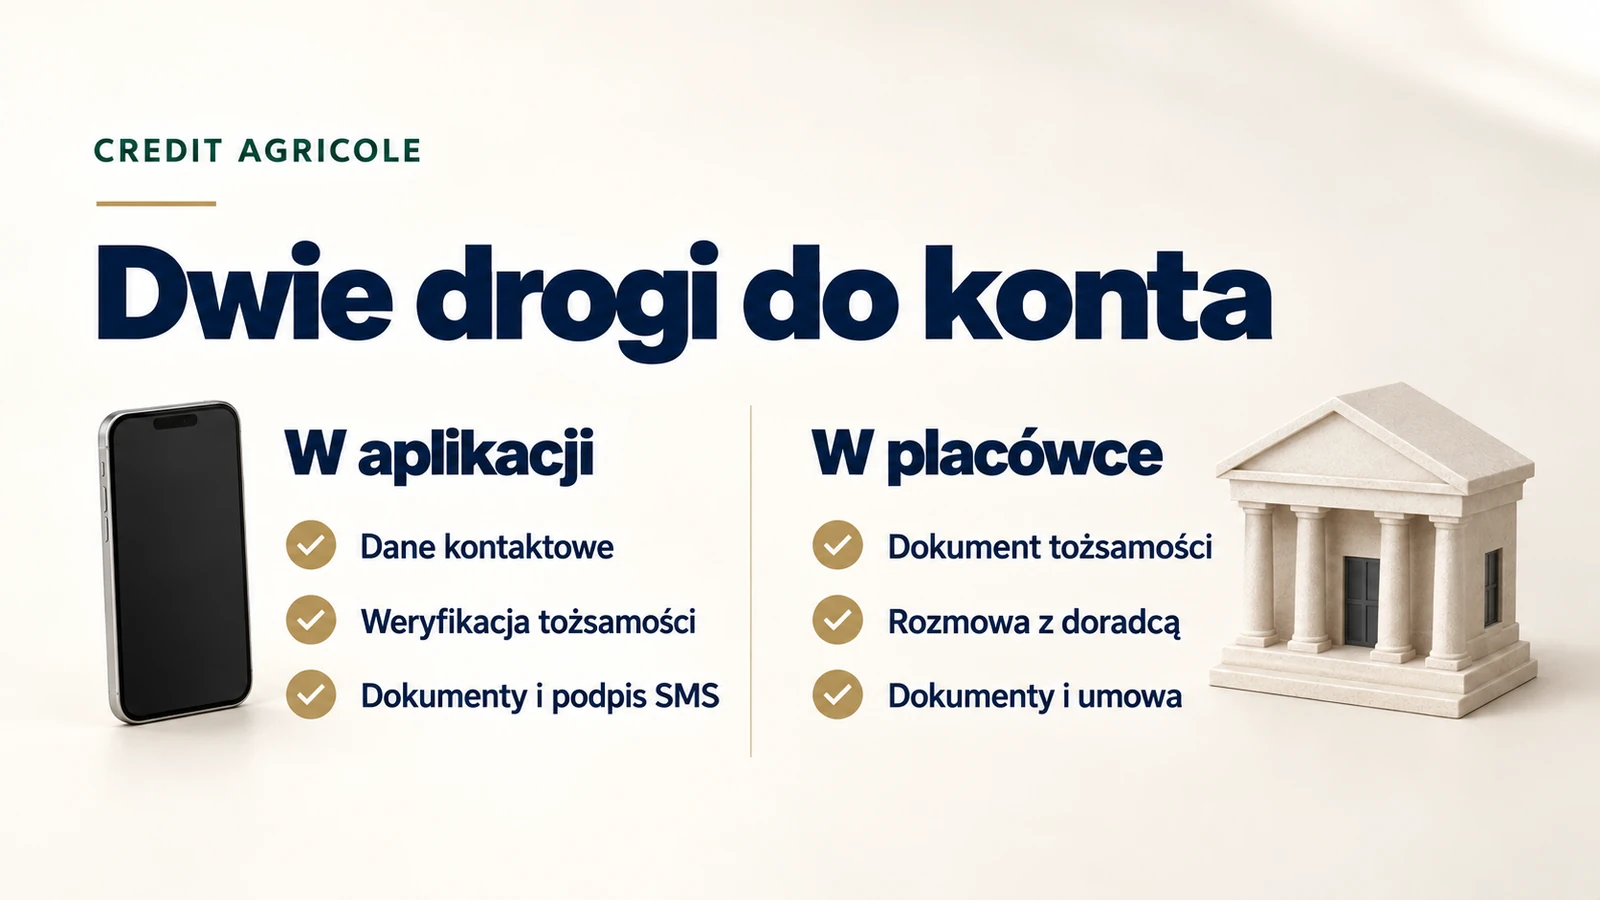
Konto osobiste w Credit Agricole możesz otworzyć w aplikacji CA24 Mobile albo w placówce. W telefonie przechodzisz przez dane kontaktowe, potwierdzenie tożsamości, wybór rachunku i dodatków, a następnie zapoznajesz się z dokumentami oraz podpisujesz umowę kodem SMS. Samo pobranie aplikacji lub wysłanie formularza kontaktowego nie oznacza jeszcze otwarcia konta.
Poniżej pokazujemy kolejne ekrany wniosku i wyjaśniamy decyzje, na które warto zwrócić uwagę. Instrukcja dotyczy rachunku osobistego dla dorosłego. Otwarcie konta dziecka, rachunku wspólnego albo firmowego może wymagać innej ścieżki i dodatkowych dokumentów.
Co przygotować przed otwarciem konta w Credit Agricole?
Do opisanej ścieżki mobilnej przygotuj ważny polski dowód osobisty, własny numer telefonu komórkowego w polskiej sieci, adres poczty elektronicznej i telefon z dostępem do internetu oraz aparatem. Musisz móc odbierać SMS i wiadomości na podany adres. Nie wpisuj danych kontaktowych innej osoby tylko dlatego, że pomaga Ci przejść przez wniosek.
Znajdź dobrze oświetlone miejsce i odłóż kilka spokojnych chwil. Rozładowany telefon, słaby zasięg lub odbicia światła na dokumencie potrafią przerwać proces. Aktualne wymagania systemowe sprawdź w sklepie z aplikacjami. Minimalna wersja systemu może zmieniać się razem z aktualizacjami CA24 Mobile.
| Co będzie potrzebne | Do czego służy |
|---|---|
| Ważny dowód osobisty | Potwierdzenie danych i tożsamości we wskazany przez aplikację sposób |
| Telefon i własny numer komórkowy | Obsługa wniosku oraz odbieranie kodów SMS |
| Adres poczty elektronicznej | Kontakt z bankiem i otrzymanie dokumentów |
| Dostęp do aparatu i stabilne połączenie | Zdjęcia dokumentu i weryfikacja w pokazanej ścieżce |
| Warunki wybranej promocji | Sprawdzenie, czy sposób otwarcia konta uprawnia do udziału |
Jeśli chcesz odczytać dokument elektronicznie, potrzebujesz dowodu z odpowiednią warstwą elektroniczną oraz telefonu obsługującego NFC. Aplikacja prowadzi także przez wariant ze zdjęciami dokumentu. Nie wybieraj sposobu weryfikacji na podstawie samej nazwy telefonu, tylko dostępnych opcji i wskazówek banku.
Kto może otworzyć konto w aplikacji?
Ścieżka opisana w regulaminie otwarcia konta w CA24 Mobile ma własne ograniczenia. Bank wyłącza z niej między innymi osoby, które mają już indywidualne konto osobiste w Credit Agricole, oraz wskazane w regulaminie osoby zajmujące eksponowane stanowiska polityczne i osoby z nimi powiązane. Jeśli nie spełniasz wymogów tej ścieżki, skontaktuj się z placówką.
Zastrzeżony PESEL również uniemożliwia zawarcie umowy w opisanym procesie. Jeżeli świadomie decydujesz się otworzyć rachunek, sprawdź status zastrzeżenia przed końcowym etapem. Cofnięcie zastrzeżenia i ponowne jego ustawienie wykonuj samodzielnie w oficjalnej usłudze. Nie podawaj nikomu kodów ani danych logowania do konta publicznego.
Posiadanie innego produktu banku nie musi oznaczać dokładnie tej samej sytuacji co posiadanie konta osobistego. Regulamin przewiduje również osoby z już zawartą umową CA24. Gdy aplikacja kieruje Cię do aktywacji istniejącej relacji zamiast do nowego wniosku, wyjaśnij z bankiem właściwą ścieżkę, zamiast wielokrotnie wysyłać te same dane.
Krok 1. Pobierz CA24 Mobile i wybierz otwarcie konta
Zacznij od oficjalnej strony banku albo właściwego sklepu z aplikacjami. Na stronie CA24 Mobile znajdziesz informacje o aplikacji i odnośniki do pobrania. Jeżeli korzystasz z konkretnej promocji, najpierw sprawdź w jej regulaminie, czy trzeba rozpocząć wniosek ze wskazanej strony lub wykonać dodatkowe zgłoszenie.
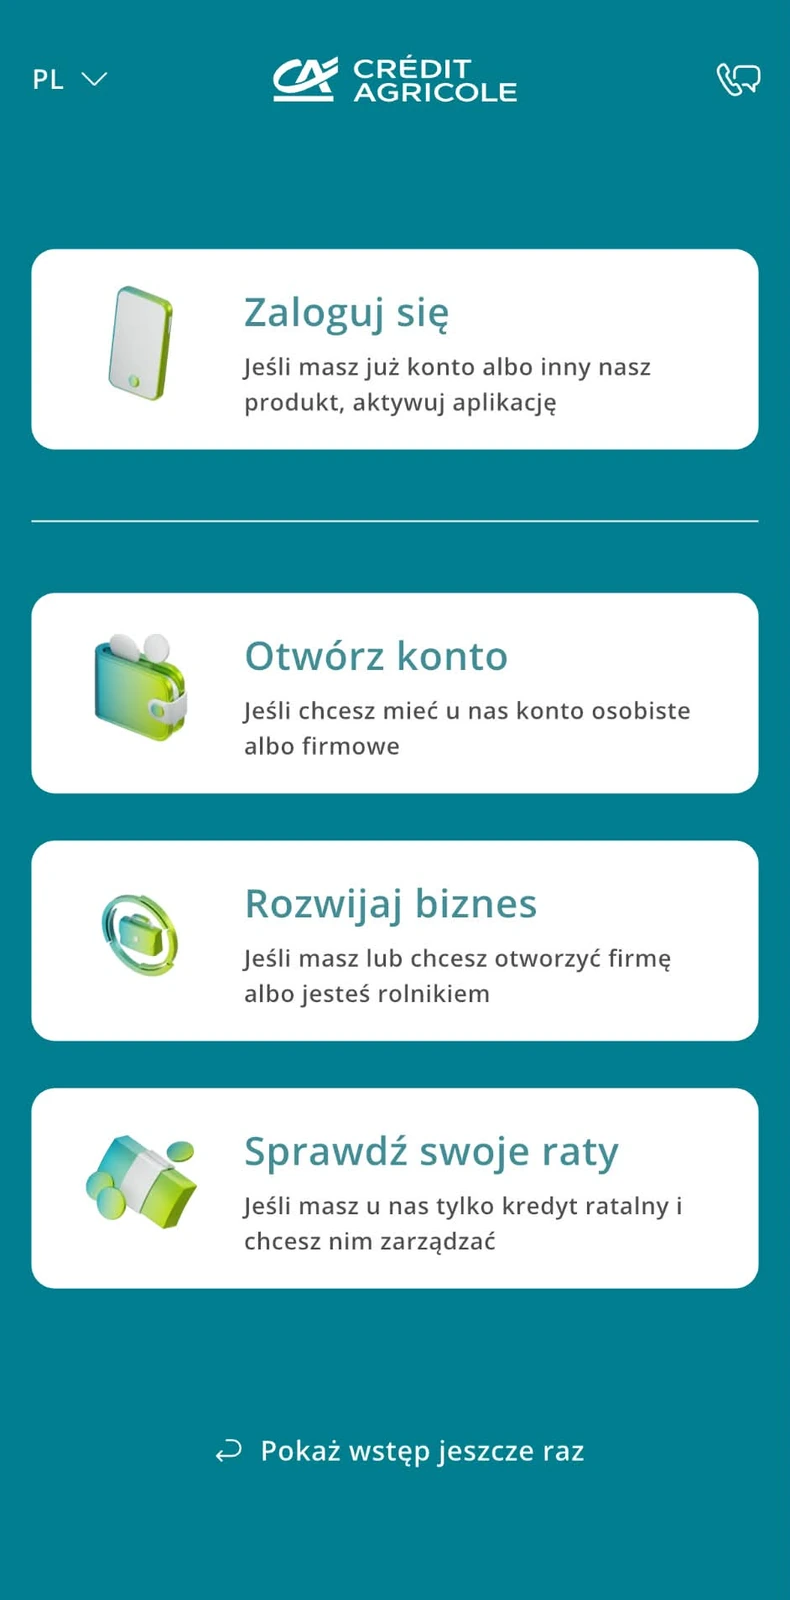
Na pokazanym ekranie startowym aplikacji są osobne opcje Zaloguj się i Otwórz konto. Pierwsza służy osobie, która ma już produkt i chce uruchomić dostęp. Przy nowym rachunku wybierz otwarcie konta, a następnie odpowiednią ofertę osobistą.
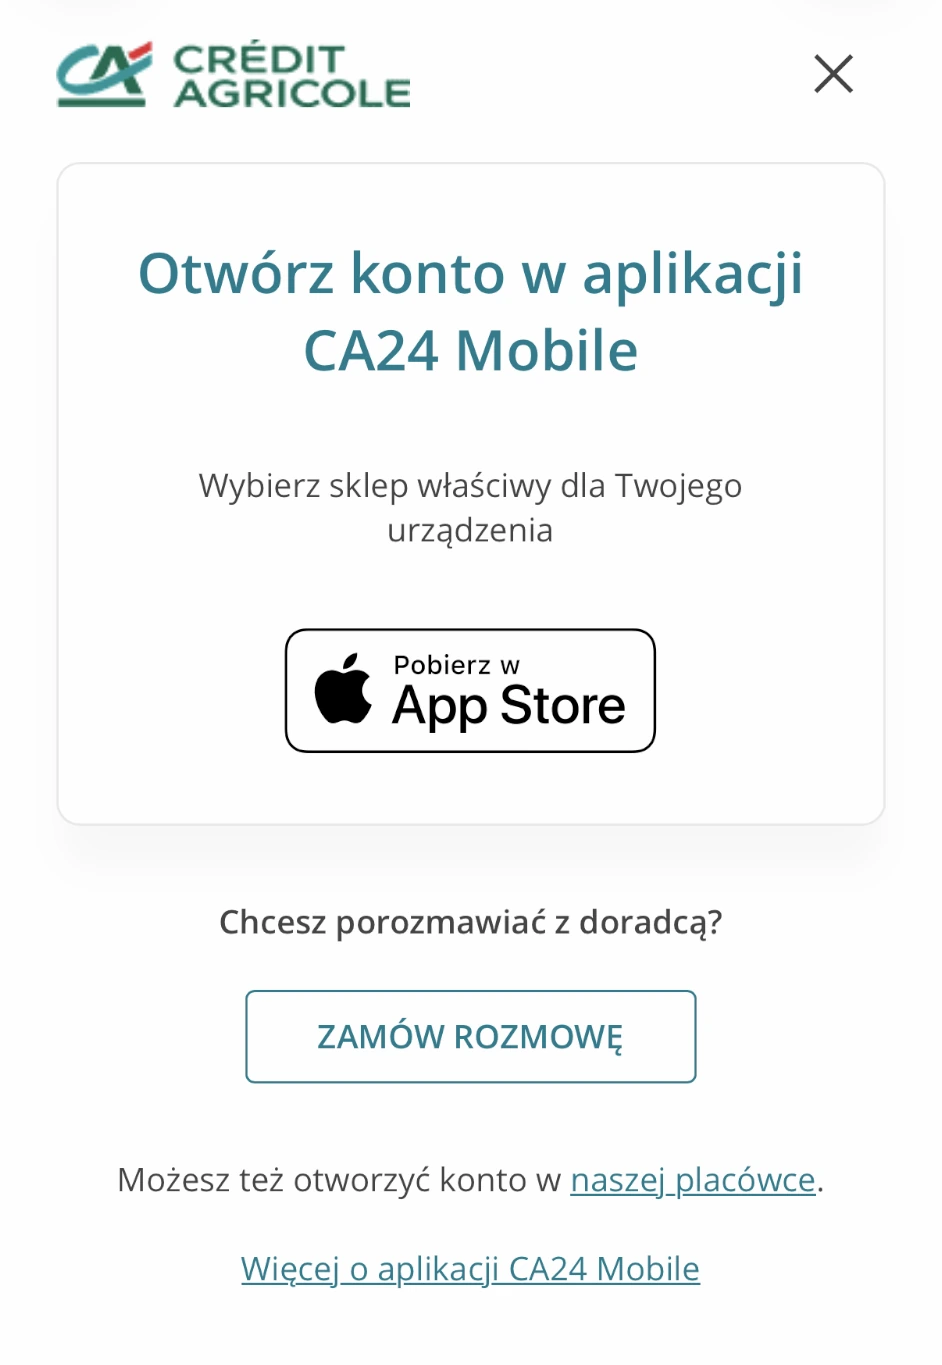
Formularz z prośbą o oddzwonienie jest tylko kontaktem z bankiem. Nie zastępuje potwierdzenia tożsamości i podpisania umowy. Jeśli go wypełnisz, dalszy sposób otwarcia ustalisz z doradcą. Nie zakładaj, że konto już istnieje po otrzymaniu potwierdzenia wysłania formularza.
Krok 2. Wpisz dane kontaktowe
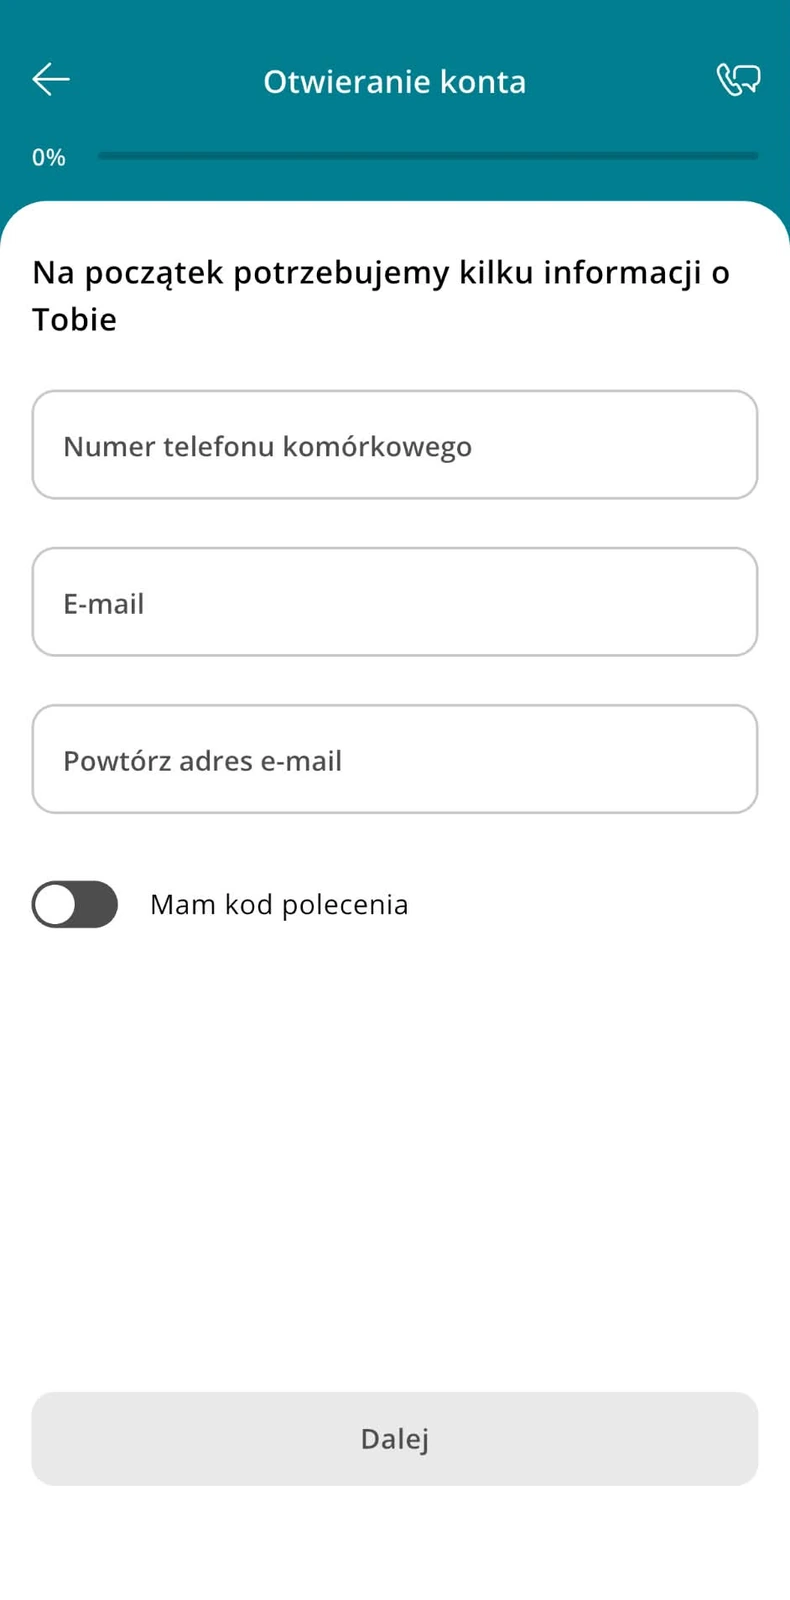
Pierwszy formularz w aplikacji prosi o numer telefonu i adres poczty elektronicznej, który wpisujesz drugi raz dla potwierdzenia. Sprawdź końcówkę adresu i cyfry numeru. Literówka może utrudnić odbiór kodu lub dokumentów, nawet jeśli reszta danych jest poprawna.
Na ekranie jest także przełącznik dotyczący kodu polecenia. Korzystaj z niego, jeżeli masz rzeczywisty kod i chcesz uczestniczyć w programie, którego warunki znasz. Kod polecenia, wybór promocji i adres strony, z której zaczynasz wniosek, nie zawsze oznaczają tę samą rzecz.
Postępuj zgodnie z komunikatami dotyczącymi potwierdzenia numeru i ewentualnego powrotu do przerwanego procesu. Kod SMS wpisuj wyłącznie we właściwym formularzu banku. Rozmówca telefoniczny nie potrzebuje kodu, którym podpisujesz własną umowę.
Krok 3. Potwierdź tożsamość. Dowód i selfie
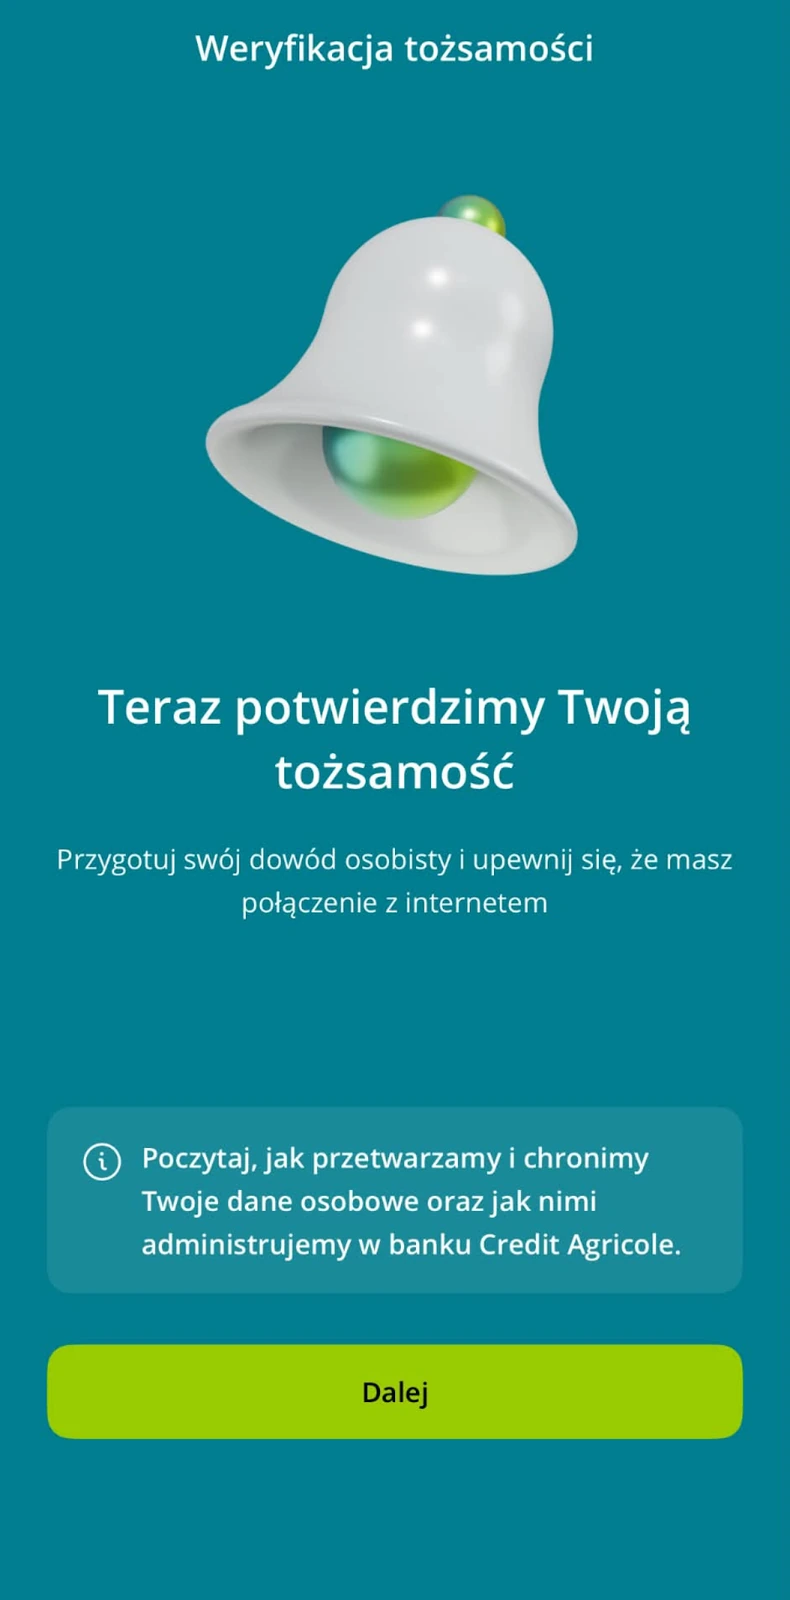
W pokazanym wariancie aplikacja prosi o zeskanowanie dowodu osobistego, a następnie o nagranie twarzy. To, co potocznie nazywa się kontem na selfie, obejmuje więc więcej niż pojedyncze zdjęcie. Bank musi sprawdzić dokument oraz to, czy wniosek składa jego właściciel.
Połóż dokument płasko, najlepiej na ciemniejszej powierzchni. Oświetl go tak, aby nie było odblasków, i trzymaj telefon stabilnie. Nie zasłaniaj palcem narożników ani danych. Wykonuj polecenia aplikacji, zamiast wysyłać fotografię dokumentu do przypadkowego konsultanta lub na adres z wiadomości reklamowej.
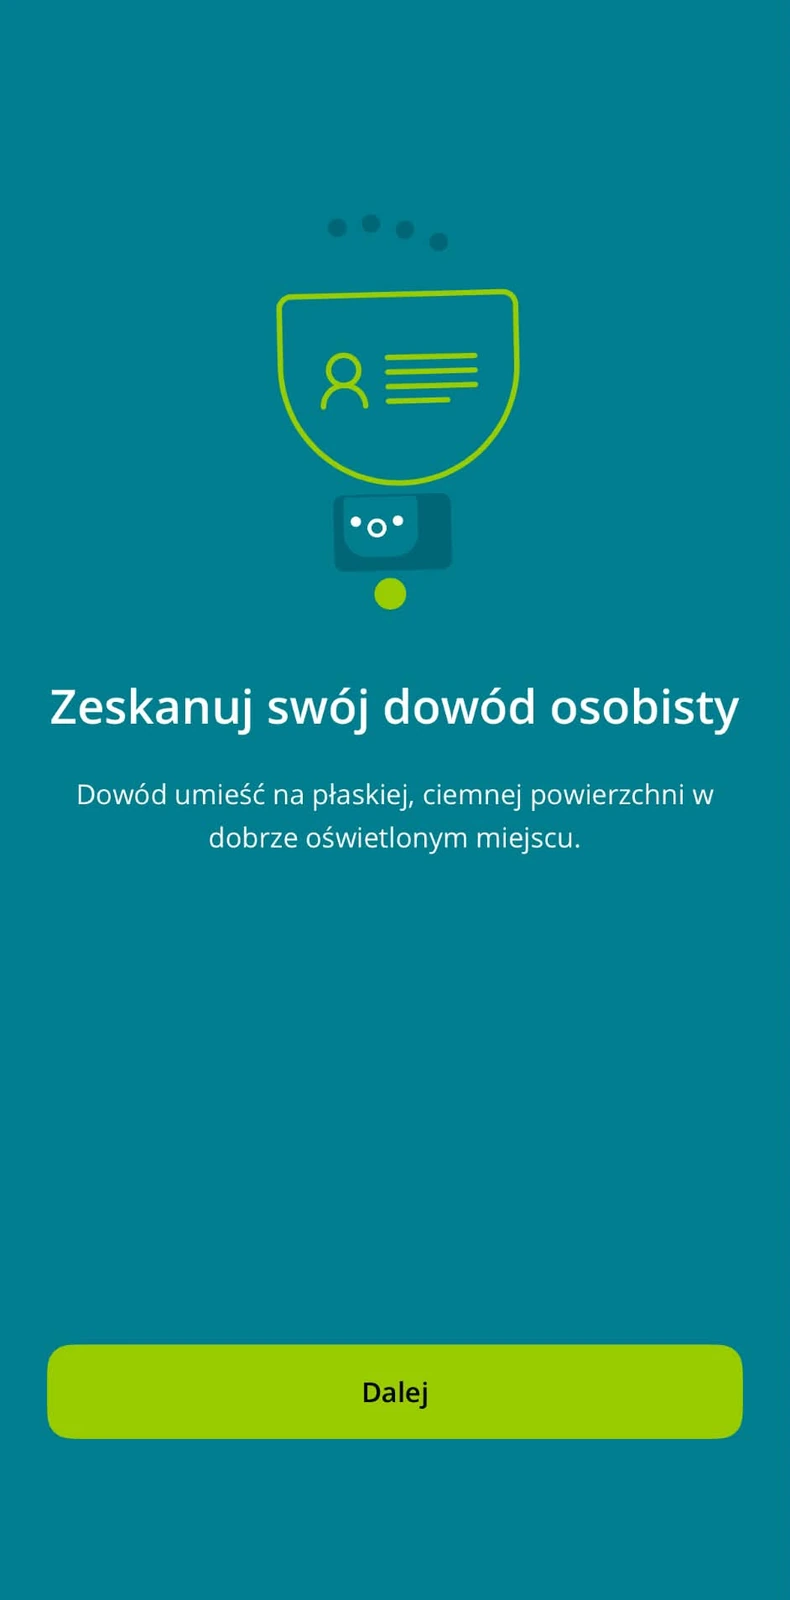
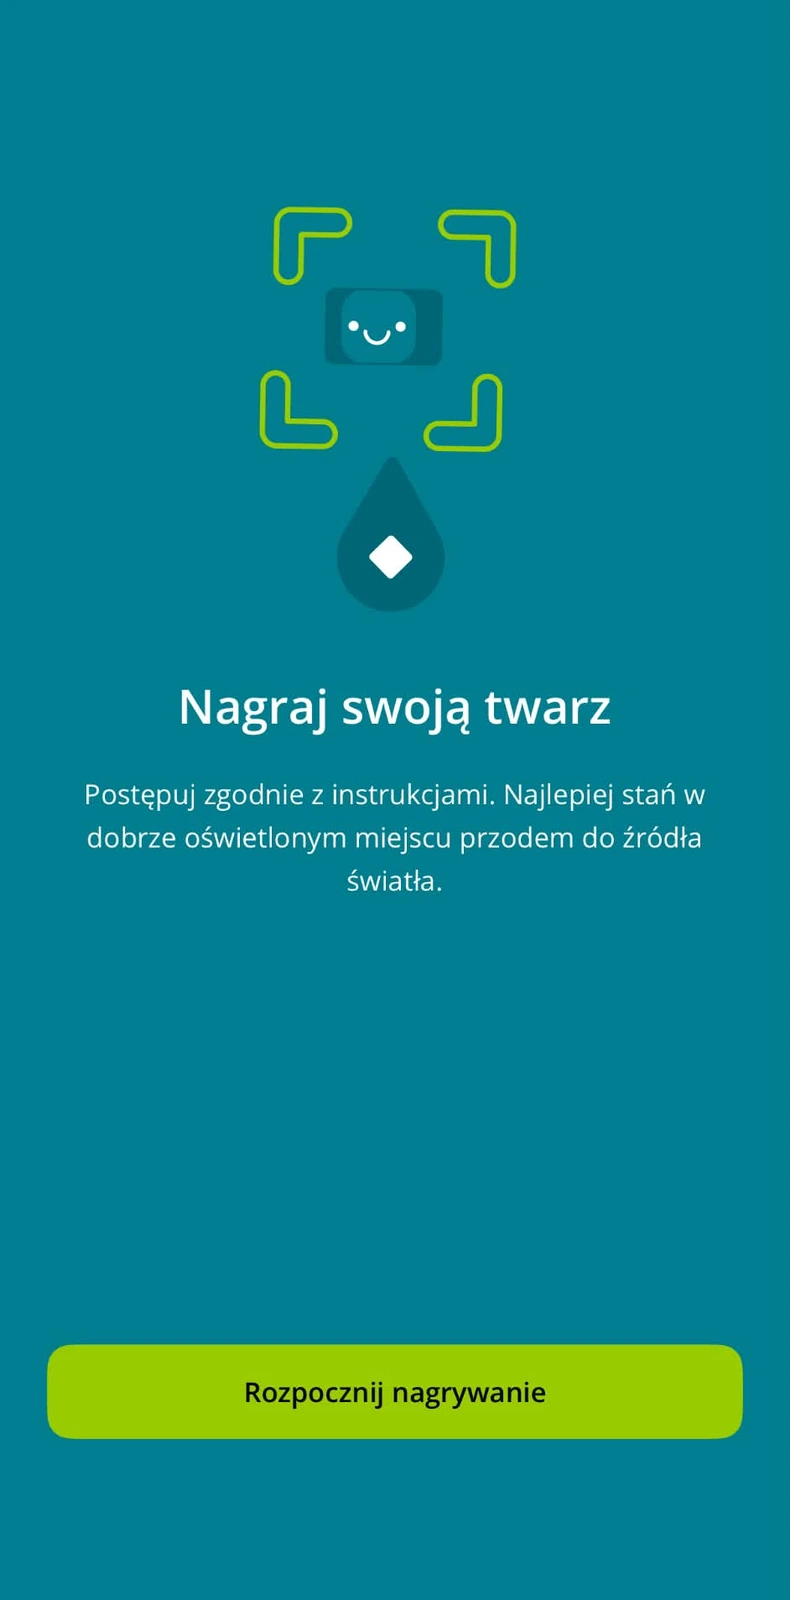
Przy nagrywaniu stań przodem do źródła światła. Silna lampa za plecami może sprawić, że twarz będzie zbyt ciemna. Wykonaj wskazane ruchy spokojnie, bez dodatkowych filtrów aparatu. Jeżeli aplikacja prosi o ponowienie, najpierw popraw warunki zamiast powtarzać identyczne ujęcie.
Jak wygląda wariant z NFC?
Regulamin przewiduje także elektroniczny odczyt danych z dowodu. W tej ścieżce aplikacja może poprosić o numer CAN i zbliżenie dokumentu do telefonu. CAN jest numerem umieszczonym na dowodzie, a nie PIN do karty bankowej. Sposób dalszej weryfikacji zależy od wybranego wariantu, więc kieruj się aktualnym komunikatem w aplikacji.
Jeśli odczyt nie działa, sprawdź obsługę NFC w urządzeniu i położenie anteny. Przesuwanie dowodu bez zatrzymania utrudnia odczyt. Jeżeli bank udostępnia alternatywny wariant ze zdjęciami, możesz go wybrać. Brak dostępnej metody lub powtarzające się niepowodzenie warto wyjaśnić z bankiem albo dokończyć sprawę w placówce.
Krok 4. Wybierz rachunek i przeczytaj jego dokumenty
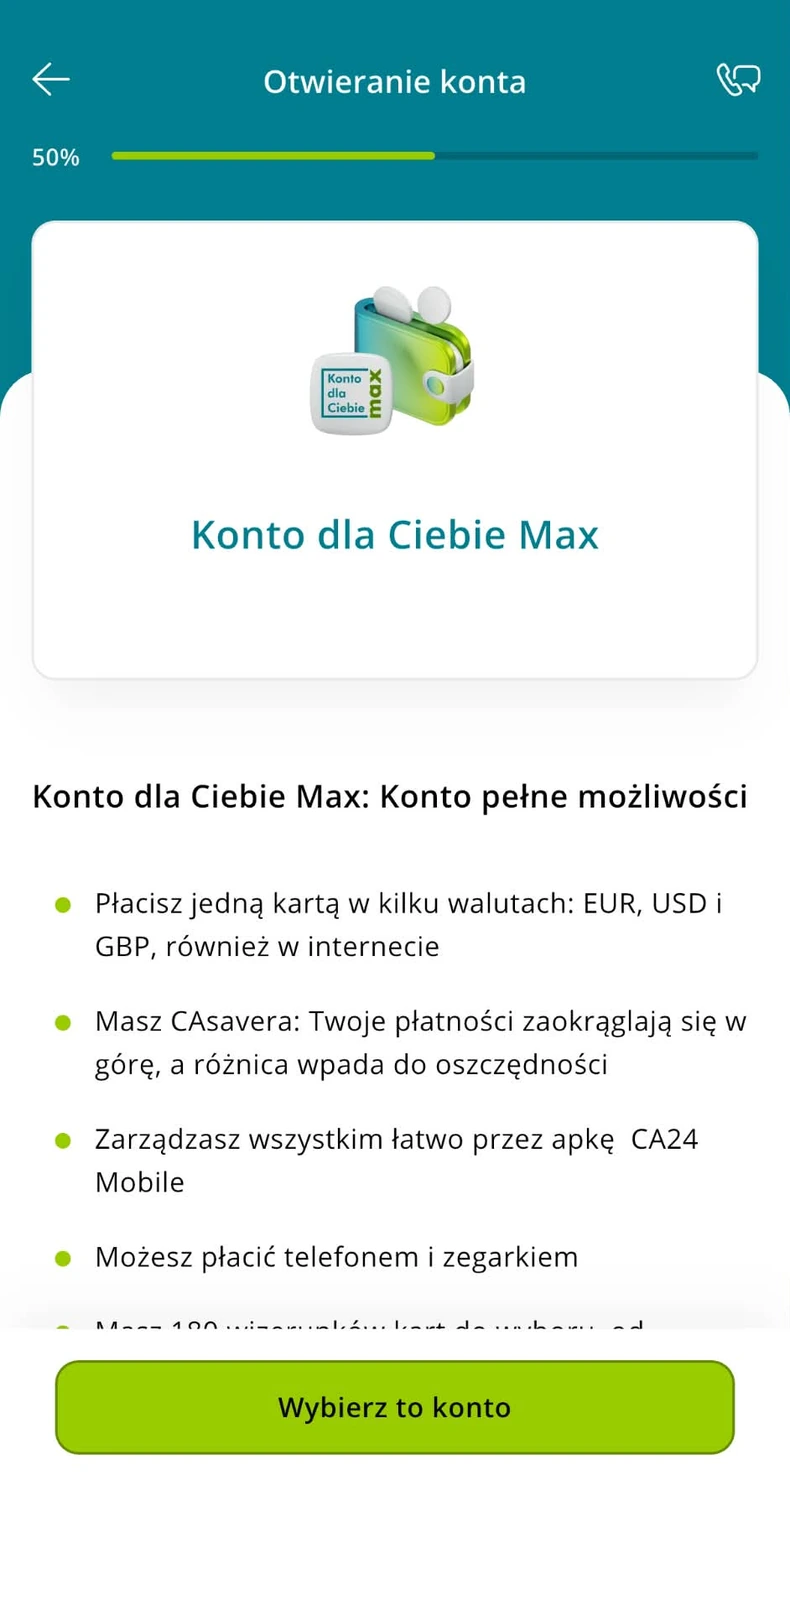
Po weryfikacji wybierasz produkt. Na naszych screenach jest Konto dla Ciebie MAX. Zanim naciśniesz Wybierz to konto, sprawdź koszty karty, bankomatów i dodatków. Nazwa konta oraz jego warunki powinny odpowiadać temu, czego faktycznie potrzebujesz.
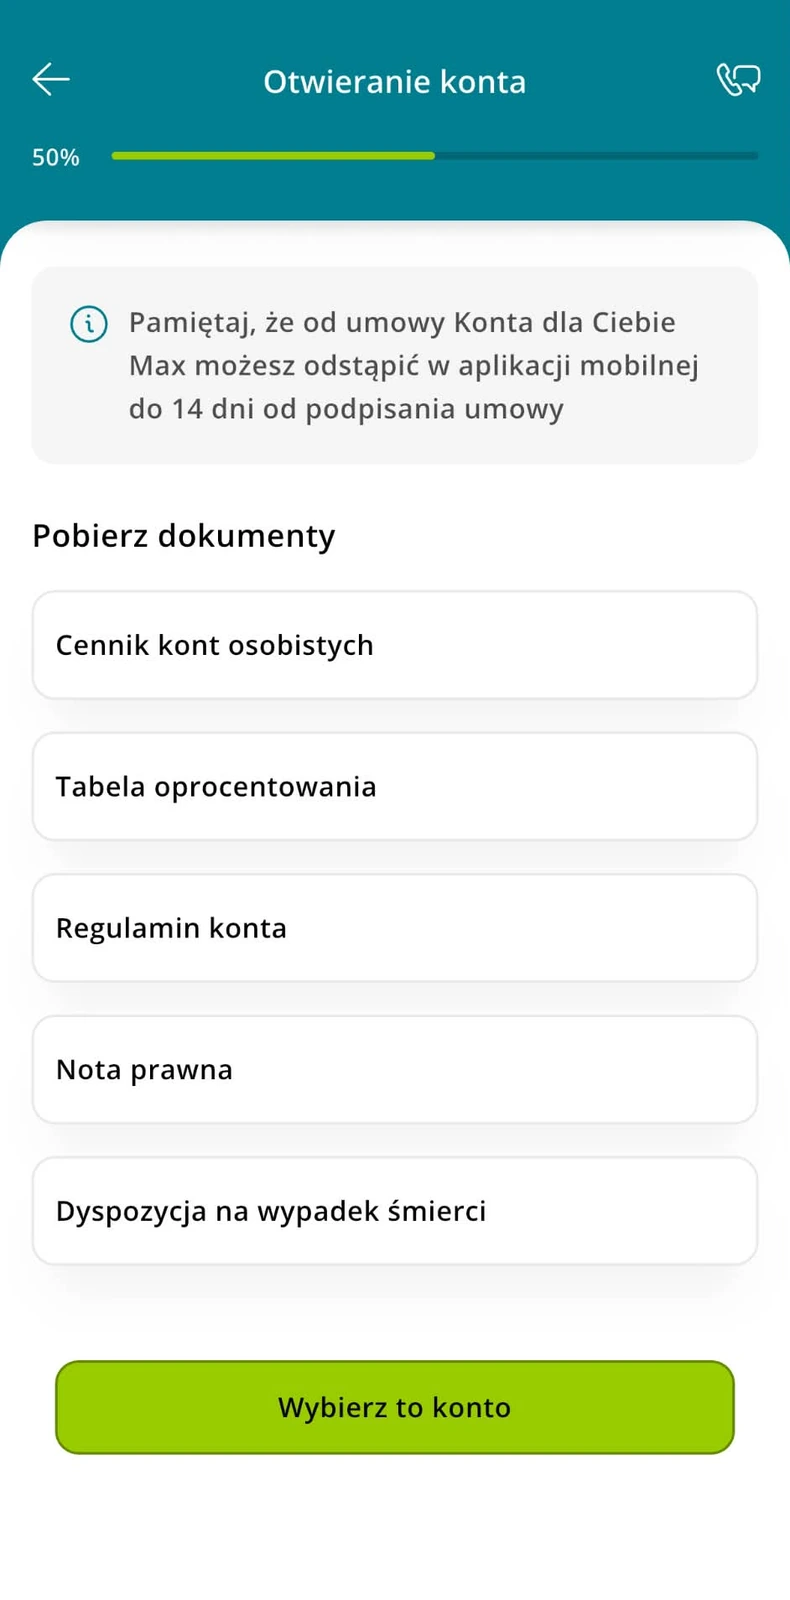
Przewiń opis i odszukaj dokumenty. Na pokazanym ekranie dostępne są między innymi cennik, tabela oprocentowania i regulamin. To dobry moment, żeby pobrać je do spokojnego przeczytania. Ekran z tymi plikami jest częścią wyboru produktu, a nie potwierdzeniem podpisania umowy.
Nie sugeruj się wyłącznie hasłem o bezpłatnym prowadzeniu. Opłata za kartę może zależeć od płatności, a inne koszty od sposobu korzystania z rachunku. Gdy porównujesz kilka banków przed decyzją, zajrzyj do rankingu kont osobistych. Sam poradnik otwarcia nie zastępuje porównania produktów.
Krok 5. Wybierz promocję, kartę i dodatki
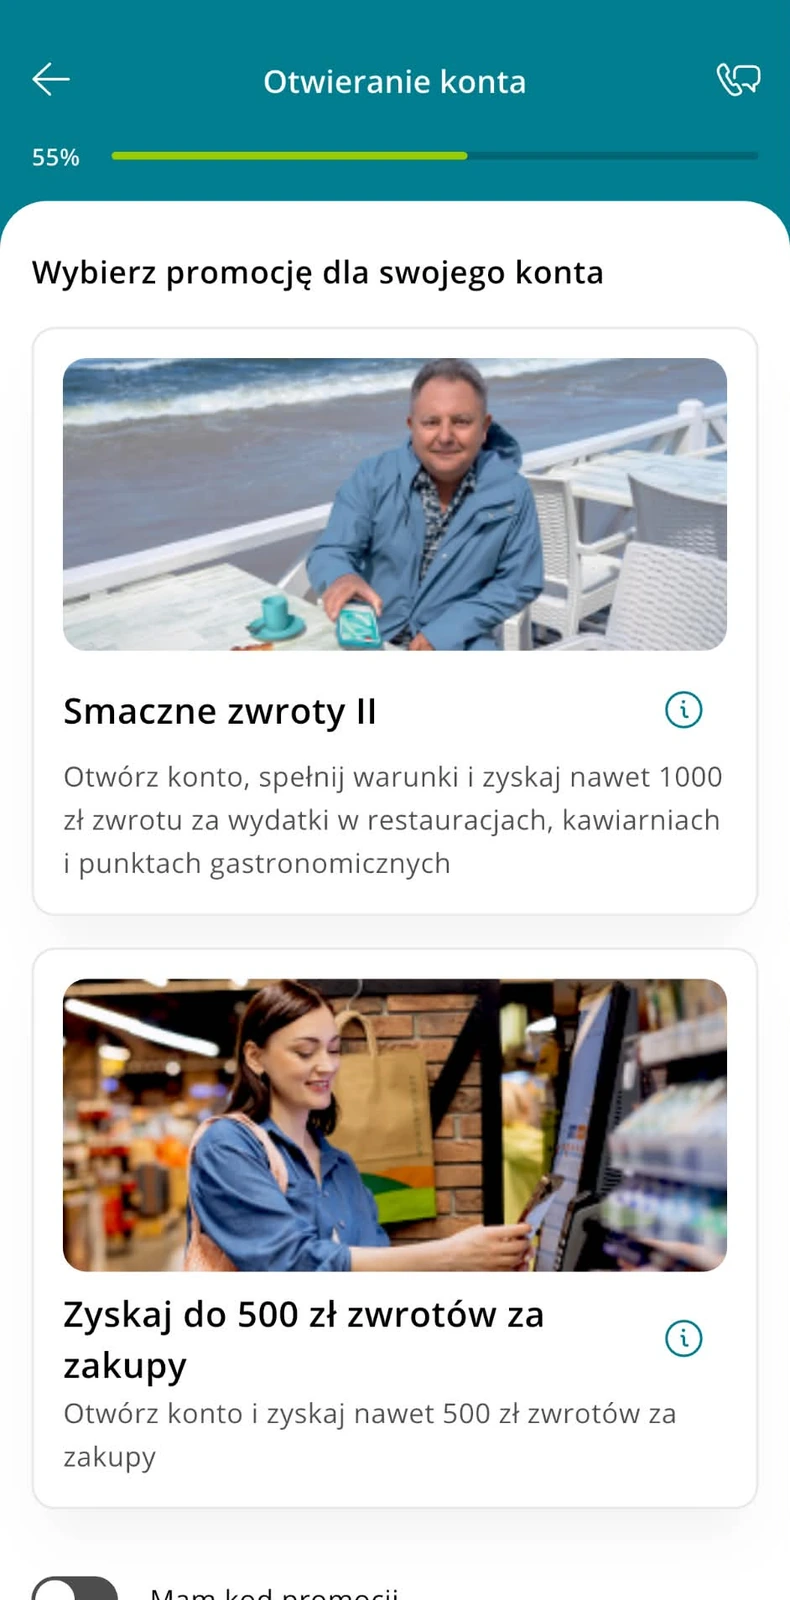
Przy wyborze promocji rozróżnij ofertę widoczną na ekranie od faktycznego zakwalifikowania się do niej. Bank może wymagać, abyś przez określony czas wcześniej nie posiadał danego produktu, złożył wniosek właściwą drogą oraz wykonał później wskazane czynności. Przeczytaj regulamin przed wybraniem wariantu.
Na screenie widać dwie propozycje zwrotów za wydatki. Pokazuje on sposób prezentowania ofert w aplikacji. Nie należy dodawać maksymalnych nagród z obu kafelków i zakładać, że każda osoba dostanie ich sumę. Dostępność oraz możliwość łączenia promocji sprawdza się w ich aktualnych zasadach.
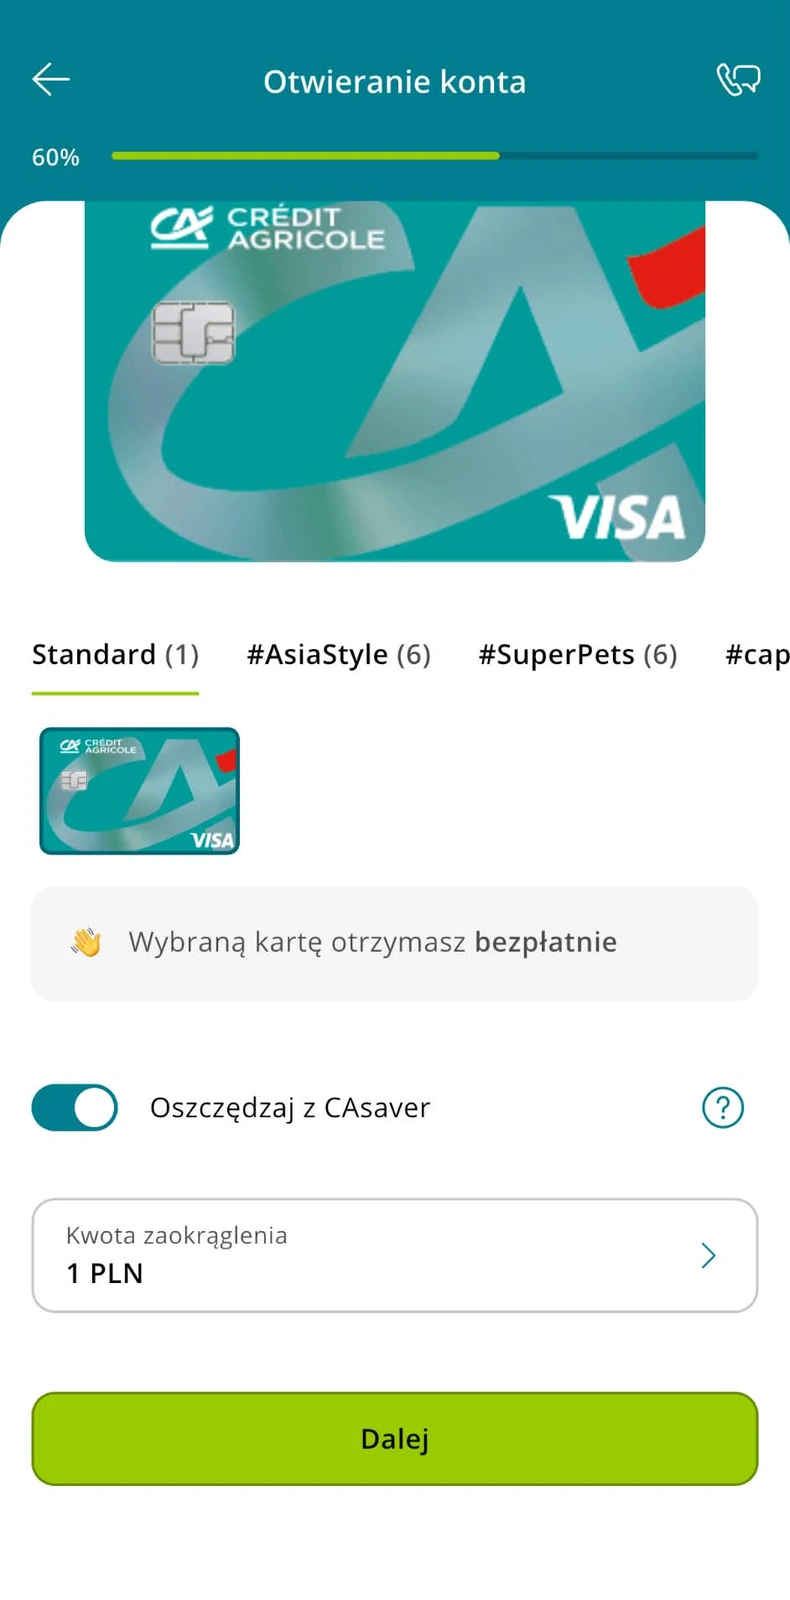
Przy karcie sprawdź koszt wybranego wizerunku. Informacja o bezpłatnym otrzymaniu standardowej karty nie oznacza automatycznie bezpłatnej obsługi w każdym miesiącu. Na tym samym ekranie może pojawić się CAsaver, czyli odkładanie kwot wynikających z zaokrąglania płatności. Jeśli włączasz tę funkcję, przeczytaj jej ustawienia.
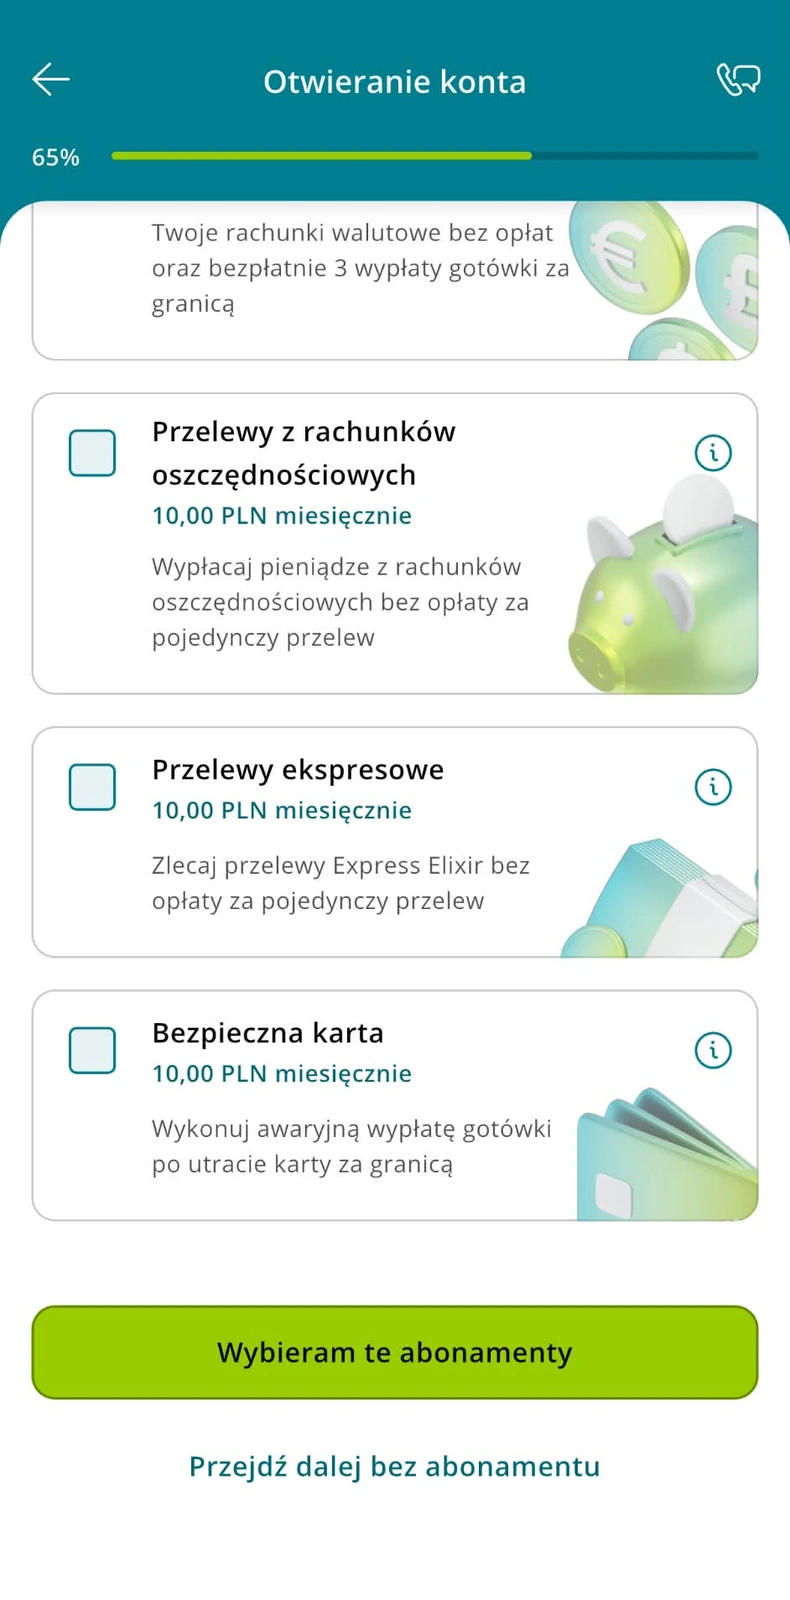
Dalszy krok pozwala wybrać abonamenty. Na screenie są płatne pakiety, ale pod głównym przyciskiem znajduje się również opcja Przejdź dalej bez abonamentu. Wybór dodatków powinien wynikać z tego, czy będziesz z nich korzystać. Nie trzeba zaznaczać ich tylko po to, aby ukończyć wniosek.
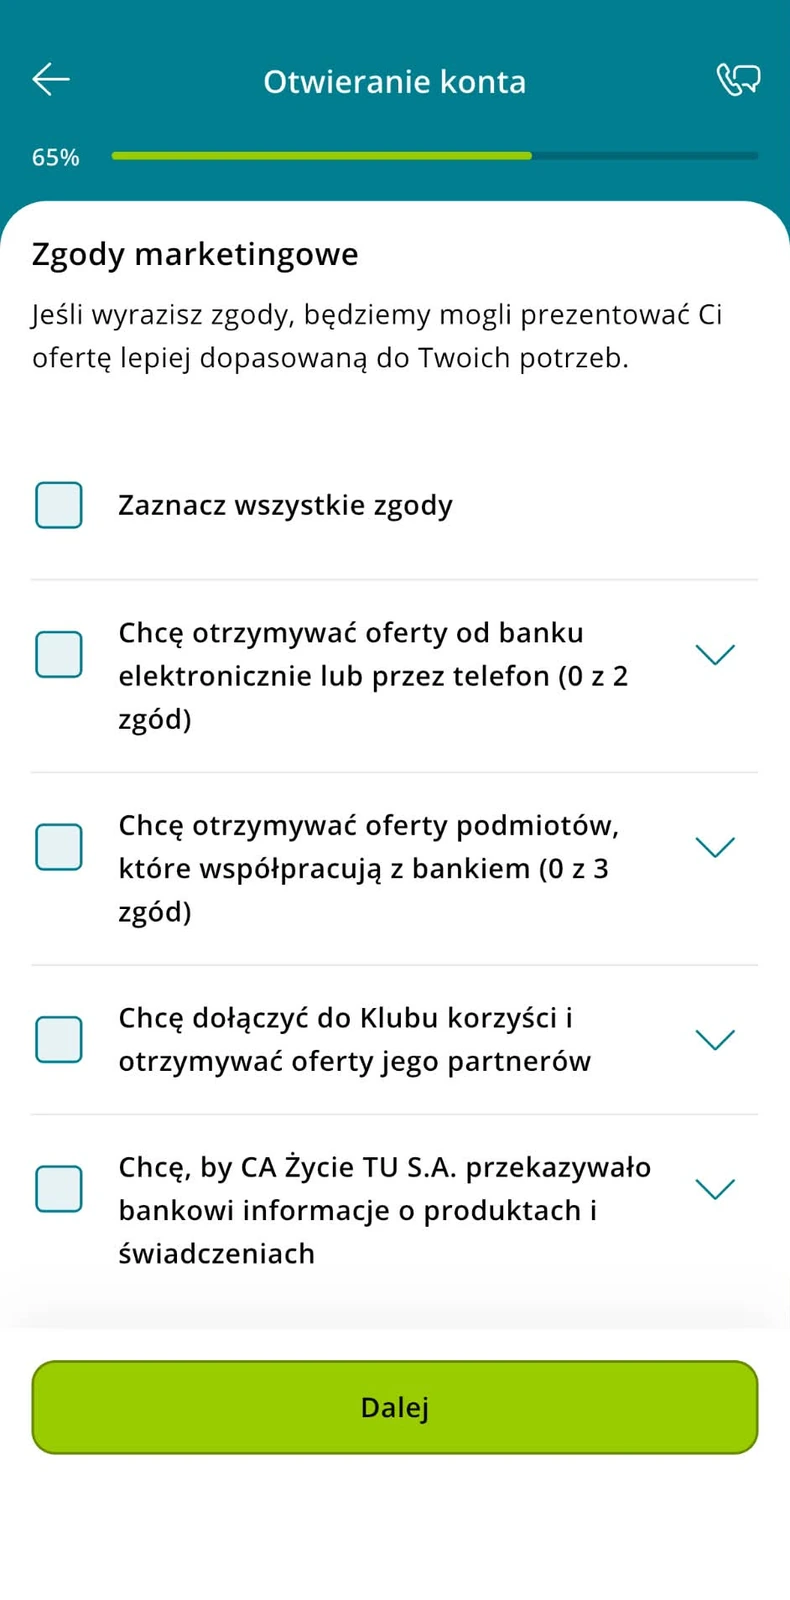
Zgody marketingowe czytaj osobno od zgód i oświadczeń związanych z identyfikacją klienta oraz zawarciem umowy. Przycisk zaznaczający wszystko nie wyjaśnia, co obejmuje każda pozycja. Jeżeli uczestniczysz w promocji, sprawdź, czy jej regulamin wymaga konkretnych zgód i jak długo trzeba je utrzymać. Nie przenoś wymogów jednej akcji na wszystkie oferty.
Krok 6. Sprawdź dane i podpisz umowę
W dalszych etapach bank zbiera informacje potrzebne do zawarcia umowy i przedstawia dokumenty dotyczące wybranych produktów. Sprawdź poprawność danych osobowych i adresowych, nazwę konta, kartę oraz zamówione dodatki. Jeżeli coś się nie zgadza, popraw to przed podpisaniem.
Umowę w ścieżce mobilnej podpisujesz za pomocą kodu SMS. Zgodnie z regulaminem bank opatruje ją następnie swoją pieczęcią elektroniczną. Umowa zostaje zawarta po podpisaniu jej przez bank. Dlatego samo dojście do ostatniego formularza albo otrzymanie kodu nie jest jeszcze dowodem, że konto działa.
Odczytaj końcowy komunikat i sprawdź wiadomości od banku. Zachowaj otrzymane dokumenty, w tym warunki promocji, jeśli z niej korzystasz. Gdy bank informuje o trwającej weryfikacji, poczekaj na jej wynik zamiast otwierać kilka kolejnych wniosków. W razie braku odpowiedzi sprawdź folder wiadomości niechcianych i skontaktuj się z bankiem przez oficjalny kanał.
Jak założyć konto w placówce?
Wizyta w placówce może być wygodniejsza, jeśli chcesz porozmawiać o opłatach, nie korzystasz ze smartfona albo nie możesz zakończyć identyfikacji w aplikacji. Przygotuj ważny dokument tożsamości. Przy sytuacji wymagającej dodatkowych dokumentów zapytaj wcześniej bank, co zabrać, żeby uniknąć drugiej wizyty.
Doradca potwierdzi dane, przedstawi ofertę i dokumenty, a następnie przeprowadzi przez podpisanie umowy. Ustal od razu sposób dostępu do bankowości elektronicznej i odbioru karty. Przed zgodą na dodatki zapytaj o ich koszt oraz możliwość korzystania z konta bez nich.
Jeżeli wybrałeś promocję, powiedz o tym przed zawarciem umowy. Nie każda akcja dopuszcza wszystkie kanały otwarcia. Przeniesienie wniosku z telefonu do placówki może być zmianą istotną dla udziału, dlatego warunki najlepiej wyjaśnić z bankiem przed podpisem.
Co zrobić po otwarciu rachunku?
Najpierw uruchom dostęp zgodnie z komunikatem banku i sprawdź, czy w aplikacji widać prawidłowy produkt. Zapisz numer rachunku, zweryfikuj ustawienia powiadomień i limity operacji. Aktywacja dostępu do aplikacji oraz aktywacja otrzymanej karty mogą być odrębnymi czynnościami.
Jeśli nowy rachunek ma zastąpić poprzedni, nie przenoś wszystkiego jednocześnie bez sprawdzenia płatności. Zaktualizuj numer u pracodawcy, ustal obsługę stałych rachunków i sprawdź subskrypcje opłacane starą kartą. Przydatny będzie nasz poradnik jak przenieść konto do innego banku.
W przypadku promocji zapisz konkretne terminy i warunki. Osobno śledź czynności potrzebne do nagrody, a osobno wymagania zwolnienia z opłaty za kartę. Jedna lista transakcji może mieć znaczenie dla obu celów, ale kryteria nie muszą być identyczne.
Problemy podczas otwierania konta
| Problem | Co sprawdzić |
|---|---|
| Nie przychodzi SMS | Poprawność numeru, zasięg, blokowanie wiadomości i instrukcję ponownego wysłania kodu |
| Aplikacja nie przyjmuje zdjęcia dowodu | Ostrość, odblaski, widoczność całego dokumentu i jego ważność |
| Nie udaje się nagrać twarzy | Dostęp do aparatu, światło padające z przodu i wykonanie poleceń aplikacji |
| Odczyt NFC jest przerywany | Obsługę NFC, ułożenie dowodu przy antenie oraz komunikaty aplikacji |
| Proces zatrzymuje się przed podpisaniem | Status weryfikacji, zastrzeżenie PESEL i zgodność danych. Przy niejasnym komunikacie skontaktuj się z bankiem |
| Po zakończeniu nie widzisz konta | Końcowy komunikat, wiadomość z dokumentami i etap aktywacji dostępu |
Przy rozmowie z bankiem opisz etap i treść komunikatu, zamiast przekazywać hasła lub kody. Jeśli wysyłasz screen błędu oficjalnym kanałem, zasłoń dane dokumentu, PESEL i aktywne kody. Przy podejrzeniu fałszywej aplikacji przerwij wpisywanie danych i skontaktuj się z bankiem niezależnie od otrzymanego linku.
Najczęstsze pytania
Czy można założyć konto Credit Agricole bez wizyty w banku?
Tak, jeśli spełniasz wymagania procesu w CA24 Mobile i bank pozytywnie zweryfikuje dane. Brak wizyty nie oznacza braku identyfikacji. Wniosek obejmuje potwierdzenie tożsamości i zawarcie umowy, a nie tylko wypełnienie formularza.
Czy do konta na selfie trzeba mieć dowód z NFC?
Nie w każdym wariancie. Regulamin przewiduje zdjęcia dokumentu oraz wariant z odczytem elektronicznym. Nasze screeny pokazują instrukcje skanowania dowodu i nagrania twarzy. Korzystaj z metody dostępnej dla Twojego dokumentu i telefonu.
Ile trwa otwarcie rachunku?
Czas zależy od poprawności danych, przebiegu weryfikacji i dostępności usług banku. Warto przeznaczyć spokojny czas na przeczytanie dokumentów. Nie ma podstaw, aby obiecywać identyczny czas każdemu klientowi lub uznać wniosek za zakończony tylko na podstawie procentowego paska postępu.
Czy trzeba wykupić abonament?
Nie. W pokazanym procesie można przejść dalej bez abonamentu. Przed zatwierdzeniem wyboru sprawdź jednak wszystkie zaznaczone usługi i ich opłaty, ponieważ dodatki mogą mieć własny miesięczny koszt.
Czy samo wysłanie wniosku daje prawo do premii?
Nie. Udział zależy od regulaminu wybranej promocji, a wypłata nagrody zwykle od spełnienia dalszych warunków. Zachowaj dokumenty i sprawdź datę zawarcia umowy. Informacje o banku oraz jego produktach znajdziesz też w sekcji Credit Agricole.