Inkaso bankowe to sposób rozliczenia transakcji, w którym bank przekazuje kupującemu dokumenty na warunkach określonych przez sprzedawcę. Przy inkasie dokumentowym odbiorca dostaje je zazwyczaj po zapłacie albo po zaakceptowaniu weksla z późniejszym terminem płatności. Bank pośredniczy w rozliczeniu, ale samo przyjęcie dokumentów do inkasa nie oznacza, że zapłaci za niewypłacalnego kontrahenta.
To rozwiązanie przydaje się przede wszystkim w handlu pomiędzy przedsiębiorcami. Pozwala powiązać wydanie dokumentów z określoną czynnością kupującego. O jego skuteczności decydują jednak szczegóły: rodzaj dokumentu transportowego, instrukcja dla banku, termin zapłaty i sytuacja odbiorcy. W tym poradniku wyjaśniamy, jak działa inkaso, co oznaczają D/P oraz D/A i jak policzyć koszt całej operacji.
Inkaso bankowe. Co to jest i czego nie należy z nim mylić?
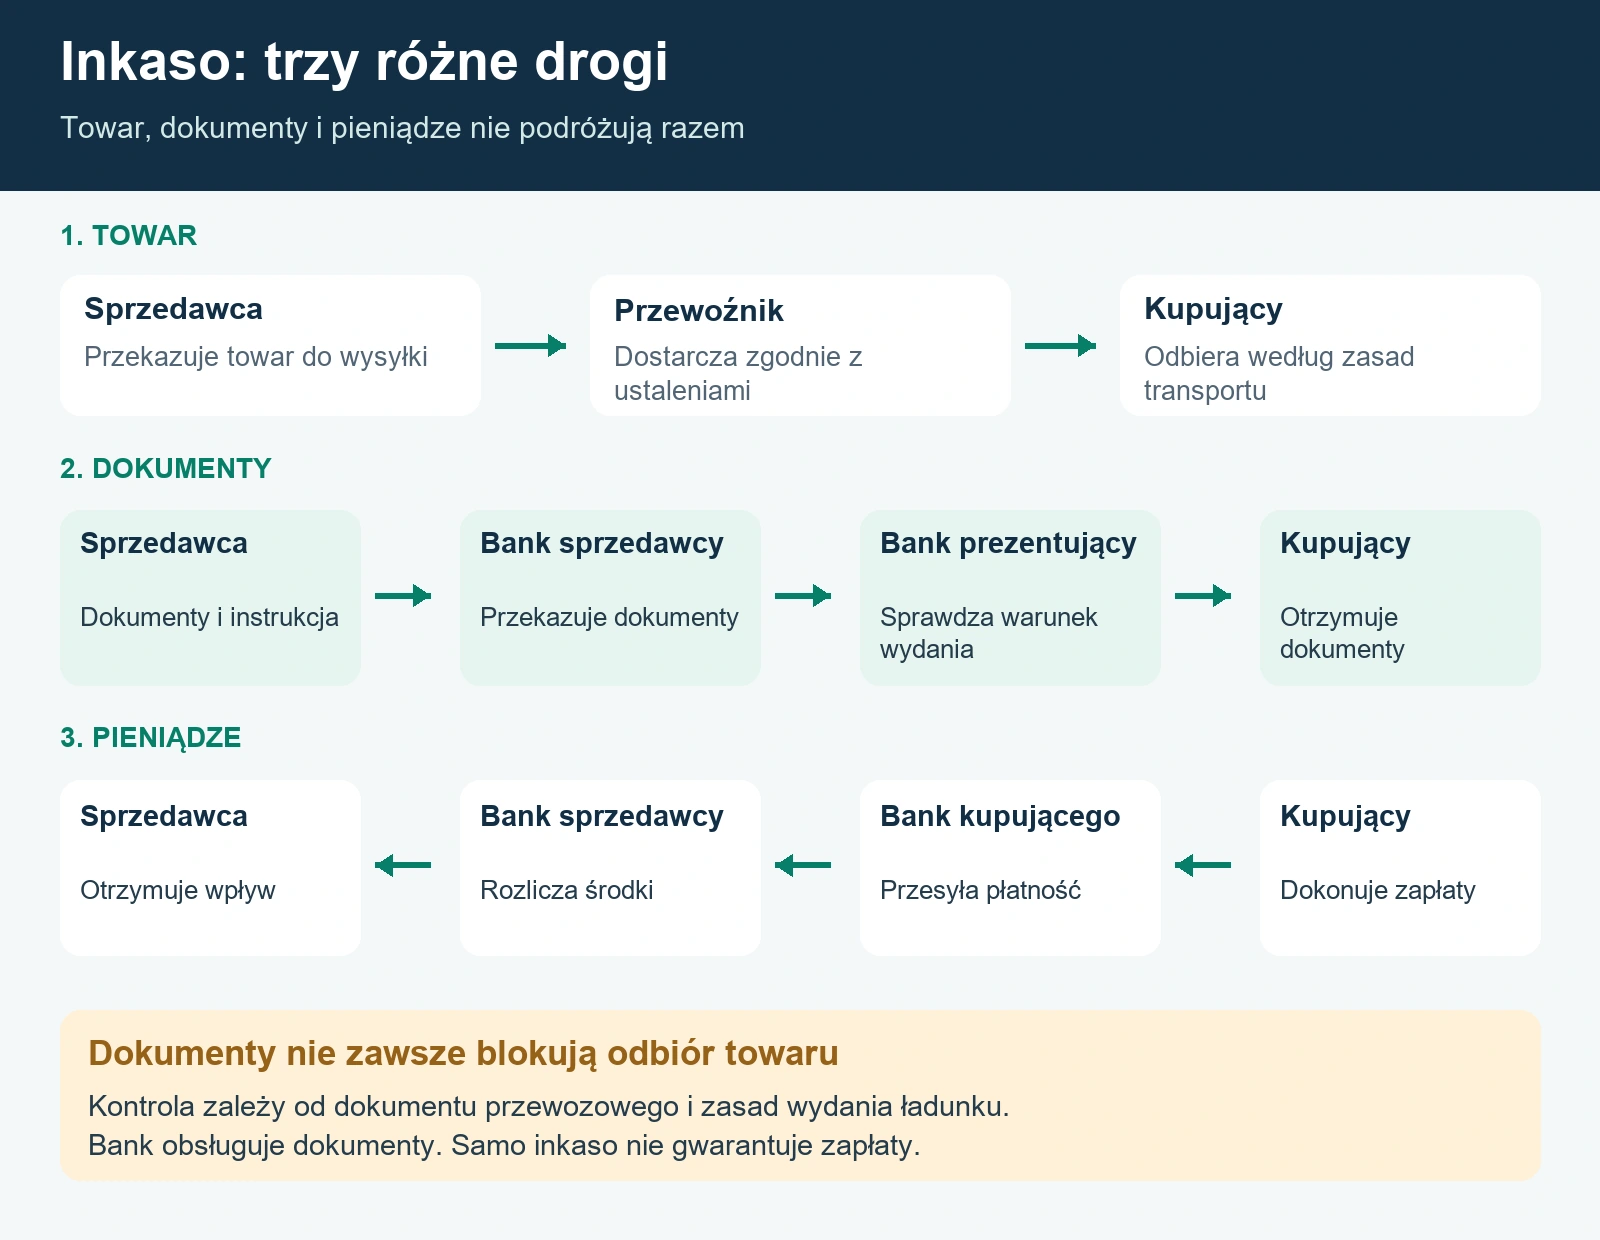
Sprzedawca zleca bankowi obsługę dokumentów dotyczących konkretnej sprzedaży. Wskazuje kwotę, walutę, płatnika oraz warunek wydania dokumentów. Następnie dokumenty trafiają do banku, który przedstawia je kupującemu. Taki schemat może obejmować fakturę, dokument przewozowy, dokument ubezpieczeniowy i weksel, zależnie od ustaleń stron.
Inkaso dokumentowe nie jest gwarancją otrzymania pieniędzy. Jak opisuje Bank Pekao w informacji o inkasie, jest to warunkowa forma płatności, wykorzystywana między innymi przy współpracy ze znanym kontrahentem. Bank wykonuje instrukcję dotyczącą dokumentów, a nie przejmuje automatycznie ryzyka handlowego sprzedawcy.
Warto rozróżnić kilka podobnych pojęć. Inkaso dokumentowe dotyczy dokumentów handlowych, którym mogą towarzyszyć dokumenty finansowe. Inkaso finansowe, nazywane też czystym, obejmuje dokumenty finansowe, na przykład weksel, bez dokumentów handlowych. Z kolei windykacja służy dochodzeniu należności, a polecenie zapłaty jest innym mechanizmem płatniczym, opartym na obciążeniu rachunku za zgodą płatnika. Nie są to zamienne nazwy inkasa dokumentowego.
Kto uczestniczy w inkasie i gdzie trafiają dokumenty?
W podstawowym modelu występują sprzedawca, kupujący i dwa banki. W bardziej złożonej transakcji banków pośredniczących może być więcej. Nazwy używane w formularzu nie powinny przesłaniać ich rzeczywistych zadań.
| Uczestnik | Co robi w transakcji? |
|---|---|
| Podawca inkasa, zazwyczaj eksporter | Przekazuje dokumenty i instrukcję, określa warunek ich wydania oraz oczekuje zapłaty. |
| Bank przekazujący | Przyjmuje zlecenie sprzedawcy i przesyła dokumenty wraz z instrukcją do kolejnego banku. |
| Bank inkasujący i bank prezentujący | Obsługuje inkaso; bank prezentujący przedstawia dokumenty płatnikowi. Obie funkcje może wykonywać ten sam bank. |
| Płatnik, zazwyczaj importer | Płaci albo akceptuje weksel, aby otrzymać dokumenty zgodnie z instrukcją. |
Inkaso eksportowe i importowe mogą oznaczać tę samą transakcję oglądaną z dwóch stron. Dla polskiej firmy sprzedającej towar za granicę będzie to inkaso eksportowe. Dla zagranicznego kupującego będzie importowe. Nie są to dwa osobne zabezpieczenia, które sumują ochronę.
D/P i D/A. Kiedy kupujący płaci, a kiedy tylko zobowiązuje się do zapłaty?
Najważniejsze pytanie brzmi: co musi nastąpić przed wydaniem dokumentów? Skróty D/P i D/A odpowiadają właśnie na to pytanie. Nie opisują jakości towaru ani wypłacalności kupującego.
| Element rozliczenia | D/P, dokumenty za zapłatę | D/A, dokumenty za akcept |
|---|---|---|
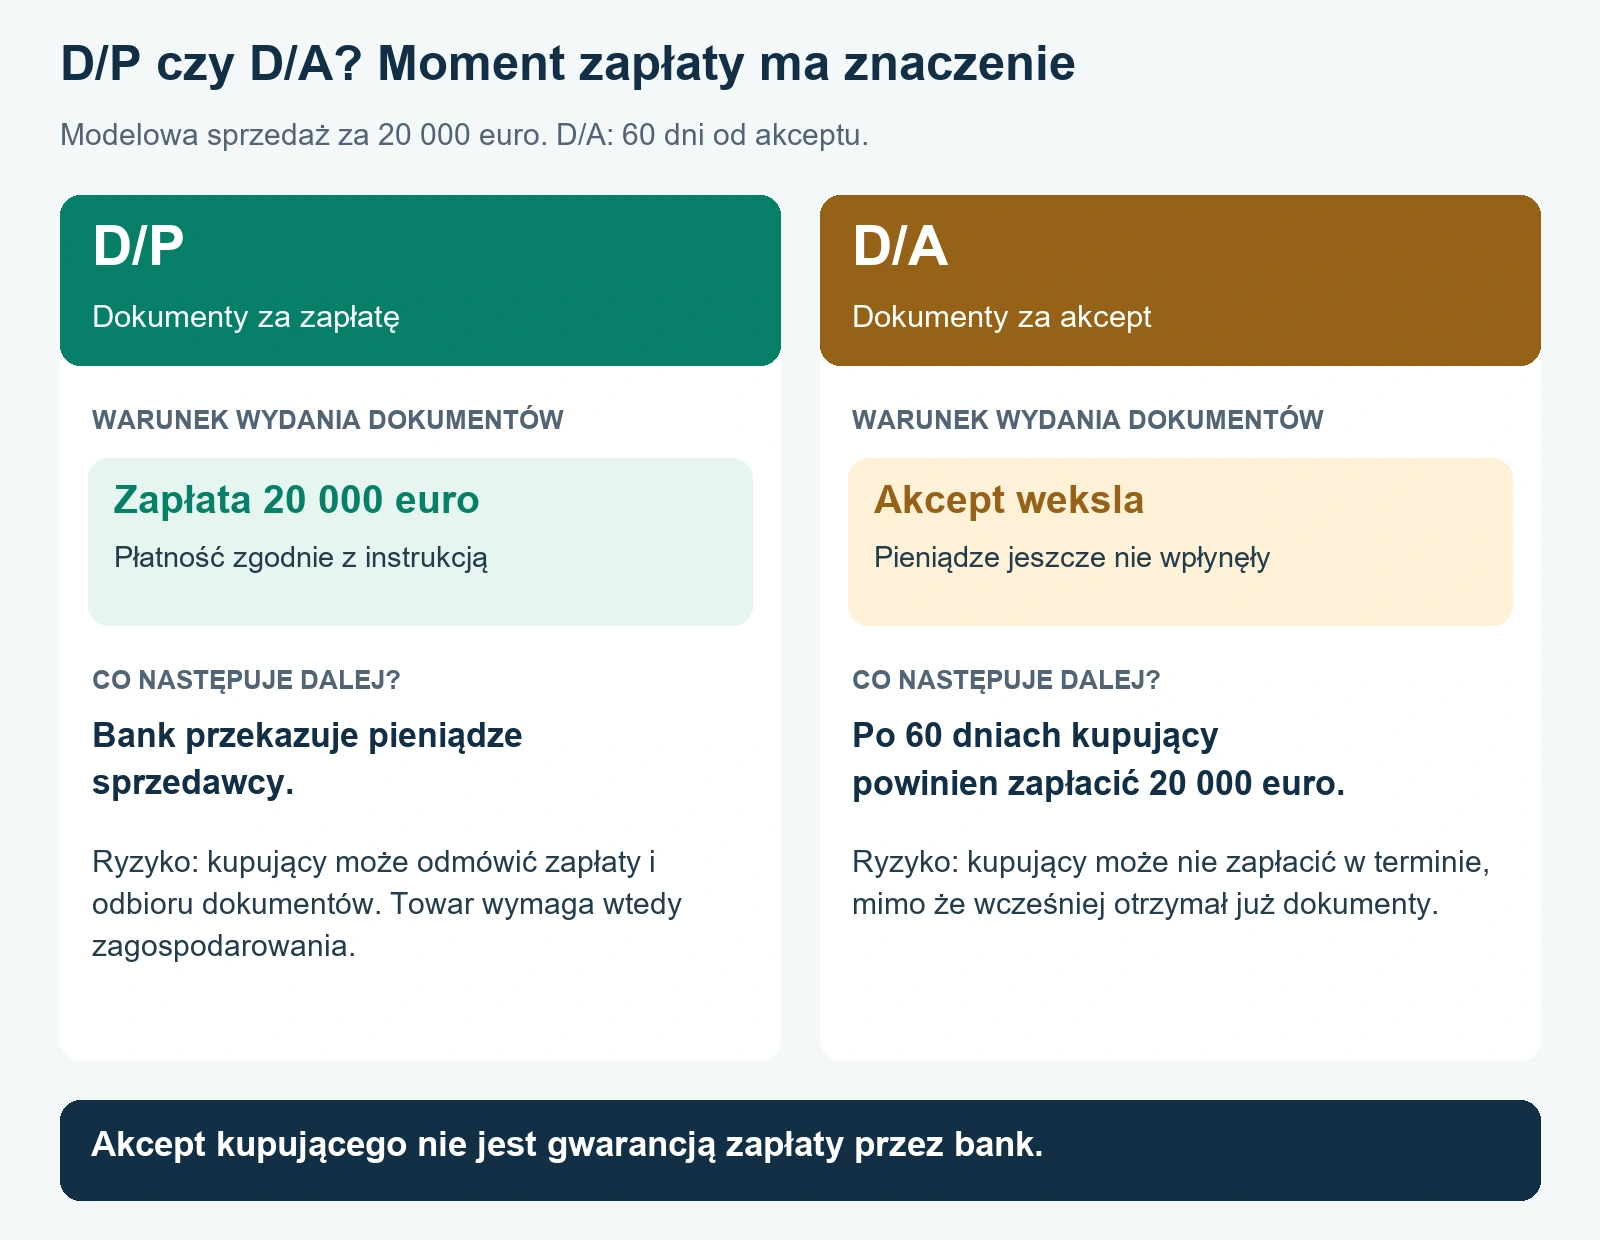
| Warunek otrzymania dokumentów | Zapłata zgodnie z instrukcją inkasową. | Akcept weksla z oznaczonym późniejszym terminem płatności. |
| Czy pieniądze są już zapłacone przy wydaniu dokumentów? | Warunkiem jest płatność; przekazanie i zaksięgowanie środków u sprzedawcy może nastąpić później. | Nie. Sprzedawca nadal czeka na płatność w terminie weksla. |
| Główne ryzyko sprzedawcy | Odbiorca odmawia zapłaty lub odbioru dokumentów, a wysłany towar wymaga zagospodarowania. | Odbiorca uzyskuje dokumenty, lecz później nie płaci, mimo wcześniejszego akceptu. |
| Czy bank gwarantuje płatność? | Nie na podstawie samego inkasa. | Nie na podstawie samego inkasa ani akceptu kupującego. |
Przykład: firma sprzedaje towar za 20 000 euro. Przy D/P dokumenty mają zostać wydane dopiero za zapłatę tej kwoty. Przy D/A z terminem 60 dni od akceptu kupujący może otrzymać dokumenty wcześniej, po zaakceptowaniu weksla, a pieniądze zapłacić po 60 dniach. Na dzień akceptu sprzedawca ma zobowiązanie wekslowe kontrahenta, lecz nie ma jeszcze wpływu 20 000 euro.
Termin trzeba określić jednoznacznie. „60 dni od akceptu” to inna data niż „60 dni od wystawienia faktury”. Osobno należy uzgodnić, czy dopuszczalne są częściowe płatności, częściowe wydawanie dokumentów albo zmiana warunków po wysyłce. Bank nie powinien domyślać się tego z korespondencji handlowej.
Jak przebiega inkaso dokumentowe krok po kroku?
- Ustal warunki z kontrahentem. Jeszcze przed wysyłką uzgodnij D/P albo D/A, dokumenty, walutę, termin, bank kupującego i podział opłat. Sprawdź z bankiem, czy obsłuży daną transakcję i kraj.
- Przygotuj dostawę oraz dokumenty. Towar podróżuje według ustaleń logistycznych, a dokumenty trafiają do obiegu bankowego. Te dwie drogi nie muszą mieć takiego samego czasu trwania.
- Złóż instrukcję inkasową. Sprzedawca przekazuje bankowi komplet dokumentów oraz szczegółowe polecenie ich obsługi. Wskazuje także sposób postępowania przy odmowie zapłaty lub akceptu.
- Bank przedstawia dokumenty kupującemu. Płatnik otrzymuje informację o inkasie i wymaganym działaniu. Przed wydaniem dokumentów musi zostać spełniony ustalony warunek.
- Następuje zapłata albo akcept weksla. Przy D/A trzeba nadal monitorować przyszły termin płatności. Status akceptu nie powinien zamykać sprawy w księgowości sprzedawcy.
- Rozlicz wpływ i koszty. Porównaj otrzymaną kwotę z należnością, potrąceniami i kursem walutowym. Dopiero rzeczywisty wpływ pozwala zamknąć rozliczenie zapłaty.
W praktyce instrukcja często odwołuje się do reguł ICC URC 522. Ich zastosowanie powinno wynikać z dokumentacji, a nie wyłącznie z założenia, że każda operacja międzynarodowa działa identycznie. Reguły porządkują obsługę inkasa, ale nie zastępują dobrze przygotowanego kontraktu.
Czy dokumenty rzeczywiście pozwalają zatrzymać towar?
Nie zawsze. To jeden z najważniejszych ograniczających czynników. Faktura lub lista pakunkowa opisują dostawę, ale samo ich zatrzymanie przez bank nie musi uniemożliwiać odbioru przesyłki. Skuteczność zależy od rodzaju transportu, wystawionego dokumentu i zasad wydania ładunku.
Przykładowo odpowiednio wystawiony zbywalny konosament morski może pozwalać kontrolować wydanie towaru przez dysponowanie dokumentem. Zwykły lotniczy list przewozowy albo drogowy list CMR nie daje automatycznie takiego samego efektu. Rozróżnienie dokumentów reprezentujących towar i zwykłych dokumentów przewozowych wyjaśnia opracowanie ICC o rozliczeniu dokumentowym.
Jeżeli samochód z towarem dotrze do odbiorcy przed dokumentami, a przewoźnik może wydać ładunek bez ich okazania, hasło „dokumenty za zapłatę” samo nie zatrzyma dostawy. Przed podpisaniem umowy trzeba więc uzgodnić mechanizm z bankiem i przewoźnikiem. Nie należy też kierować towaru na bank ani traktować go jako magazynu bez jego wcześniejszej zgody.
Co bank sprawdza, a za co nie odpowiada?
Obsługa inkasa nie jest taką samą oceną dokumentów jak badanie zgodnej prezentacji w akredytywie. Bank sprawdza między innymi otrzymanie dokumentów wymienionych w instrukcji i wykonuje zlecone czynności. Nie staje się przez to inspektorem towaru ani audytorem kontrahenta.
Warunki obsługi inkasa dokumentowego ING opisują sprawdzenie instrukcji oraz zgodności liczby i rodzaju dokumentów z wykazem. Wskazują także ograniczenia odpowiedzialności dotyczące między innymi autentyczności dokumentów oraz ilości, jakości i istnienia towaru. To ważne również dla importera: poprawnie przeprowadzona płatność nie potwierdza, że dostawa odpowiada zamówieniu.
Przy kosztownej partii produktów praktycznym uzupełnieniem może być niezależna kontrola przed wysyłką i odpowiednie ubezpieczenie. Trzeba jednak osobno zamówić takie usługi oraz określić ich zakres. Samo umieszczenie faktury w inkasie nie tworzy ochrony przed wadą towaru.
Ile kosztuje inkaso bankowe?
Koszt zależy od banku, kierunku inkasa, kwoty oraz dodatkowych czynności. Nie warto porównywać wyłącznie procentowej prowizji. Przy niewielkich fakturach duże znaczenie ma opłata minimalna, a przy problematycznej dostawie mogą dojść koszty monitu, zmiany instrukcji i zwrotu dokumentów.
Przykład z taryfy korporacyjnej PKO BP obowiązującej od 1 października 2026 r.: przyjęcie i wysłanie zlecenia inkasa dokumentowego kosztuje 0,2% kwoty, minimum 200 zł, maksimum 500 zł, dodatkowo opłaty pocztowe. Realizacja wpływu z inkasa eksportowego kosztuje kolejne 100 zł. Przy płatnościach częściowych tę opłatę pobiera się za każdy wpływ. Zmiana instrukcji i pojedynczy monit zapłaty kosztują po 100 zł. To taryfa bankowości korporacyjnej, nie uniwersalna cena dla każdej firmy.
Dla podstawy naliczenia prowizji 50 000 zł samo 0,2% wynosi 100 zł, więc działa minimum i prowizja wynosi 200 zł. Przy 200 000 zł wynosi 400 zł. Przy 400 000 zł wynik procentowy to 800 zł, ale zastosowanie ma maksimum 500 zł. Nadal nie jest to pełny koszt transakcji, ponieważ trzeba uwzględnić pozostałe należności.
Model jednego rozliczenia: prowizja 400 zł, realizacja jednego wpływu 100 zł, założone koszty przesyłki 80 zł oraz założona opłata banku zagranicznego 150 zł dają łącznie 730 zł. Po dodatkowym monicie za 100 zł suma wyniesie 830 zł. Kwoty 80 zł i 150 zł są założeniami, nie stawkami banku. Model nie obejmuje wymiany waluty ani dodatkowych operacji niewskazanych w przykładzie.
Przed zleceniem poproś o wycenę obu stron obsługi i ustal, kto płaci poszczególne opłaty. Osobno sprawdź przewalutowanie oraz przesłanie pieniędzy między bankami. Sposób naliczania kosztów transferu opisujemy w poradniku o przelewie SWIFT. Prowizja za inkaso nie oznacza automatycznie, że każdy późniejszy przelew i wymiana waluty będą bezpłatne.
Co jeśli kupujący odmówi zapłaty lub akceptu?
Przy D/P bank nie powinien wydać dokumentów wbrew warunkowi zapłaty. To jednak nie rozwiązuje problemu towaru, który już znajduje się w porcie lub magazynie. Sprzedawca może potrzebować nowego odbiorcy, transportu zwrotnego albo innego sposobu zagospodarowania dostawy. Przechowanie, przestój i ponowna odprawa mogą kosztować więcej niż samo inkaso.
Przy D/A odmowa zapłaty może nastąpić dopiero po wydaniu dokumentów i upływie terminu weksla. Wtedy wcześniejszy akcept nie zamienia banku w dłużnika. Sposób dochodzenia należności zależy od dokumentów, prawa właściwego i sytuacji kontrahenta. Ewentualny protest weksla lub inne czynności wymagają odpowiednich instrukcji i mogą wiązać się z kosztami.
Plan na odmowę powinien powstać przed wysłaniem towaru. Określ osobę do pilnego kontaktu, dopuszczalny czas oczekiwania, zasady zmian instrukcji i działania wobec przewoźnika. Nie zakładaj, że bank sam sprzeda towar, ubezpieczy przesyłkę albo rozpocznie spór sądowy w Twoim imieniu.
Inkaso a akredytywa, gwarancja i zwykły przelew
W inkasie bank obsługuje dokumenty na zlecenie, lecz nie podejmuje samym tym faktem zobowiązania do zapłaty. W akredytywie dokumentowej bank otwierający podejmuje własne zobowiązanie do zapłaty po prawidłowym przedstawieniu dokumentów zgodnych z jej warunkami. Ochrona sprzedawcy jest więc inna, ale wymaga dokładnego spełnienia warunków dokumentowych i uwzględnienia ryzyka banku oraz kraju.
Zwykły przelew nie uzależnia wydania dokumentów od działania banku. Przy przedpłacie większe ryzyko ponosi kupujący, który płaci przed dostawą. Przy odroczonej zapłacie na otwarty rachunek większe ryzyko kredytowe przejmuje sprzedawca. Inkaso znajduje zastosowanie między innymi wtedy, gdy strony chcą bankowej obsługi dokumentów, lecz nie wybierają akredytywy.
Gwarancja bankowa służy natomiast zabezpieczeniu określonego zobowiązania zgodnie z jej treścią. Może uzupełniać rozliczenie, podobnie jak osobno uzyskane poręczenie wekslowe, ale nie jest automatycznym elementem D/A. Nie można dopisać do zwykłego inkasa ochrony, której bank odrębnie nie udzielił.
Kiedy inkaso ma sens i co ustalić przed pierwszą transakcją?
Inkaso warto rozważyć przy znanym kontrahencie, przewidywalnej sytuacji kraju i dostawie, którą w razie problemów można przekierować albo odsprzedać. Gorzej pasuje do sytuacji, w której sprzedawca nie zna odbiorcy, towar szybko traci wartość, a odmowa zapłaty oznacza kosztowny przestój bez alternatywnego nabywcy.
- Potwierdź, czy dokumenty pozwalają kontrolować wydanie konkretnego ładunku.
- Wpisz D/P albo D/A oraz jednoznaczną datę lub sposób obliczenia terminu płatności.
- Uzgodnij banki obsługujące transakcję i komplet dokumentów przed wysyłką.
- Określ podział opłat oraz postępowanie, gdy kupujący odmawia ich pokrycia.
- Ustal procedurę odmowy zapłaty, akceptu lub odbioru dokumentów.
- Sprawdź, czy potrzebujesz dodatkowego zabezpieczenia, ubezpieczenia lub finansowania oczekiwania na zapłatę.
Rachunek do codziennych rozliczeń możesz porównać w rankingu kont firmowych. Dostępność konta nie oznacza jednak automatycznie dostępu do inkasa na oczekiwanych warunkach. Obsługę finansowania handlu, wymagane dokumenty i taryfę trzeba uzgodnić osobno.
Nie ma też jednego czasu realizacji właściwego dla każdego inkasa. Znaczenie mają przekazanie dokumentów, reakcja płatnika, instrukcja i termin weksla. Jeżeli firmie zależy na pieniądzach natychmiast po wysyłce, sama obsługa inkasa tego nie zapewni. Ewentualne finansowanie należności jest oddzielną usługą, z własnym kosztem i warunkami.