Lokaty w Banku Pocztowym obejmują standardowe depozyty na 3 i 12 miesięcy oraz promocyjną Lokatę na dzień dobry na 5 miesięcy. Stawka zależy od produktu, kanału otwarcia i spełnienia warunków oferty. Poniżej porównasz oprocentowanie, zobaczysz formularz w aplikacji i sprawdzisz, co stanie się z pieniędzmi przy odnowieniu albo wcześniejszym zakończeniu.
Oprocentowanie lokat Banku Pocztowego
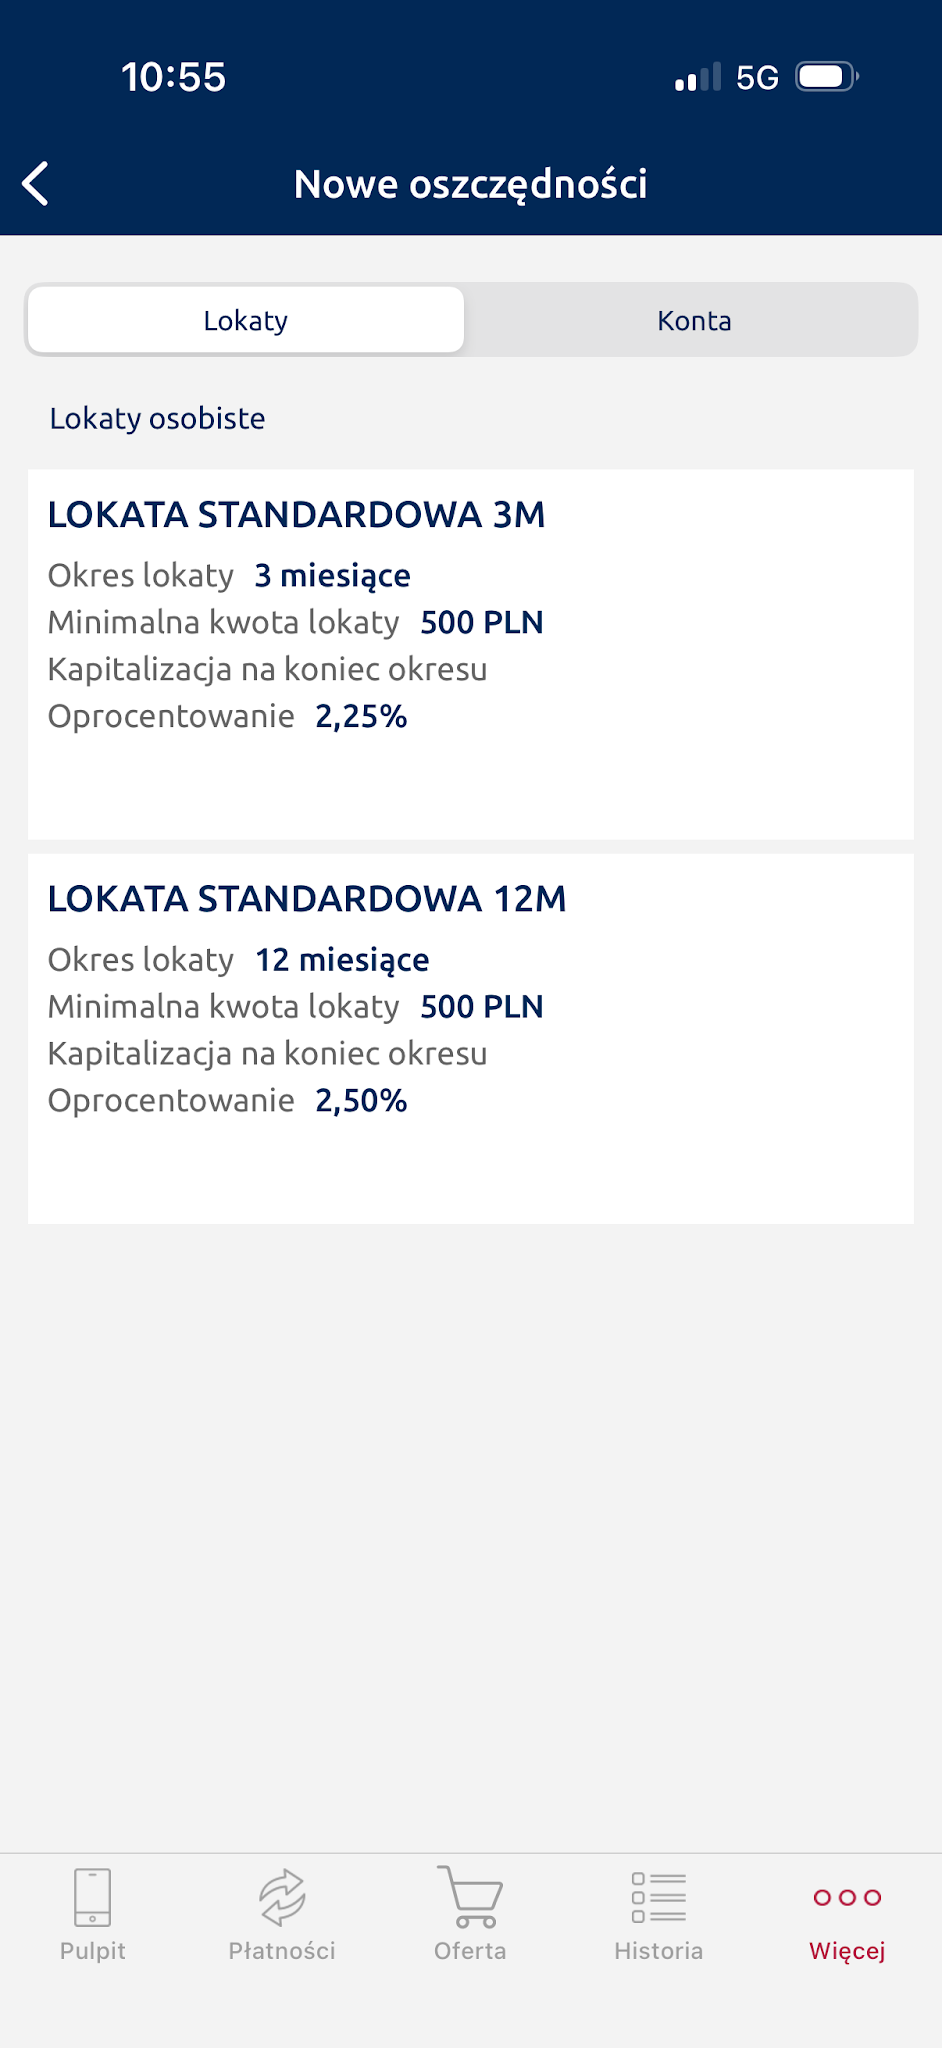
Aktualna tabela oprocentowania pokazuje poniższe stawki roczne dla lokat standardowych. Są to depozyty o stałym oprocentowaniu w okresie wskazanym w umowie. Oferta nowych lokat może się później zmienić, dlatego warunki sprawdzaj bezpośrednio przed zatwierdzeniem wniosku.
| Okres | Pocztowy24 i aplikacja | Placówka banku lub poczty |
|---|---|---|
| 3 miesiące | 2,25% rocznie | 2,00% rocznie |
| 12 miesięcy | 2,50% rocznie | 2,25% rocznie |
Różnica 0,25 punktu procentowego między kanałami nie oznacza 0,25% dodatkowego zysku za każdy miesiąc. To różnica stawek rocznych. Dla 10 000 zł utrzymanych przez pełne 365 dni odpowiada około 25 zł brutto. Przy krótszym okresie różnica kwotowa będzie proporcjonalnie mniejsza.
Lokata na dzień dobry 5%. Dla kogo jest dostępna
W ofercie obowiązującej od 12 października do 13 listopada 2026 roku pojawiła się nieodnawialna Lokata na dzień dobry. Oprocentowanie wynosi 5% rocznie przez 5 miesięcy, a kwota mieści się od 500 zł do 50 000 zł. Warunkiem jest otwarcie ROR w okresie promocji. Obowiązuje limit jednej lokaty na klienta, z dodatkowymi zasadami dla rachunku wspólnego.
Bank wymaga danych kontaktowych i wskazanych zgód, w tym na marketing telefoniczny, wiadomości, komunikację w bankowości oraz informacje o partnerach. Zgód nie należy odwoływać przed rozliczeniem lokaty. Wymagana jest także zgoda na elektroniczne doręczanie informacji i brak sprzeciwu wobec marketingu własnego banku. Pełny zakres opisuje komunikat oprocentowania od 12 października 2026 roku.
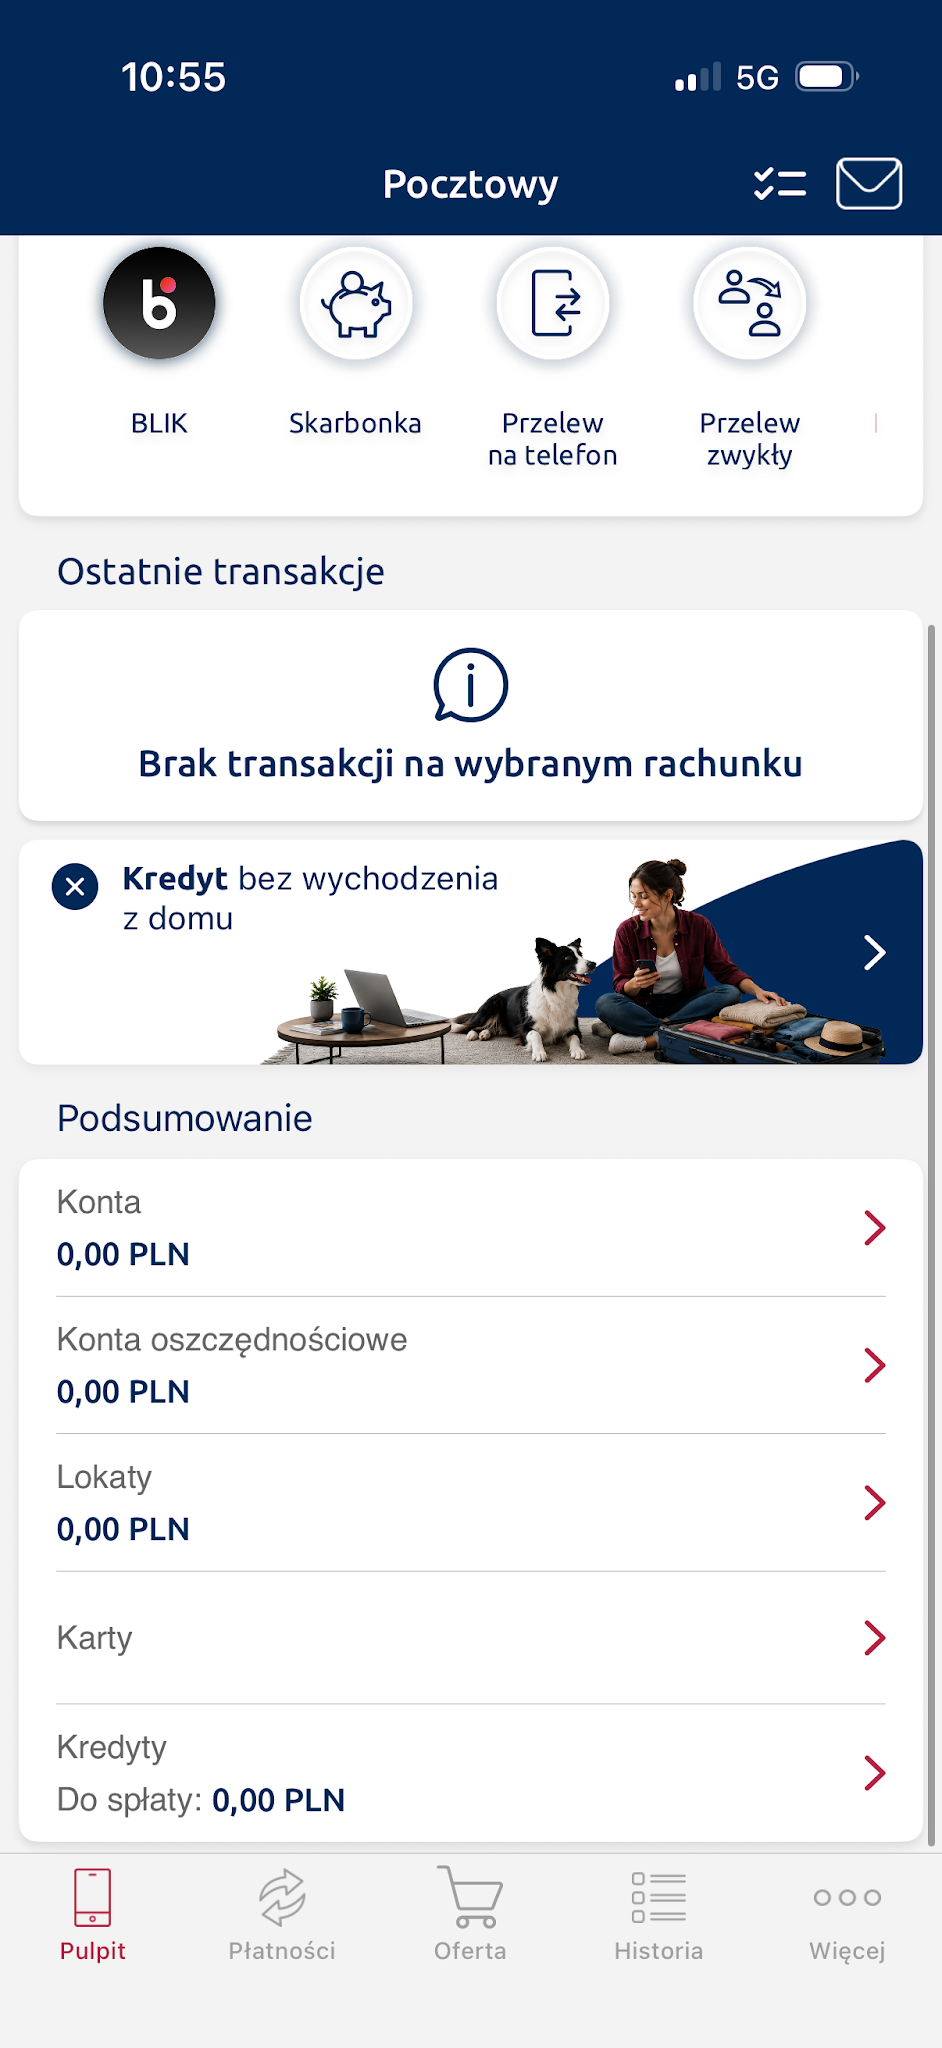
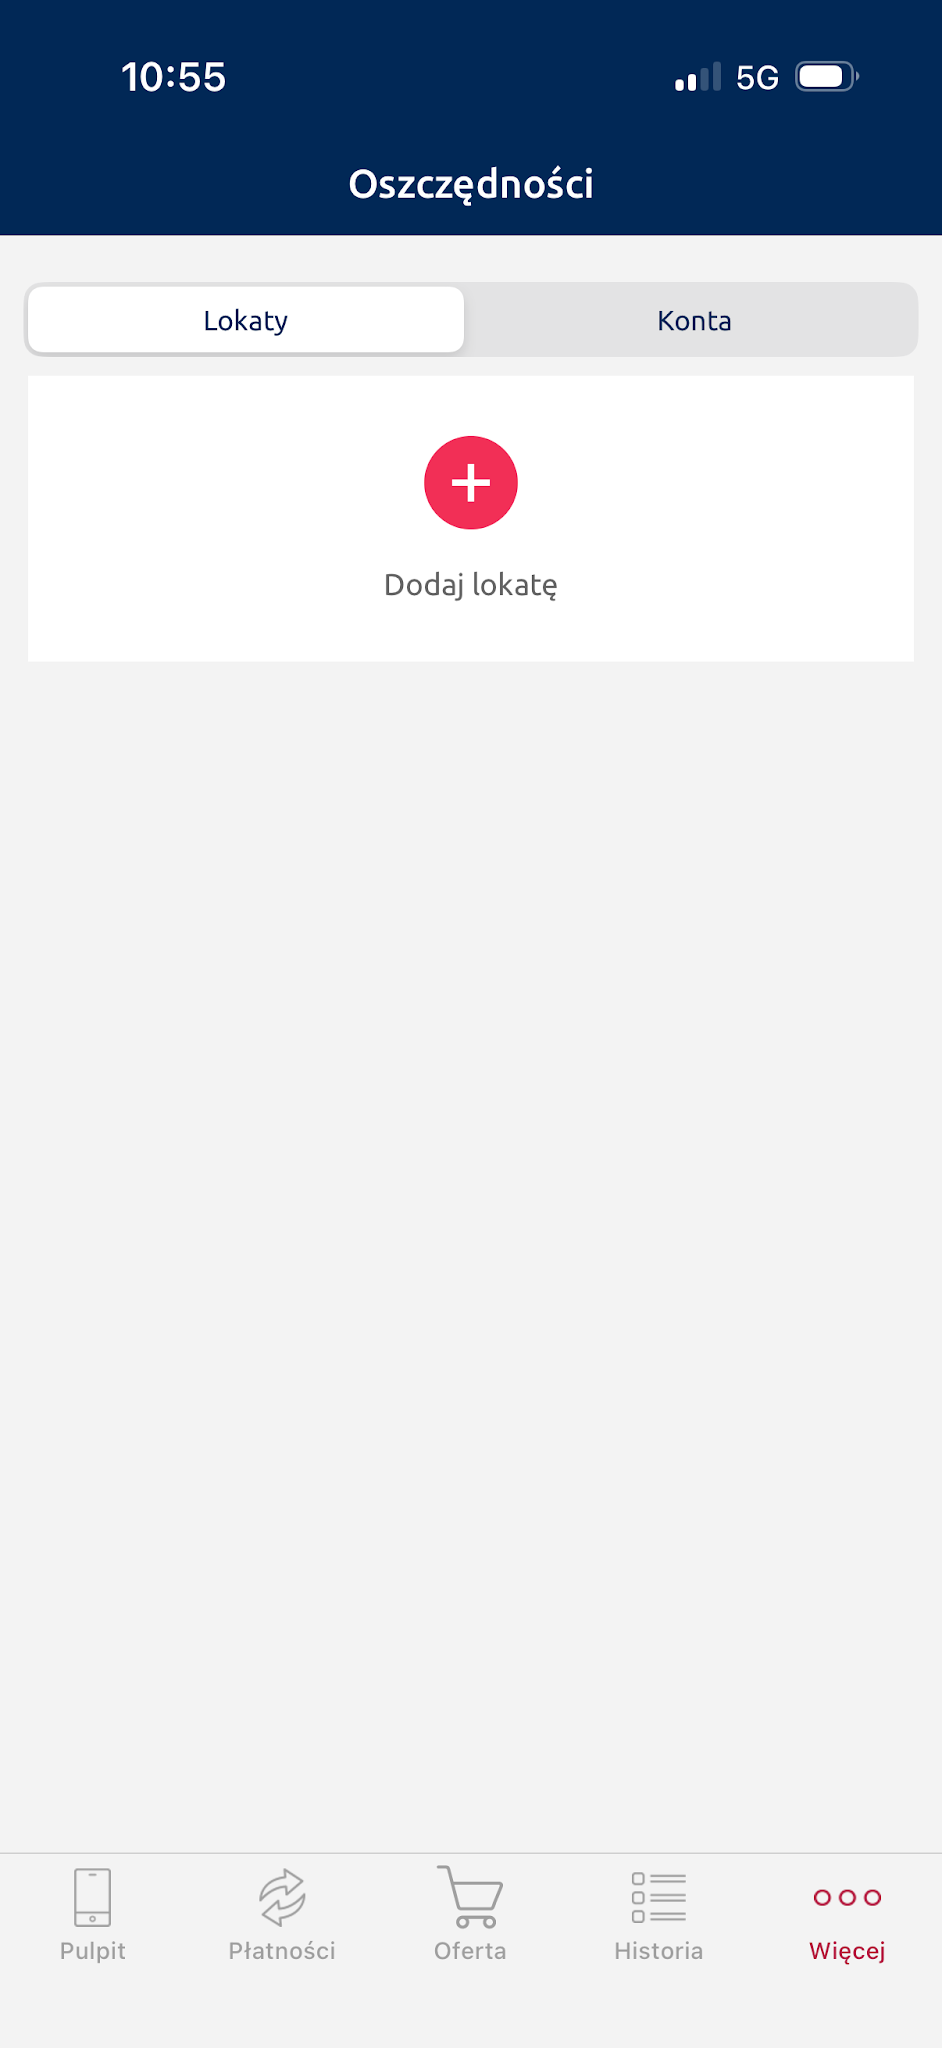
Screeny w tym poradniku pokazują lokaty standardowe na istniejącym rachunku. Brak promocyjnego produktu na tych zrzutach nie przeczy obecnej ofercie, ponieważ powstały przed jej rozpoczęciem. Przy wyborze porównaj datę otwarcia swojego ROR i warunki konkretnej lokaty. Nie zakładaj, że samo posiadanie aplikacji daje prawo do 5%.
Ile odsetek dostaniesz po podatku
Do przybliżonego obliczenia pomnóż kwotę lokaty przez roczną stawkę zapisaną jako ułamek, a następnie przez liczbę dni podzieloną przez 365. Od wyniku brutto odejmij 19% podatku. Bank wyjaśnia sposób naliczania odsetek w opisie lokat terminowych: liczy faktyczne dni trwania depozytu, a podatek pobiera przy rozliczeniu.
Przykładowa lokata 10 000 zł na 90 dni przy stawce 2,25% rocznie daje około 55,48 zł brutto, czyli około 44,94 zł netto. To przykład obliczeniowy, nie obietnica dokładnej wypłaty z konkretnej umowy. Trzy miesiące kalendarzowe mogą mieć inną liczbę dni, a na końcowy wynik wpływają również zaokrąglenia podatku.
Dla porównania 10 000 zł na 365 dni przy stawce 2,50% oznacza 250 zł brutto i około 202,50 zł netto. Nie można zestawiać 44,94 zł z 202,50 zł bez uwzględnienia czasu. W drugim przykładzie bank korzysta z pieniędzy znacznie dłużej. Porównując oferty, trzymaj się tej samej kwoty i tego samego okresu.
| Kwota i okres przykładowy | Stawka roczna | Odsetki brutto | Około netto |
|---|---|---|---|
| 10 000 zł, 90 dni | 2,25% | 55,48 zł | 44,94 zł |
| 10 000 zł, 365 dni | 2,50% | 250 zł | 202,50 zł |
| 10 000 zł, 150 dni | 5,00% | 205,48 zł | 166,44 zł |
Ostatni wiersz pokazuje wyłącznie przykład dla 150 dni, a nie dokładną długość każdej lokaty pięciomiesięcznej. Stawka 5% w skali roku nie oznacza 500 zł zysku od 10 000 zł po pięciu miesiącach. Do obliczenia własnego wyniku potrzebujesz dat rozpoczęcia i zakończenia. Nie skracaj też okresu rocznego do liczby miesięcy bez uwzględnienia sposobu liczenia dni w umowie.
Przy porównaniu lokaty standardowej online i w placówce różnica dla 10 000 zł na 90 dni wynosi około 6,16 zł brutto. Zanim wybierzesz kanał tylko dla wyższej stawki, uwzględnij wygodę obsługi, ewentualny dojazd i warunki powiązanego konta. Oprocentowanie nie mówi samo w sobie, ile kosztuje korzystanie z pozostałych produktów banku.
Jak założyć lokatę w Pocztowy24 lub aplikacji
Najpierw zapewnij na swoim rachunku środki, które chcesz przeznaczyć na depozyt. Następnie po zalogowaniu przejdź do dostępnej oferty lokat i wybierz właściwy okres. Zwróć uwagę na pełną nazwę produktu. Historyczna lokata widoczna w zestawieniu produktów nie musi być tą samą ofertą, którą można otworzyć dzisiaj.
W formularzu sprawdź kwotę, rachunek źródłowy, oprocentowanie i termin zakończenia. Jeżeli wybierasz lokatę odnawialną, przeczytaj również zasady ponownego założenia oraz dyspozycję dla odsetek. Przed autoryzacją otwórz dokumenty umowy i porównaj je z podsumowaniem. Samo wyświetlenie formularza nie oznacza utworzenia lokaty.
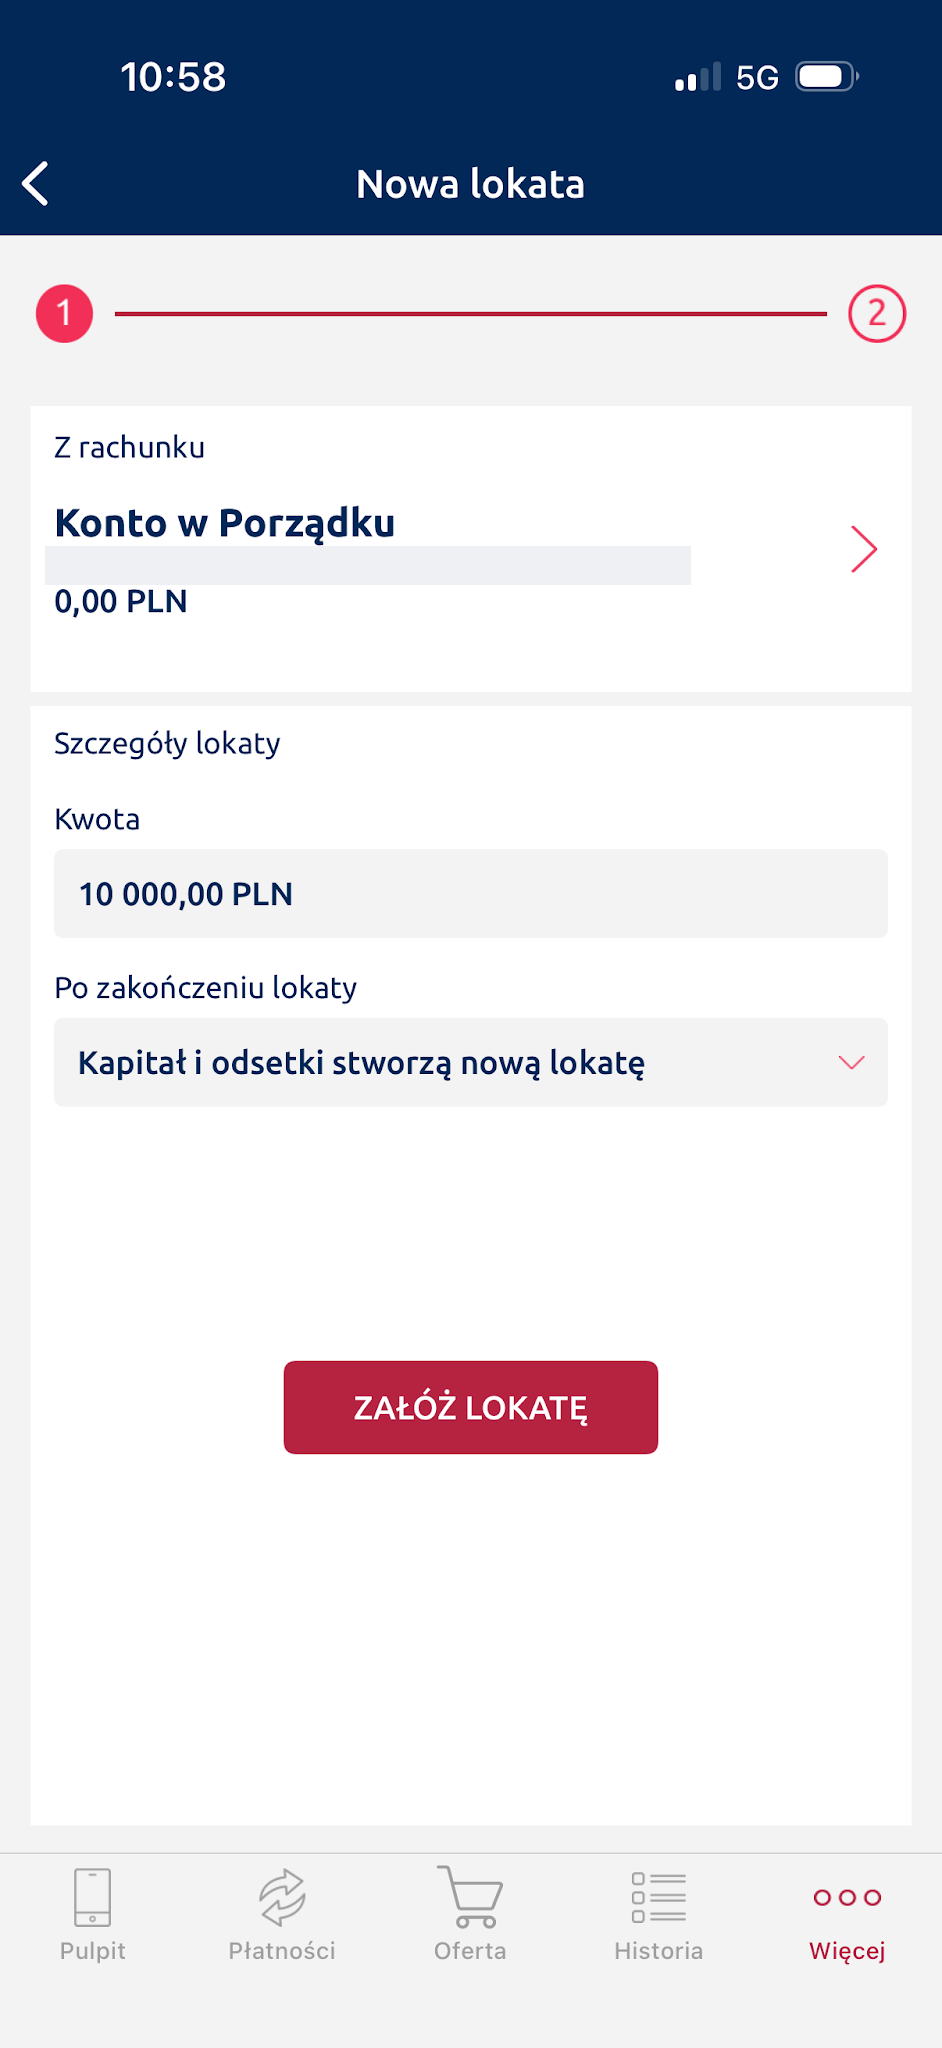
Na poniższym ekranie wpisano przykładowe 10 000 zł, ale dostępne saldo wynosi 0 zł. To formularz przed zatwierdzeniem, a nie potwierdzenie założonej lokaty. Sama wpisana kwota nie oznacza, że bank ją pobrał.
Po prawidłowym zakończeniu procedury sprawdź, czy lokata znajduje się na liście Twoich produktów. Odczytaj datę rozpoczęcia i zakończenia oraz zdeponowaną kwotę. Jeśli po zatwierdzeniu pojawi się niejasny komunikat, najpierw zajrzyj do listy lokat i historii rachunku. Ponowne składanie identycznego wniosku bez sprawdzenia wyniku może utrudnić ustalenie, ile dyspozycji faktycznie przyjął bank.
W pokazanej wersji aplikacji wejście do lokat znajduje się w podsumowaniu na pulpicie. Po wybraniu Lokaty używasz przycisku Dodaj lokatę. Lista rozróżnia produkt na 3 miesiące i produkt na 12 miesięcy. Dopiero wybór konkretnej pozycji prowadzi do formularza z rachunkiem źródłowym oraz polem kwoty.
Przed autoryzacją zwróć uwagę, czy środki są dostępne, a nie tylko widoczne jako saldo przed blokadami. Jeżeli pieniądze dopiero przelewasz z innego banku, poczekaj na ich zaksięgowanie. Wpisanie kwoty przewyższającej dostępne środki nie jest sposobem na zarezerwowanie warunków oprocentowania.
Lokata w placówce i przez telefon
Bank wskazuje możliwość otwarcia lokaty w bankowości elektronicznej, przez infolinię oraz w placówce. Oferta standardowa wymaga posiadania odpowiedniego rachunku bankowego. Jeśli dopiero zostajesz klientem, ustal również warunki samego konta. Ewentualne koszty rachunku lub karty wpływają na łączny wynik oszczędzania, nawet gdy za lokatę nie płacisz.
Przy rozmowie z doradcą poproś o konkretną stawkę dla wybranego kanału i okresu. Nie zakładaj, że lokata otwierana telefonicznie automatycznie ma oprocentowanie identyczne z internetową. Zapisane warunki umowy powinny odpowiadać temu, co zaakceptujesz. Do porównania przygotuj tę samą kwotę, termin oraz wybór odnowienia, aby nie zestawiać różnych wariantów.
Co się stanie po zakończeniu lokaty
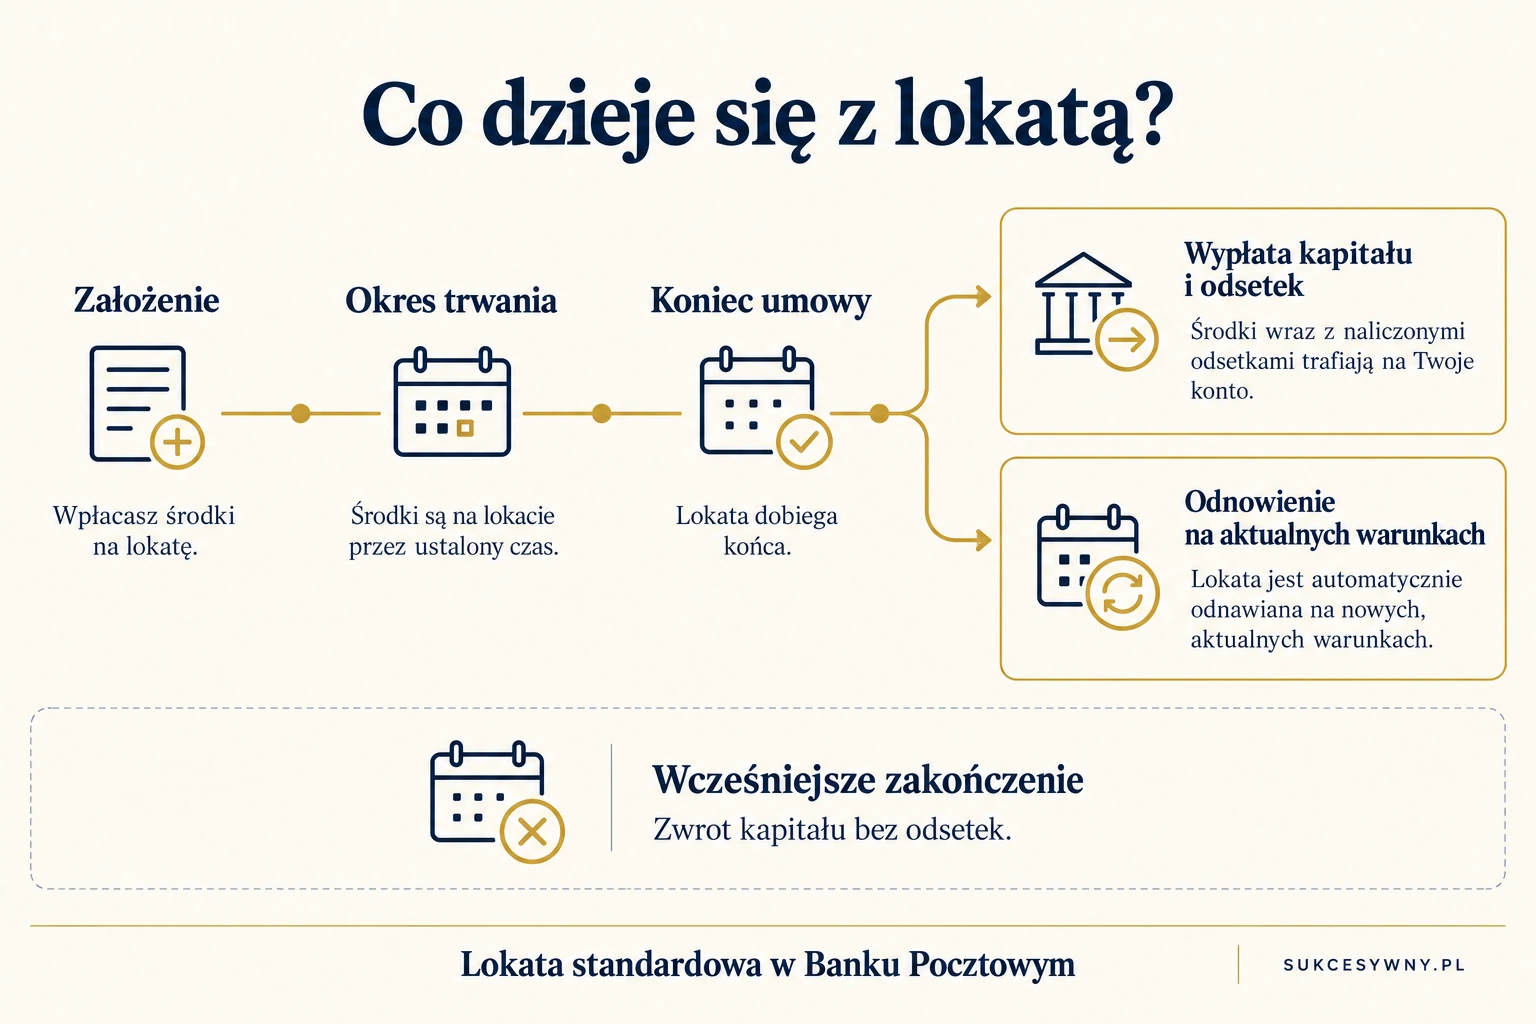
Przy wariancie nieodnawialnym kapitał i należne odsetki wracają na wskazany rachunek. Przy odnawialnym pieniądze pozostają na kolejny okres zgodnie z warunkami obowiązującymi przy odnowieniu. Nie traktuj dzisiejszej stawki jako gwarancji dla kolejnych cykli oszczędzania. Przed datą zakończenia sprawdź ustawienie oraz nową ofertę.
Osobną decyzją jest to, co ma się stać z odsetkami. Mogą powiększać kapitał kolejnej lokaty albo trafić na rachunek, zależnie od wybranej dyspozycji. Jeśli planujesz wydatek zaraz po zakończeniu depozytu, ustaw przypomnienie kilka dni wcześniej. Pozwoli to spokojnie sprawdzić odnowienie bez podejmowania decyzji w ostatniej chwili.
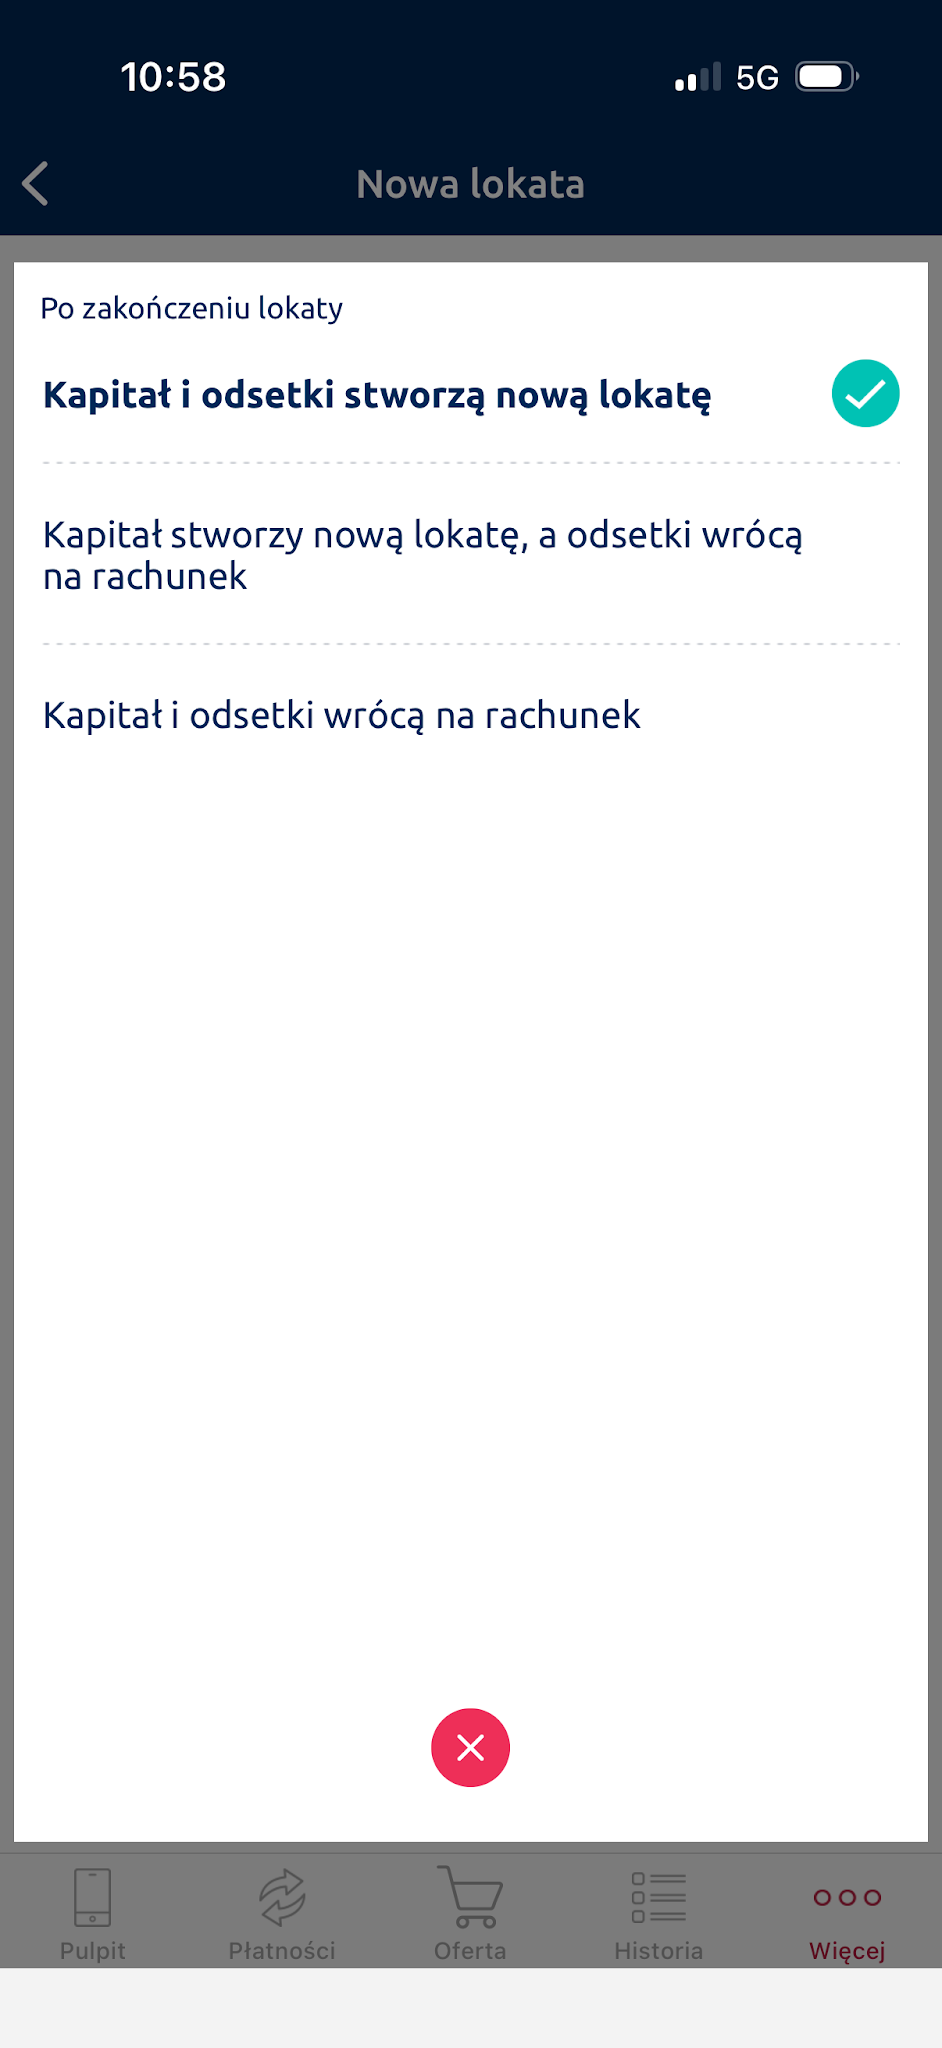
W formularzu widoczne są trzy różne dyspozycje. Pierwsza pozostawia kapitał i odsetki na nowej lokacie, druga odnawia tylko kapitał, a trzecia kieruje całość na rachunek. Jeżeli potrzebujesz pieniędzy w dniu zaplanowanego zakupu, sprawdź szczególnie ten wybór. Sam koniec okresu umowy nie musi oznaczać powrotu środków na konto osobiste.
Czy zerwanie lokaty oznacza utratę pieniędzy
Przy opisanej lokacie standardowej wcześniejsze zakończenie oznacza utratę prawa do odsetek za ten okres. Kapitał jest zwracany. Podobny skutek dla odsetek może mieć rozwiązanie umowy rachunku, w ramach której działa lokata. Zasady określa regulamin lokat Banku Pocztowego oraz warunki konkretnego depozytu.
Przykładowo masz 10 000 zł na lokacie rocznej i potrzebujesz 1500 zł po kilku miesiącach. Nie zakładaj, że wypłacisz tylko brakującą kwotę z zachowaniem odsetek od reszty. Najpierw sprawdź, czy produkt w ogóle pozwala na częściową wypłatę. Standardowa dyspozycja likwidacji może zakończyć całą lokatę.
Przed zatwierdzeniem przeczytaj podsumowanie: nazwę lokaty, zwracany kapitał, należne odsetki i rachunek docelowy. Nie klikaj potwierdzenia wyłącznie po to, aby zobaczyć następny ekran. Gdy warunki są niejasne, wyjaśnij je z bankiem przed wykonaniem operacji.
Kiedy rozważyć podział oszczędności
Zanim ulokujesz całość pieniędzy na dłuższy okres, oddziel kwoty potrzebne na bliskie wydatki. Rozdzielenie środków między kilka depozytów może ograniczyć kwotę lokaty, którą trzeba będzie zakończyć w nagłej sytuacji. Każda część musi jednak spełnić minimalną kwotę produktu. To sposób organizacji oszczędności, a nie dodatkowe oprocentowanie.
W części przeznaczonej na nieprzewidziane wydatki warto porównać elastyczność konta oszczędnościowego. Nie powiela ono zasad lokaty: stawka może być zmienna, a przelewy mogą wiązać się z opłatami. Wybór zależy więc także od tego, jak często chcesz sięgać po pieniądze.
Przykładowo zamiast jednej lokaty 10 000 zł możesz porównać pięć standardowych lokat po 2000 zł. Przy nagłej potrzebie 1500 zł wystarczyłoby zakończenie jednej części, jeśli umowy pozwalają na niezależne dysponowanie każdą lokatą. Pozostałe mogą pracować dalej. To przykład organizacji środków, bez gwarancji zachowania odsetek w części zakończonej wcześniej.
Pieniędzy potrzebnych do codziennych płatności nie warto oceniać wyłącznie przez procent na lokacie. Różnice w dostępie do środków opisujemy w poradniku o koncie oszczędnościowym Banku Pocztowego. Koszty ROR znajdziesz natomiast w opisie Konta w Porządku. Dzięki temu osobno porównasz zysk z depozytu i wydatki związane z kontem.
Czy lokaty są objęte gwarancją BFG
Zasady gwarancji depozytów obejmują kwalifikujące się środki klienta w Banku Pocztowym łącznie do równowartości 100 000 euro. Limit nie mnoży się przez liczbę lokat ani rachunków. Przy większych oszczędnościach zsumuj wszystkie objęte ochroną produkty w tym samym banku.
Nie utożsamiaj zwykłej lokaty z funduszem inwestycyjnym tylko dlatego, że obie oferty znajdują się w sekcji oszczędzania. Przed podpisaniem dokumentów sprawdź, czy zawierasz umowę depozytu, czy nabywasz inny produkt. Szczególnie ważne są nazwa umowy, zasady zwrotu kapitału i informacja o ochronie środków.
Pozostałe informacje o rachunkach i codziennej obsłudze znajdziesz w sekcji o Banku Pocztowym. Przed otwarciem lokaty porównaj dokumenty wybranego produktu z aktualną ofertą, zwłaszcza gdy wracasz do wcześniejszego zrzutu aplikacji.