Konto oszczędnościowe w Banku Pocztowym pozwala oddzielić pieniądze na później od bieżących wydatków. W październiku 2026 roku standardowa oferta wskazuje 0,75% w skali roku, a wybrane nowe rachunki otwarte elektronicznie mogą korzystać z promocji Skarbonki z oprocentowaniem 5% do 5000 zł. Sprawdź, który wariant obejmuje Twoje konto i ile kosztuje wypłacanie oszczędności.
Jak działa konto oszczędnościowe Banku Pocztowego
Na taki rachunek możesz odkładać dowolne kwoty, zamiast trzymać całą wypłatę na koncie do bieżących płatności. Nie deklarujesz jednego okresu zamrożenia pieniędzy jak przy lokacie. Gdy potrzebujesz części oszczędności, zlecasz przelew. Wypłata nie przekreśla odsetek naliczonych za wcześniejsze dni, choć zmniejsza saldo pracujące w kolejnych dniach.
Według opisu konta oszczędnościowego odsetki są dopisywane na koniec miesiąca, a bank pobiera od nich 19% podatku. Stawka jest zmienna. Obecnych 0,75% nie należy traktować jako gwarancji na następny rok. Szczególnie przy starszym rachunku sprawdź jego nazwę oraz oprocentowanie w szczegółach umowy, ponieważ warunki aktualnej oferty nie muszą obejmować każdego historycznego produktu.
Kiedy Skarbonka daje 5%, a kiedy obowiązuje 0,75%
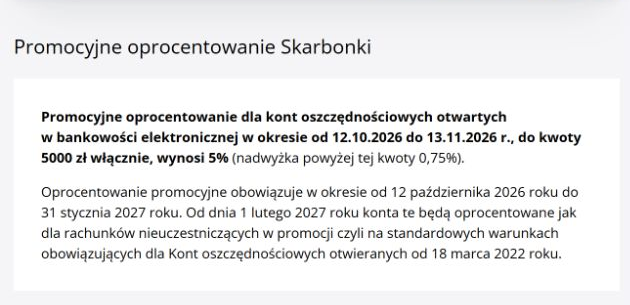
Warunki promocyjnej Skarbonki dotyczą kont oszczędnościowych otwieranych w bankowości elektronicznej od 12 października do 13 listopada 2026 roku. Stawka 5% obejmuje saldo do 5000 zł włącznie. Nadwyżka jest oprocentowana na 0,75%. Podwyższone oprocentowanie obowiązuje do 31 stycznia 2027 roku; od 1 lutego konto przechodzi na obowiązujące wówczas warunki standardowe.
Termin otwarcia rachunku i koniec podwyższonego oprocentowania to dwie różne daty. Założenie konta później nie przesuwa automatycznie końca promocji. Nie przenoś też stawki 5% na wcześniej otwarte konto tylko dlatego, że w aplikacji widzisz skrót Skarbonka. Sprawdź warunki przypisane do konkretnego rachunku.
Dla konta poza promocją aktualna oferta standardowa wskazuje 0,75% na październik 2026 roku. Przy dłuższym oszczędzaniu trzeba ponownie sprawdzić stawkę na kolejny miesiąc. Bez takiego sprawdzenia nie da się wiarygodnie obliczyć zysku za cały przyszły rok.
Ile można otrzymać odsetek
Oprocentowanie 0,75% oznacza stawkę roczną, a nie miesięczny zysk. Dla przykładowych 10 000 zł utrzymanych przez 30 dni orientacyjne odsetki wyniosą 6,16 zł brutto, czyli około 4,99 zł po podatku. Obliczenie zakłada niezmienną stawkę, niezmienne saldo i rok liczący 365 dni. Rzeczywista kwota zależy od przebiegu salda, liczby dni oraz zaokrągleń stosowanych przez bank.
Przy samodzielnym porównywaniu ofert zapisuj kwotę, okres i wynik po podatku. Nie porównuj odsetek za miesiąc na jednym rachunku z odsetkami za cały rok na drugim. Jeśli pieniądze wpływają stopniowo, każda kolejna wpłata pracuje krócej. Rachunek, na który dopiero pod koniec miesiąca wpłacisz całą pensję, nie zarobi tyle samo co konto z identyczną kwotą obecną od pierwszego dnia.
Przy promocyjnych 5% kwota 5000 zł utrzymana przez 30 dni daje orientacyjnie 20,55 zł brutto i 16,65 zł netto. Przy standardowych 0,75% ta sama kwota i okres dają około 3,08 zł brutto oraz 2,50 zł netto. Oba obliczenia zakładają stałe saldo, rok 365 dni i brak dodatkowych wpłat, wypłat oraz opłat.
Dla salda 8000 zł objętego warunkami promocji nie należy mnożyć całych 8000 zł przez 5%. Oddzielnie liczysz 5000 zł na wyższej stawce i pozostałe 3000 zł na 0,75%. Dla 30 dni daje to łącznie około 22,40 zł brutto oraz 18,14 zł po podatku. Rzeczywiste rozliczenie może się różnić o grosze wskutek zaokrągleń.
Podatek odsetkowy bank pobiera przy rozliczeniu odsetek. Kwota przesunięta z konta osobistego do Skarbonki sama w sobie nie jest zyskiem. Przykładowo wpłata 1000 zł i saldo końcowe 1004 zł nie oznaczają zarobienia 1004 zł. Przy ocenie wyniku oddziel własne dopłaty, wypłaty, odsetki i pobrane opłaty.
Opłaty za konto i przelewy z oszczędności
Najważniejsze koszty pokazuje taryfa opłat Banku Pocztowego. Poniższa tabela dotyczy rachunku oszczędnościowego. Nie należy przenosić tych stawek na zwykłe konto osobiste, bo to odrębne produkty.
| Czynność | Opłata |
|---|---|
| Otwarcie i prowadzenie | 0 zł |
| Pierwszy przelew wewnętrzny w miesiącu kalendarzowym | 0 zł |
| Kolejny przelew wewnętrzny w tym miesiącu | 10 zł |
| Zwykły przelew zewnętrzny z rachunku oszczędnościowego | 10 zł |
Przy przykładzie 10 000 zł druga wypłata wewnętrznym przelewem w tym samym miesiącu może oznaczać 10 zł opłaty przy niespełna 5 zł orientacyjnych odsetek netto za 30 dni. Dlatego oszczędności najlepiej planować tak, aby nie przesuwać ich co kilka dni w obie strony. Przed zatwierdzeniem dyspozycji sprawdź rachunek źródłowy i koszt widoczny w podsumowaniu.
Jeżeli spodziewasz się większego wydatku, możesz wcześniej ustalić, jaką część kwoty zostawić na koncie do codziennych płatności. Nie chodzi o zgadywanie wszystkich przyszłych zakupów. Wystarczy nie odkładać pieniędzy, które za dwa dni mają pokryć czynsz i rachunki, tylko po to, aby zaraz ponownie je wypłacić.
Jak otworzyć rachunek oszczędnościowy
Bank podaje ścieżkę Oszczędności, następnie Konta i Konto Oszczędnościowe w bankowości internetowej lub aplikacji. Można też rozpocząć od skrótu Skarbonka na pulpicie. Odczytaj nazwę rachunku, stawkę, warunki wypłat i dokumenty umowy. Przy promocji znaczenie mają kanał oraz data otwarcia. Nie zakładaj, że każdy rachunek o podobnej nazwie dostanie podwyższone oprocentowanie.
Na publicznej stronie banku formularz kontaktowy służy do przekazania danych do kontaktu. Nie należy utożsamiać wysłania takiego formularza z uruchomieniem konta. Po zakończeniu właściwej procedury sprawdź, czy nowy rachunek jest widoczny wśród produktów oraz czy możesz odczytać jego szczegóły. Dopiero na ten numer przelewaj oszczędności.
Zanim zaakceptujesz otwarcie, sprawdź cztery rzeczy: nazwę produktu, numer konta osobistego powiązanego z oszczędzaniem, sposób zasilania i warunki oprocentowania. Jeśli zależy Ci na promocji, zachowaj dokumenty obowiązujące przy zawarciu umowy. Publiczna strona może później opisywać inną ofertę niż ta, z której skorzystałeś.
Założenie konta oszczędnościowego nie musi oznaczać odkładania przy każdej płatności. Możesz zasilać rachunek własnymi przelewami. Mechanizm automatyczny jest sposobem organizacji wpłat, dlatego jego ustawienia warto dopasować osobno. Najpierw zdecyduj, czy wolisz stałą miesięczną kwotę, drobne kwoty po zakupach, czy połączenie tych sposobów.
Automatyczne oszczędzanie przy płatnościach
Usługa automatycznego oszczędzania pozwala powiązać odkładanie pieniędzy z codziennymi transakcjami. Wybierasz sposób naliczania odkładanej kwoty i konto, z którego zostanie pobrana. To nadal Twoje pieniądze przenoszone między rachunkami. Bank nie dopłaca premii tylko dlatego, że zaokrąglasz zakupy.
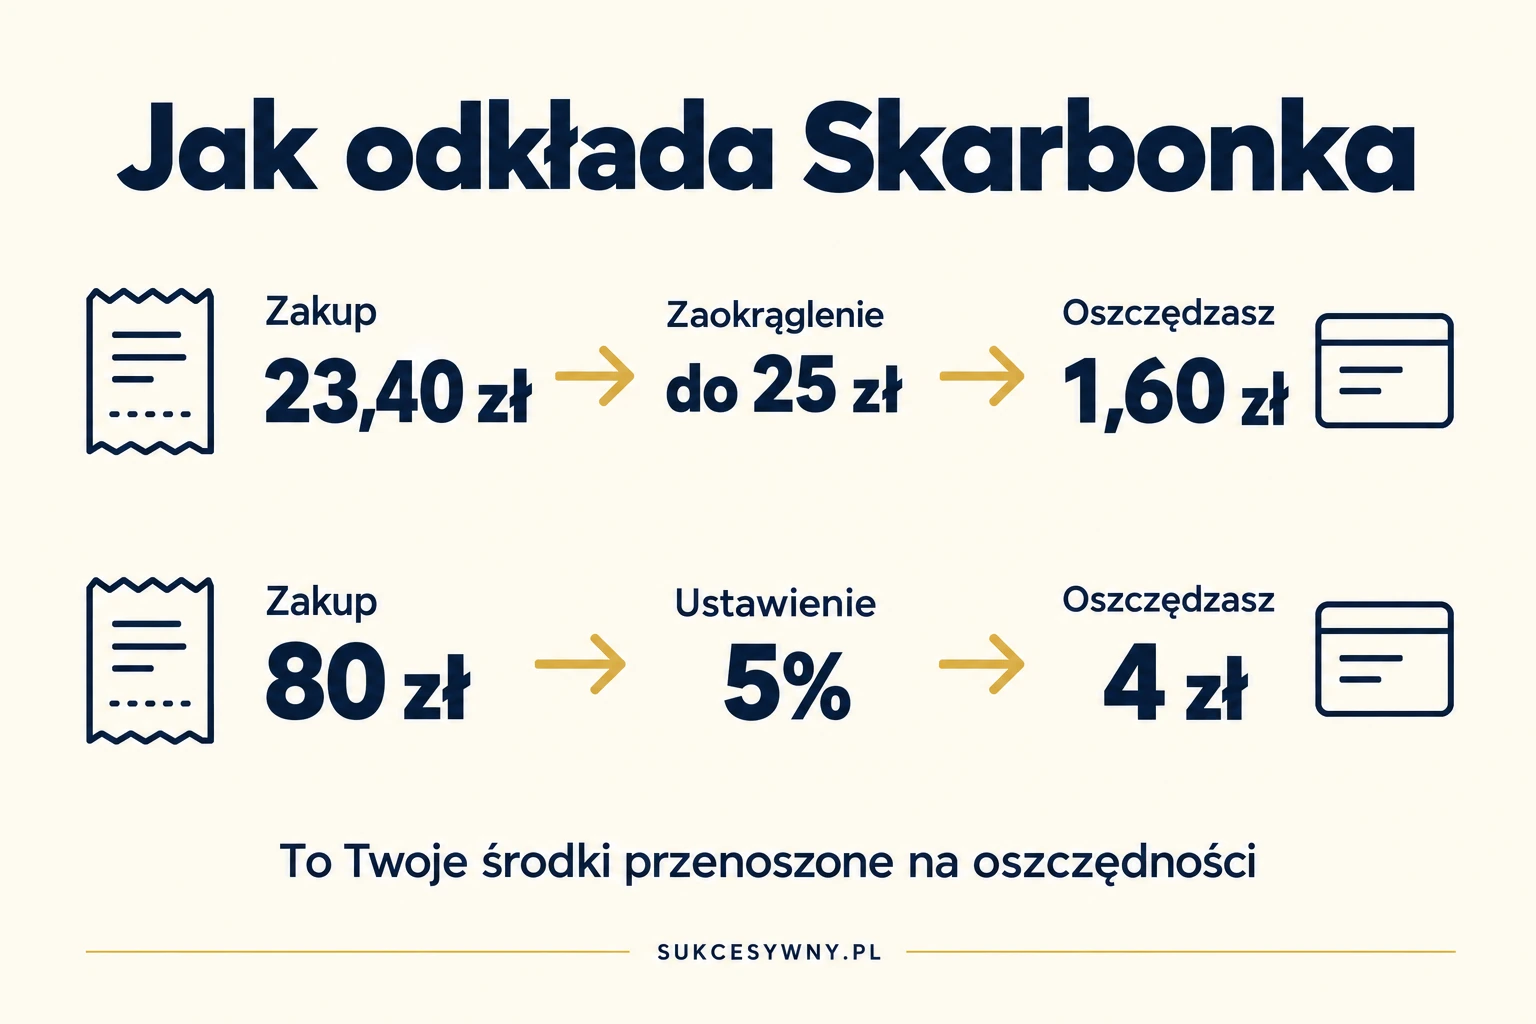
Możesz wybrać między innymi zaokrąglanie lub określony procent transakcji. Przykładowo zaokrąglenie płatności 23,40 zł do najbliższych pełnych 5 zł daje 1,60 zł oszczędności. Przy ustawieniu 5% dla zakupu za 80 zł odłożona kwota wyniesie 4 zł. Są to przykłady działania reguł, a nie prognoza miesięcznego wyniku.
W aktualnych warunkach automatycznego oszczędzania bank przewiduje zaokrąglenia do 1, 5 lub 10 zł oraz wariant procentowy od 1% do 10%. Dla odpowiednich przelewów występuje również stała kwota od 1 do 10 zł. Dostępność wariantu zależy od rodzaju operacji. Nie zakładaj, że ustawienie dla płatności kartą obejmuje automatycznie wszystkie przelewy.
Cel oszczędzania i pieniądze pozostawione na koncie
Nazwij cel konkretnie, na przykład „naprawa samochodu” lub „wakacje”. Jeżeli system pozwala ustalić termin i kwotę, potraktuj je jako pomoc w kontroli postępu. Samo wpisanie celu nie zapewnia, że zbierzesz potrzebną sumę do wybranego dnia. Wynik zależy od rzeczywistych transakcji i ustawień.
Warto też ustalić minimalną kwotę pozostającą na rachunku osobistym. Załóżmy, że na koncie masz 950 zł, a za kilka dni zapłacisz rachunek na 900 zł. Automatyczne odkładanie nie powinno utrudniać pokrycia takiego wydatku. Dobierz ustawienia do swojego budżetu, a po pierwszym miesiącu porównaj plan z historią faktycznie przekazanych oszczędności.
Załóżmy, że chcesz zebrać 1200 zł w sześć miesięcy. Oznacza to średnio 200 zł wpłat miesięcznie, pomijając niewielkie odsetki. Jeżeli z zaokrągleń odkładasz około 50 zł miesięcznie, sam mechanizm nie wystarczy. Możesz świadomie dopłacać pozostałą kwotę, ale nie zwiększaj wydatków tylko po to, aby aplikacja odłożyła więcej.
Przy kilku celach policz ich łączny wpływ na konto osobiste. Każdy pojedynczy przelew może wyglądać niepozornie, lecz suma odkładanych kwot zmniejsza pieniądze na bieżące rachunki. Po pierwszym pełnym miesiącu sprawdź, czy reguły pasują do Twoich dochodów i terminów płatności.
Dlaczego po płatności nie widać odłożonej kwoty
Najpierw sprawdź, czy płatność została już zaksięgowana. Blokada widoczna zaraz po zakupie nie jest tym samym co rozliczona transakcja. Mechanizm banku analizuje operacje według własnego harmonogramu, więc oszczędność nie musi pojawić się w chwili przyłożenia karty do terminala.
Następnie porównaj typ operacji z wybraną regułą. Bank wyłącza z mechanizmu między innymi przelewy między własnymi rachunkami oraz przelewy na telefon BLIK. Sprawdź także dostępne środki, minimalne saldo i ograniczenia kwotowe. Pojedynczy brak odłożonej kwoty nie dowodzi awarii aplikacji.
Jeżeli ustawienia i rodzaj transakcji pasują, a kwoty nadal brakuje po jej rozliczeniu, przygotuj datę, kwotę oraz typ operacji i skontaktuj się z bankiem. Do zgłoszenia wystarczy opis konkretnego przypadku. Nie przekazuj hasła, PIN ani kodu autoryzacyjnego osobie deklarującej pomoc.
Przykład: robisz zakup w piątek, a w aplikacji widzisz jedynie blokadę kartową. Nie porównuj tego od razu z oczekiwaną wpłatą do Skarbonki. Najpierw sprawdź datę rozliczenia zakupu, a dopiero potem działanie reguły i historię rachunku oszczędnościowego. Przy zgłoszeniu problemu podaj obie daty, jeżeli są różne.
Jeżeli chcesz zatrzymać odkładanie, sprawdź ustawienia mechanizmu i podsumowanie zmiany. Wyłączenie przyszłego automatycznego zasilania nie jest tym samym co zamknięcie konta oszczędnościowego ani wypłata zgromadzonej kwoty. Przelewanie oszczędności z powrotem na konto osobiste podlega zasadom i opłatom rachunku.
Czy konto oszczędnościowe zastępuje lokatę
Konto sprawdza się wtedy, gdy chcesz dopłacać kolejne kwoty i zachować dostęp do części oszczędności. Lokatę warto porównać osobno pod względem czasu trwania, oprocentowania i skutków wcześniejszego zakończenia. Wyższa stawka nie rozstrzyga wszystkiego, jeżeli pieniądze mogą być potrzebne przed terminem.
Oszczędności w Banku Pocztowym podlegają zasadom ochrony depozytów. Limit podstawowej gwarancji to równowartość 100 000 euro na jednego deponenta w tym banku, łącznie dla objętych ochroną rachunków i lokat. Założenie kilku celów oszczędnościowych nie tworzy osobnego limitu gwarancji dla każdego z nich.
Informacje o pozostałych produktach i obsłudze rachunku znajdziesz w sekcji o Banku Pocztowym. Koszt codziennego konta porównuj osobno z opłatami za oszczędności, ponieważ bezpłatne prowadzenie jednego produktu nie znosi opłat za drugi.