Konto wspólne w VeloBanku pozwala kilku osobom korzystać z jednego rachunku, ale każdy współwłaściciel może działać samodzielnie. To wygodne rozwiązanie do opłacania mieszkania i codziennych zakupów, pod warunkiem że obie strony rozumieją zakres dostępu. Dodanie współwłaściciela i udzielenie pełnomocnictwa mają różne skutki.
Wspólne konto nie działa jak sejf otwierany dopiero po zgodzie dwóch osób. Zanim przekażecie na nie pieniądze, ustalcie, jakie wydatki będziecie z niego pokrywać, kto odpowiada za stałe płatności i ile środków każdy wpłaca. Sam dostęp do salda nie rozstrzyga, do kogo należą pieniądze ani jak rozliczyć je w razie sporu.
Kto może otworzyć konto wspólne w VeloBanku?
Rachunek wspólny nie jest rozwiązaniem wyłącznie dla małżeństw. Może służyć także osobom pozostającym w związku nieformalnym. Bank weryfikuje każdego przyszłego współwłaściciela oraz możliwość zawarcia umowy w wybranej ofercie. Nie wystarczy korzystać z tego samego adresu zamieszkania albo mieć wspólne wydatki.
Regulamin rachunków VeloBanku wymaga jednakowej rezydencji podatkowej współwłaścicieli. W przypadku nierezydentów chodzi o ten sam kraj rezydencji. Jeśli jedna osoba mieszka lub rozlicza podatki za granicą, wyjaśnijcie swoją sytuację przed wizytą. Rezydencja podatkowa to odrębna kwestia od obywatelstwa i adresu do korespondencji.
Wybór konkretnego rachunku warto oddzielić od decyzji o jego własności. Warunki produktu opisujemy w poradniku o VeloKoncie. Tutaj najważniejsze są uprawnienia osób wpisanych do umowy, dostęp do pieniędzy i sposób zakończenia wspólnego korzystania z rachunku.
Jak założyć rachunek wspólny albo dodać współwłaściciela?
Istniejące konto indywidualne można przekształcić w rachunek wspólny w placówce lub placówce franczyzowej VeloBanku. Dotychczasowy właściciel oraz osoba dołączająca do umowy podpisują aneks. Możliwość zmiany zależy od posiadanych produktów, dlatego podczas umawiania wizyty podaj dokładną nazwę rachunku.
Jeżeli dopiero chcecie otworzyć konto, potwierdźcie w placówce ścieżkę zawarcia umowy dla obu osób. Zwykły formularz online dla jednego klienta nie musi obsługiwać rachunku wspólnego. Nie zakładajcie też dwóch oddzielnych kont wyłącznie po to, aby później próbować połączyć je w jedno.
Przygotujcie dokumenty tożsamości, aktualne dane kontaktowe i informacje potrzebne do ustalenia rezydencji podatkowej. Zapytajcie, czy obie osoby muszą być obecne jednocześnie i jakie dodatkowe dokumenty są wymagane w Waszej sytuacji. Przy przekształceniu istniejącego konta sprawdźcie wpływ zmiany na karty, usługi dodatkowe i warunki trwającej promocji.
Po podpisaniu aneksu porównajcie dane właścicieli, nazwę produktu i zakres usług z ustaleniami. Zachowajcie dokumenty. Jeżeli numer rachunku ma pozostać taki sam, potwierdźcie to w banku przed informowaniem pracodawcy lub innych osób wysyłających pieniądze.
O co zapytać przed podpisaniem dokumentów?
Ustalcie termin uruchomienia dostępu dla nowego właściciela, sposób udostępniania wyciągów i dalsze działanie zleceń stałych. Warto od razu wiedzieć, gdzie zgłosić problem, jeśli po podpisaniu dokumentów jedna osoba nadal nie widzi rachunku. Nie korzystajcie wtedy wspólnie z jednego loginu jako rozwiązania zastępczego.
Przy przekształceniu rachunku poruszcie także temat historii sprzed zmiany. Nie zakładajcie z góry, jaki okres operacji zobaczy nowy właściciel. Jeżeli zależy Wam na oddzieleniu wcześniejszych prywatnych zakupów od wspólnych wydatków, wyjaśnijcie ten cel doradcy przed podpisaniem aneksu.
Poproście również o potwierdzenie kosztu każdej karty oraz sposobu spełniania warunków zwolnienia z opłat. Zapisanie odpowiedzi razem z nazwą produktu i datą rozmowy ułatwi późniejsze porównanie ich z umową. Wątpliwości dotyczące dostępu do pieniędzy najlepiej rozstrzygnąć, zanim na rachunek trafią większe środki.
Kto ma dostęp do pieniędzy na wspólnym koncie?
Każdy współwłaściciel może samodzielnie dysponować rachunkiem. Zakres uprawnień obejmuje także zmianę pakietu i wypowiedzenie umowy ze skutkiem dla wszystkich właścicieli. Regulamin przewiduje solidarną odpowiedzialność za operacje, saldo debetowe i zobowiązania wynikające z umowy. Prywatne ustalenie, że zakupy robi tylko jedna osoba, nie zmienia zasad wobec banku.
Przykład: na koncie jest 2500 zł, ale za dwa dni trzeba zapłacić 1800 zł za mieszkanie. Drugi właściciel widzi dostępne środki i może je wydać w granicach dostępnych uprawnień oraz limitów. Bank nie zna Waszego planu domowych wydatków. Kwotę przeznaczoną na rachunki trzeba uwzględnić we własnych rozliczeniach.
Możliwość wykonania przelewu nie jest równoznaczna z prawem do zatrzymania całej kwoty. Ma to znaczenie przy rozstaniu, sporze o wpłaty albo pieniądzach przekazanych na określony cel. Własność środków i wzajemne roszczenia zależą od okoliczności, których sam dostęp do bankowości nie rozstrzyga.
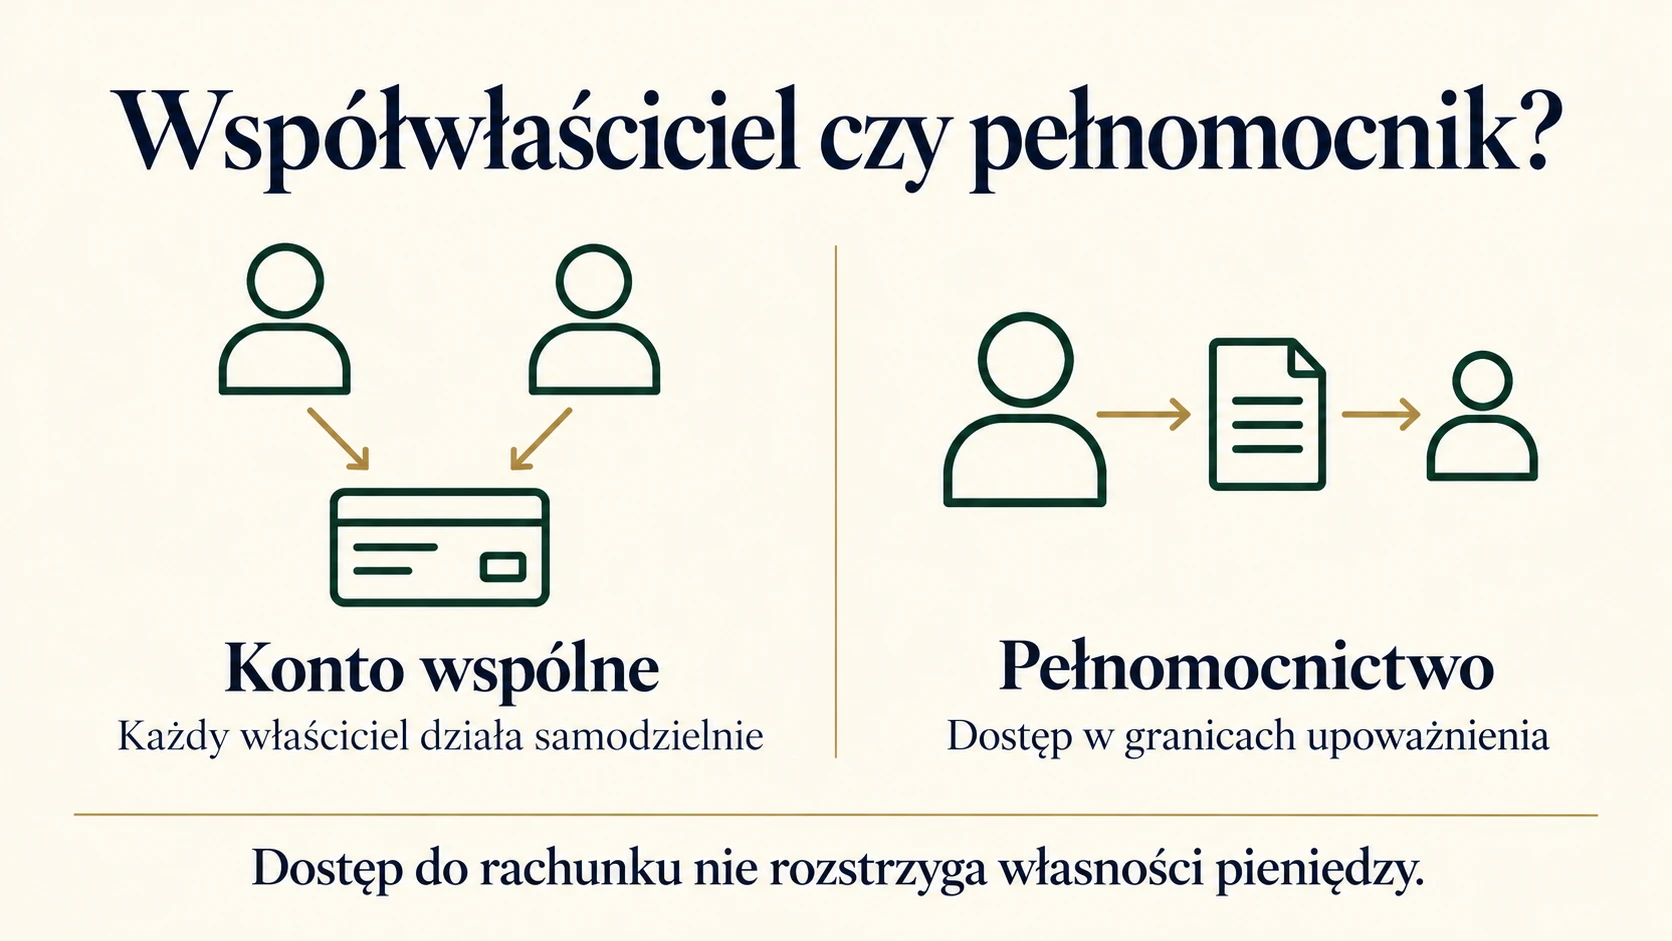
Współwłaściciel czy pełnomocnik?
| Co porównujemy | Konto wspólne | Konto z pełnomocnikiem |
|---|---|---|
| Własność rachunku | Więcej niż jeden właściciel | Właściciel upoważnia inną osobę |
| Zakres działania | Uprawnienia współwłaściciela wynikające z umowy | Czynności określone w pełnomocnictwie |
| Praktyczny cel | Wspólne rozliczanie uzgodnionych wydatków | Pomoc w obsłudze rachunku właściciela |
| Zakończenie dostępu | Nie sprowadza się do odwołania upoważnienia | Odwołanie pełnomocnictwa zgodnie z zasadami banku |
Jeżeli rodzic potrzebuje pomocy w załatwianiu spraw, pełnomocnictwo może lepiej odpowiadać temu celowi niż dodanie kolejnego właściciela. Trzeba wskazać osobę, właściwy produkt i zakres czynności. Ogólne upoważnienie do wszystkich spraw finansowych nie musi wystarczyć do obsługi konkretnego rachunku.
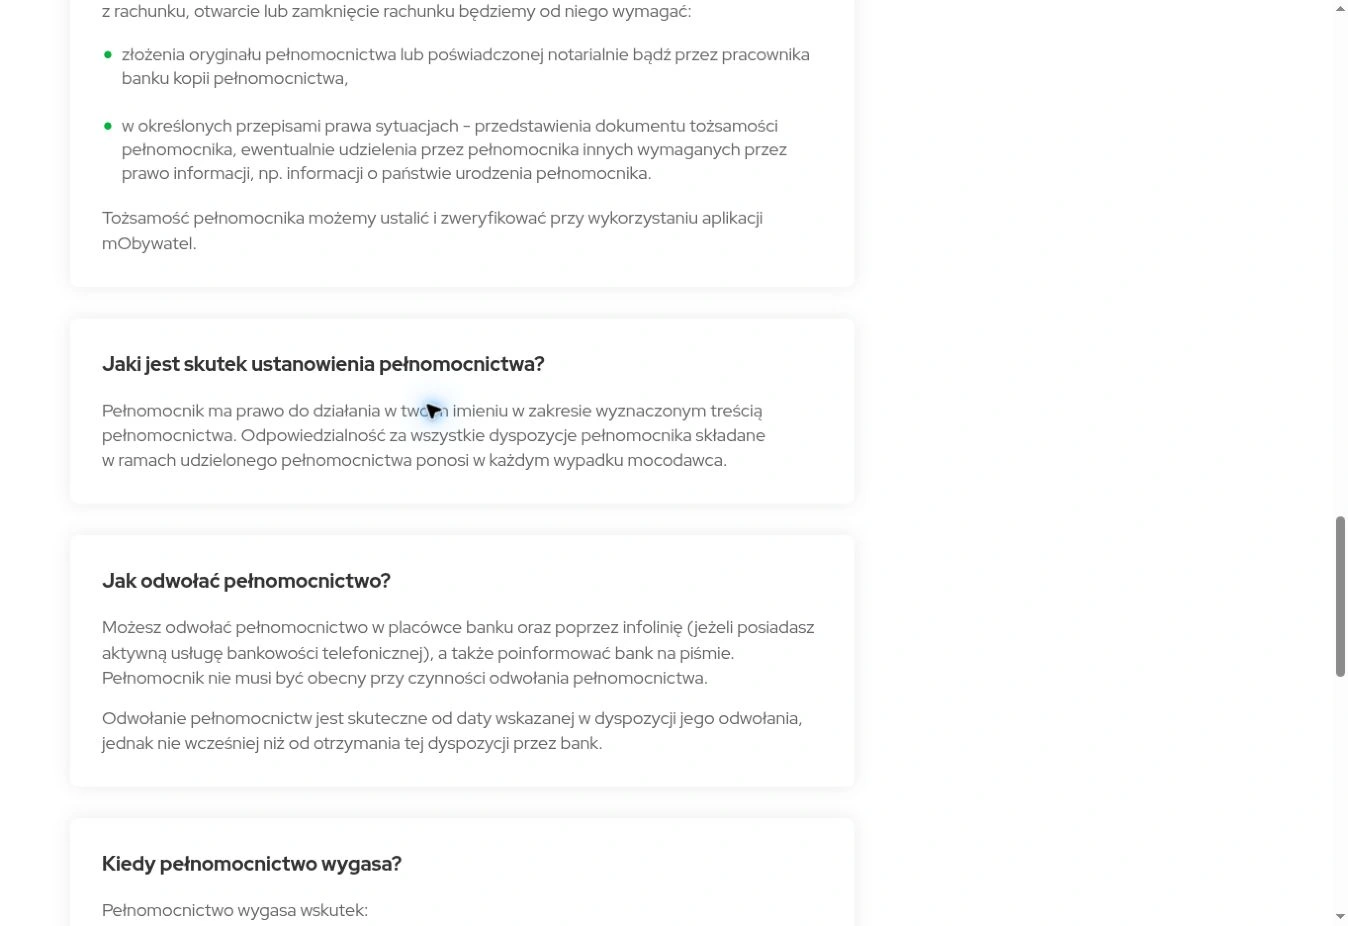
Pełnomocnik działa w imieniu mocodawcy i w granicach udzielonego umocowania. Nie zakładaj, że oznacza to wyłącznie podgląd salda. Wyjaśnij, czy upoważnienie obejmuje uzyskiwanie informacji, przelewy, wypłaty lub inne dyspozycje. Właściciel powinien rozumieć skutki czynności wykonywanych w ramach tego dostępu.
Odwołanie pełnomocnictwa musi dotrzeć do banku. Samo poinformowanie upoważnionej osoby, że nie chcesz już jej pomocy, nie wystarczy. VeloBank opisuje możliwość odwołania w placówce, przez aktywną bankowość telefoniczną oraz pisemnie. Potwierdź przyjęcie dyspozycji i datę jej skuteczności.
Osobne karty i bezpieczny dostęp dla obu osób
Każdy powinien korzystać z własnych danych dostępu i karty wydanej dla siebie. Wspólny rachunek nie uzasadnia przekazywania hasła, PIN ani kodów autoryzacyjnych drugiemu właścicielowi. Przy zgłoszeniu problemu łatwiej wtedy wskazać, którego dostępu lub karty dotyczy sprawa.
Po uruchomieniu sprawdźcie, czy obie osoby widzą właściwe konto i odróżniają je od swoich rachunków indywidualnych. Przed przelewem zwróćcie uwagę na konto, z którego mają wyjść pieniądze. Zapisany odbiorca nie chroni przed obciążeniem niewłaściwego rachunku.
Limity kart dobierzcie osobno do sposobu korzystania. Limit jednej karty nie jest wspólnym miesięcznym limitem wydatków całego gospodarstwa. Nie obejmuje automatycznie przelewów i pozostałych sposobów wypłaty środków. Sposób sprawdzania tych ustawień opisuje poradnik o zmianie limitów w VeloBanku.
Ile kosztuje konto wspólne w VeloBanku?
Wspólna własność nie stanowi osobnego pakietu cenowego. Sprawdźcie taryfę konkretnego produktu, liczbę kart, warunki zwolnienia z opłat i usługi dodatkowe. Nie przenoście zasad dotyczących karty jednego właściciela na drugą kartę bez sprawdzenia cennika, szczególnie gdy różni Was wiek.
W domowym budżecie rozdzielcie koszt prowadzenia rachunku, koszt każdej karty i opłaty za dodatkowe czynności. Naliczona opłata za jedną kartę nie musi być pomyłką tylko dlatego, że druga była bezpłatna. Porównajcie miesiąc rozliczenia, wymagane operacje i warunki obowiązujące danego użytkownika.
Promocja za otwarcie konta również wymaga osobnego sprawdzenia. Nie przyjmujcie, że każdy współwłaściciel dostanie własną premię albo że przekształcenie dotychczasowego konta będzie traktowane jak otwarcie nowego rachunku. O uprawnieniu do nagrody rozstrzyga regulamin konkretnej akcji.
Jak prowadzić wspólny budżet bez nieporozumień?
Rachunek może służyć wyłącznie wspólnym wydatkom, a pozostałe oszczędności możecie trzymać oddzielnie. Ustalcie termin i wysokość wpłat, listę stałych rachunków oraz sposób rozliczania większych zakupów. Podział nie musi wynosić po połowie, jeśli uzgodnicie inną zasadę odpowiadającą Waszej sytuacji.
Pod koniec miesiąca sprawdźcie historię, oczekujące płatności kartą i zaplanowane przelewy. Nie każda kwota widoczna jako saldo jest wolna od przyszłych zobowiązań. Jeżeli rozliczacie koszty między sobą, zachowujcie wyciągi z VeloBanku za kolejne okresy. Dokument ułatwia ustalenie, co faktycznie wpłynęło i zostało wydane.
Czy można usunąć współwłaściciela i pozostawić konto?
Regulamin nie przewiduje zwykłego przekształcenia wspólnego rachunku w indywidualny na życzenie właścicieli. Wskazany wyjątek dotyczy śmierci jednego z dwóch współwłaścicieli. Jeśli kończycie wspólne korzystanie, uzgodnijcie z bankiem zamknięcie rachunku i dalsze rozliczenie środków.
Przed zamknięciem sprawdźcie blokady kartowe, opłaty, zlecenia stałe i przyszłe wpływy. Pobierzcie historię oraz zachowajcie potwierdzenie zakończenia umowy. Zmiana hasła jednej osoby nie usuwa praw drugiego właściciela. Praktyczne przygotowanie do tej czynności opisujemy w poradniku, jak zamknąć konto w VeloBanku.
Co dzieje się po śmierci współwłaściciela?
Przy rachunku dwóch osób VeloBank przewiduje przekształcenie go w rachunek indywidualny żyjącego właściciela. Śmierć trzeba zgłosić bankowi i ustalić wymagane dokumenty. Dostęp do pieniędzy nie rozstrzyga wszystkich spraw spadkowych, więc możliwość wypłaty nie oznacza automatycznego nabycia całego salda.
Pełnomocnictwo jest inną sytuacją i co do zasady wygasa po śmierci mocodawcy. Nie daje podstawy do dalszego używania jego karty ani danych logowania. Informacje o pozostałych usługach i codziennej obsłudze rachunków znajdziesz w sekcji o VeloBanku.