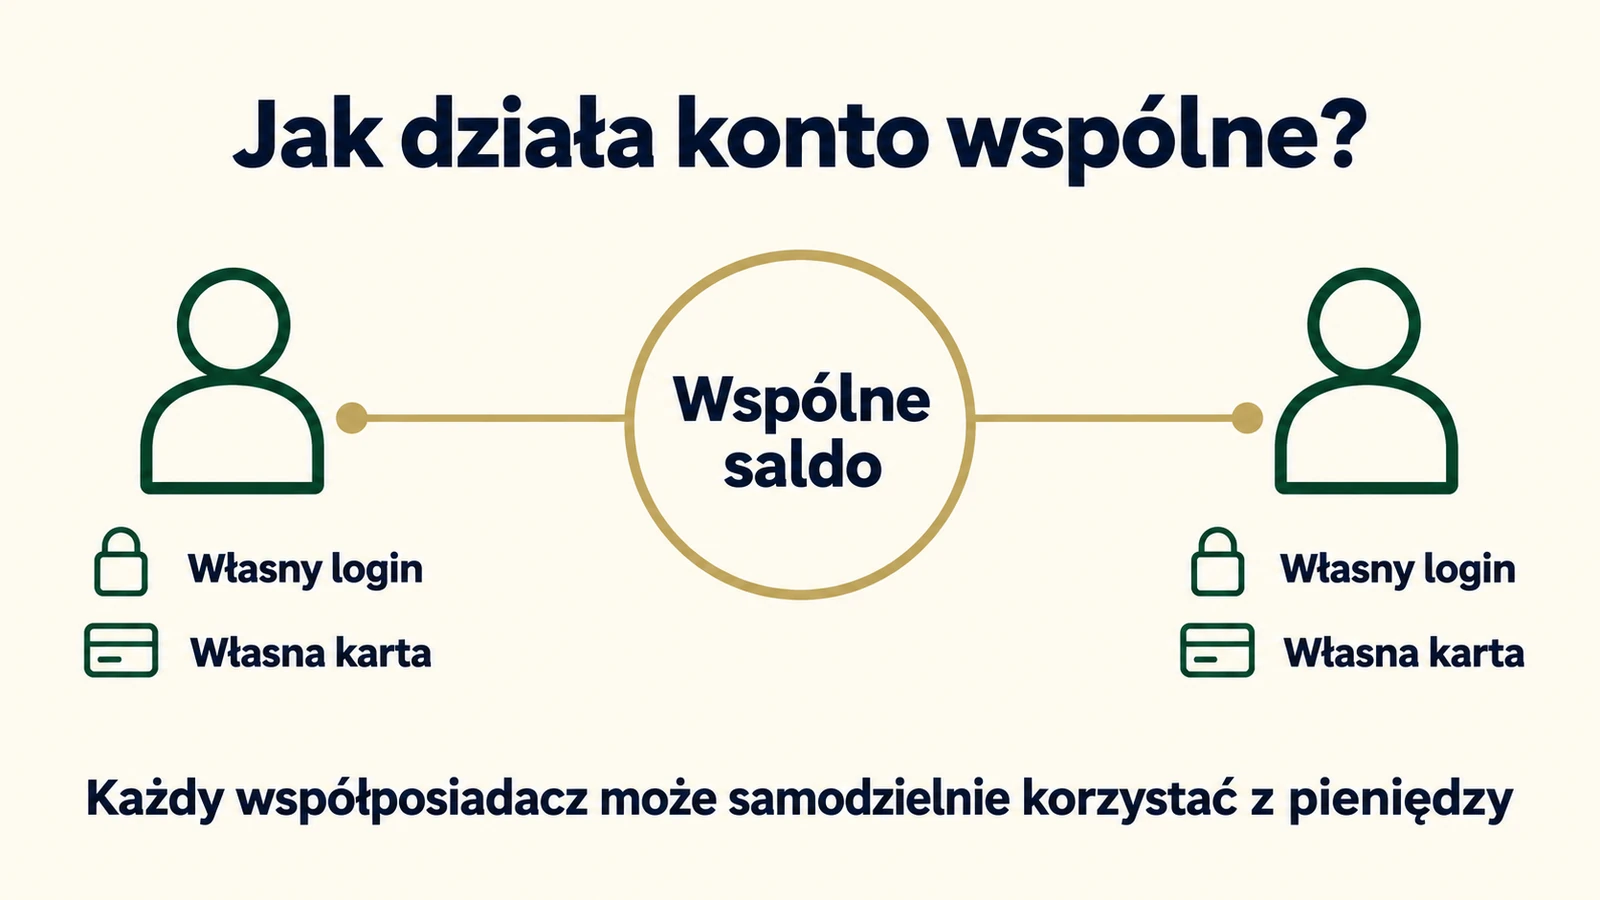
Konto wspólne w BNP Paribas otworzycie w oddziale. Bank nie udostępnia zdalnego otwarcia takiego rachunku. Po zawarciu umowy każdy współposiadacz korzysta z własnego dostępu do bankowości i może mieć własną kartę. Pieniądze pozostają jednak na wspólnym saldzie, z którego każda uprawniona osoba może samodzielnie korzystać.
Takie konto może obsługiwać cały domowy budżet albo tylko ustalone wydatki, na przykład czynsz, zakupy i rachunki. Przed wizytą warto rozstrzygnąć, czy potrzebujecie wspólnego rachunku, czy jedynie pełnomocnictwa do konta jednej osoby. To różne rozwiązania, także pod względem uprawnień i odpowiedzialności.
Kto może założyć konto wspólne w BNP Paribas?
Konto wspólne nie jest zarezerwowane dla małżeństw. BNP podaje jako przykłady również partnerów oraz współlokatorów. W Ogólnych Warunkach Umowy bank przewiduje rachunek wspólny dla dwóch lub większej liczby klientów mających taki sam status rezydencji. Oznacza to wspólny rachunek rezydentów albo nierezydentów, zgodnie z kwalifikacją stosowaną przez bank.
Rachunek wspólny opisany w tym poradniku dotyczy osób dorosłych. Bank nie otwiera nowych rachunków wspólnych, których współposiadaczem jest osoba małoletnia. Starsze umowy mogą podlegać odrębnym zasadom, więc nie należy traktować istniejącego rachunku rodzica z dzieckiem jako dowodu, że taki sam produkt można nadal otworzyć.
Możesz mieć własne konto osobiste i jednocześnie być współposiadaczem rachunków wspólnych. Co do zasady z tymi samymi współposiadaczami można mieć jedno konto osobiste wspólne. Nie musicie więc rezygnować z prywatnych rachunków tylko dlatego, że chcecie wspólnie płacić za mieszkanie.
Przykładowo jedna osoba zachowuje konto, na które otrzymuje wynagrodzenie, druga swoje, a wspólny rachunek zasilacie ustalonymi kwotami. Każde z Was nadal samodzielnie zarządza pieniędzmi pozostawionymi na koncie indywidualnym.
Jak założyć konto wspólne krok po kroku?
BNP wprost potwierdza w FAQ dotyczącym konta osobistego, że rachunek wspólny można otworzyć w placówce. Standardowa internetowa ścieżka otwarcia Konta Otwartego na Ciebie nie zastępuje tej procedury.
- Ustalcie, kto będzie współposiadaczem. Wspólne konto powinno odpowiadać temu, kto ma być stroną umowy i samodzielnie dysponować środkami.
- Umówcie wizytę dotyczącą rachunku wspólnego. Od razu poinformujcie doradcę o liczbie przyszłych współposiadaczy i o tym, czy jesteście już klientami BNP.
- Przygotujcie dokumenty tożsamości oraz dane kontaktowe każdej osoby. Przy szczególnej sytuacji, na przykład zagranicznym dokumencie, ustalcie wymagania przed przyjściem do placówki.
- Wybierzcie plan rachunku, karty i dostęp do bankowości. Poproście o podanie kosztu każdej zamawianej karty oraz warunków zwolnienia z opłat.
- Sprawdźcie umowę przed podpisaniem. Powinna odzwierciedlać wspólny charakter rachunku i właściwych współposiadaczy.
- Po otwarciu sprawdźcie własne dostępy i dane rachunku. Dopiero numer z nowej umowy przekazujcie do wpłat na wspólny budżet.
Przygotowanie do wizyty obejmuje również wybór zakresu usług. Nie każda osoba musi potrzebować wszystkich dodatków. Jeśli rachunek służy głównie do jednego przelewu za czynsz, sposób korzystania będzie inny niż przy codziennych zakupach dwiema kartami.
Jeżeli masz już konto indywidualne w BNP i chcesz dopisać drugą osobę, zapytaj przed wizytą o możliwość przekształcenia konkretnej umowy. Ustal, czy zachowasz numer rachunku, dotychczasowe karty i zlecenia. Otwarcie nowego konta wspólnego oraz zmiana istniejącego rachunku to różne czynności. Nie zakładaj, że wystarczy dodać drugą osobę w ustawieniach aplikacji.
Współposiadacz a pełnomocnik. Którego dostępu potrzebujecie?
Współposiadacz jest stroną umowy rachunku wspólnego. Pełnomocnik otrzymuje upoważnienie do działania w określonym zakresie. Sam dostęp do cudzego konta nie zmienia go automatycznie w konto wspólne.
| Potrzeba | Co rozważyć? | Co sprawdzić w banku? |
|---|---|---|
| Obie osoby zarządzają wspólnym budżetem | Rachunek wspólny | Uprawnienia, odpowiedzialność i koszty kart współposiadaczy |
| Jedna osoba pomaga drugiej w obsłudze jej konta | Pełnomocnictwo | Dokładny zakres umocowania i sposób odwołania |
| Każda osoba zachowuje prywatne finanse, a razem płacicie za mieszkanie | Konta indywidualne oraz rachunek wspólny na określone wydatki | Zasady zasilania i wysokość potrzebnej rezerwy |
Pełnomocnictwo nie zawsze oznacza wyłącznie możliwość wykonania kilku przelewów. Zakres może być szeroki, dlatego przeczytajcie dokument zamiast opierać się na samej nazwie. OWU BNP odrębnie regulują pełnomocnictwo oraz współposiadanie rachunku.
Szersze porównanie obu rozwiązań znajdziesz w poradniku jak działa wspólne konto bankowe i czym różni się od pełnomocnictwa.
Nie zastępujcie formalnego dostępu udostępnieniem loginu, hasła czy PIN do karty. Każda osoba powinna używać własnych danych i przyznanych jej uprawnień. Dzięki temu nie trzeba przekazywać drugiej osobie dostępu do pozostałych prywatnych produktów widocznych w bankowości.
Osobne loginy i karty, ale jedno wspólne saldo
Każdy współposiadacz otrzymuje indywidualny dostęp do bankowości internetowej i mobilnej. Możecie mieć własne karty z osobnymi kodami PIN. Bank opisuje te zasady w swoim objaśnieniu konta wspólnego.
Oddzielne logowanie nie tworzy jednak dwóch oddzielnych części salda. Jeżeli wpłacicie po 1500 zł, na rachunku będzie łącznie 3000 zł. Zakup za 2000 zł dokonany przez jedną osobę pomniejszy wspólne saldo o 2000 zł. Bank nie ograniczy tej operacji do wysokości jej ostatniej wpłaty tylko dlatego, że składacie się po równo.
Każdy współposiadacz może samodzielnie dysponować pieniędzmi. Zwykły przelew lub zakup nie wymaga więc każdorazowego potwierdzenia przez drugą osobę. Uzgodnienie między Wami, że większe wydatki wymagają rozmowy, jest zasadą korzystania z budżetu, a nie automatyczną blokadą w banku.
Historię rachunku sprawdzicie w GOonline w zakładce Historia, a w GOmobile po wejściu w Finanse, wybraniu właściwego konta i jego historii. Filtr rachunku pomaga oddzielić wspólne wydatki od operacji na koncie indywidualnym. Gdy kwota dostępna jest niższa od oczekiwanej, sprawdźcie również nierozliczone płatności kartą.
Jeśli po zawarciu umowy rachunek nie pojawia się u jednego ze współposiadaczy, poproście bank o sprawdzenie dostępu tej osoby. Logowanie się danymi partnera nie naprawia problemu z własnymi uprawnieniami.
Ile kosztuje konto wspólne i dwie karty?
Wspólny charakter rachunku nie oznacza osobnego pakietu opłat. Koszt zależy od planu konta i zamówionych kart. Prowadzenie Konta Otwartego na Ciebie wynosi 0 zł, ale do każdej karty mogą być przypisane własne opłaty. Szczegółowe warianty opisujemy w poradniku o Koncie Otwartym na Ciebie i kosztach jego kart.
Dla Karty Otwartej na Dzisiaj taryfa przewiduje miesięcznie 9 zł albo 0 zł po spełnieniu warunku. Jednym ze zwolnień jest wykonanie co najmniej trzech transakcji bezgotówkowych w miesiącu kalendarzowym poprzedzającym pobranie opłaty. Chodzi o transakcje konkretną kartą, której dotyczy opłata. Taryfa przewiduje również zwolnienie dla użytkownika, który nie ukończył 26 lat, oraz szczególny wyjątek dotyczący umów ze Starterem bankowym.
Przykład: oboje macie co najmniej 26 lat i po jednej Karcie Otwartej na Dzisiaj, bez dodatkowego zwolnienia. Pierwszą kartą wykonano trzy zakupy, drugą żadnego. Warunek aktywności został spełniony dla pierwszej karty. Jej transakcje nie zastępują trzech zakupów wymaganych dla drugiej, za którą może zostać pobrane 9 zł.
Stawki i przypis dotyczący transakcji sprawdziliśmy 15 października 2026 r. w aktualnej taryfie BNP Paribas. Dla innego rodzaju karty lub karty wydanej pełnomocnikowi sprawdźcie właściwą pozycję dokumentu. Nie przenoście automatycznie zasad współposiadacza na każdą osobę z dostępem do konta.
Osobno zweryfikujcie promocję, jeśli zamierzacie z niej skorzystać. Dostępność konta wspólnego nie oznacza automatycznie prawa do premii ani podwojenia nagrody. Decydują warunki konkretnej oferty i status każdego uczestnika.
Jak uporządkować wspólne płatności?
Przed pierwszą większą wpłatą ustalcie, jakie koszty pokrywacie z tego rachunku. Możecie umówić się na równe kwoty albo na inny podział odpowiadający Waszym możliwościom. Praktycznie najważniejsze jest to, aby obie osoby wiedziały, kiedy pieniądze mają trafić na konto i ile musi pozostać na zaplanowane płatności.
- Wybierzcie termin zasilania rachunku przed najwcześniejszym stałym wydatkiem.
- Ustalcie, czy kartami płacicie tylko za wspólne zakupy, czy również za prywatne wydatki rozliczane później.
- Zostawcie rezerwę na rachunki o zmiennej wysokości oraz ewentualne opłaty bankowe.
- Umówcie sposób informowania o większej płatności i zwrotu pieniędzy po pomyłkowym zakupie.
Stałą miesięczną wpłatę z kont indywidualnych można uporządkować zleceniem stałym. Przy wpłatach z innych banków uwzględnijcie czas realizacji przelewów. To, że jedna osoba wysłała swoją część budżetu, nie oznacza jeszcze, że pieniądze są dostępne do obciążenia wspólną kartą.
Odpowiedzialność współposiadaczy i sprzeczne dyspozycje
OWU BNP przewidują solidarną odpowiedzialność współposiadaczy za zobowiązania wobec banku wynikające z umowy. W praktyce bank może żądać uregulowania należności od dowolnego współposiadacza. Ustalenie między Wami, kto miał pokryć konkretną opłatę, nie zmienia automatycznie zasad odpowiedzialności wobec banku.
Jeżeli dyspozycje współposiadaczy wzajemnie uniemożliwiają ich wykonanie, bank nie realizuje ich do czasu otrzymania pisemnego uzgodnienia stanowiska albo prawomocnego orzeczenia sądu dotyczącego dysponowania rachunkiem. Dlatego sporu o wspólne pieniądze nie warto sprowadzać do tego, kto pierwszy zaloguje się do aplikacji.
Przy zmianie sposobu korzystania z konta ustalcie dalsze wpłaty, pokrycie oczekujących obciążeń i los stałych płatności. Dostęp techniczny do rachunku nie zastępuje rozliczenia wzajemnych zobowiązań.
Jak zrezygnować z konta wspólnego?
Każdy współposiadacz może wypowiedzieć umowę ze skutkiem dla pozostałych współposiadaczy. Nie zakładajcie zatem, że zamknięcie rachunku zawsze wymaga wspólnego podpisu wszystkich osób. To jedna z istotnych zasad, które warto znać jeszcze przed otwarciem.
Przed złożeniem dyspozycji sprawdźcie saldo, nierozliczone płatności kartami oraz przelewy zaplanowane na kolejne dni. Przenieście potrzebne stałe płatności i ustalcie rachunek do rozliczenia pozostałych środków. Wcześniejsze należności nie znikają wraz z samym zgłoszeniem rezygnacji.
Ogólny przebieg wypowiedzenia opisujemy w instrukcji zamknięcia konta w BNP Paribas. Przy rozmowie z bankiem wyraźnie wskażcie, że chodzi o rachunek wspólny. Jeśli chcecie tylko zmienić skład współposiadaczy albo pozostawić konto jednej osobie, ustalcie dostępny tryb dla konkretnej umowy, zamiast składać przypadkowo dyspozycję zakończenia całej współpracy.
Co dzieje się po śmierci współposiadacza?
Rachunek wspólny nie zawsze jest zamykany po śmierci jednej osoby. BNP opisuje możliwość przekształcenia go w konto prowadzone na rzecz żyjącego współposiadacza lub współposiadaczy, ale wiąże ją z konkretnymi warunkami.
Łącznie wymagany jest brak limitu kredytowego przy rachunkach objętych umową, brak rachunku służącego do obsługi kredytu oraz brak innego odpowiedniego rachunku indywidualnego żyjącej osoby lub wspólnego rachunku pozostałych osób. Jeśli warunki nie są spełnione, rachunek pozostaje wspólny. Szczegóły i dokumenty znajdziesz w informacji BNP o śmierci klienta.
Do rachunku wspólnego bank nie przyjmuje dyspozycji wkładem na wypadek śmierci. Jeżeli taka dyspozycja dotyczyła wcześniej konta indywidualnego, przekształcenie go we wspólne powoduje jej wygaśnięcie zgodnie z OWU. Warto uwzględnić to przed zmianą umowy.
Zmiana sposobu prowadzenia rachunku nie oznacza automatycznego rozstrzygnięcia wszystkich spraw spadkowych. Zgłoś bankowi śmierć współposiadacza i ustal wymagane dokumenty oraz dalszą obsługę. Nie opieraj dostępu na danych logowania zmarłej osoby.
Pozostałe produkty i instrukcje korzystania z bankowości znajdziesz w sekcji BNP Paribas.