Konto Twój Cel w Millennium pozwala oddzielić oszczędności na konkretny wydatek i zaplanować miesięczne wpłaty. Każdy cel jest osobnym kontem oszczędnościowym z własnym numerem. Możesz ustalić kwotę i termin, dopasować plan do swojego budżetu albo odkładać bez wskazywania końcowej sumy.
Produkt służy przede wszystkim organizacji oszczędzania. Nie zakładaj jednak, że sam plan w aplikacji zagwarantuje wpłaty albo najwyższe odsetki. Poniżej pokazujemy ekran tworzenia celu, sposób liczenia regularnego wzrostu salda oraz przykłady zmian planu. Warunki oprocentowania sprawdziliśmy 4 października 2026 r.
Jak działa Konto Oszczędnościowe Twój Cel
Do założenia potrzebujesz konta osobistego w Banku Millennium. Możesz utworzyć do dziesięciu rachunków Twój Cel dla danego wariantu posiadania wskazanego w cenniku. Jeden rachunek odpowiada jednemu celowi, na przykład wakacjom, naprawie samochodu albo rezerwie na niespodziewany wydatek.
| Wiesz już… | Co ustalasz w planie |
|---|---|
| Ile potrzebujesz i na kiedy | Kwotę celu oraz termin, aby wyliczyć potrzebną miesięczną wpłatę |
| Ile możesz odkładać co miesiąc | Miesięczną wpłatę i końcową kwotę, aby oszacować termin |
| Chcesz regularnie budować oszczędności | Miesięczną wpłatę i prognozę kapitału w kolejnych latach |
Nazwa pomaga rozdzielić pieniądze, ale nie blokuje ich wykorzystania na inny wydatek. Jeśli trzy cele nazywają się Wakacje, Samochód i Rezerwa, nadal masz trzy rachunki oszczędnościowe, a nie trzy lokaty z terminem zapadalności. To ważna różnica, gdy potrzebujesz części środków wcześniej.
Nie twórz od razu dziesięciu celów tylko dlatego, że bank na to pozwala. Przy miesięcznym budżecie 400 zł rozdzielenie go na dwa priorytety bywa czytelniejsze niż dzielenie na wiele małych wpłat. Najpierw ustal kwotę, którą możesz odkładać po opłaceniu bieżących rachunków.
Jak utworzyć cel w aplikacji Millennium
- Otwórz ofertę produktów oszczędnościowych i wybierz Konto Oszczędnościowe Twój Cel.
- Nadaj celowi nazwę oraz wybierz sposób planowania oszczędności.
- Podaj kwotę docelową, termin lub miesięczną wpłatę zależnie od wybranego wariantu.
- Sprawdź podsumowanie, w tym kwotę regularnego zasilania i dzień przelewu.
- Przeczytaj dokumenty oraz oprocentowanie, następnie potwierdź otwarcie w sposób wskazany przez bank.
- Po zawarciu umowy sprawdź nowy numer rachunku i ustawienie regularnej wpłaty.
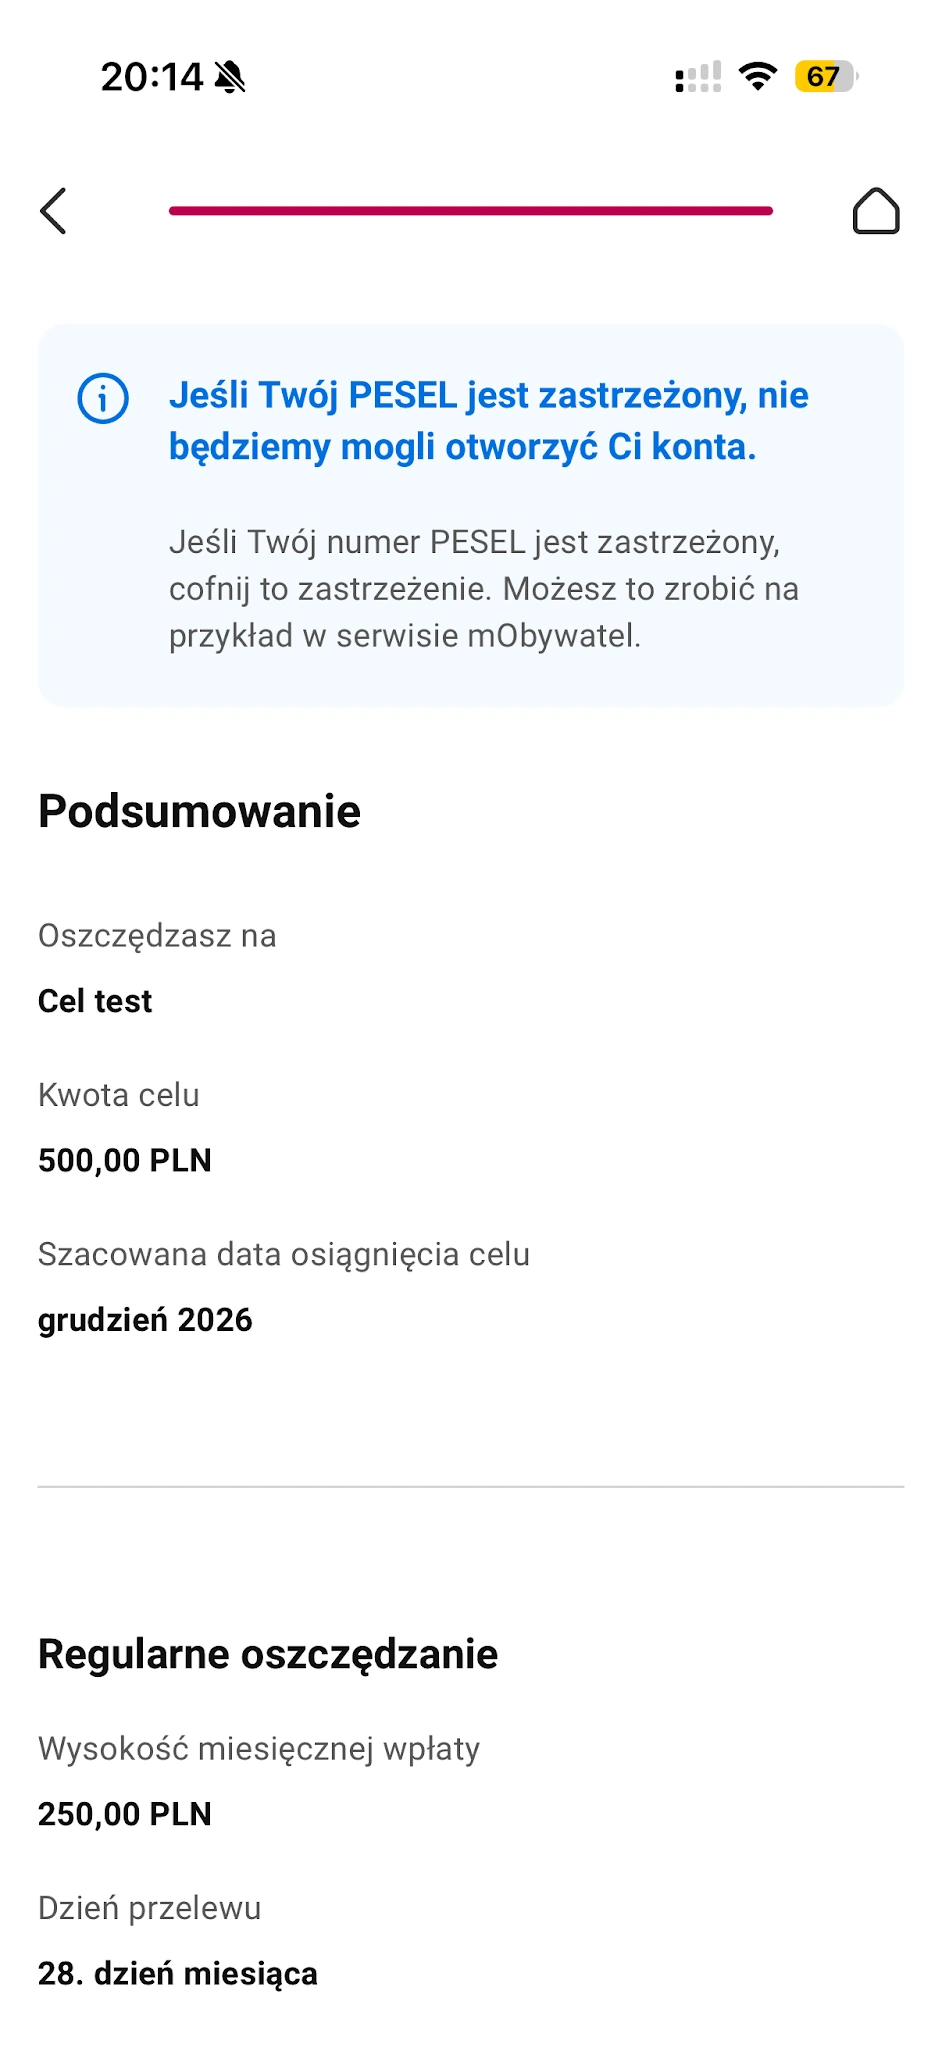
Na zrzucie kwota celu wynosi 500 zł, miesięczna wpłata 250 zł, a jako dzień przelewu wybrano 28. dzień miesiąca. Data osiągnięcia celu jest szacunkiem planu. Ten ekran nie potwierdza jeszcze otwarcia rachunku ani wykonania pierwszego przelewu.
Widoczny komunikat przypomina również, że zastrzeżony PESEL może uniemożliwić otwarcie konta. Jeżeli dotyczy to Twojego wniosku, postępuj zgodnie z komunikatem banku i po zakończeniu czynności ponownie zadbaj o zastrzeżenie. Nie przesyłaj PESEL ani kodów potwierdzających na prośbę osoby kontaktującej się poza oficjalnym procesem.
Przykład. Ile odkładać na wakacje
Załóżmy, że potrzebujesz 6000 zł za rok, a na początku odkładasz 1200 zł. Do zebrania pozostaje 4800 zł, więc dwanaście miesięcznych wpłat po 400 zł pozwala osiągnąć cel bez uwzględniania odsetek. To własny przykład rachunkowy, a nie prognoza konkretnego rachunku z aplikacji.
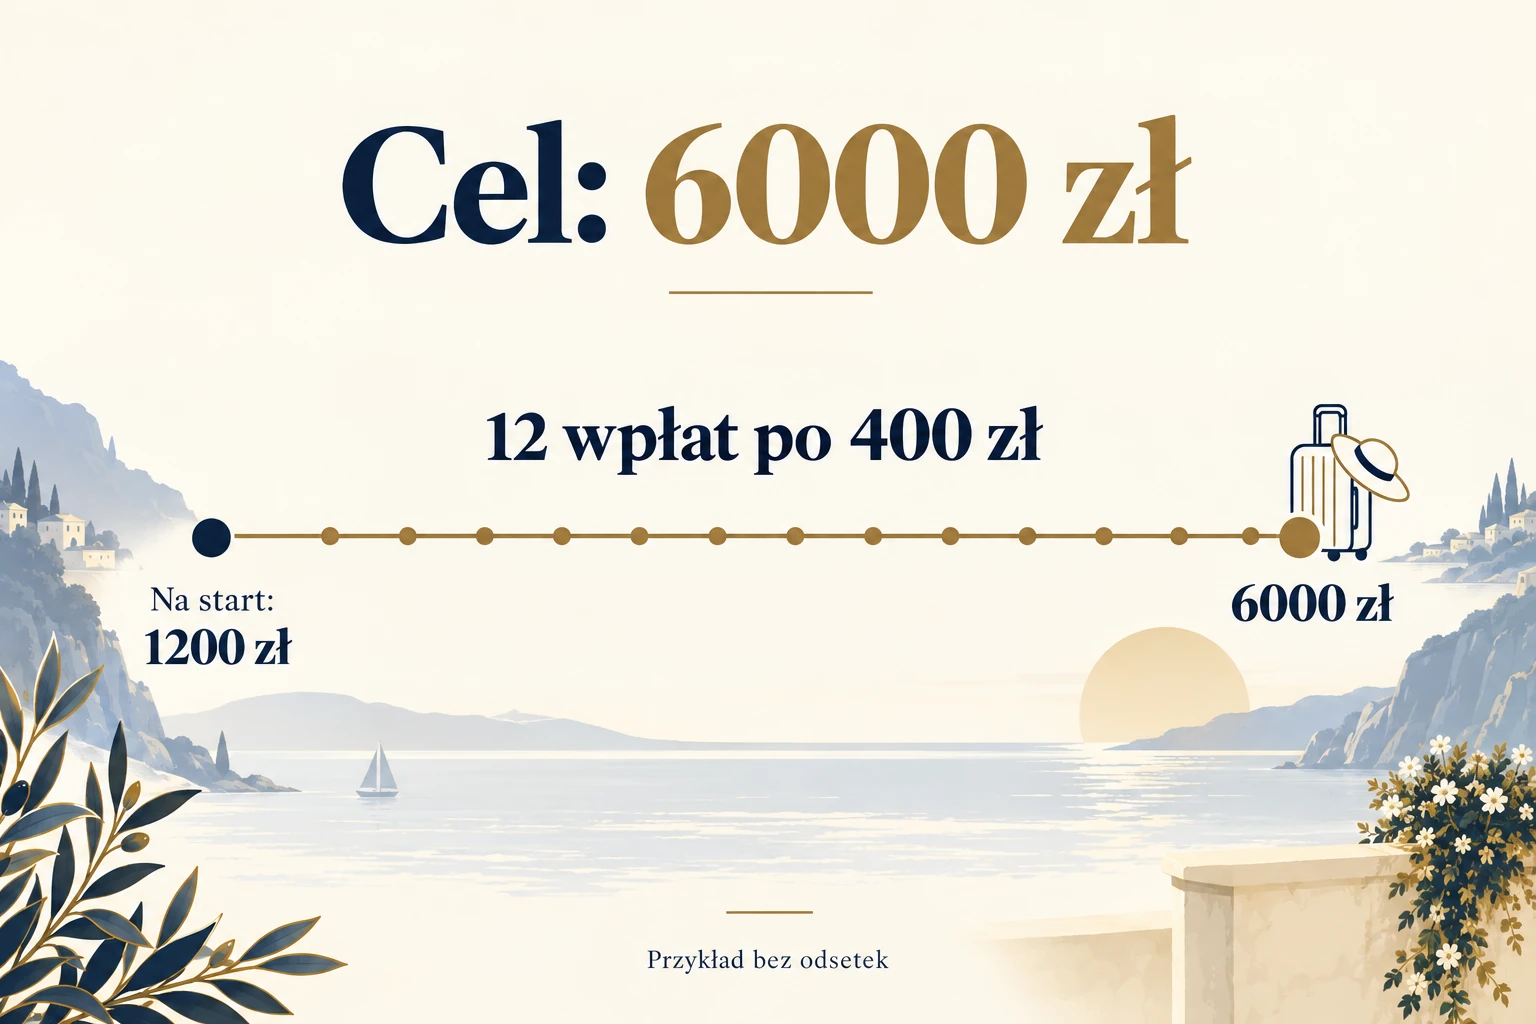
Jeżeli 400 zł miesięcznie jest za dużym obciążeniem, zmień jeden z parametrów: odsuń termin, zmniejsz koszt wyjazdu albo zwiększ kwotę początkową. Samo wpisanie ambitnej daty w aplikacji nie tworzy dodatkowych pieniędzy w domowym budżecie.
| Zmiana w przykładowym planie | Co oznacza dla celu 6000 zł |
|---|---|
| Jedna pominięta wpłata 400 zł | Bez wyrównania po roku zabraknie 400 zł |
| Wypłata 800 zł na pilny wydatek | Przy dalszych wpłatach po 400 zł potrzeba dwóch dodatkowych wpłat |
| Dodatkowa wpłata 600 zł | O tyle zmniejsza się kwota, którą trzeba jeszcze zebrać |
| Podniesienie celu z 6000 do 7200 zł | Do planu trzeba dodać 1200 zł, czyli trzy wpłaty po 400 zł |
Po zmianie salda otwórz edycję celu i przelicz plan. Bank zaleca nową symulację, gdy wpłacisz dodatkowe pieniądze albo część wypłacisz. Nie traktuj starej daty osiągnięcia celu jak zobowiązania banku. Zmieniły się założenia, więc trzeba ocenić je ponownie.
Oprocentowanie Twój Cel. Kiedy otrzymasz 2,50%
Aktualnie oprocentowanie standardowe wynosi 0,50% rocznie. Promocja Premia za regularność dodaje 2 punkty procentowe do kwoty 25 000 zł, co daje łącznie 2,50% rocznie po spełnieniu warunków. Edycja trwa od 1 sierpnia 2026 r. do 31 marca 2027 r. Nadwyżka ponad limit pozostaje na stawce standardowej.
Warunkiem jest zwiększenie salda wpłatami o co najmniej 100 zł w danym miesiącu w porównaniu z końcem poprzedniego miesiąca. Bank sprawdza wynik ostatniego dnia miesiąca i pomija dopisane odsetki. Regulamin Premii za regularność opisuje właśnie wzrost salda, a nie samo wykonanie przelewu na 100 zł.
| Operacje w miesiącu, bez odsetek | Zmiana salda | Warunek wzrostu o 100 zł |
|---|---|---|
| Wpłata 100 zł, bez wypłat | Wzrost o 100 zł | Spełniony |
| Wpłata 250 zł i wypłata 200 zł | Wzrost o 50 zł | Niespełniony |
| Wpłaty 60 zł oraz 90 zł, bez wypłat | Wzrost o 150 zł | Spełniony |
| Wpłata 100 zł i wypłata 100 zł | Brak wzrostu | Niespełniony |
Jeśli oszczędzasz na kilku rachunkach, warunek oceniaj dla każdego osobno. Przeniesienie 100 zł z jednego celu do drugiego poprawia saldo drugiego, ale obniża pierwszego. Nie zwiększa łącznej sumy Twoich oszczędności. Najprościej sprawdzić wynik przed końcem miesiąca, uwzględniając także planowane wypłaty.
Standardowe odsetki są dopisywane na koniec miesiąca, a promocyjna część w pierwszym dniu roboczym następnego. Dwa naliczenia nie muszą więc oznaczać pomyłki. Sposób wpływu dziennych sald i podatku opisujemy w poradniku jak bank nalicza odsetki na koncie oszczędnościowym.
Wpłaty, wypłaty i zlecenie stałe
Każdy cel ma własny numer konta. Można zasilać go przelewem ze swojego rachunku w Millennium, z innego banku, a także przelewem od innej osoby. Przed wysłaniem numeru sprawdź nazwę wybranego celu, żeby pieniądze nie trafiły na inny rachunek oszczędnościowy.
Otwarcie i prowadzenie są bezpłatne, podobnie jak przelewy własne z Twój Cel. Szczegóły kosztów i odsetek określa cennik produktów oszczędnościowych Millennium. Koszt obsługi powiązanego konta osobistego jest osobną sprawą i zależy od tego produktu.
W edycji celu można ustawić zlecenie stałe. Dobierz dzień po spodziewanym wpływie dochodów, zostawiając pieniądze na rachunki i codzienne wydatki. Jeśli w dniu zlecenia zabraknie środków, sprawdź jego status. Sam zapis harmonogramu nie jest dowodem, że pieniądze zostały przelane.
Wypłata nie odbiera odsetek już wypracowanych, ale ma dwa skutki na przyszłość: zmniejsza kapitał i może sprawić, że w danym miesiącu nie osiągniesz wymaganego wzrostu salda. Bezpłatny przelew oraz zachowanie wyższej stawki to odrębne kwestie. Przy pilnym wydatku policz oba skutki, zamiast oceniać tylko prowizję.
Twój Cel czy Konto Profit
| Potrzeba | Twój Cel | Profit |
|---|---|---|
| Oddzielne plany na kilka wydatków | Osobne rachunki i prognozy celu | Jeden rachunek oszczędnościowy dla odpowiedniego układu właścicieli |
| Podwyższone odsetki w aktualnej ofercie | Wzrost salda wpłatami o minimum 100 zł miesięcznie | Nowe środki, okres 91 dni i u dorosłych warunek zakupów |
| Częste przelewy własne z oszczędności | Bezpłatne | Po bezpłatnej liczbie operacji mogą pojawić się opłaty |
Dla osoby z większą jednorazową kwotą ważniejsze mogą być warunki oprocentowania i nowych środków na Koncie Profit. Przy kilku wydatkach z różnymi terminami wygodniejszy może być podział na cele. Nie ma potrzeby otwierać obu produktów, jeśli drugi nie rozwiązuje konkretnego problemu.
Przed wyborem porównaj również aktualny ranking kont oszczędnościowych. Wyższa roczna stawka nie zawsze da większy wynik, jeśli obowiązuje krótko, obejmuje małą część oszczędności albo wiąże się z kosztami rachunku potrzebnego do korzystania z oferty.
Co po osiągnięciu celu i jak zakończyć oszczędzanie
Osiągnięcie wskazanej kwoty nie zamyka rachunku automatycznie. Możesz zostawić pieniądze, zmienić plan albo je wypłacić. Ustawiony wcześniej przelew regularny sprawdź oddzielnie: osiągnięcie celu nie powinno być dla Ciebie jedynym potwierdzeniem, że kolejne zasilenie już nie nastąpi.
Jeżeli chcesz zamknąć sam rachunek, odróżnij tę dyspozycję od wypłaty całego salda lub zmiany nazwy celu. Sprawdź opcje dotyczące rachunku w swojej bankowości, a przy braku możliwości złóż dyspozycję przez bank. Po jej realizacji potwierdź zamknięcie i usuń niepotrzebne zlecenie stałe. Działanie prognoz i edycji opisuje też strona Konta Twój Cel.
Pozostałe produkty i instrukcje znajdziesz w sekcji o Banku Millennium.