Karta kredytowa maXima w Credit Agricole kosztuje 10 zł miesięcznie w abonamencie Podstawowym albo 19 zł w Premium. Bank oferuje do 54 dni bez odsetek od zakupów, ale warunkiem jest terminowa spłata odpowiedniej kwoty wskazanej na wyciągu. Sama spłata minimalna nie zapewnia tej korzyści. Wypłaty gotówki i zwykłe przelewy z rachunku karty mają odrębne zasady, nawet jeżeli abonament zwalnia wybraną operację z prowizji.
maXima to karta kredytowa Visa lub Mastercard z osobnym rachunkiem i przyznanym limitem. Nie jest kartą debetową do Konta dla Ciebie MAX. Podobieństwo nazw nie oznacza wspólnego cennika ani tego samego sposobu rozliczania wydatków.
Abonament Podstawowy i Premium. Co obejmuje cena?
Porównanie dotyczy maXima według taryfy dla umów zawieranych od 17 marca 2024 roku, aktualnej podczas sprawdzenia 13 października 2026 roku. Bank nie uzależnia standardowej ceny tych abonamentów od wykonania określonej liczby zakupów. Roczny koszt wynosi 120 zł albo 228 zł, jeśli przez dwanaście miesięcy pozostajesz przy tym samym wariancie.
| Element oferty | Podstawowy | Premium |
|---|---|---|
| Abonament miesięczny | 10 zł | 19 zł |
| Wydanie i używanie karty głównej | W abonamencie | W abonamencie |
| Przelew z rachunku karty w Mobile lub eBank | 5%, minimum 13 zł | Jeden przelew do 1000 zł zaksięgowany w okresie rozliczeniowym bez prowizji; pozostałe 5%, minimum 13 zł |
| Wypłata z bankomatu | 5%, minimum 13 zł | Dwie wypłaty wykonane w okresie rozliczeniowym, każda do 500 zł, bez prowizji; pozostałe 5%, minimum 13 zł |
| Uruchomienie Planu Ratalnego | 1% kwoty planu, minimum 5 zł | 0 zł prowizji za uruchomienie |
| Ubezpieczenie podróży maXima | Poza zakresem abonamentu | W abonamencie, na warunkach ubezpieczenia |
Ważne są szczegóły limitów. Dwie wypłaty po 500 zł nie oznaczają jednej dowolnej wypłaty 1000 zł. Przy przelewie Premium bank bierze pod uwagę zaksięgowanie na rachunku karty w okresie rozliczeniowym, a nie wyłącznie datę wydania dyspozycji. Okres karty nie musi pokrywać się z miesiącem kalendarzowym.
Opłaty są w taryfie karty maXima. Brak dodatkowej ceny za wydanie plastiku nie znosi abonamentu. Również zakres ubezpieczenia warto ocenić według jego limitów i wyłączeń, a nie samej informacji o włączeniu do Premium.
Jak działa do 54 dni bez odsetek?
Na okres bezodsetkowy składa się czas pozostały do zakończenia okresu rozliczeniowego oraz czas na spłatę po sporządzeniu wyciągu. Dla maXima bank podaje 24 dni na spłatę od wystawienia wyciągu. Dlatego zakupy dokonane blisko początku cyklu mogą korzystać z dłuższego odroczenia niż płatność tuż przed jego zamknięciem.
Przykładowo dwie transakcje zaksięgowane w tym samym okresie, jedna na jego początku, druga pod koniec, trafią na wspólny wyciąg i będą miały ten sam termin spłaty. Druga nie otrzymuje własnych 54 dni liczonych od zakupu. Dokładną datę odczytaj z dokumentu dla swojej karty.
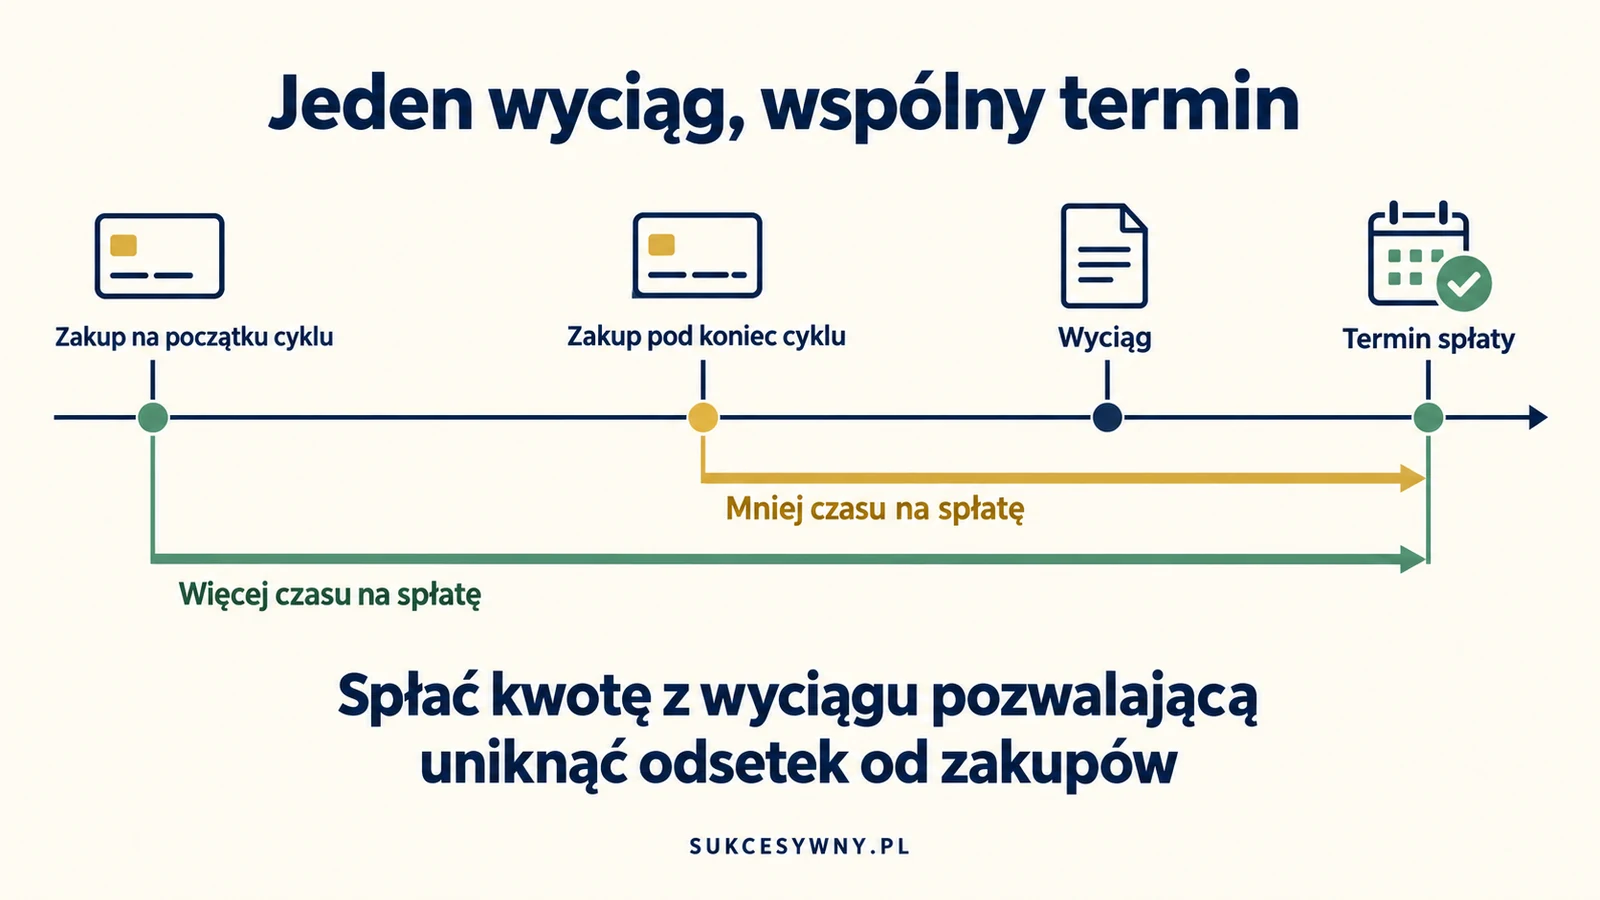
Według zasad spłaty kart Credit Agricole możesz spłacić całe zadłużenie z wyciągu, jego część albo wymaganą kwotę minimalną. Te wybory mają różne skutki odsetkowe. Jeśli chcesz zachować okres bezodsetkowy, kieruj się specjalnie oznaczoną kwotą spłaty, a nie najniższą kwotą, którą bank pozwala wpłacić.
Trzy kwoty, których nie należy mylić
| Pozycja | Co oznacza |
|---|---|
| Wymagana spłata minimalna | Najmniejsza kwota wymagana w terminie według umowy. Jej wpłacenie nie jest warunkiem wystarczającym do uniknięcia odsetek od zakupów |
| Kwota dla okresu bezodsetkowego | Wymagane raty Planów Ratalnych i zadłużenie poza planami, określone zgodnie z regulaminem. Terminowa spłata pozwala uniknąć odsetek od objętych zasadami transakcji bezgotówkowych |
| Całkowite zadłużenie | Pełne rozliczone zobowiązanie na rachunku karty, obejmujące również odpowiednie opłaty, prowizje i odsetki |
Jeśli po wystawieniu wyciągu nadal płacisz kartą, bieżący stan zadłużenia może różnić się od kwoty wymaganej dla zakończonego okresu. Nie dodawaj automatycznie wszystkich nowych zakupów do poprzedniego wyciągu, ale też nie odejmuj samodzielnie pozycji, których rozliczenia nie rozumiesz. W aplikacji sprawdź oznaczenie kwoty, okres i termin.
Plan Ratalny ma własne oprocentowanie. Terminowa wpłata kwoty dla okresu bezodsetkowego nie kasuje odsetek naliczanych w planie. Szczegółową definicję kwot i kolejność spłat określa regulamin kart kredytowych Standard, Silver, Gold i maXima.
Przy szukaniu dokumentów pomocna jest instrukcja wyciągów i potwierdzeń w CA24. Dla karty kredytowej wybierz właściwy produkt w eBank, a nie wyciąg konta osobistego.
Jak spłacić maXima ręcznie i automatycznie?
W CA24 Mobile wybierz właściwą kartę kredytową i sprawdź jej zadłużenie oraz dostępną funkcję spłaty. Bank udostępnia wybór kwoty minimalnej, kwoty pozwalającej skorzystać z okresu bezodsetkowego albo własnej kwoty. Przeczytaj podsumowanie, zanim zatwierdzisz przelew. Spłata na rachunek karty i przelew wykonywany z jej limitu to przeciwne operacje.
Gdy płacisz z innego banku, skopiuj numer rachunku do spłaty z aktualnego wyciągu lub bankowości CA24. Nie wpisuj zamiast niego numeru plastiku. Zleć przelew z wyprzedzeniem, aby pieniądze zostały zaksięgowane na rachunku karty przed upływem terminu. Potwierdzenie wysłania z banku nadawcy nie jest tym samym co rozliczenie spłaty w Credit Agricole.
Autospłata wymaga wybrania właściwego wariantu
Bank umożliwia automatyczne pobieranie spłaty z konta w Credit Agricole albo z rachunku w innym banku obsługującym polecenie zapłaty. Wybierasz kwotę minimalną lub kwotę dla okresu bezodsetkowego. Ustanowienie, realizacja i zmiana wariantu nie mają prowizji w taryfie maXima.
Uruchomienie wymaga odpowiedniego upoważnienia. Regulamin dopuszcza złożenie go w placówce, a w serwisach CA24 wtedy, gdy obciążany rachunek jest prowadzony w Credit Agricole i dana funkcja jest dostępna. Dla konta zewnętrznego nie zakładaj, że wystarczy sam numer zapisany w aplikacji.
Sprawdź na wyciągu informację o aktywacji oraz wariancie automatycznej spłaty. Jej brak oznacza obowiązek samodzielnej wpłaty. Zapewnij pełną potrzebną kwotę na rachunku do obciążenia; samo przyznanie limitu na karcie nie finansuje jego spłaty. Zasady obu wariantów bank wyjaśnia również w opisie automatycznej spłaty zadłużenia.
Jeśli przed terminem sam wpłacisz pieniądze i zostaną one zaksięgowane na rachunku karty, bank zgodnie z regulaminem pomniejsza wyznaczaną autospłatę o tę wpłatę oraz inne rozliczone operacje zmniejszające zadłużenie. Nie jest więc tak, że każda wcześniejsza wpłata musi zostać pobrana drugi raz. Znaczenie ma jej zaksięgowanie, dlatego po ręcznej spłacie sprawdź aktualne rozliczenie.
Gotówka i przelew z karty. Prowizja to tylko część kosztu
Zwykła wypłata z bankomatu w abonamencie Podstawowym kosztuje 5% kwoty, minimum 13 zł. Przy 200 zł minimum oznacza 13 zł prowizji, a przy 1000 zł opłata wynosi 50 zł. Do tego mogą dojść odsetki od transakcji gotówkowej. Zasada do 54 dni bez odsetek od zakupów nie obejmuje automatycznie wypłaty pieniędzy.
Podobnie jest ze zwykłym przelewem z rachunku karty. W CA24 eBank lub Mobile standardowa prowizja wynosi 5%, minimum 13 zł. Przez infolinię lub w placówce to 6%, minimum 13 zł. Przelew 1000 zł kosztuje zatem standardowo odpowiednio 50 albo 60 zł samej prowizji. Ulga Premium dotyczy wyłącznie opisanego przelewu w Mobile lub eBank.
W Premium brak prowizji w określonym limicie nie oznacza braku odsetek. Nie usuwa też ewentualnej opłaty operatora zagranicznego bankomatu ani kosztu jego przewalutowania. Jeśli potrzebujesz przelewu na opłacenie rachunku, nie utożsamiaj zwykłego transferu z karty z odrębnie zdefiniowanymi usługami banku.
W aktualnie udostępnionej tabeli oprocentowania maXima, obowiązującej od 5 marca 2026 roku, oprocentowanie transakcji wynosi 14,50% rocznie i jest zmienne. Przed zaciągnięciem zobowiązania sprawdź bieżącą tabelę oraz warunki własnej umowy. Sam procent nominalny nie opisuje wszystkich kosztów abonamentu i operacji.
Zwroty za zakupy. Ile faktycznie można odzyskać?
Program „Maksymalnie zakupowy II” przewiduje 2% zwrotu za kwalifikujące się zakupy u partnerów, obecnie między innymi w Żabce, Empiku, CCC, RTV EURO AGD i na Pyszne.pl. Premium obejmuje też 1% za wskazane branże, takie jak stacje paliw czy linie lotnicze. Nie oznacza to zwrotu od dowolnej płatności u każdego sprzedawcy.
Maksymalna premia to 20 zł w miesiącu kalendarzowym i 240 zł w roku dla wariantu Podstawowego albo 30 zł miesięcznie i 360 zł rocznie dla Premium. Obowiązują zasady kwalifikacji transakcji, rozliczeń i podatku opisane w regulaminie programu zwrotów maXima. Limit premii jest kalendarzowy, podczas gdy korzyści dotyczące wypłat i przelewów odnoszą się do okresu rozliczeniowego karty.
Przy kwalifikujących się zakupach za 300 zł premia 2% wynosi 6 zł przed ewentualnym podatkiem. To mniej niż abonament Podstawowy za 10 zł. Przy ocenie opłacalności licz więc własne zwykłe wydatki, rzeczywistą premię, abonament i inne koszty. Dodatkowe zakupy tylko po to, żeby osiągnąć maksymalny zwrot, nie są oszczędnością.
Czy warto zmieniać abonament i rozkładać zakupy na raty?
Zmianę abonamentu możesz zlecić w CA24 Mobile, eBank lub placówce. Nowy wariant obowiązuje od następnego okresu rozliczeniowego. Jeżeli planujesz wyjazd, sprawdź datę wejścia w życie Premium przed wykonaniem wypłat czy przelewów. Samo wybranie wariantu dzisiaj nie oznacza, że jego korzyści działają wstecz.
Bank potwierdza tę zasadę w odpowiedzi dotyczącej zmiany abonamentu maXima. Różnica miesięcznej ceny to 9 zł. Warto porównać ją z usługami, z których rzeczywiście skorzystasz, pamiętając o limitach każdej korzyści.
Plan Ratalny można uruchomić dla odpowiednich transakcji o łącznej wartości co najmniej 300 zł. W wariancie Podstawowym prowizja za otwarcie wynosi 1%, minimum 5 zł, a w Premium 0 zł. Dla planu na 300 zł minimum prowizji oznacza 5 zł, natomiast dla 3000 zł opłata wyniesie 30 zł. W obu wariantach osobno oceniaj odsetki, wysokość rat i całkowitą kwotę do spłaty. Zerowa prowizja nie tworzy rat bez kosztów.
Co sprawdzić przed złożeniem wniosku?
Bank przedstawia limit do 50 000 zł, lecz jego przyznanie i wysokość zależą od oceny zdolności kredytowej. Własny limit transakcyjny ustawiony w aplikacji nie zwiększa przyznanego kredytu. Jeżeli potrzebujesz tylko dostępu do swoich pieniędzy, uwzględnij różnicę między kartą kredytową a debetową.
Przed podpisaniem umowy porównaj abonament, termin spłaty, koszt korzystania z zadłużenia i wymagania dotyczące planowanej usługi. Dla zagranicznych zakupów maXima stosuje kurs organizacji Visa lub Mastercard bez dodatkowej bankowej prowizji za przewalutowanie do PLN, co nie oznacza kursu NBP ani braku różnicy między kursami. Szczegóły konkretnego produktu bank prezentuje na stronie karty maXima.
Ofertę możesz zestawić z innymi propozycjami w rankingu kart kredytowych. Informacje o rachunkach i pozostałych usługach banku znajdziesz w sekcji Credit Agricole.