Karta kredytowa ING pozwala płacić z przyznanego limitu, który później trzeba spłacić. Przy standardowych kartach Visa i Mastercard bank oferuje do 52 dni okresu bezodsetkowego dla transakcji bezgotówkowych, pod warunkiem prawidłowej, terminowej spłaty. Nie oznacza to 52 dni liczonych osobno od każdego zakupu.
Najważniejsze są trzy informacje na zestawieniu: kwota całkowita, kwota minimalna i termin spłaty. Do tego dochodzi osobna opłata za obsługę karty. Wyjaśniamy, jak je czytać, ustawić automatyczną spłatę i uniknąć pomylenia płatności kartą z kosztowną wypłatą gotówki.
Jak działa limit na karcie kredytowej ING
Pieniądze udostępnione na karcie są kredytem banku. Nie są tym samym co własne środki na koncie osobistym. ING przedstawia standardowe karty z limitem od 500 do 20 000 zł, jednak przyznanie produktu i konkretnej kwoty zależy od oceny banku. Widoczna maksymalna kwota nie jest obietnicą limitu dla każdego.
Przykładowo, przy limicie 5000 zł zakupy za 1200 zł pozostawiają 3800 zł do wykorzystania, jeśli nie ma innych obciążeń ani blokad. Spłata rozliczonego zadłużenia odnawia dostępny limit. Zawsze sprawdzaj wartości pokazywane przy karcie, ponieważ kwota dostępna może uwzględniać także operacje oczekujące na rozliczenie.
Limit kredytowy to również coś innego niż ustawiony dzienny limit płatności. Nawet przy wolnych środkach transakcję może zatrzymać ograniczenie dotyczące internetu lub konkretnej kategorii operacji. Sprawdź wtedy ustawienia limitów karty w ING. Nie zwiększaj przyznanego kredytu, jeżeli problemem jest wyłącznie ustawienie bezpieczeństwa karty.
Opłaty za standardową kartę Visa i Mastercard
Poniższe stawki dotyczą standardowych kart Visa i Mastercard z aktualnej oferty, dla umów zawieranych lub aneksowanych od 9 kwietnia 2026 r. Nie przenoś ich automatycznie na kartę platynową ani starszą umowę. Taryfa ING rozróżnia rozliczenie miesięczne i roczne zależnie od daty umowy lub aneksu. Samo obecne logo na plastiku nie wystarcza do wybrania właściwej kolumny.
| Czynność | Opłata lub zasada |
|---|---|
| Wydanie standardowej karty głównej | 0 zł |
| Miesięczna obsługa karty głównej | 10 zł albo 0 zł po spełnieniu warunku |
| Zwolnienie z opłaty miesięcznej | Minimum 5 transakcji kartą w miesiącu |
| Początek umowy | Przez pierwsze 6 miesięcy bez opłaty miesięcznej |
| Wypłata gotówki z bankomatu | 4% kwoty, minimum 9 zł, dodatkowo odsetki |
| Przelew z rachunku karty | 4% kwoty, minimum 9 zł, dodatkowo odsetki |
| Automatyczna spłata | 0 zł za usługę |
Zwolnienie z opłaty za obsługę nie oznacza zwolnienia z odsetek od zadłużenia. Możesz wykonać wymagane transakcje, a mimo to ponieść koszt kredytu, jeśli nie spłacisz pełnej należności na czas. Podobnie całkowita spłata nie zastępuje warunku aktywności potrzebnego do bezpłatnej obsługi karty.
W praktyce kontroluj osobno dwie rzeczy: aktywność potrzebną do uniknięcia 10 zł opłaty oraz pełną kwotę spłaty z zestawienia. Przelew pieniędzy na rachunek karty jest spłatą, więc nie zastępuje płatności kartą przy zakupach. Nie wykonuj dodatkowych niepotrzebnych zakupów tylko po to, żeby wypełnić warunek.
Okres bezodsetkowy. Skąd bierze się do 52 dni?
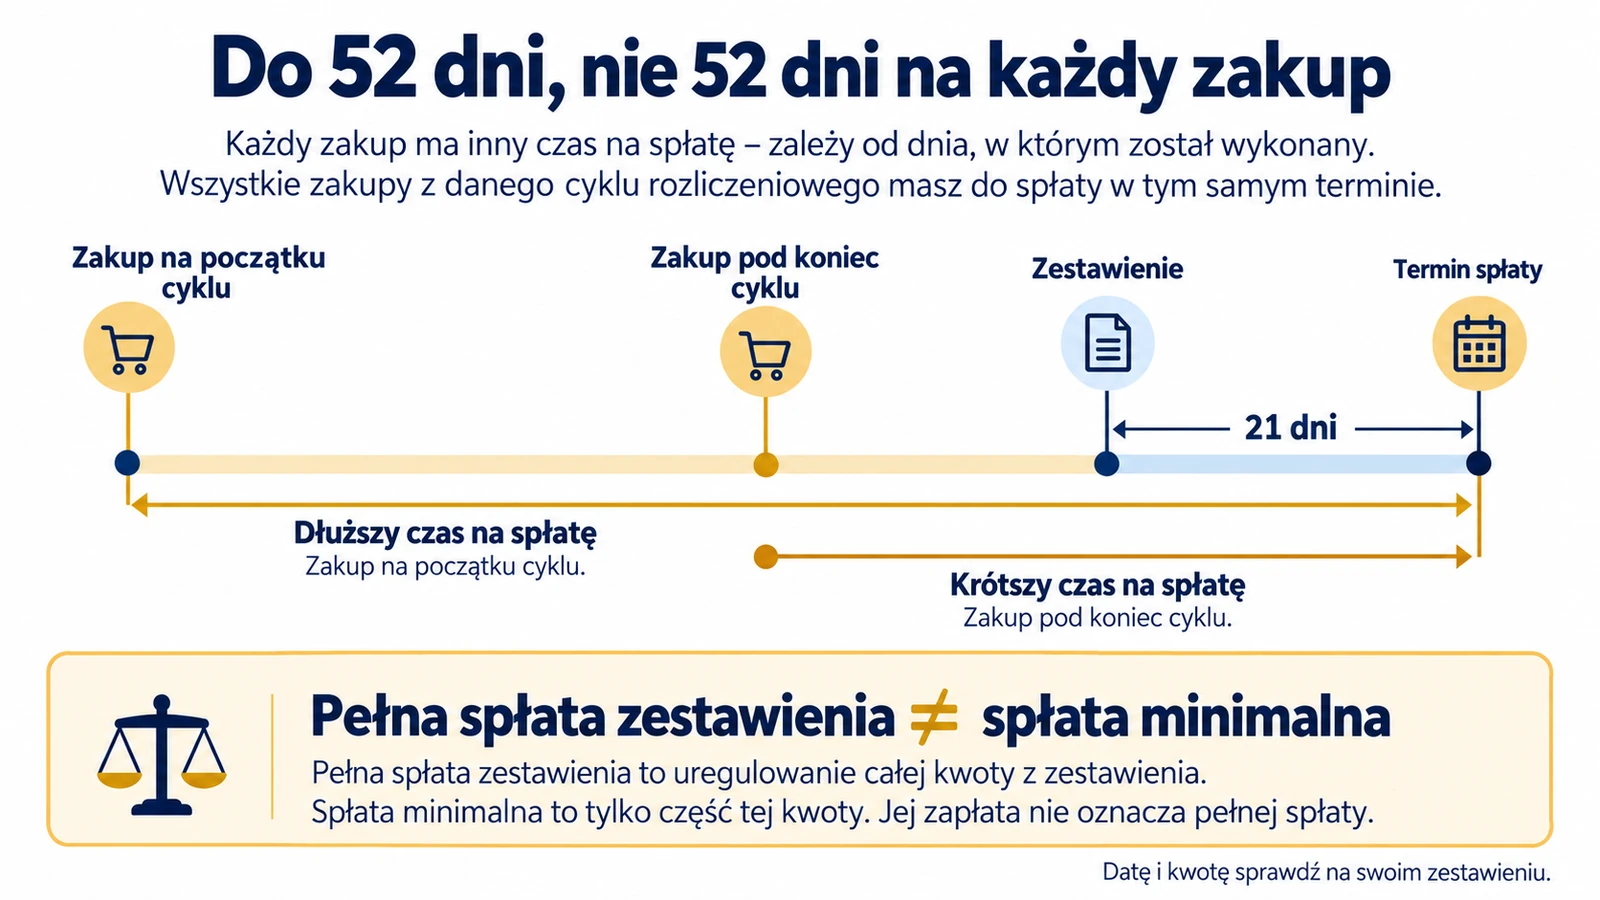
Karta ma miesięczny cykl rozliczeniowy. Po jego zakończeniu bank sporządza zestawienie, a następnie daje 21 dni na spłatę wskazaną w tym zestawieniu. Zakup na początku cyklu ma więc więcej czasu do terminu niż zakup wykonany pod jego koniec.
Wyobraź sobie dwa zakupy rozliczone w jednym cyklu. Pierwszy pojawia się niemal na początku miesiąca rozliczeniowego, drugi tuż przed zestawieniem. Oba trafiają do tego samego rozliczenia i mają wspólny termin spłaty. Drugi zakup nie otrzymuje dodatkowego, odrębnego okresu 52 dni.
Sprawdź datę cyklu w szczegółach swojej karty, a termin na aktualnym zestawieniu. Nie ustalaj płatności wyłącznie według kalendarza z artykułu ani daty wypłaty wynagrodzenia. Przy zwykłym przelewie z innego banku uwzględnij sesje przychodzące ING, ponieważ samo zlecenie przelewu nie oznacza jeszcze spłaty zaksięgowanej w banku.
Spłata minimalna a całkowita. Którą kwotę wybrać?
Minimalna spłata standardowo wynosi 4% wykorzystanego zadłużenia, nie mniej niż 50 zł. Wiążącą kwotę odczytaj jednak z zestawienia. Na rozliczenie mogą wpływać między innymi raty, opłaty i inne należności. Nie zastępuj wskazania banku własnym mnożeniem procentu przez saldo.
Dla prostego przykładu 4% z 2000 zł to 80 zł. Zapłacenie takiej części nie sprawia, że pozostałe 1920 zł znika. Jeżeli spłacisz mniej niż pełną wymaganą kwotę, nie zachowasz warunków bezodsetkowego rozliczenia zakupów. Minimalna płatność służy spełnieniu podstawowego obowiązku spłaty, a nie bezpłatnemu odraczaniu całego długu.
Jeśli karta została już oprocentowana, odsetki mogą dotyczyć okresu od transakcji, a nie dopiero od dnia po terminie spłaty. Nie traktuj więc upływu terminu jako początku całkowicie nowej, bezkosztowej pożyczki. Po spłacie opóźnionego zadłużenia sprawdź kolejne zestawienie pod kątem naliczonych kosztów.
Całkowita kwota z zestawienia również nie musi być identyczna z aktualnym zadłużeniem widocznym kilka dni później. Po wystawieniu zestawienia mogły dojść nowe zakupy. Czytaj nazwę pola i okres, którego dotyczy, zamiast wybierać największą lub najmniejszą liczbę bez sprawdzenia.
Jak spłacić kartę kredytową w Moim ING
Wybierz swoją kartę kredytową i otwórz informacje o zadłużeniu oraz spłacie. Porównaj kwotę i termin z zestawieniem. Przejdź do dostępnej funkcji spłaty, sprawdź rachunek źródłowy oraz kwotę, a dopiero potem potwierdź operację właściwą metodą autoryzacji.
Jeśli spłacasz kartę z innego banku, pobierz aktualny numer rachunku do spłaty z danych karty lub dokumentów ING. Nie używaj numeru konta osobistego tylko dlatego, że należy do tego samego właściciela. Po realizacji sprawdź zaksięgowanie płatności i pozostałą kwotę wymaganą w bieżącym rozliczeniu.
Gdy przelew nie jest jeszcze widoczny, zachowaj potwierdzenie i sprawdź datę jego wykonania. Nie licz na to, że bank uzna zrzut zlecenia za równoważny wpływowi środków. Przy zbliżającym się terminie wyjaśnij sprawę z ING, podając dane operacji bez ujawniania kodów autoryzacyjnych.
Automatyczna spłata karty. Co ustawić i sprawdzić
W Moim ING wybierz kartę i opcję Włącz automatyczną spłatę. Bank udostępnia bezpłatne pobieranie kwoty minimalnej albo pełnej. Wybierz wariant świadomie. Ustawienie minimum nie gwarantuje zachowania okresu bezodsetkowego, nawet jeśli pobranie pieniędzy odbywa się regularnie.
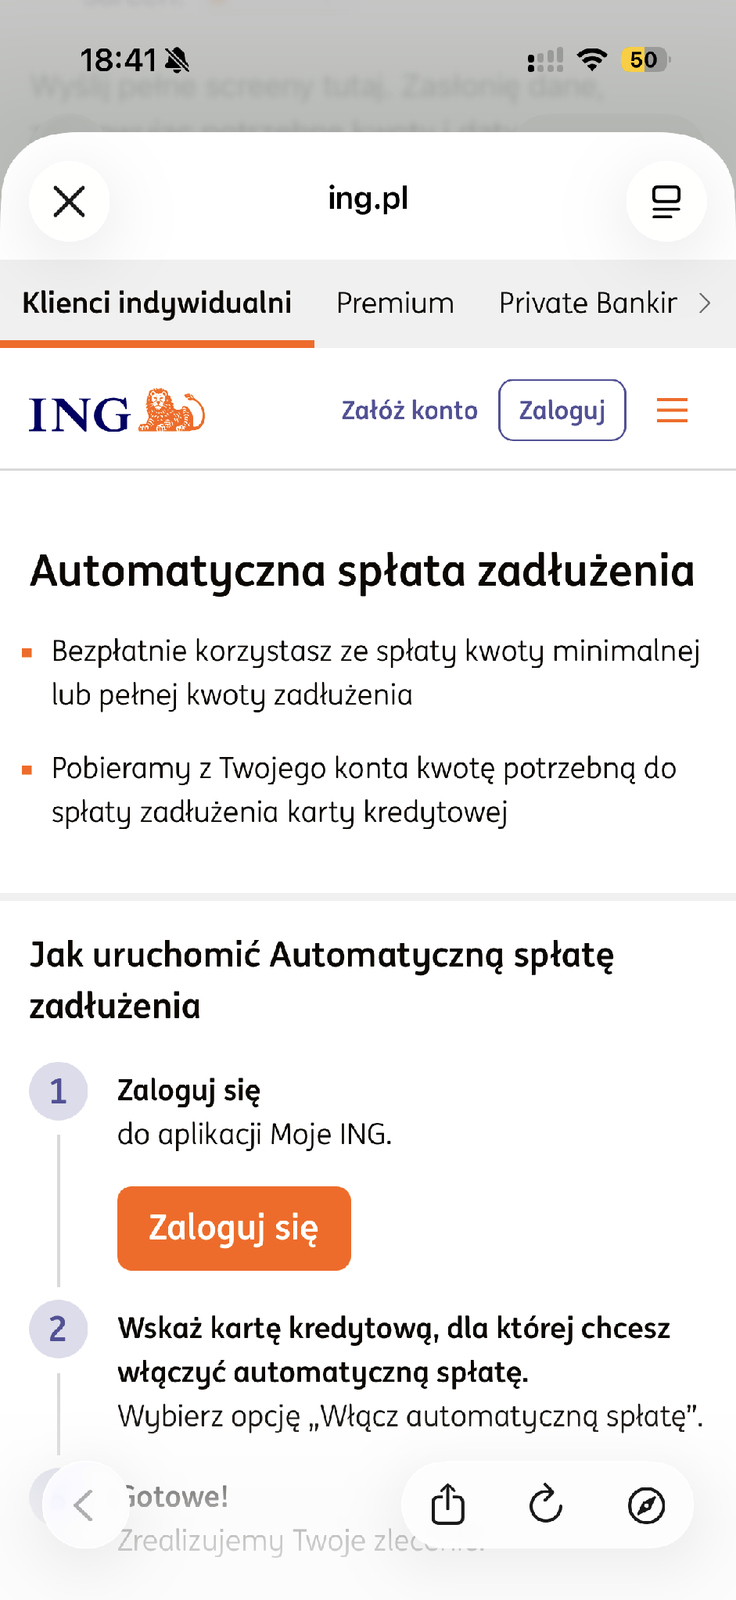
Na rachunku wskazanym do pobrania muszą znajdować się środki. Regulamin ING przewiduje, że jeśli nie wystarczy ich na automatyczną spłatę, bank nie ponawia realizacji w kolejnych dniach roboczych. Trzeba wtedy samodzielnie dopilnować należności. Samo włączenie usługi nie zwalnia z kontroli jej wykonania.
Nie czekaj też z konfiguracją do ostatniej chwili. Według regulaminu włączenie lub wyłączenie automatycznej spłaty w dniu terminu po godzinie 8:00 zadziała od następnego terminu spłaty. Po zmianie sprawdź status ustawienia, a przy bieżącej należności upewnij się, czy trzeba jeszcze zapłacić samodzielnie.
Dlaczego gotówka i przelew z karty kosztują więcej
Wypłata z bankomatu i przelew z rachunku karty nie korzystają z okresu bezodsetkowego opisanego dla zakupów. Poza prowizją bank nalicza odsetki od dnia wykonania takiej operacji do całkowitej spłaty. Nie traktuj więc przelewu z karty jako bezpłatnego sposobu zasilenia konta.
Przy wypłacie 1000 zł prowizja 4% wynosi 40 zł. Do tego dochodzą odsetki, więc 40 zł nie jest pełnym kosztem. Przy wypłacie 100 zł obowiązuje minimum 9 zł prowizji. To przykłady samej opłaty za operację, bez wyliczania zmiennego oprocentowania i innych możliwych obciążeń.
Raty, oprocentowanie i trudności ze spłatą
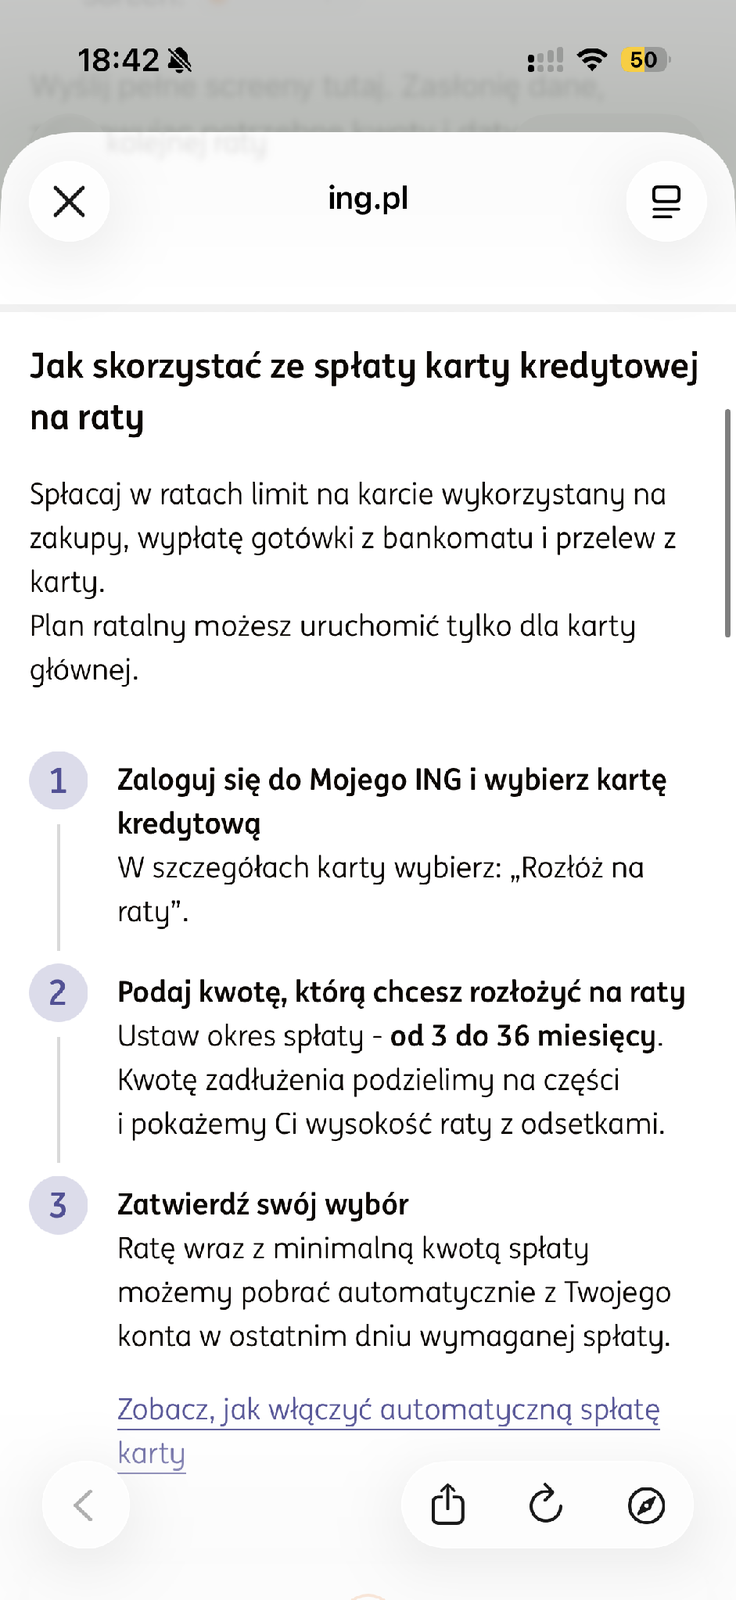
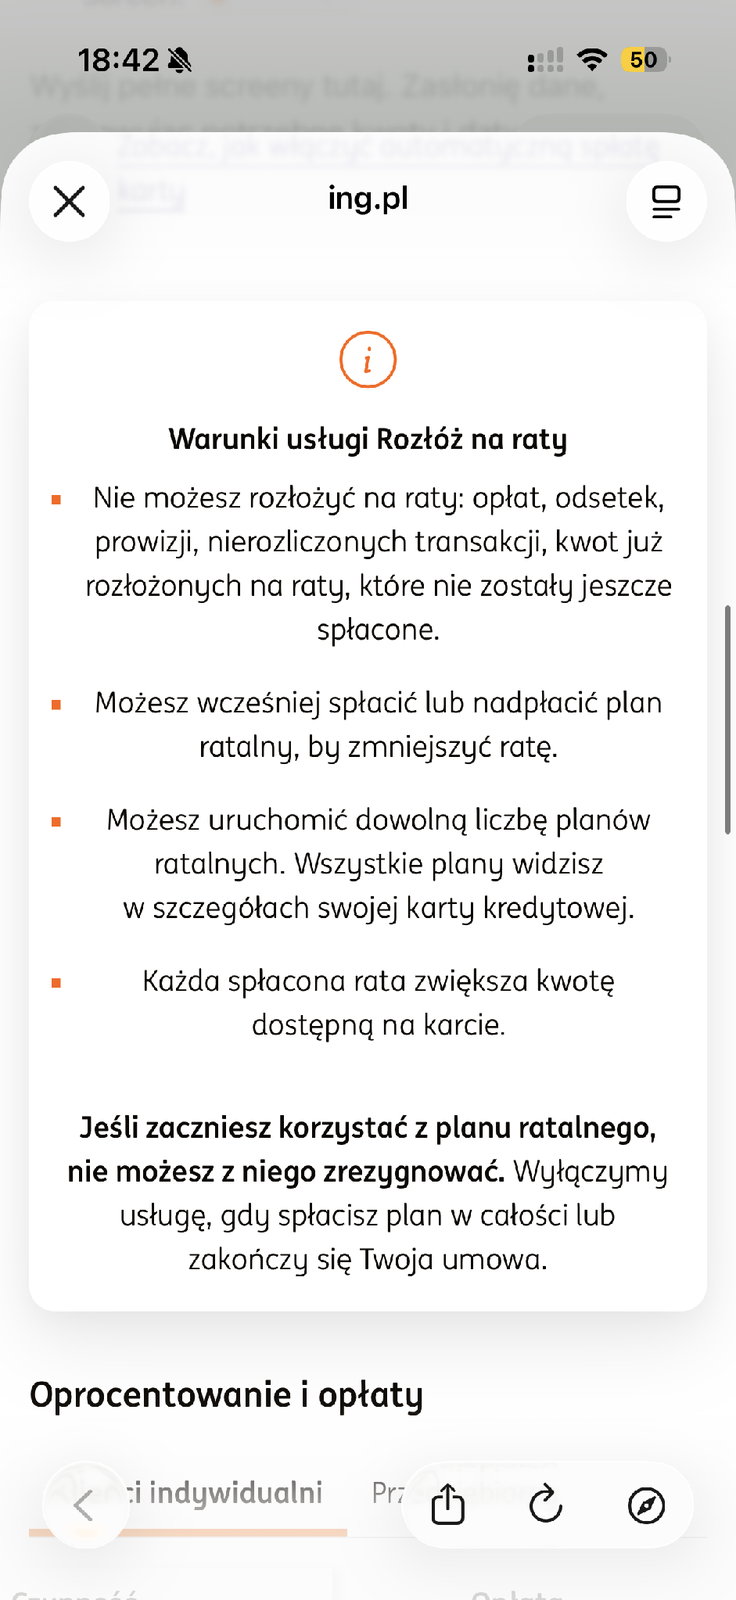
ING pozwala rozłożyć odpowiednie zadłużenie na raty. Przed skorzystaniem sprawdź warunki konkretnego planu, oprocentowanie, opłaty i całkowitą kwotę do zapłaty. Niska rata nie oznacza niskiego kosztu. Plan ratalny jest osobnym sposobem rozliczenia, a nie przedłużeniem darmowego okresu na wszystkie wydatki.
Regulamin wskazuje minimum 300 zł i okres od 3 do 36 rat. Plan dotyczy rozliczonego zadłużenia. Nie obejmiesz nim między innymi samych opłat, odsetek ani transakcji, które nie zostały jeszcze rozliczone. Rata dochodzi do wymaganej spłaty minimalnej, dlatego kwoty wskazanej na zestawieniu nie należy liczyć wyłącznie jako 4% zwykłych zakupów.
Oprocentowanie nominalne i RRSO również opisują różne rzeczy. Pierwsze służy naliczaniu odsetek, drugie uwzględnia koszty oraz założenia przykładu kredytowego. Do decyzji używaj dokumentów swojej oferty, zamiast traktować reprezentatywną kalkulację na stronie banku jako własny harmonogram spłaty.
Na stronie produktowej nadal znajduje się reprezentatywny przykład wyliczony 9 kwietnia 2026 r. Nie opisujemy jego RRSO jako gwarantowanej stawki dla czytelnika. Warunki kredytu i rat trzeba odczytać z dokumentów otrzymanych przed zawarciem umowy lub uruchomieniem planu, wraz z datą obowiązywania.
Jeżeli widzisz, że nie spłacisz nawet minimum, skontaktuj się z bankiem przed terminem i zapytaj o dostępne rozwiązania. Nie zakładaj, że kolejne zakupy albo wypłata z karty poprawią sytuację. Sprawdź też najbliższe obciążenia i wstrzymaj niepotrzebne wydatki z limitu. Pozostałe instrukcje obsługi kart i rachunków znajdziesz w sekcji o ING.
Pytania o kartę kredytową ING
Czy 52 dni bez odsetek liczy się od każdego zakupu?
Nie. Termin zależy od miejsca zakupu w cyklu. Transakcje rozliczone w tym samym cyklu trafiają do jednego zestawienia i mają wspólną datę spłaty. Zakup tuż przed końcem cyklu ma mniej czasu niż ten na jego początku.
Czy wystarczy zapłacić 50 zł, żeby nie było odsetek?
Nie. 50 zł to dolna granica standardowej spłaty minimalnej, a nie uniwersalna kwota zwalniająca z odsetek. Właściwe minimum i pełną kwotę odczytaj z własnego zestawienia. Do bezodsetkowego rozliczenia zakupów potrzebna jest pełna spłata wymagana w terminie.
Czy przy długu 30 zł trzeba przelać minimum 50 zł?
Nie interpretuj dolnego progu w oderwaniu od rzeczywistego zadłużenia. Przy małej kwocie kieruj się dokładną należnością pokazaną na zestawieniu. Nie wpłacaj automatycznie 50 zł tylko dlatego, że taka liczba występuje w ogólnym opisie produktu.
Czy automatyczna spłata może się nie wykonać?
Tak, na wskazanym koncie musi być wystarczająca kwota. ING nie ponawia takiej spłaty w kolejnych dniach roboczych po odmowie z powodu braku środków. Ustawienie usługi warto więc uzupełnić kontrolą salda i jej faktycznego wykonania.
Czy karta kredytowa i debetowa to to samo?
Nie. Karta debetowa jest powiązana z rachunkiem, a karta kredytowa z odrębnym limitem kredytowym i obowiązkiem spłaty. Nie używaj zasad opłat, ekranów ani numeru rachunku do spłaty jednego produktu jako instrukcji dla drugiego.
Czy przy nieużywanej karcie nic nie płacę?
Brak zakupów nie jest automatycznym zwolnieniem z opłaty za obsługę. W obecnej ofercie po początkowych sześciu miesiącach znaczenie ma warunek aktywności. Przy starszej umowie sprawdź rozliczenie przewidziane w jej taryfie; odłożenie karty do szuflady nie zamyka umowy.
Warunki sprawdzono 24 października 2026 r. Ilustracje pochodzą z publicznych stron pomocy ING. Nie przedstawiają prywatnej karty, wykonanej spłaty ani indywidualnej oferty ratalnej.
Źródła: oferta standardowej karty ING, tabela opłat i warunki użytkowania kart kredytowych.