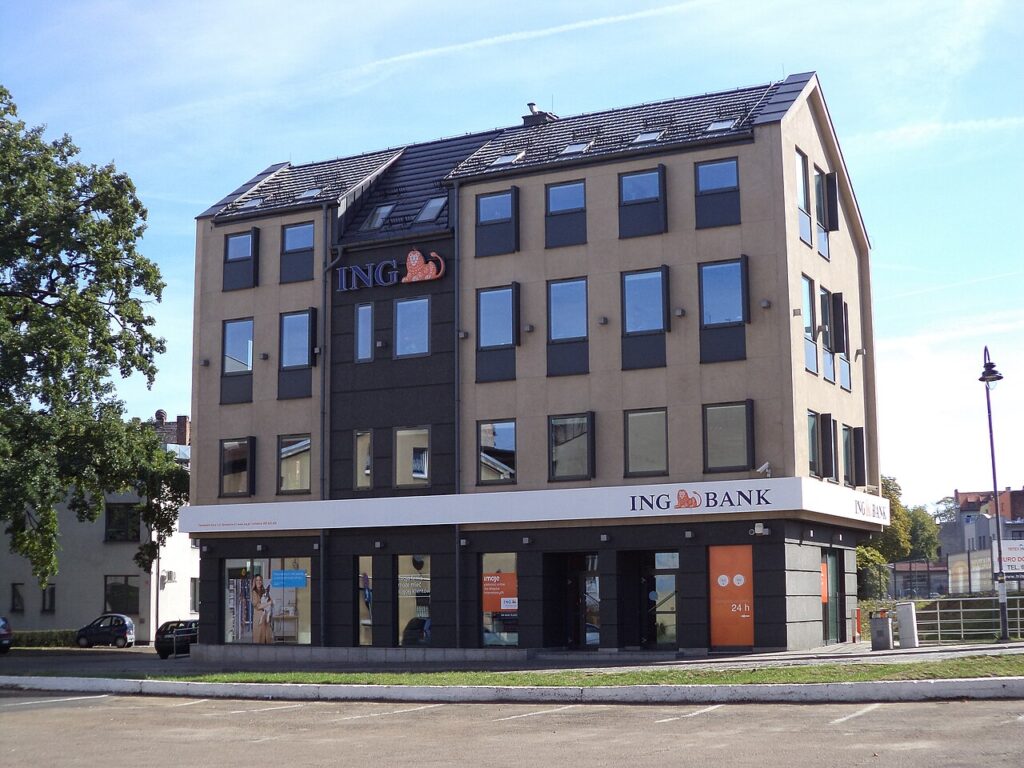
Oddział ING Banku Śląskiego przy ul. Strzeleckiej w Tarnowskich Górach, zdjęcie archiwalne z 2018 r. Fot. Gabriel Wilk / Wikimedia Commons, CC BY-SA 4.0. Zmniejszono rozdzielczość, kadr bez zmian.
Do 12 listopada 2026 roku można przystąpić do obecnej edycji oferty „Bonus na start” w ING. Bank proponuje do 5,5% w skali roku na Otwartym Koncie Oszczędnościowym przez trzy miesiące. Jest to przypomnienie o końcu zapisów do promocji rozpoczętej 15 października, a nie nowa podwyżka oprocentowania.
12 listopada kończy się nabór, nie naliczanie wszystkich odsetek
Termin potwierdza komunikat ING o październikowej ofercie oszczędnościowej. Osoba, która dołączy w ostatnim dniu, nie otrzymuje wyższego oprocentowania tylko przez jeden dzień. Indywidualny okres jest liczony przez trzy miesiące od założenia odpowiedniego OKO.
Warto więc zapisać sobie dwie daty: graniczny termin otwarcia rachunku w tej edycji oraz koniec własnego okresu promocyjnego. Pierwsza odpowiada na pytanie, kiedy można wejść do oferty. Druga pozwala zaplanować późniejsze zagospodarowanie oszczędności.
5,5% wymaga aktywności. Bez niej dostępny jest niższy wariant
Dla kwalifikujących się uczestników oprocentowanie wynosi 4% w skali roku, a po spełnieniu dodatkowych warunków rośnie do 5,5%. Promocyjny limit dotyczy środków poniżej 400 000 zł. Nie należy odczytywać stawki 5,5% jako zysku za same trzy miesiące.
Pełnoletni uczestnik korzystający z najwyższej stawki musi mieć odpowiednie konto osobiste, zalogować się minimum trzy razy do aplikacji Moje ING i mieć rozliczonych co najmniej 15 płatności za towary lub usługi kartą albo BLIKIEM. Warunki dotyczą całych trzech miesięcy, a nie każdego miesiąca osobno.
Zgodnie z regulaminem „Bonus na start” nie liczą się między innymi wypłaty z bankomatu, transakcje anulowane ani operacje z kont walutowych. Wymagane płatności trzeba rozliczyć na jednym koncie osobistym. Małoletni są zwolnieni z dodatkowych warunków dotyczących konta osobistego, logowań i płatności.
Samo posiadanie konta w ING nie rozstrzyga o udziale
Oferta obejmuje osoby otwierające pierwsze OKO, które od 15 października 2026 roku nie miały wskazanych w regulaminie rachunków oszczędnościowych w złotych. Istnieje też ścieżka dla posiadaczy starszych, nieaktywnych rachunków.
W tym drugim przypadku bank sprawdza datę założenia wcześniejszego rachunku, brak wpłat i wypłat oraz średnie saldo nieprzekraczające 10 zł w określonym okresie. Dlatego nie warto wpłacać większej kwoty wyłącznie na podstawie hasła „dla nowych oszczędzających”. Najpierw sprawdź swoją historię i kwalifikację.
Jak ocenić różnicę między stawkami?
Różnica między 5,5% a 4% wynosi 1,5 punktu procentowego w skali roku. Przy stałych 20 000 zł i uproszczonym okresie jednej czwartej roku oznacza około 75 zł dodatkowych odsetek brutto, czyli około 60,75 zł po standardowym podatku 19%.
To orientacyjne obliczenie, bez kapitalizacji, zmian salda i kosztów konta. Rzeczywisty wynik zależy od liczby dni i zaokrągleń podatku. Pozwala jednak ocenić, czy dodatkowa aktywność pasuje do zwykłego sposobu korzystania z banku. Nie trzeba wydawać więcej pieniędzy tylko po to, aby wykonać wymaganą liczbę płatności.
A co z osobami, które już aktywnie oszczędzają?
W tej samej edycji ING oferuje również OKO Bonus na nowe środki do 300 000 zł: 4,5% przy dodatkowej aktywności albo 3,5% bez niej. To odrębny wariant, którego nie należy utożsamiać z 5,5% na start.
Działanie rachunków opisujemy szerzej w poradniku o kontach oszczędnościowych ING, a inne propozycje znajdziesz w rankingu kont oszczędnościowych. Przed otwarciem sprawdź aktualne warunki w banku. Obecna data końca zapisów nie przesądza, jak będzie wyglądała następna edycja.