BIZnest Konto Oszczędnościowe pozwala odkładać firmowe nadwyżki z dostępem do pieniędzy bez zrywania lokaty. Dla pierwszego rachunku otwartego od października 2026 roku oferta przewiduje 6,1% w skali roku do 25 000 zł, a dla kolejnych części salda 5,1% i 2%. Wyższe stawki przez 90 dni wymagają aktywności na BIZnest Koncie.
Najważniejsze jest rozdzielenie rachunku bieżącego od oszczędnościowego. Wpływy i operacje potrzebne do spełnienia warunków wykonujesz na koncie rozliczeniowym. Odsetki pracują natomiast na saldzie oszczędności. Pozostawienie pieniędzy wyłącznie na zwykłym BIZnest Koncie nie daje oprocentowania z tej oferty.
Oprocentowanie BIZnest Konta Oszczędnościowego
| Część salda w PLN | Stawka przez pierwsze 90 dni przy spełnieniu warunków |
|---|---|
| Do 25 000 zł | 6,1% w skali roku |
| Nadwyżka ponad 25 000 zł do 200 000 zł | 5,1% w skali roku |
| Nadwyżka ponad 200 000 zł do 400 000 zł | 2% w skali roku |
| Nadwyżka ponad 400 000 zł | Standardowo 0,01% w skali roku |
Warunki dotyczą pierwszego konta oszczędnościowego w obecnej edycji. Dokładne zasady i stawki dla wcześniejszych rachunków zawiera tabela oprocentowania dla klientów biznesowych. Bank przewiduje miesięczną kapitalizację odsetek. Podane procenty są roczne, a nie miesięczne ani za całe 90 dni.
Progi nalicza się dla kolejnych części salda. Przy 60 000 zł pierwsze 25 000 zł jest oprocentowane na 6,1%, a pozostałe 35 000 zł na 5,1%. Przekroczenie pierwszego progu nie obniża stawki dla całej kwoty. Jednocześnie reklamowane 6,1% nie obejmuje wszystkich 60 000 zł.
Warunki aktywności. Wpływy 5000 zł i trzy operacje
Aby utrzymać podwyższone oprocentowanie, trzeba zapewnić na rachunku rozliczeniowym w złotych co najmniej 5000 zł wpływów oraz wykonać z niego minimum trzy kwalifikujące się transakcje. Bank wymienia BLIK, kartę i przelewy, z wyłączeniami opisanymi w tabeli. Sam wpływ większej faktury nie zastępuje wymaganych trzech operacji.
Nie liczą się wpłaty BLIK i wpłaty gotówki kartą, a spośród przelewów wyłączone są przelewy między własnymi rachunkami w Nest Banku. Do kwoty wpływów nie zalicza się także przesunięć między własnymi rachunkami w tym banku, środków z jego kredytów ani lokat. Przelewanie pieniędzy z oszczędnościowego na bieżące i z powrotem nie tworzy więc wymaganej aktywności od nowa.
Praktycznie możesz powiązać warunek z rzeczywistymi rozliczeniami firmy. Sprawdź zaksięgowane wpływy od kontrahentów oraz kwalifikujące się płatności lub przelewy wychodzące. Zwracaj uwagę na rachunek, z którego je wykonujesz. Operacja z prywatnego Nest Konta nie jest automatycznie operacją z BIZnest Konta.
Kiedy bank sprawdza warunki?
Kontrola obejmuje dwa okresy liczone od otwarcia rachunku oszczędnościowego. Pierwszy biegnie do 30. dnia, z wliczeniem dnia otwarcia. Drugi obejmuje dni od 31. do 60. W obu potrzebne są odpowiednie wpływy oraz operacje. Nie sumuj jednej aktywności dla całych 60 dni, jeśli ma spełnić dwa osobne okresy.
| Okres kontroli | Co sprawdzić |
|---|---|
| Od dnia otwarcia do dnia 30 | Minimum 5000 zł wpływów i trzy kwalifikujące się operacje |
| Od dnia 31 do dnia 60 | Ponownie minimum 5000 zł wpływów i trzy kwalifikujące się operacje |
| Koniec okresu w dzień wolny | Termin nie przesuwa się na kolejny dzień roboczy |
To nie są pełne miesiące kalendarzowe. Warto zapisać granice obu okresów w kalendarzu firmowym. Jeśli konto otwierasz pod koniec miesiąca, pierwsze zadania nie kończą się wraz z tym miesiącem. Z drugiej strony nie zostawiaj ostatniej płatności na dzień, w którym bank może jej jeszcze nie rozliczyć.
Osobny harmonogram dotyczy pięciu darmowych przelewów natychmiastowych w BIZnest Koncie. Tam sprawdzana jest inna aktywność i inny okres. Spełnienie warunku oszczędności nie jest samo w sobie dowodem uprawnienia do bezpłatnych przelewów natychmiastowych.
Co po 90 dniach lub po niespełnieniu warunków?
Dla rachunków otwieranych od 1 października 2026 roku od 91. dnia do 31 marca 2027 roku obowiązuje 2% do 400 000 zł. Jeśli nie spełnisz warunków aktywności albo korzystałeś wcześniej z BIZnest Konta Oszczędnościowego, właściwa pozycja tabeli również wskazuje 2% zamiast najwyższych progów.
Obniżenie po stwierdzeniu braku aktywności działa od następnego dnia na zasadach tabeli. Nie jest to automatyczne cofnięcie wszystkich wcześniej naliczonych odsetek. Bank przekazuje informację o zmianie zgodnie z umową. Gdy stawka wygląda nieprawidłowo, sprawdź datę otwarcia, wcześniejsze produkty i historię w dokładnym okresie kontroli.
Dla kont otwartych od lipca do końca września 2026 roku późniejsza stawka 2% ma termin do 7 stycznia 2027 roku. Konta otwarte do końca czerwca mają od 2 października 2026 do 7 stycznia 2027 roku 1,5% do 400 000 zł. Nowa data w reklamie nie przedłuża automatycznie warunków starszego rachunku.
Wypłata pieniędzy. Która droga jest bezpłatna?
Otwarcie i prowadzenie BIZnest Konta Oszczędnościowego są bezpłatne. Przenoszenie pieniędzy pomiędzy nim a rachunkiem firmowym w Nest Banku także kosztuje 0 zł, również przy kolejnych przelewach w miesiącu. Możesz zasilać rachunek i wypłacać środki w miarę potrzeb firmy.
Bezpośredni przelew na zewnątrz ma jednak inną cenę. Według taryfy biznesowej Nest Banku Elixir z rachunku oszczędnościowego kosztuje 20 zł, a przelew natychmiastowy 25 zł. Przy zwykłej płatności często korzystniej przenieść środki najpierw na własne BIZnest Konto, a potem wykonać standardowy Elixir online za 0 zł.
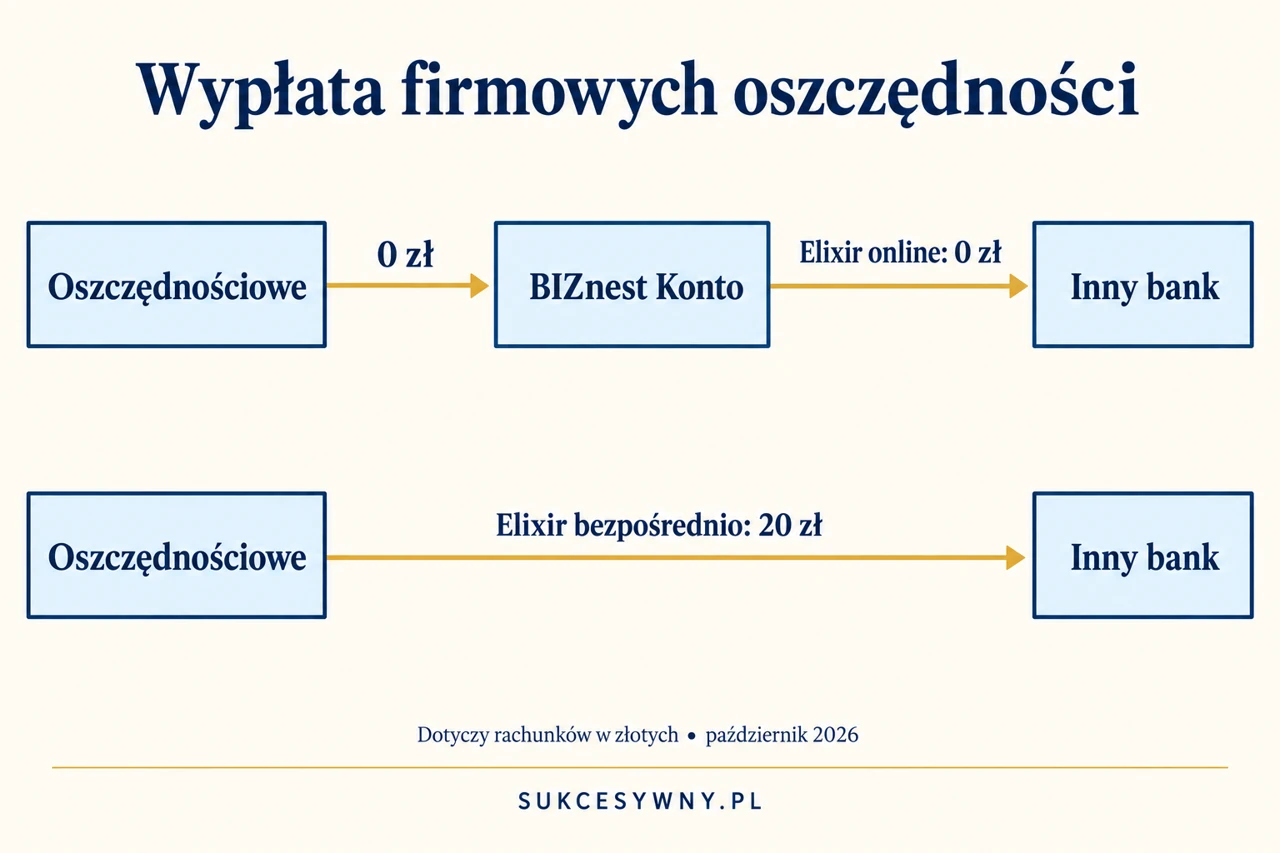
Trzy bezpośrednie przelewy Elixir po 20 zł oznaczają 60 zł opłat. Przy krótkim przechowywaniu niewielkiej nadwyżki może to pochłonąć znaczną część odsetek. Zawsze sprawdź rachunek źródłowy w formularzu, szczególnie gdy masz zapisanych odbiorców i regularnie opłacasz te same faktury.
Jak otworzyć rachunek i go zasilić?
Potrzebujesz rachunku rozliczeniowego w złotych. W serwisie lub aplikacji wybierz wniosek o BIZnest Konto Oszczędnościowe i sprawdź, czy chodzi o PLN. Oferta oszczędności w euro jest osobnym produktem. Nie sugeruj się samym członem BIZnest w nazwie.
Przed zatwierdzeniem przeczytaj informacje o stawce, dacie rozpoczęcia i warunkach. Bank pozwala posiadać jeden taki rachunek w złotych. Wskazuje też ograniczenie dla posiadacza starszego rachunku lokacyjnego w PLN otwartego do 21 listopada 2022 roku. Jeśli korzystasz z dawnego produktu, wyjaśnij możliwość zmiany przed składaniem kolejnego wniosku.
Po otwarciu sprawdź, czy konto pojawiło się w produktach, i zasil je przelewem wewnętrznym. Zachowaj dokumenty oraz datę otwarcia, ponieważ od niej liczysz okres oprocentowania i kontroli aktywności. Sam wybór produktu na liście nie uruchamia jeszcze odsetek od pieniędzy pozostających na rachunku bieżącym.
Jak połączyć oszczędzanie z płynnością firmy?
Najpierw oddziel środki potrzebne na najbliższe faktury, wynagrodzenia, podatki i pozostałe zobowiązania. Na oszczędnościowym możesz przechować nadwyżkę, ale terminowe rozliczenia nadal wymagają odpowiedniego salda na rachunku, z którego wychodzą płatności. Przed większym wydatkiem zaplanuj przelew wewnętrzny z wyprzedzeniem.
Wypłata nie odbiera już naliczonych odsetek, lecz obniża saldo pracujące w kolejnych dniach. Ponowna wpłata nie uruchamia nowego okresu 90 dni. Przy planowaniu zysku uwzględnij faktyczne dzienne kwoty oraz sposób rozliczenia odsetek firmowych właściwy dla działalności. Nie przenoś automatycznie kalkulacji netto z prywatnego rachunku na firmę.
Przed końcem promocji porównaj następną stawkę z aktualną ofertą i potrzebami firmy. Najwyższe oprocentowanie ma mniejsze znaczenie, jeśli utrzymanie warunków powoduje niepotrzebne koszty lub utrudnia rozliczenia. Więcej informacji o podstawowym rachunku i pozostałych usługach znajdziesz w sekcji Nest Bank.