VeloSkarbonka pozwala automatycznie odkładać niewielkie kwoty podczas płacenia kartą. Usługa zaokrągla wartość zakupu do wybranego poziomu, a różnicę przekazuje na oddzielny rachunek oszczędnościowy. To Twoje pieniądze przesunięte z konta, a nie bonus wypłacany przez bank.
Mechanizm może pomóc osobie, która chce regularnie odkładać drobne sumy bez wykonywania osobnego przelewu po każdych zakupach. Warto jednak dobrać zaokrąglenie do budżetu. Duża liczba niewielkich transakcji przy wysokim poziomie zaokrąglenia potrafi szybciej zmniejszać dostępne saldo konta osobistego.
Czym VeloSkarbonka różni się od EKO
VeloSkarbonka jest odrębnym produktem z własnym oprocentowaniem i zasadami. EKO służy przede wszystkim do gromadzenia oszczędności na warunkach konta oszczędnościowego, w tym czasowych ofert na nowe środki. Skarbonka koncentruje się na automatycznym odkładaniu reszty przy płatnościach.
Nie przenoś stawki EKO na VeloSkarbonkę tylko dlatego, że oba produkty widzisz w tej samej zakładce oszczędności. Sprawdź pełną nazwę oraz szczegóły rachunku. To również istotne przy materiałach znalezionych w internecie: starsza Skarbonka i obecna VeloSkarbonka mogą mieć inne dokumenty.
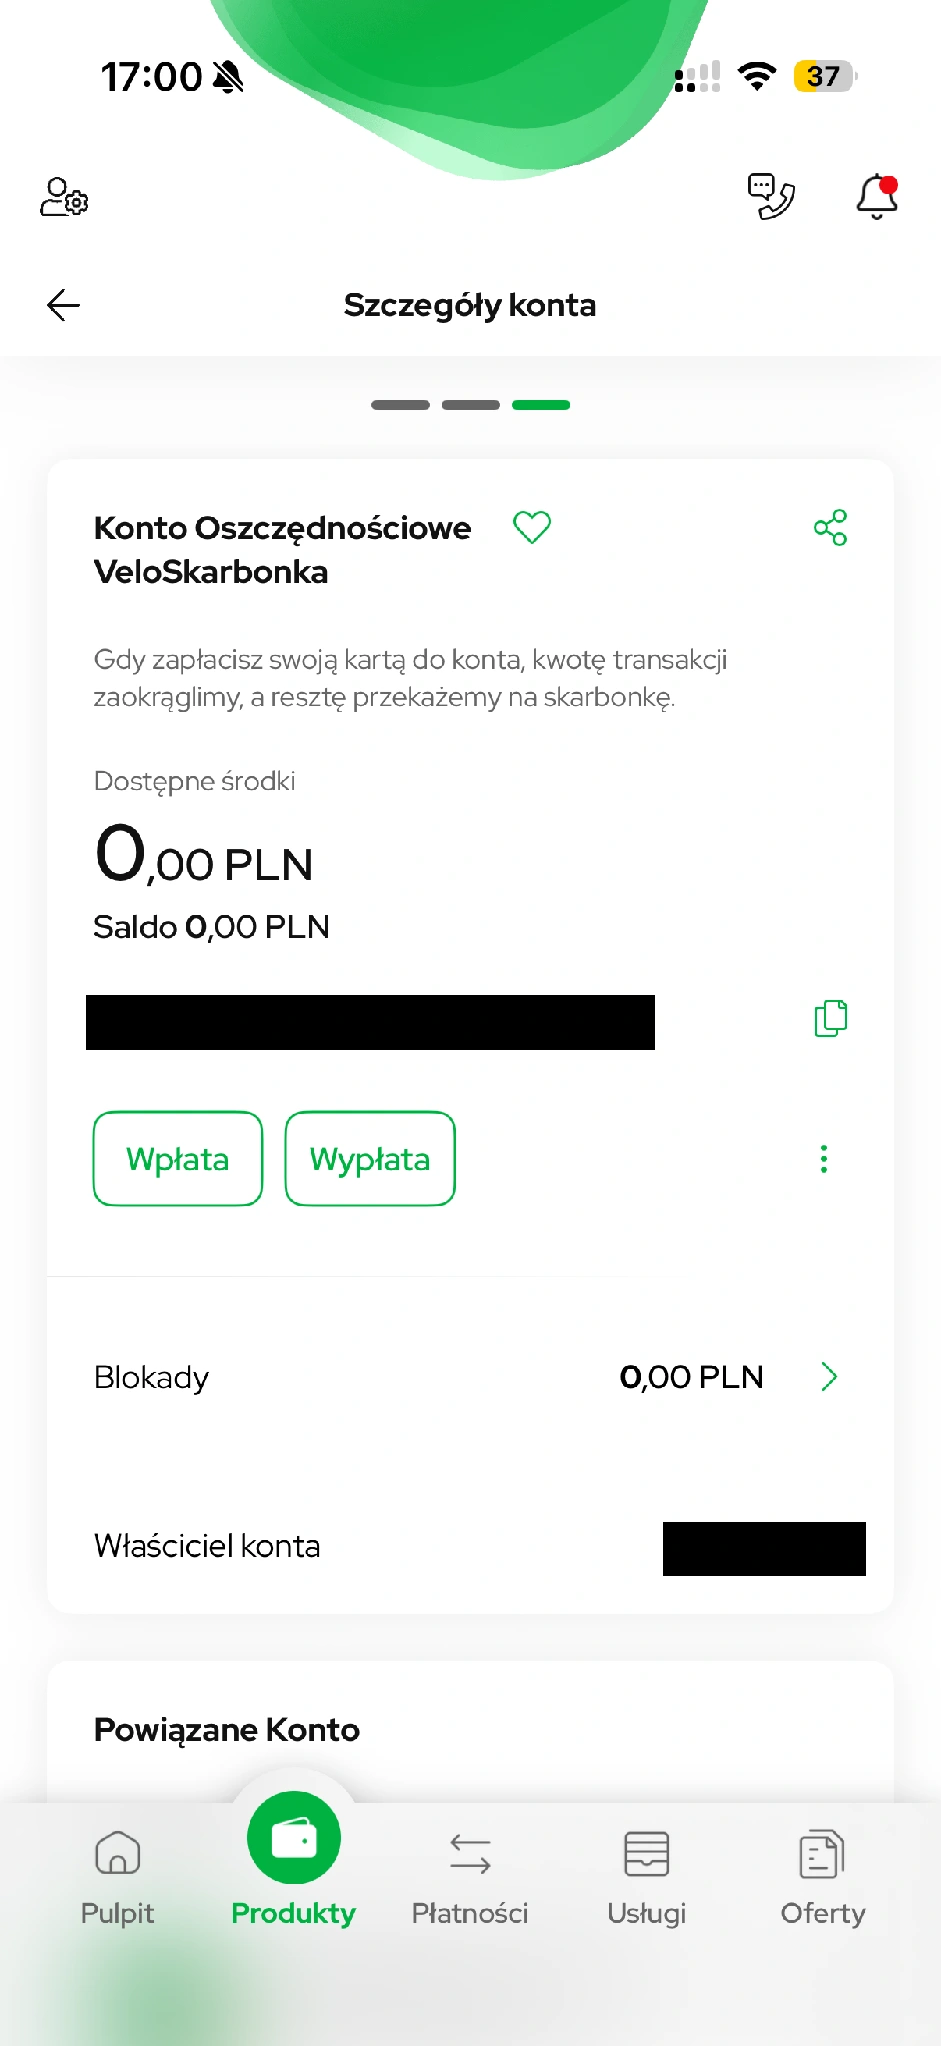
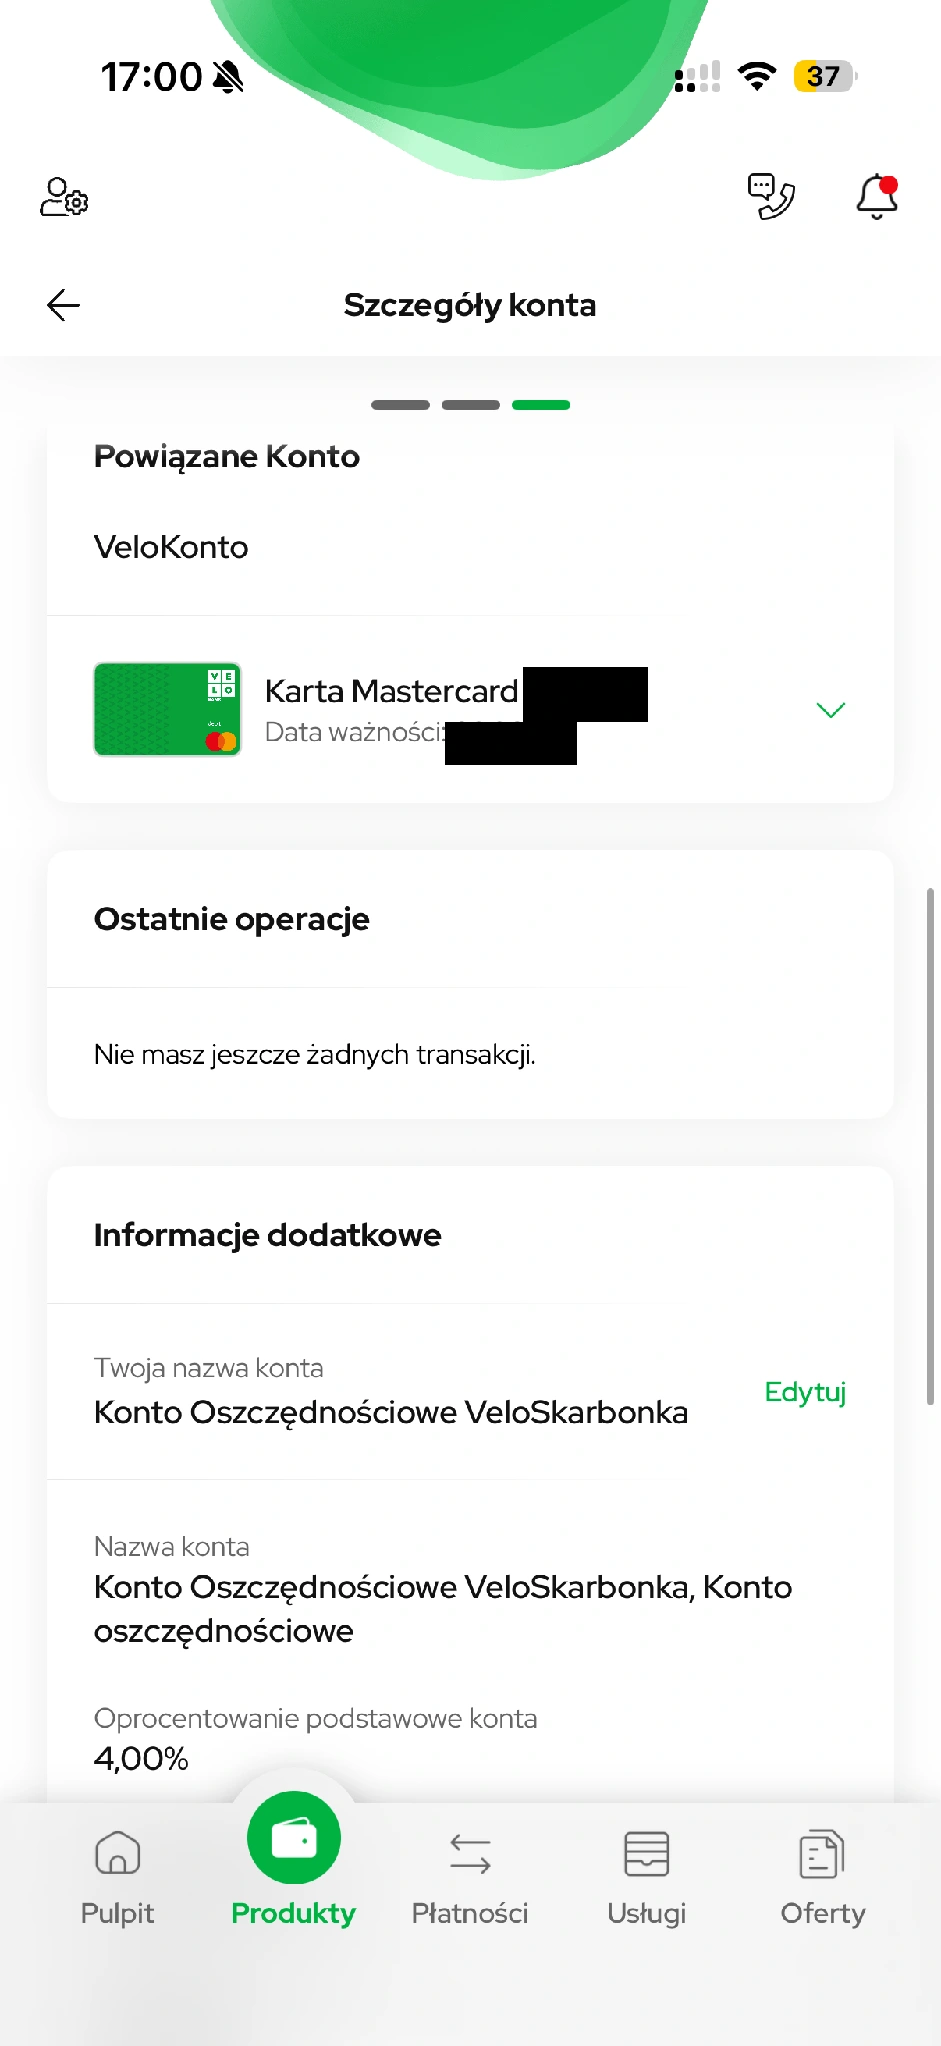
W aplikacji wybierz „Produkty”, a następnie „Konto Oszczędnościowe VeloSkarbonka”. Na ekranie szczegółów zobaczysz saldo oraz „Wpłata” i „Wypłata”. Niżej jest sekcja „Powiązane Konto” z VeloKontem i przypisaną kartą. To właśnie tę kartę warto porównać z kartą, której używasz na co dzień, zanim zaczniesz szukać zaokrągleń w historii.
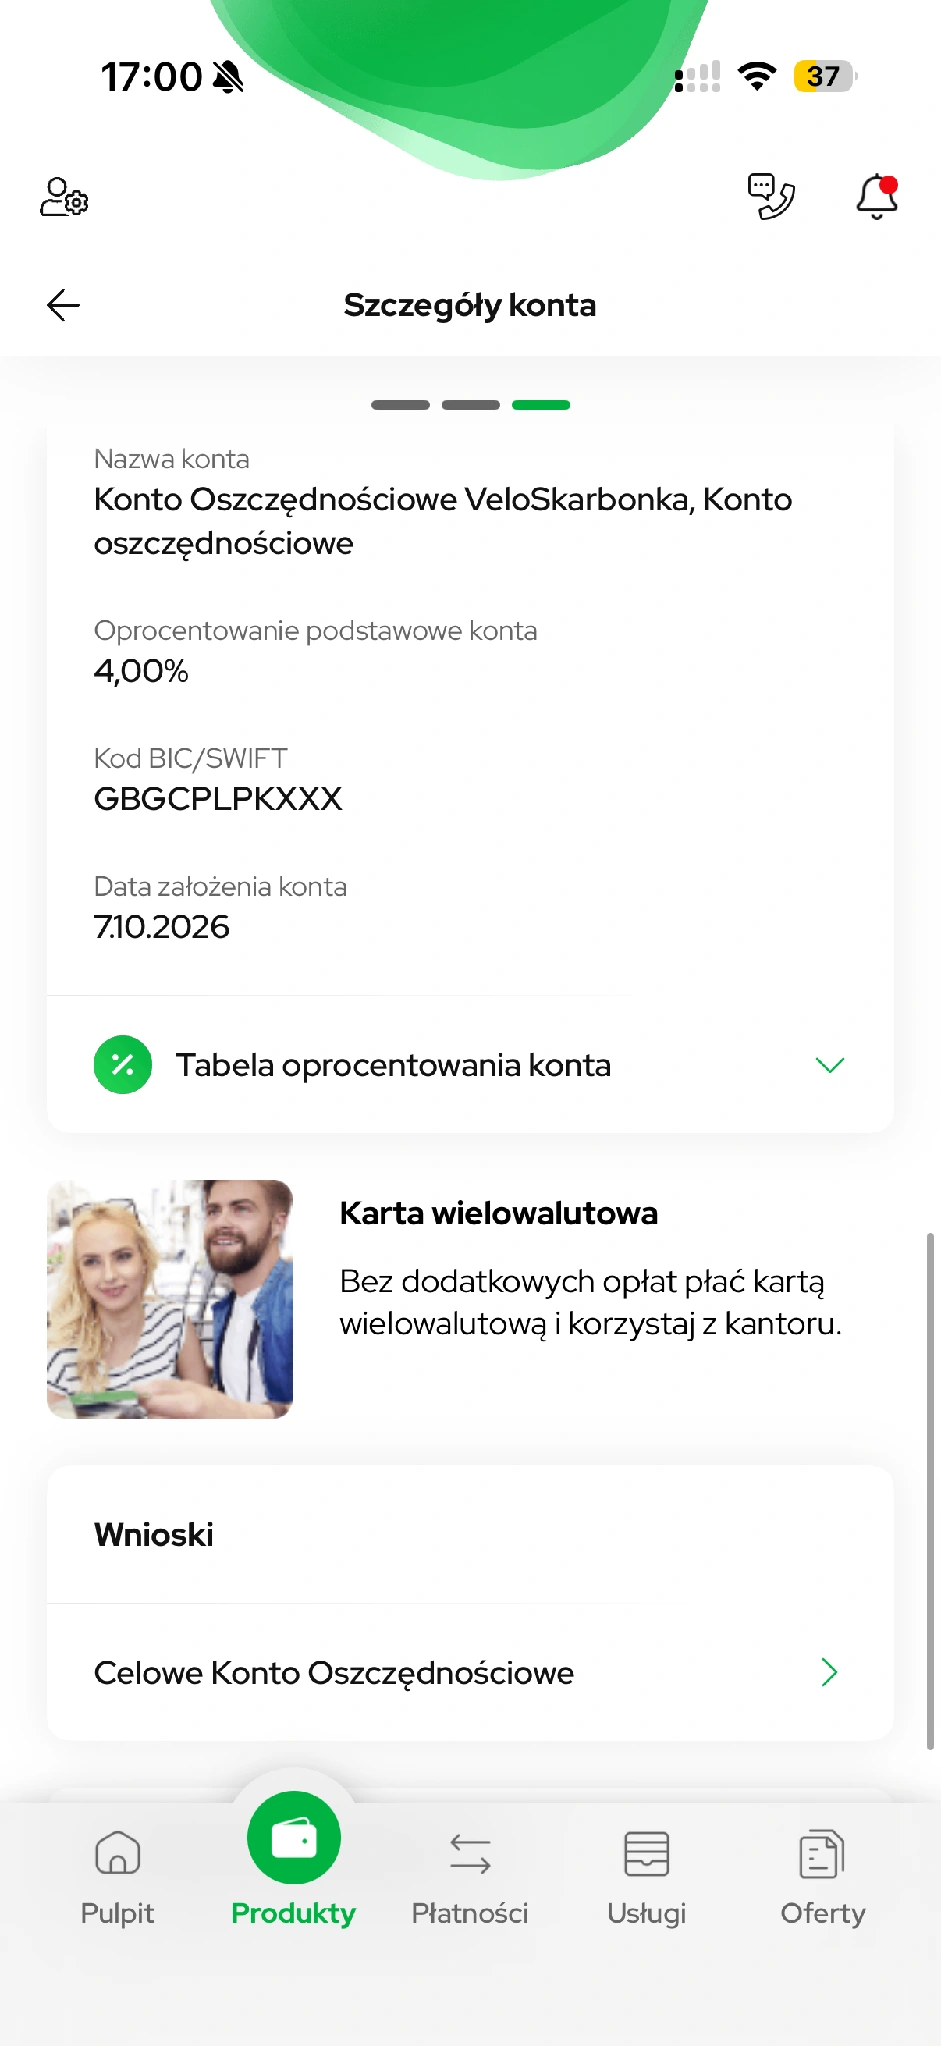
W „Informacjach dodatkowych” sprawdzisz pełną nazwę produktu i wejście do tabeli oprocentowania. Pokazane 4% jest stawką podstawową dla odpowiedniego progu, a nie 4% od każdej kwoty bez limitu. Na screenach saldo wynosi 0 zł. Rachunek jest więc widoczny w aplikacji, ale sam ten fakt nie pokazuje jeszcze regularnego odkładania po zakupach.
Jak działa zaokrąglanie płatności
Warunki VeloSkarbonki przewidują zaokrąglanie płatności kartą do pełnych 1 zł, 5 zł lub 10 zł. Różnica między wartością zakupu a wybraną pełną kwotą trafia na skarbonkę. Sam sklep otrzymuje cenę zakupu, natomiast dodatkowa część pozostaje Twoją oszczędnością w banku.
Przykład: płacisz 23,40 zł. Przy zaokrągleniu do pełnej złotówki odkładasz 0,60 zł, do pięciu złotych 1,60 zł, a do dziesięciu złotych 6,60 zł. W każdym wariancie cena zakupu jest taka sama. Zmienia się wyłącznie kwota automatycznie oddzielona od pieniędzy na codzienne wydatki.
Zaokrąglenie nie jest procentem od transakcji. Dwa zakupy o podobnej wartości mogą dać inną resztę, jeżeli jeden kończy się tuż przed pełną kwotą. Dlatego do planowania budżetu lepiej używać własnej historii niż zakładać stałą kwotę oszczędności z każdej płatności.
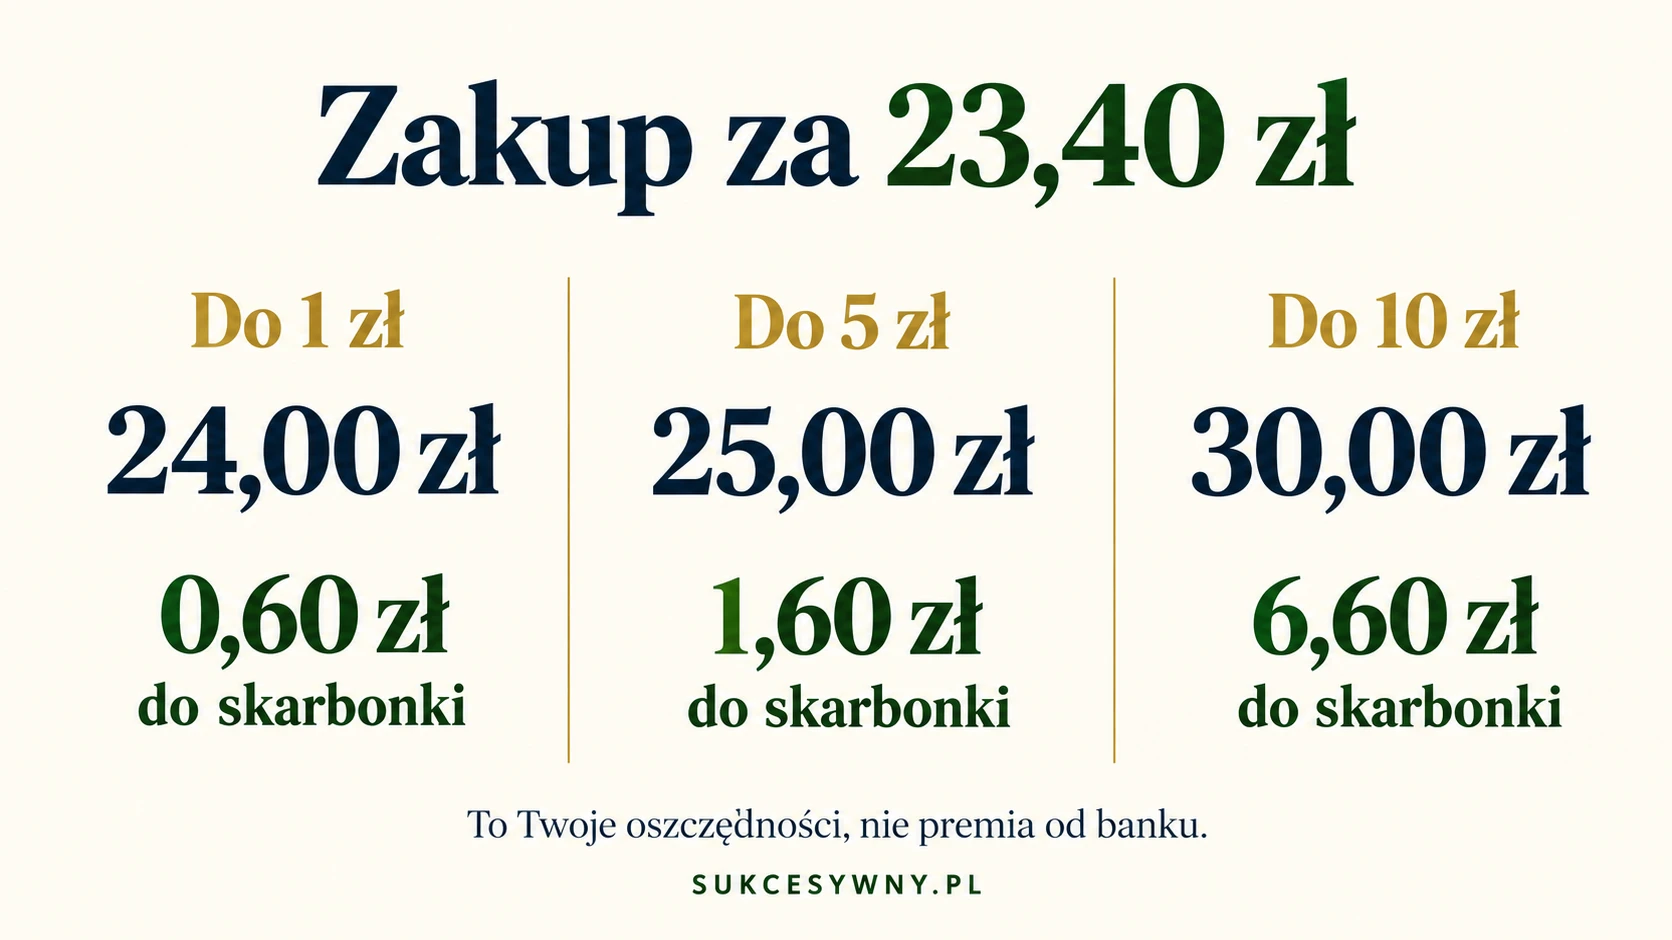
Spójrz też na koszt po stronie konta osobistego. Przy zakupie za 23,40 zł i reszcie 6,60 zł z pieniędzy na codzienne wydatki znika łącznie 30 zł. Sklep otrzymuje 23,40 zł, a pozostałe 6,60 zł nadal należy do Ciebie, tylko znajduje się na innym rachunku. Jeśli w budżecie uwzględnisz sam paragon, możesz przeszacować kwotę dostępną na następne płatności.
Przykładowe 25 zakupów z przeciętną odkładaną resztą 2 zł da 50 zł przesuniętych do oszczędności. Te 50 zł nie jest zyskiem od banku. Faktyczny dochód stanowią dopiero naliczone odsetki. Ten podział pomaga ocenić usługę po miesiącu: osobno sprawdzasz regularność odkładania, a osobno wynagrodzenie za przechowywanie salda.
Jak zacząć korzystać
Bank wskazuje możliwość otwarcia VeloSkarbonki z kontem osobistym przez bankowość internetową lub w oddziale. Po uruchomieniu sprawdź powiązanie z właściwym kontem i kartą oraz wariant zaokrąglenia. Nie pomyl otwarcia rachunku z włączeniem samego mechanizmu odkładania.
Jeżeli masz starszy produkt o nazwie Skarbonka, bank opisuje możliwość zmiany na VeloSkarbonkę wraz z odpowiednim kontem osobistym. Przed taką zmianą porównaj warunki obu rachunków. Nie zakładaj nowej umowy wyłącznie dlatego, że ekran wygląda inaczej niż w cudzej instrukcji.
Gdzie włączyć oszczędzanie i zmienić zaokrąglenie
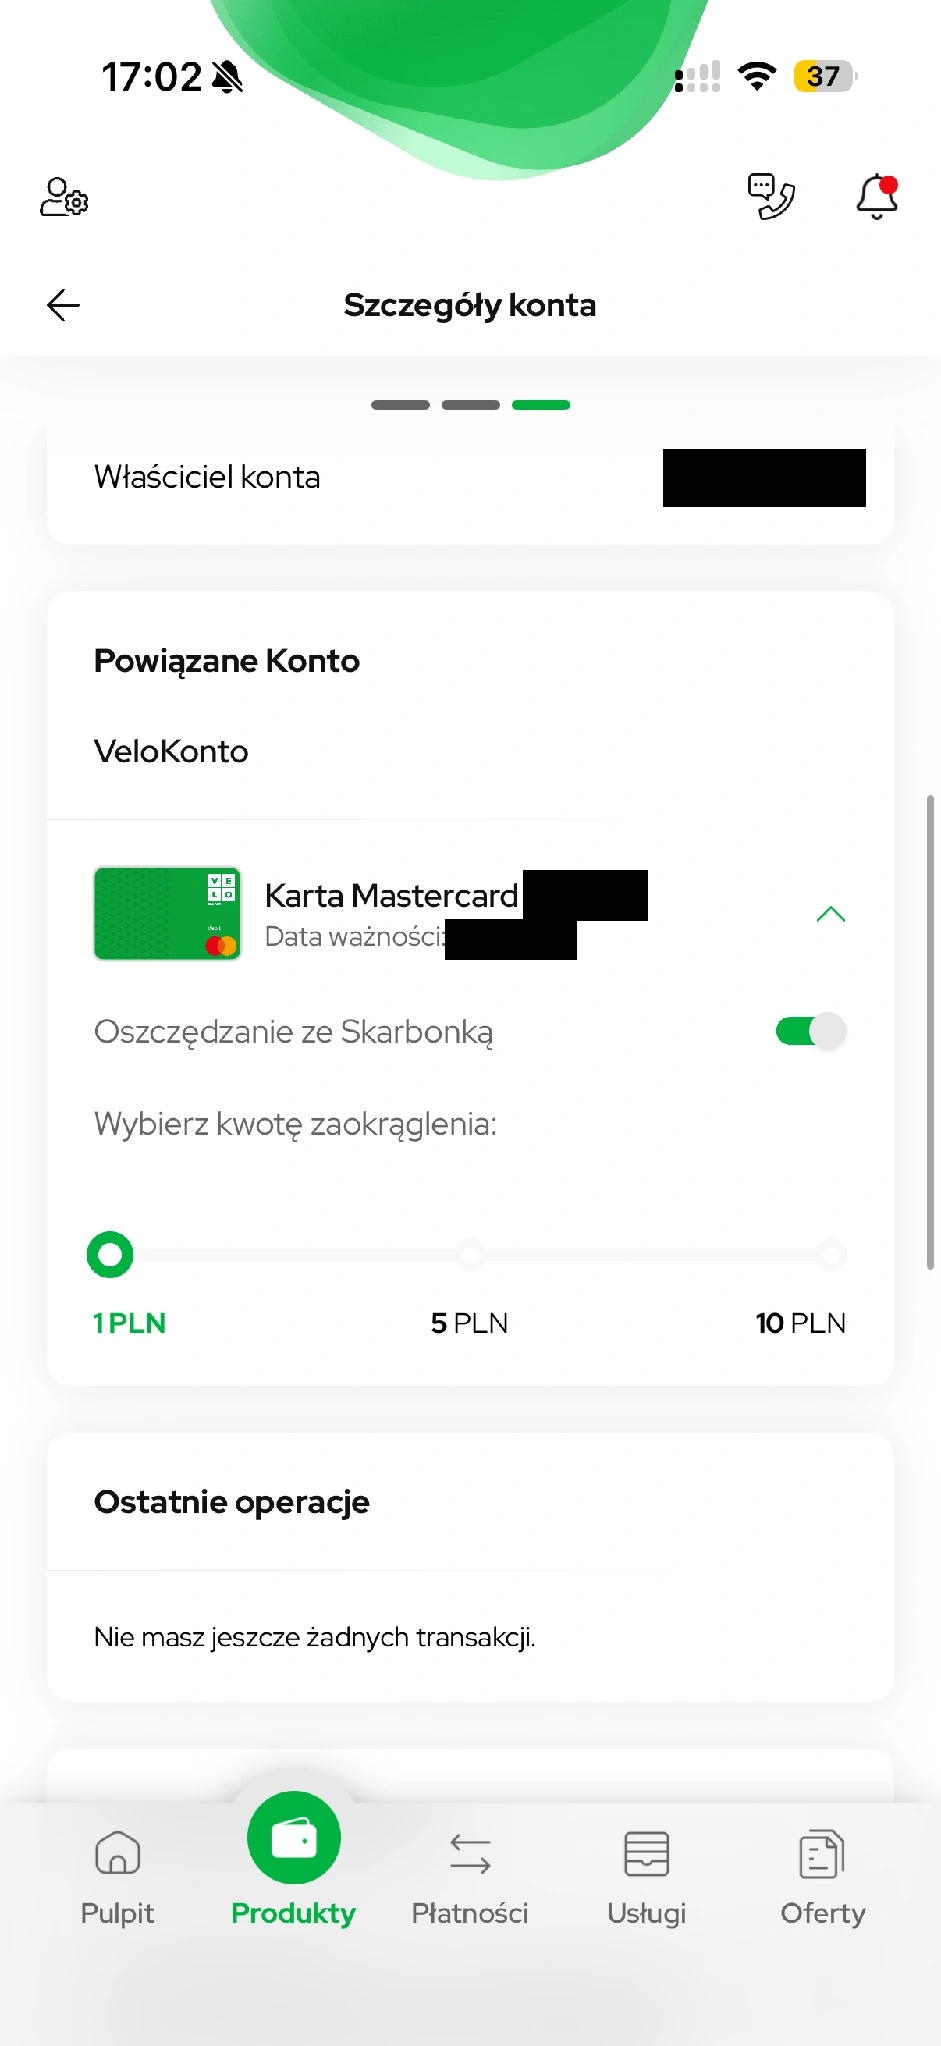
W szczegółach VeloSkarbonki przejdź do „Powiązanego Konta” i rozwiń kartę. Na naszym ekranie znajduje się przełącznik „Oszczędzanie ze Skarbonką” oraz wybór 1 PLN, 5 PLN lub 10 PLN. Przełącznik jest zielony, a zaznaczona kwota to 1 PLN. Taki stan pozwala odczytać aktualne ustawienie bez wykonywania testowego zakupu.
Jeśli chcesz zmienić poziom, wybierz odpowiednią kwotę i dokończ potwierdzenie wymagane przez aplikację. Następnie wróć do szczegółów, aby sprawdzić zapisany wybór. Na dostarczonym ekranie nie ma pola miesięcznego limitu odkładania. Nie należy więc zakładać, że usługa zatrzyma się po samodzielnie przyjętej kwocie. Wpływ ustawienia na budżet kontroluj w historii i saldzie.
Jak wybrać poziom zaokrąglenia
Przy małej rezerwie na koncie zacznij od oceny codziennych wydatków. Zaokrąglenie do dziesięciu złotych może odkładać stosunkowo dużą kwotę przy częstych drobnych zakupach. To korzystne tylko wtedy, gdy po przesunięciu środków nadal wystarcza pieniędzy na rachunki i zaplanowane płatności.
Możesz przeanalizować kilka rzeczywistych zakupów z poprzedniego tygodnia i policzyć, ile reszty dałby każdy wariant. Nie trzeba wykonywać nowych transakcji, aby oszacować efekt. Liczy się dopasowanie ustawienia do normalnego korzystania z karty.
Dobrą próbą jest porównanie tygodnia zwykłych wydatków. Uwzględnij zakupy spożywcze, transport i drobne płatności, które i tak były potrzebne. Jeżeli skarbonka regularnie zabiera pieniądze przeznaczone na rachunki, obniżenie zaokrąglenia może lepiej służyć oszczędzaniu niż ciągłe przelewanie środków z powrotem. Nie dobieraj wariantu wyłącznie do najwyższej kwoty widocznej w przykładzie.
Jak sprawdzać odkładane kwoty
Porównaj historię konta osobistego i skarbonki. Zwróć uwagę na datę rozliczenia zakupu oraz opis operacji. Blokada na karcie i zaksięgowana płatność mogą pojawić się w różnych momentach, dlatego nie uznawaj od razu braku wpisu za błąd usługi.
Jeżeli kwota nie odpowiada oczekiwaniom, sprawdź aktywny wariant, właściwą kartę i rodzaj transakcji. Zasady dotyczą płatności objętych usługą. Nie zakładaj bez potwierdzenia w regulaminie, że zwykły przelew lub każda operacja BLIK również wywoła zaokrąglenie.
Na pokazanej skarbonce widnieje informacja o braku transakcji. Nie ma zatem jeszcze pary zapisów: zakupu i odłożonej reszty. Przy własnej historii zacznij od jednej rozliczonej płatności i policz jej zaokrąglenie według zapisanej opcji. Dopiero potem porównuj sumę z całego miesiąca, bo w jego trakcie ustawienie mogło zostać zmienione.
Zwrot zakupu sprawdzaj oddzielnie od wpisu dotyczącego reszty. Nie zakładaj, że obie pozycje zostaną odwrócone w tej samej chwili albo dokładnie w ten sam sposób. Jeśli nie możesz powiązać operacji, zapisz kwotę, datę i opis obu zapisów. Bankowi łatwiej wyjaśnić konkretny przykład niż ogólne zgłoszenie, że skarbonka działa inaczej niż oczekujesz.
Gdy oszczędności nie przybywa, zacznij od kontroli aktywności usługi i powiązanego rachunku. Potem porównaj rodzaj płatności oraz jej status. Nie wykonuj dodatkowego zakupu tylko jako testu. Wcześniejsza rzeczywista transakcja i jej historia zwykle wystarczą do wskazania, który etap wymaga sprawdzenia.
Oprocentowanie i koszty
VeloSkarbonka ma bezpłatne otwarcie i prowadzenie oraz miesięczną kapitalizację. Tabela oprocentowania kont, nr 14/2026 przewiduje 4% rocznie dla salda do 3000 zł i 0,05% dla nadwyżki. Oprocentowanie jest zmienne. Nie stosuj najwyższej stawki do całego salda, a przed decyzją sprawdź aktualną tabelę oraz dokładną nazwę swojej umowy. Te stawki sprawdziliśmy 16 października 2026.
Odsetki liczone są od pieniędzy, które rzeczywiście znajdują się na rachunku, przez odpowiedni czas. Nie otrzymasz pełnego rocznego procentu od całej kwoty odkładanej dopiero stopniowo przez kilka miesięcy. Porównując saldo i zysk, oddziel własne dopłaty od odsetek po podatku.
Przykład oprocentowania salda ponad 3000 zł
Przy niezmiennym saldzie 5000 zł pierwsze 3000 zł na 4% daje w uproszczeniu 120 zł odsetek brutto przez rok. Pozostałe 2000 zł na 0,05% daje tylko 1 zł brutto. Łącznie wychodzi około 121 zł, a nie 200 zł. To obliczenie pomija kapitalizację i zakłada niezmienne stawki przez cały rok, więc pokazuje przede wszystkim działanie progów.
Jeśli odkładasz pieniądze stopniowo, rzeczywisty wynik za pierwszy rok będzie inny: każda późniejsza wpłata pracuje krócej. Przy większym saldzie porównaj oprocentowanie nadwyżki z innym kontem oszczędnościowym. Nie przenoś jednak środków na podstawie samego hasła reklamowego. Sprawdź okres nowej oferty, limity, warunki aktywności i koszt późniejszej wypłaty.
Elektroniczne przelewy wewnętrzne z VeloSkarbonki są według taryfy bezpłatne. Pozostałe wypłaty mają własne zasady: pierwsza operacja objęta odpowiednim limitem w miesiącu jest bez opłaty, kolejne kosztują 10 zł. Przed zatwierdzeniem sprawdź rodzaj przelewu i cennik swojego rachunku, zamiast przenosić regułę bezpłatnego przelewu wewnętrznego na każdy kanał.
Jak wypłacić pieniądze lub wyłączyć odkładanie
Bank umożliwia dostęp do oszczędności bez utraty już należnych odsetek. W bankowości wybierz właściwą skarbonkę i sprawdź dostępne dyspozycje przelewu lub wypłaty. Przy przelewie na własny rachunek zweryfikuj numer konta docelowego i ewentualną opłatę w podsumowaniu.
Wyłączenie automatycznego odkładania, przelanie salda i zamknięcie rachunku to trzy różne czynności. Jeśli chcesz jedynie przestać zaokrąglać nowe zakupy, sprawdź ustawienie usługi. Nie wybieraj wypowiedzenia całego rachunku bez przeczytania skutków.
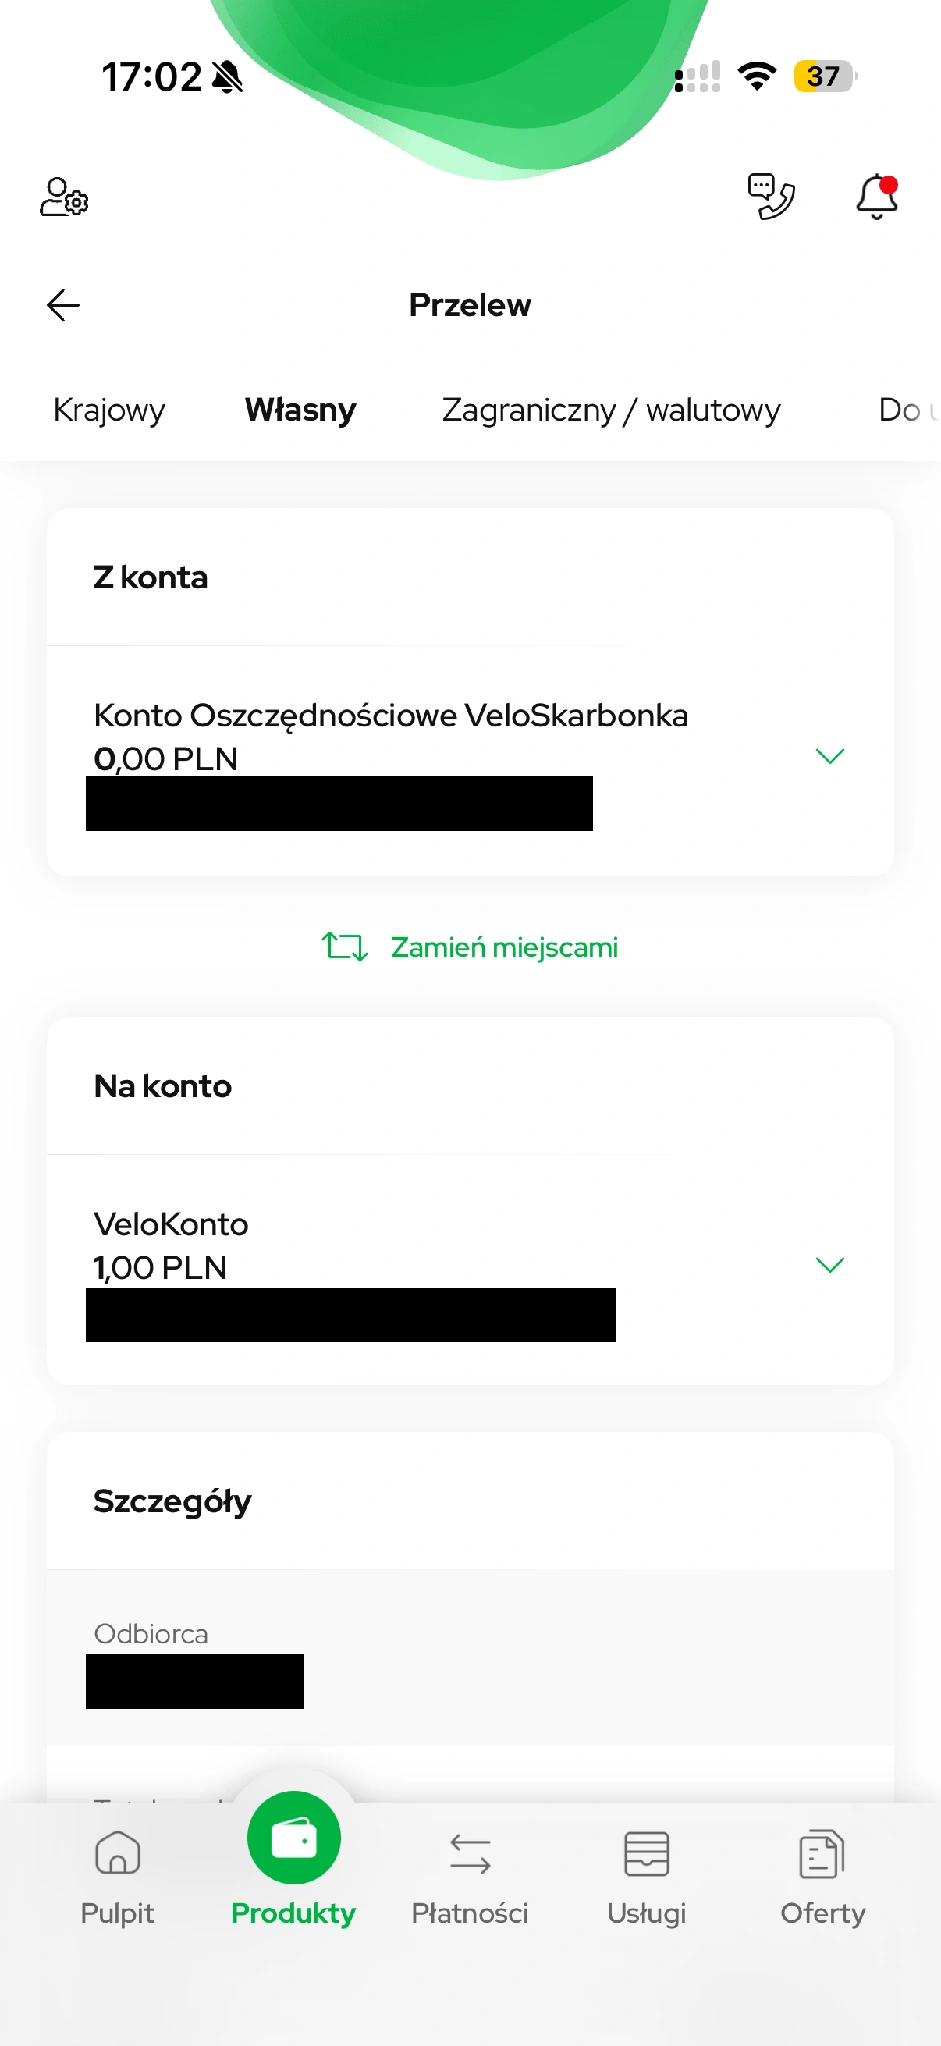
Wybierz „Wypłata” w szczegółach VeloSkarbonki. Na otrzymanym ekranie zakładki „Własny” rachunkiem źródłowym jest skarbonka, a docelowym VeloKonto. Przyciskiem „Zamień miejscami” można odwrócić kierunek, dlatego sprawdź go jeszcze przed wpisaniem kwoty. Pomyłka oznaczałaby zasilenie skarbonki zamiast wypłaty z niej.
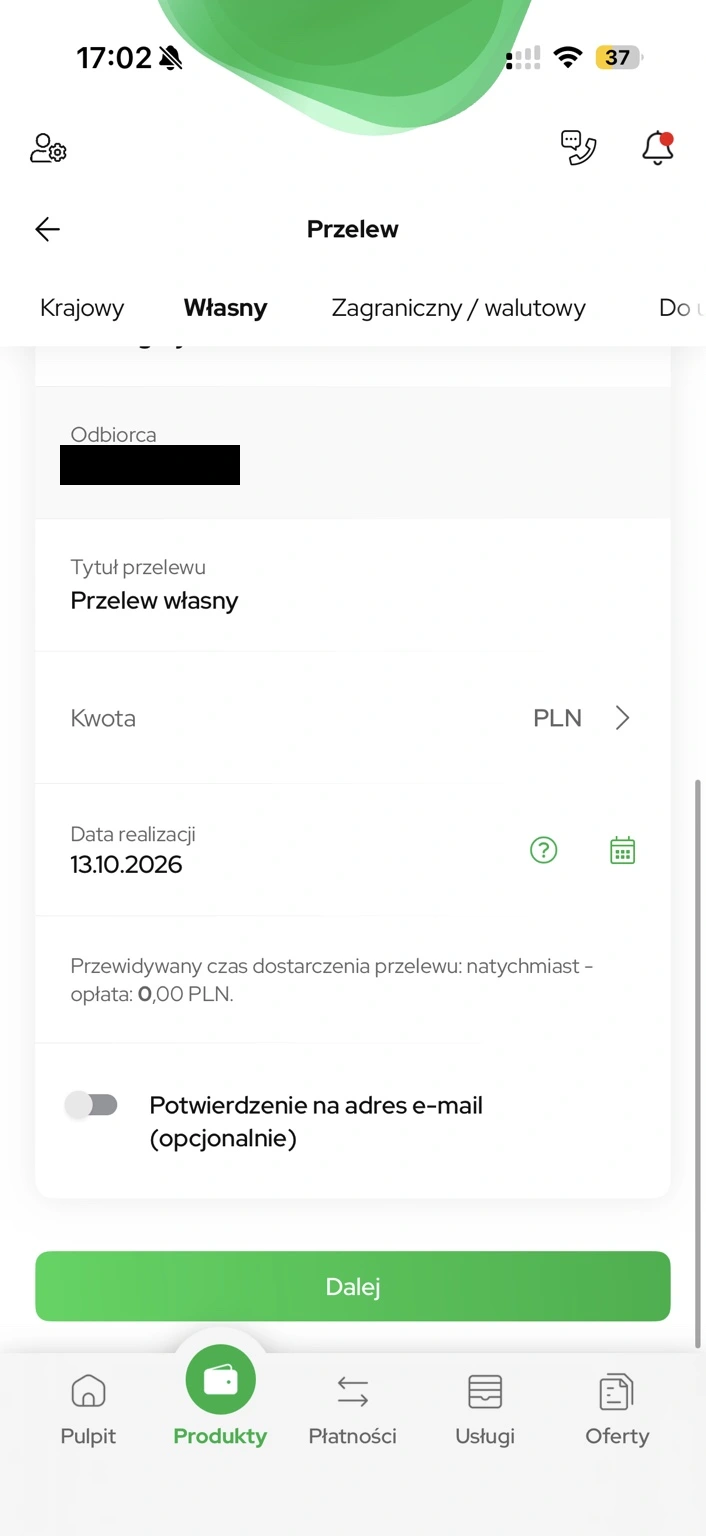
Niżej wpisujesz kwotę i sprawdzasz datę oraz opłatę. W pokazanym formularzu opłata wynosi 0 zł, a przycisk „Dalej” prowadzi do następnego etapu. Nie jest to potwierdzenie wykonanego przelewu. Po własnym zakończeniu operacji sprawdź, czy saldo skarbonki spadło, a pieniądze pojawiły się na wybranym koncie.
Po zatrzymaniu odkładania sprawdź zapisany status usługi. Wypłata całego salda sama w sobie nie musi zatrzymać kolejnych zaokrągleń. Z kolei wyłączenie zaokrągleń nie jest dyspozycją wypłaty już zgromadzonych pieniędzy. Jeżeli Twoim celem jest tylko przerwa w oszczędzaniu, rozdzielenie tych działań pozwala uniknąć zamknięcia produktu, który nadal chcesz mieć.
Przełącznik automatycznego oszczędzania znajduje się w tej samej rozwijanej sekcji karty co wybór zaokrągleń. Jeśli chcesz zrobić przerwę, użyj ustawienia usługi i po zatwierdzeniu sprawdź jego stan. Nasz screen pokazuje wariant włączony, nie potwierdzenie wyłączenia. Nie trzeba przy tym zamykać konta osobistego ani rezygnować z karty.
Kiedy skarbonka pomaga w oszczędzaniu
Największą zaletą jest regularność małych przesunięć. Usługa nie zastępuje jednak planu większych wydatków ani rezerwy finansowej. Warto po miesiącu sprawdzić, czy odłożona kwota odpowiada potrzebom i czy nie trzeba było zaraz przenosić jej z powrotem na konto.
Nie zwiększaj liczby zakupów tylko po to, aby więcej odłożyć. Bez zakupu zachowujesz całą niewydaną kwotę, a nie jedynie resztę. Przy większych oszczędnościach porównaj skarbonkę z innymi rachunkami i lokatami. Pozostałe informacje o usługach banku znajdziesz w sekcji o VeloBanku.