Reklamację w VeloBanku możesz złożyć przez formularz na stronie banku, bankowość elektroniczną, telefonicznie, w placówce lub pisemnie. Przygotuj datę zdarzenia, kwotę, opis problemu i swoje oczekiwanie. Dla usług płatniczych podstawowy termin odpowiedzi wynosi 15 dni roboczych, a dla pozostałych reklamacji 30 dni kalendarzowych.
Nie każdy problem wymaga tego samego zgłoszenia. Nieznana płatność kartą, podwójnie pobrana kwota i błędny numer odbiorcy przelewu to różne sytuacje. Przy podejrzeniu oszustwa najpierw skontaktuj się z bankiem i zabezpiecz dostęp do pieniędzy. Nie czekaj na zebranie idealnego kompletu załączników.
Gdzie złożyć reklamację w VeloBanku?
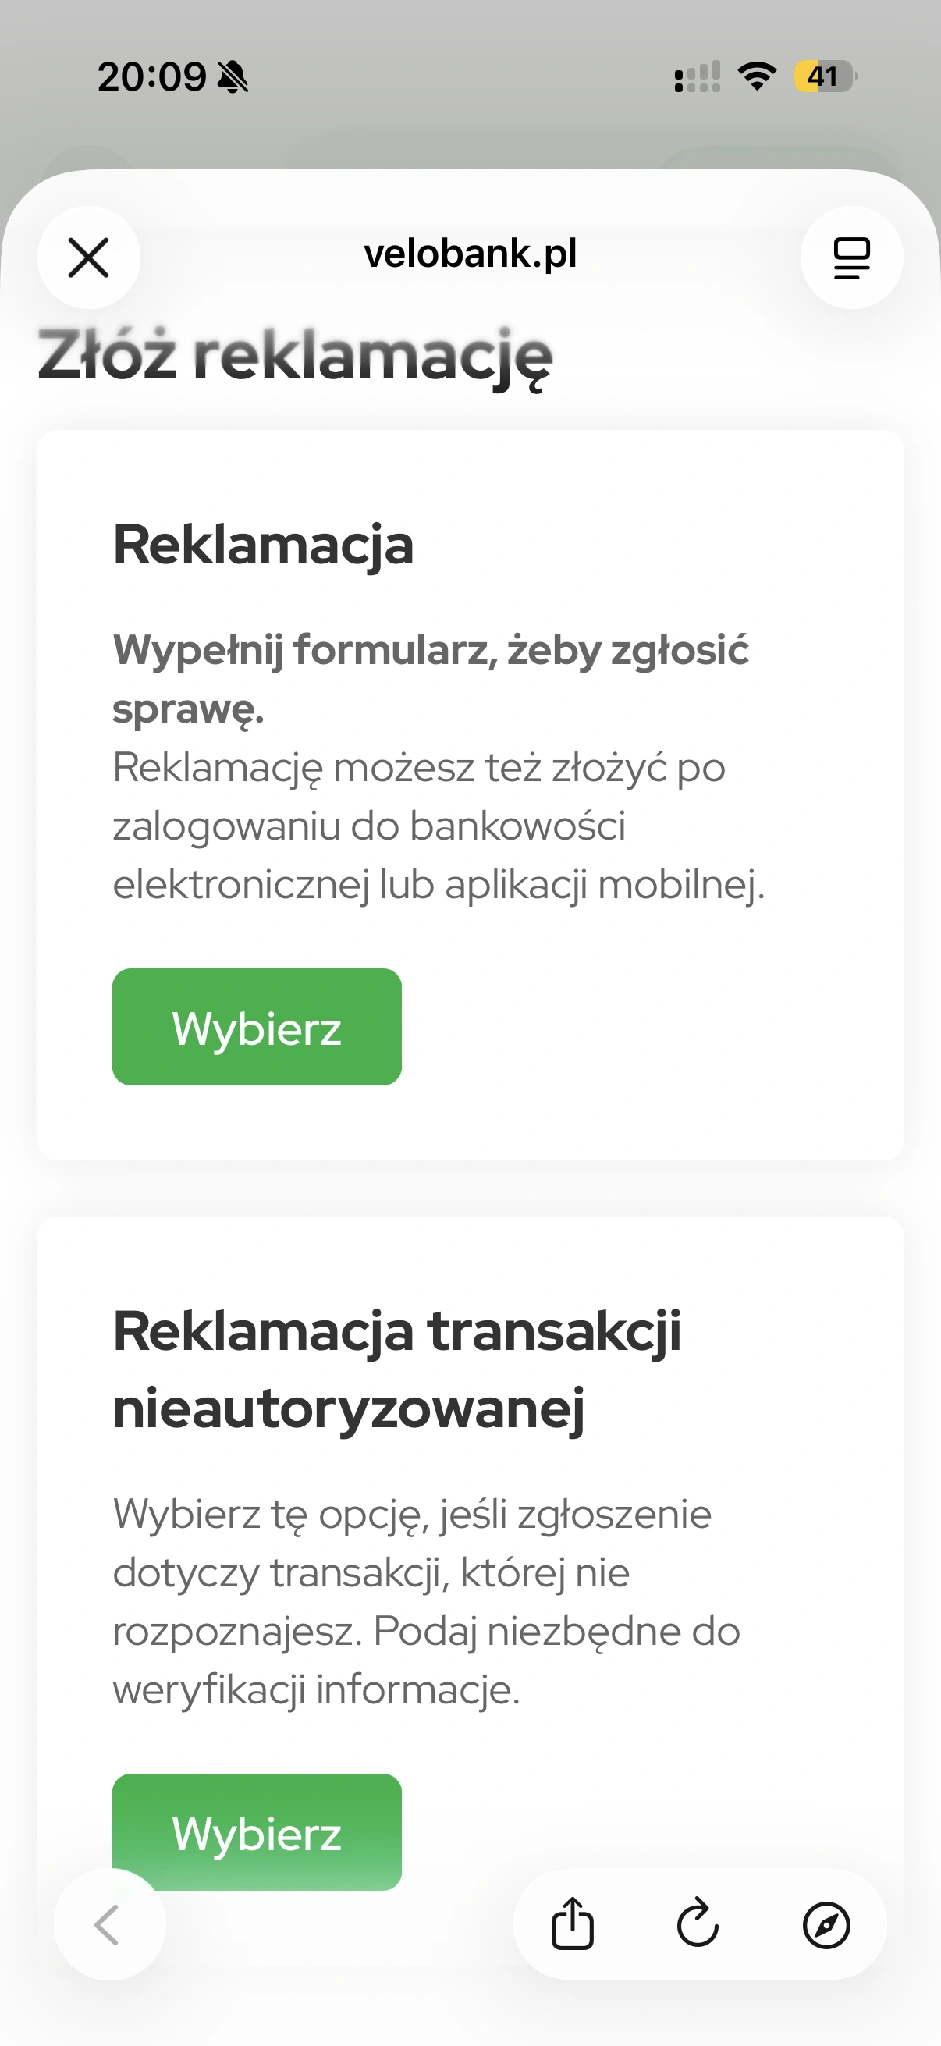
Na stronie Złóż reklamację VeloBank pokazuje osobne wejścia do zwykłego zgłoszenia i reklamacji transakcji nieautoryzowanej. Wybierz ścieżkę odpowiadającą zdarzeniu. Jeżeli chodzi o opłatę za kartę albo sposób obsługi, nie oznaczaj sprawy jako nieautoryzowanej płatności tylko po to, aby oczekiwać szybszej odpowiedzi.
| Kanał | Jak skorzystać |
|---|---|
| Formularz internetowy | Strona Złóż reklamację na velobank.pl |
| Bankowość elektroniczna | Zgłoszenie po zalogowaniu do bankowości |
| Telefon | Infolinia 664 919 797 |
| Placówka | Pisemnie lub ustnie do protokołu |
| Poczta | VeloBank S.A., Rondo Daszyńskiego 2C, 00-843 Warszawa |
Dzwoniąc w sprawie reklamacji, poproś o numer zgłoszenia i potwierdzenie jego przyjęcia. Przy piśmie wysłanym pocztą zachowaj kopię oraz dowód nadania. W placówce możesz złożyć reklamację pisemnie albo ustnie do protokołu. Upewnij się, że zapisany opis oddaje to, co zgłaszasz.
Warto wybrać jeden główny kanał i kolejne dokumenty dosyłać do tej samej sprawy. Wysłanie kilku identycznych formularzy nie przyspiesza automatycznie rozpatrzenia. Może natomiast utrudnić ustalenie, która odpowiedź dotyczy którego zgłoszenia.
Jakie dane przygotować do zgłoszenia?
Zapisz datę i kwotę operacji, nazwę produktu oraz to, co uważasz za nieprawidłowe. Oddziel fakty od przypuszczeń. Zamiast napisać tylko „pobrano mi pieniądze”, wskaż konkretną pozycję historii i wyjaśnij, czy kwestionujesz jej autoryzację, wysokość czy dwukrotne rozliczenie.
Dodaj jasne oczekiwanie, na przykład wyjaśnienie naliczenia, korektę albo zwrot niesłusznie pobranej opłaty. Numer rachunku i dane identyfikacyjne wpisuj wyłącznie w zweryfikowanym kanale banku. Do opisu problemu nie dołączaj PIN, hasła, kodów autoryzacyjnych ani kodu CVV karty.
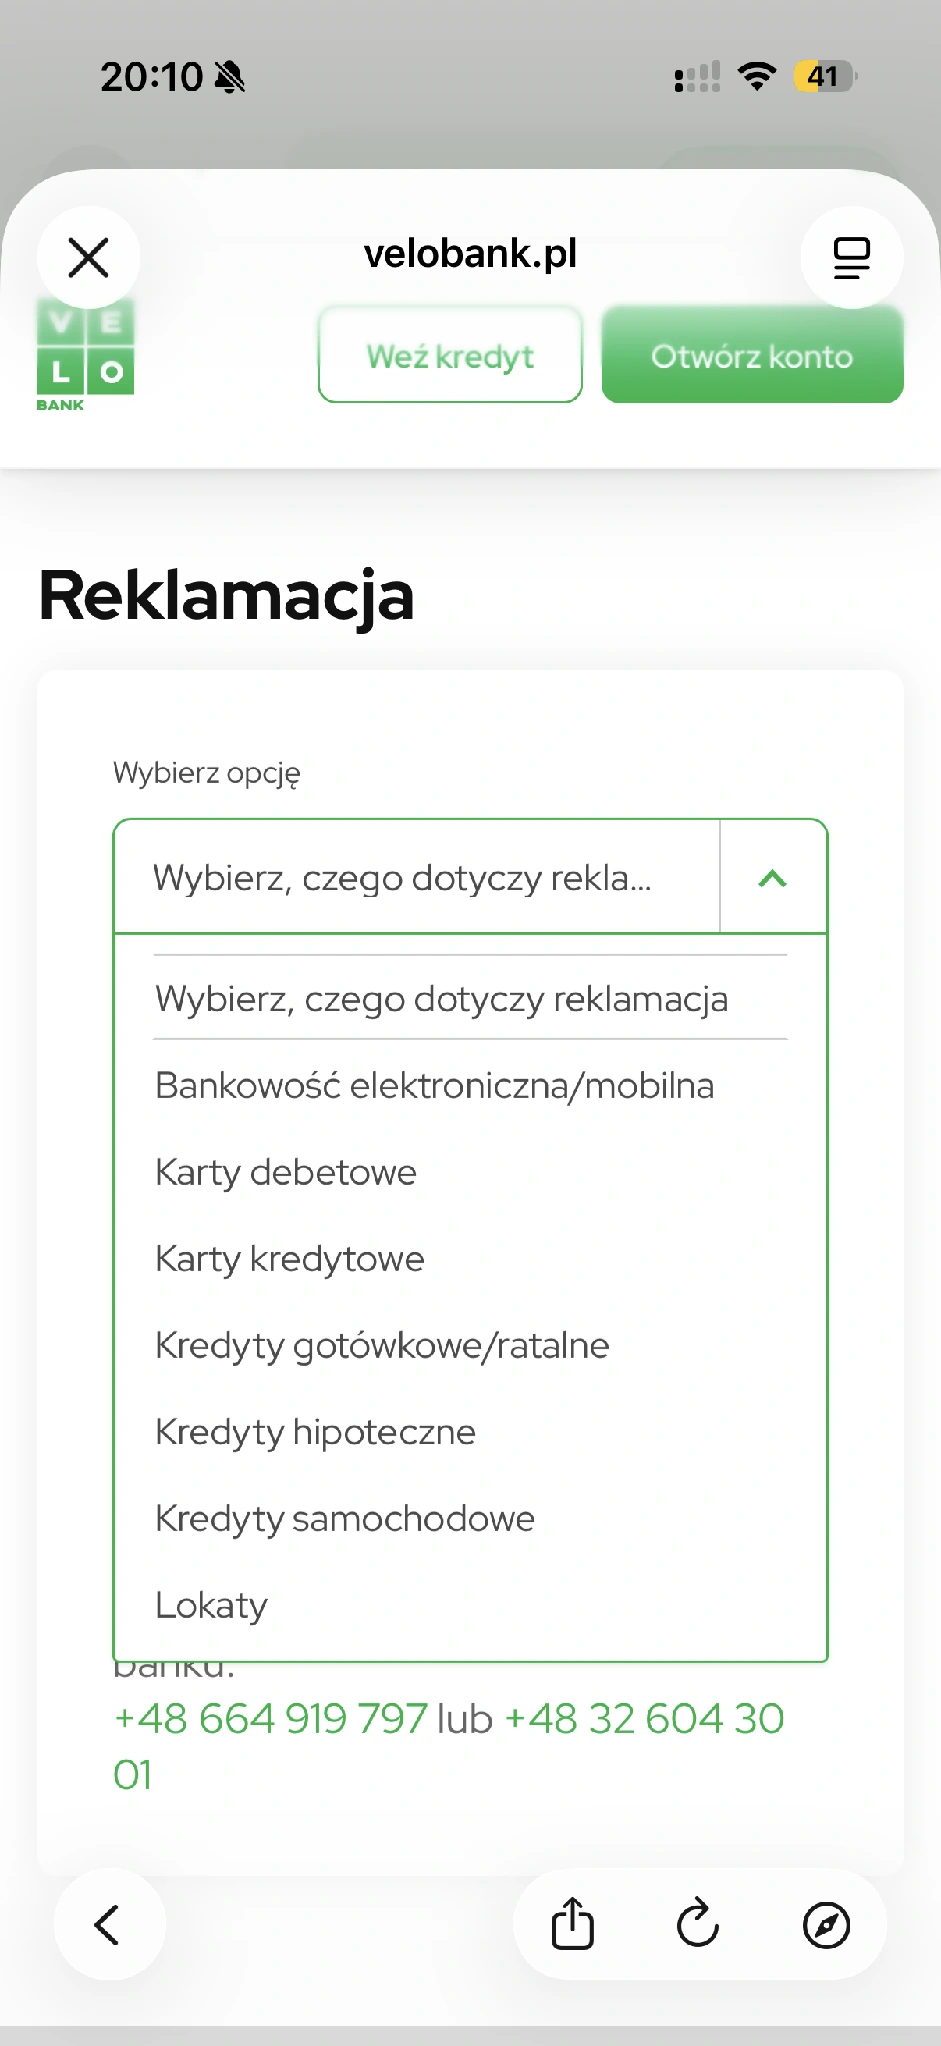
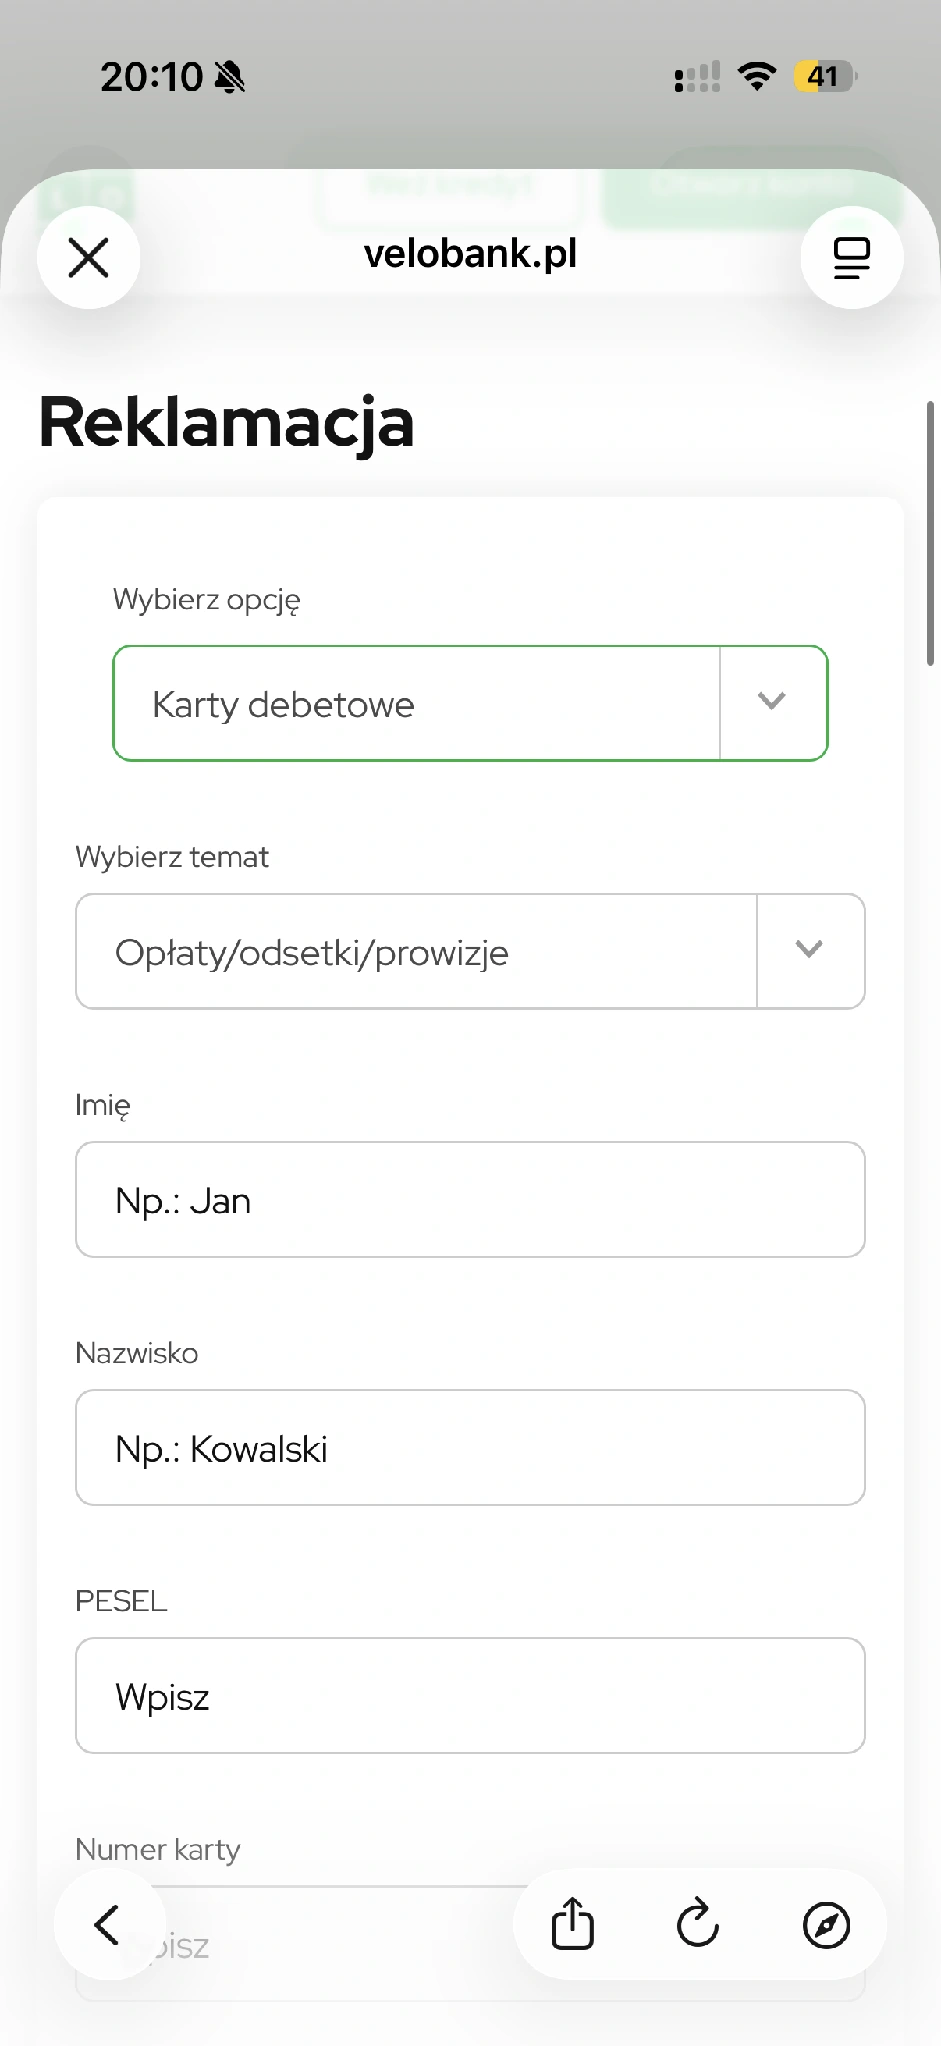
W formularzu publicznym wybierasz rodzaj produktu oraz temat sprawy. Na pokazanym przykładzie są to karty debetowe i opłaty, odsetki lub prowizje. Pola imienia, nazwiska i PESEL pozostają puste. Przykładowe wartości wyświetlane przez formularz nie są danymi klienta.
Dokumenty powinny potwierdzać konkretny problem. Przy podwójnym obciążeniu przydadzą się dwie pozycje historii, a przy sporze o niedostarczony zakup potwierdzenie zamówienia i korespondencja ze sprzedawcą. Potwierdzenie przelewu lub wyciąg z VeloBanku pozwoli wskazać datę i kwotę bez wysyłania niepotrzebnej historii wszystkich wydatków.
Przykład treści reklamacji nieprawidłowej opłaty
Możesz oprzeć opis na takim schemacie: „Zgłaszam pobranie opłaty za kartę za wskazany miesiąc. Według warunków mojej umowy spełniłem wymóg zwolnienia z opłaty. W załączniku wskazuję transakcje i daty ich rozliczenia. Proszę o sprawdzenie naliczenia, zwrot niesłusznie pobranej kwoty oraz wskazanie zastosowanej podstawy, jeśli bank uzna opłatę za prawidłową.”
Uzupełnij tekst własną datą, kwotą i nazwą produktu. Jeżeli dopiero ustalasz, czy warunki zostały spełnione, nie pisz, że na pewno tak było. Poproś o wskazanie uwzględnionych płatności i sposobu liczenia okresu. Data zakupu i data jego rozliczenia mogą się różnić.
Formularz reklamacji i załączniki krok po kroku
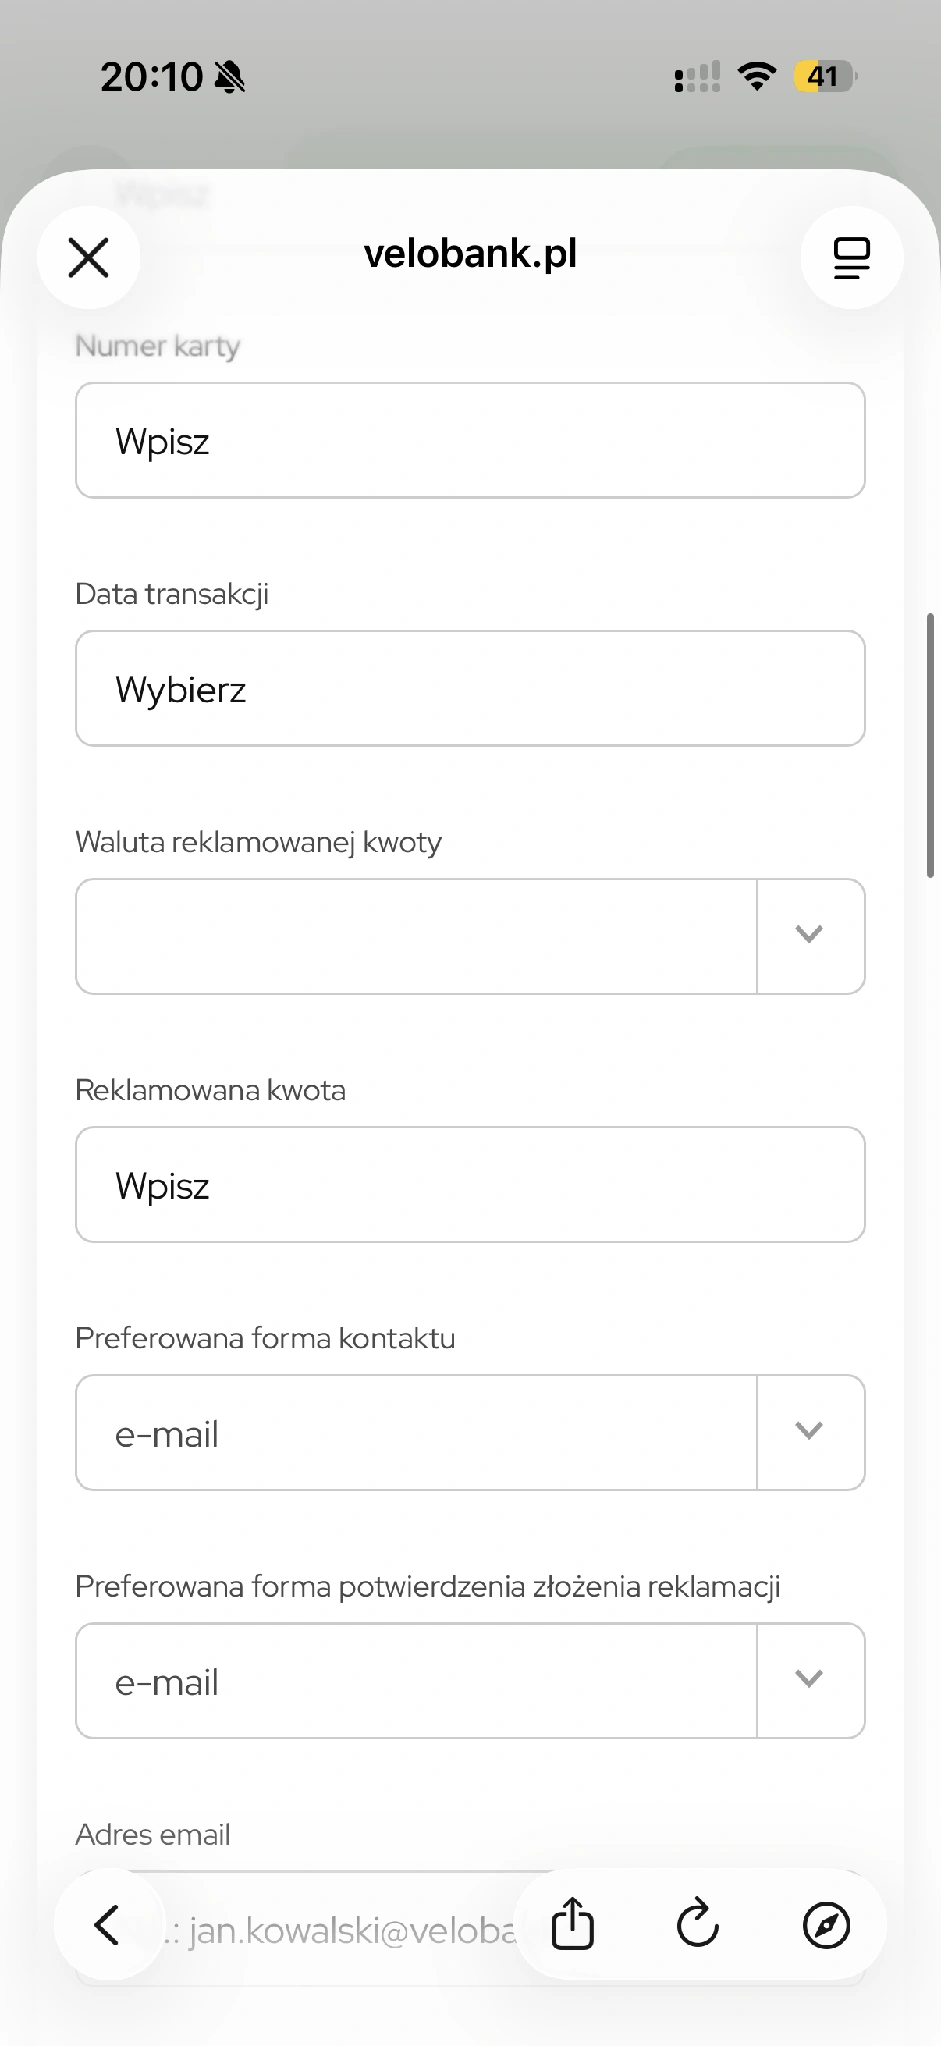
Po wybraniu produktu oraz tematu uzupełnij wymagane pola. Formularz dotyczący karty może pytać o jej numer, datę transakcji, walutę i reklamowaną kwotę. Wskaż prawidłowy kontakt zwrotny oraz formę potwierdzenia. Jeśli zgłaszasz kilka operacji, wymień je kolejno, tak aby można było przyporządkować kwoty do dat.
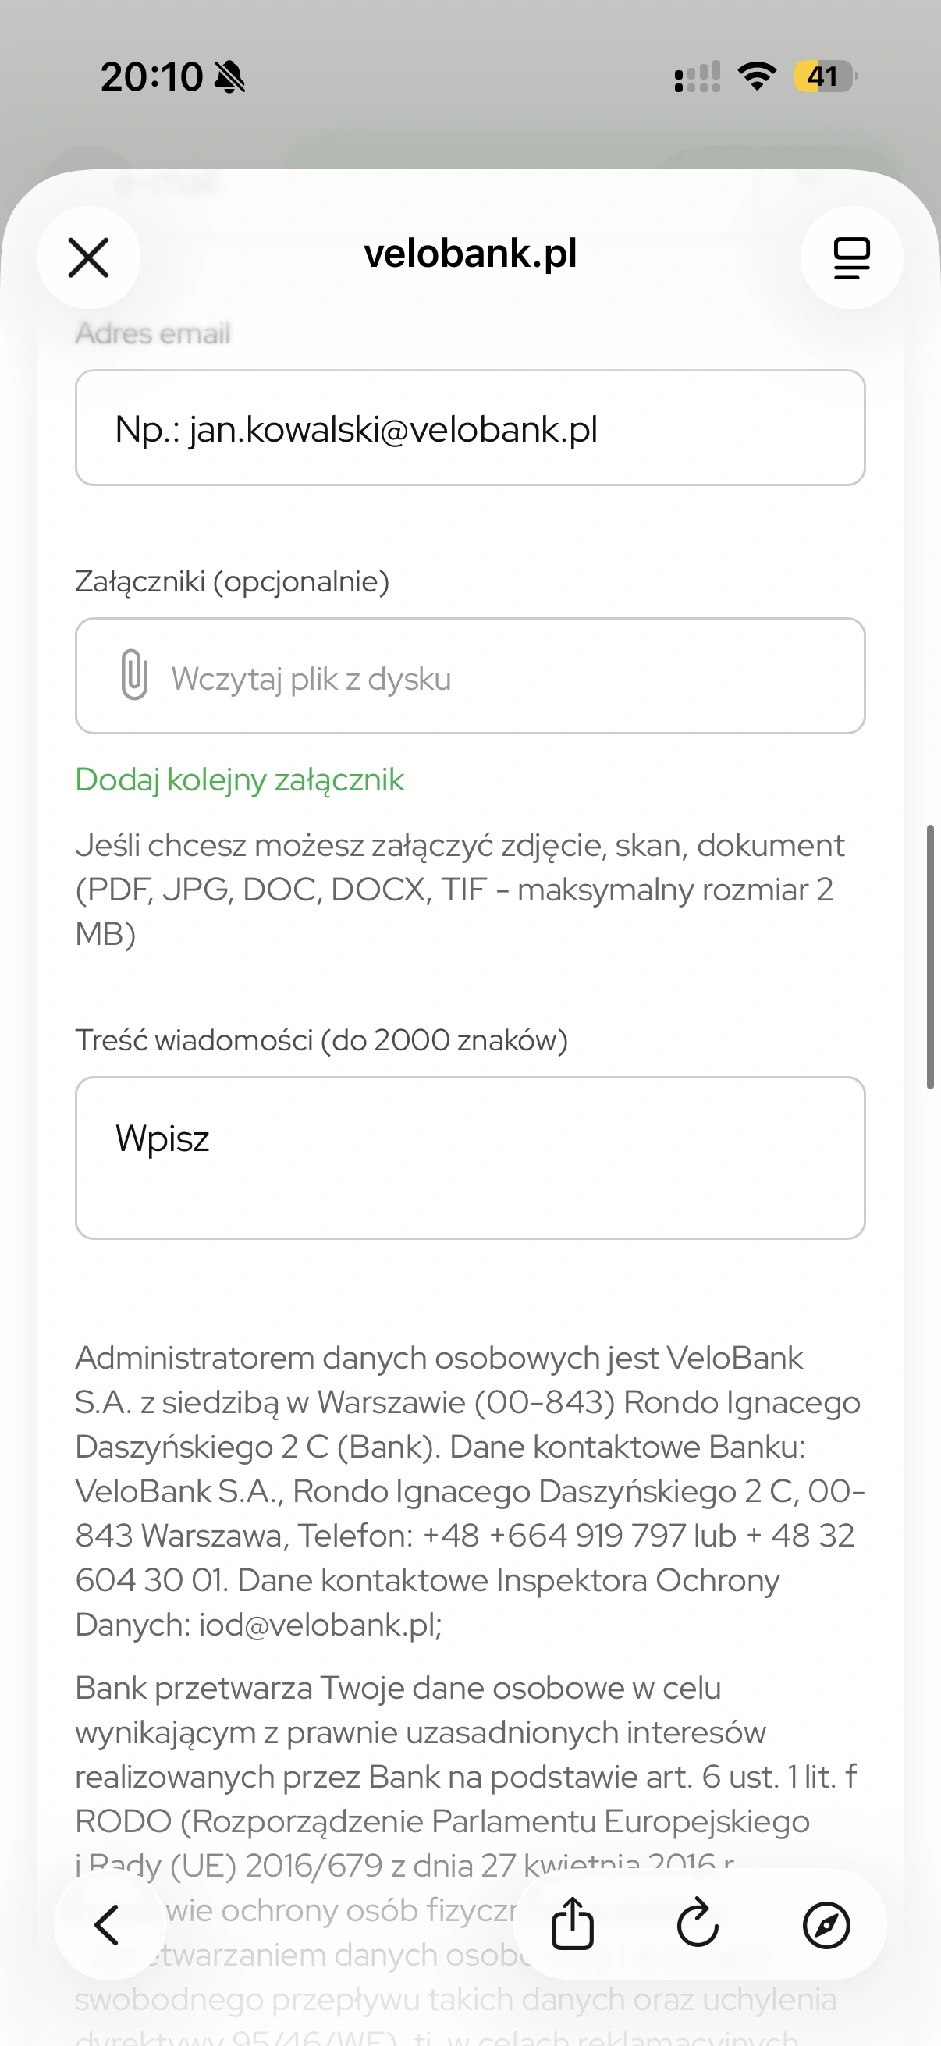
Publiczny formularz ma pole opisu do 2000 znaków. Przy załącznikach podaje formaty PDF, JPG, DOC, DOCX i TIF oraz maksymalny rozmiar 2 MB. Gdy dokument jest zbyt duży, wybierz potrzebne strony lub przygotuj czytelną wersję o mniejszym rozmiarze. Daty i kwoty muszą pozostać wyraźne.
Przed wysłaniem sprawdź treść i wybrane pliki. Samo otwarcie formularza albo dołączenie dokumentu nie oznacza złożenia reklamacji. Po wysłaniu zachowaj potwierdzenie. Jeżeli strona pokaże błąd, ustal z bankiem, czy zgłoszenie dotarło, zanim wyślesz kolejną identyczną wersję.
Wiadomość w bankowości internetowej a formularz publiczny
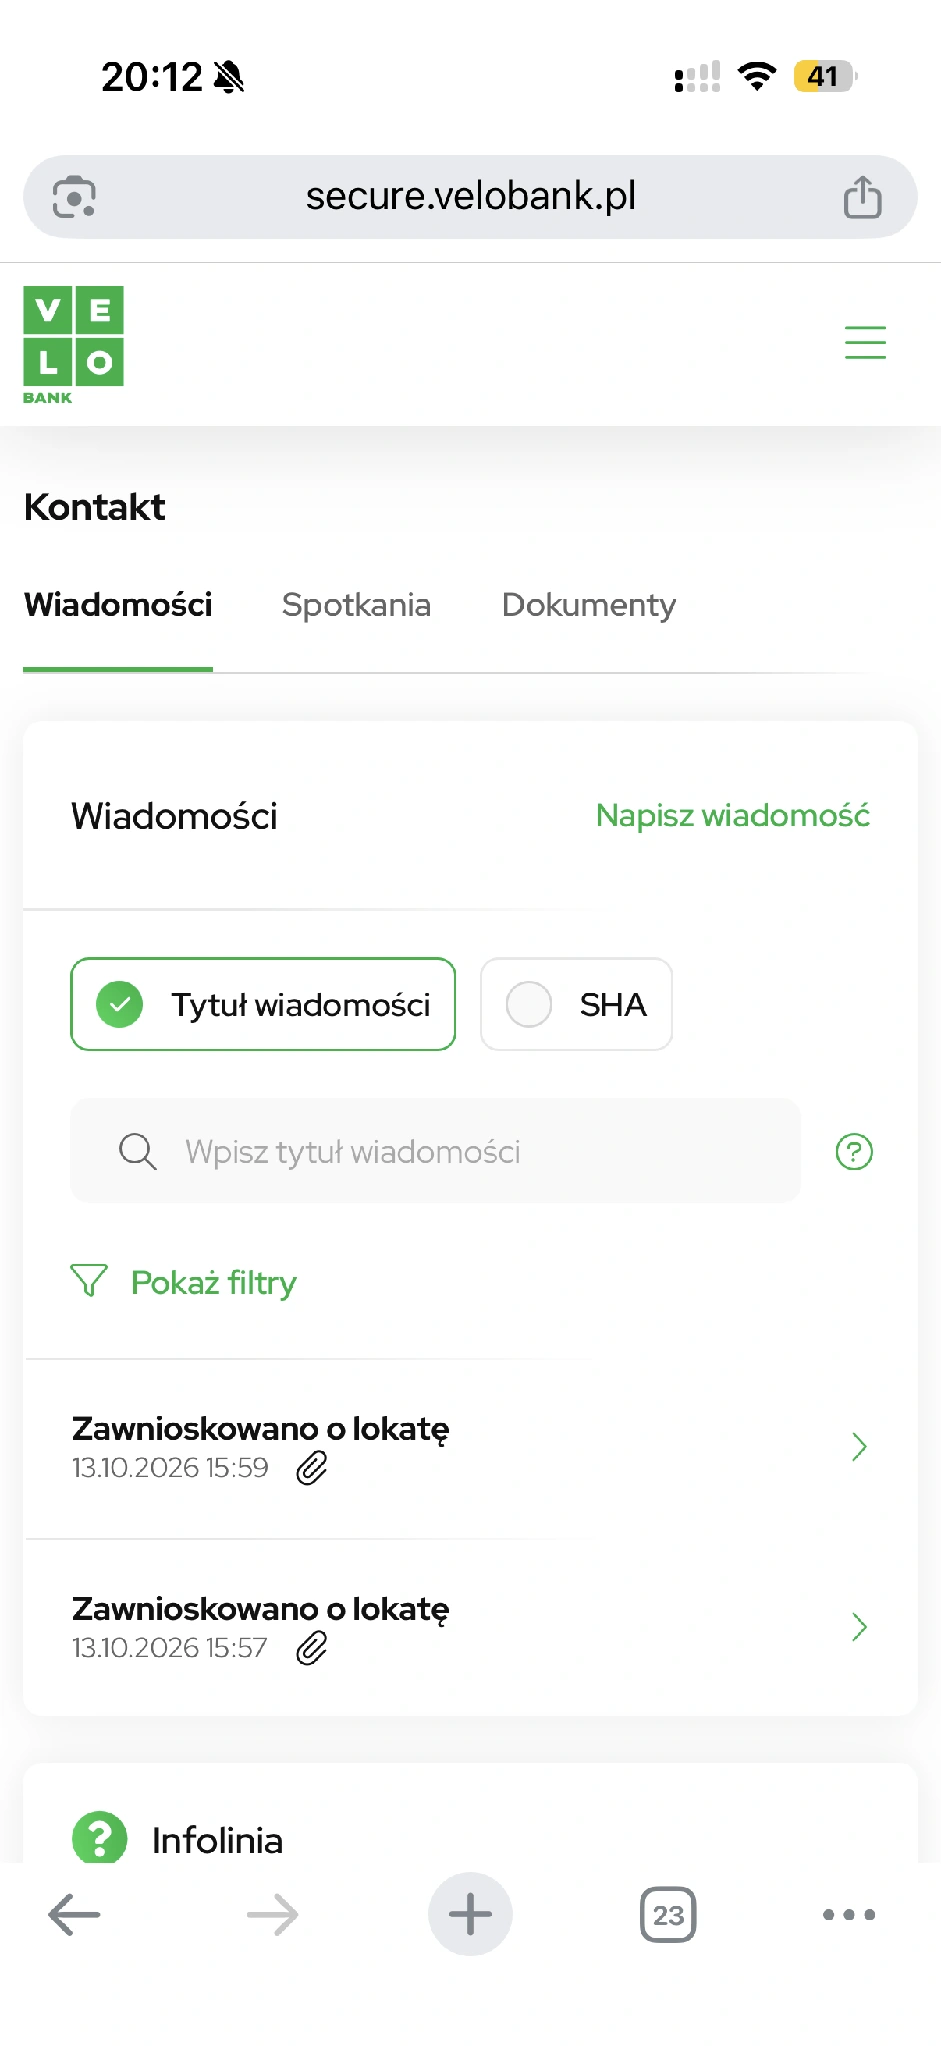
Po zalogowaniu do bankowości internetowej wejście Kontakt prowadzi do sekcji Wiadomości i opcji Napisz wiadomość. Na poniższych screenach widać korespondencję oraz formularz nowej wiadomości. Dotychczasowe wiadomości dotyczą lokaty, a nie reklamacji.
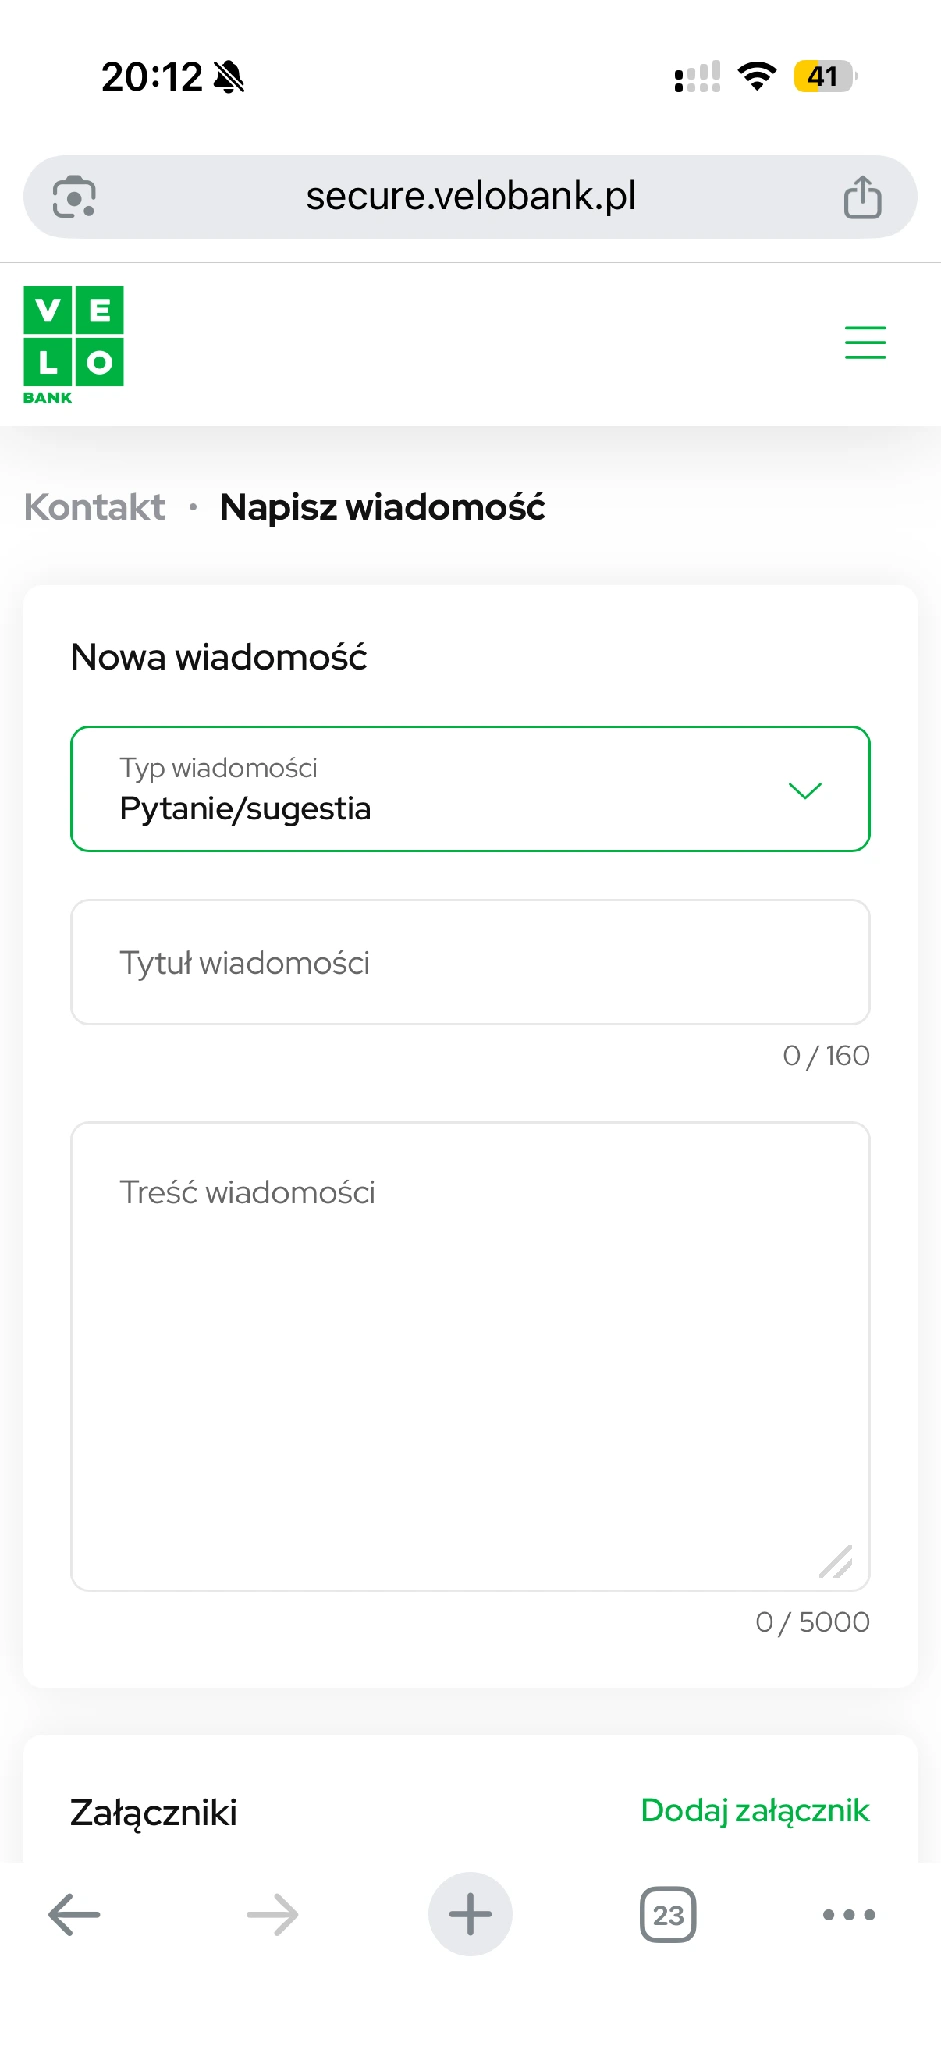
W pokazanym formularzu wybrany jest typ Pytanie/sugestia. Tytuł ma limit 160 znaków, a treść 5000 znaków. Przed zgłoszeniem reklamacji sprawdź dostępny typ wiadomości i jasno nazwij sprawę w tytule oraz opisie. Nie traktuj zwykłego pytania o ofertę jako potwierdzenia zarejestrowanej reklamacji.
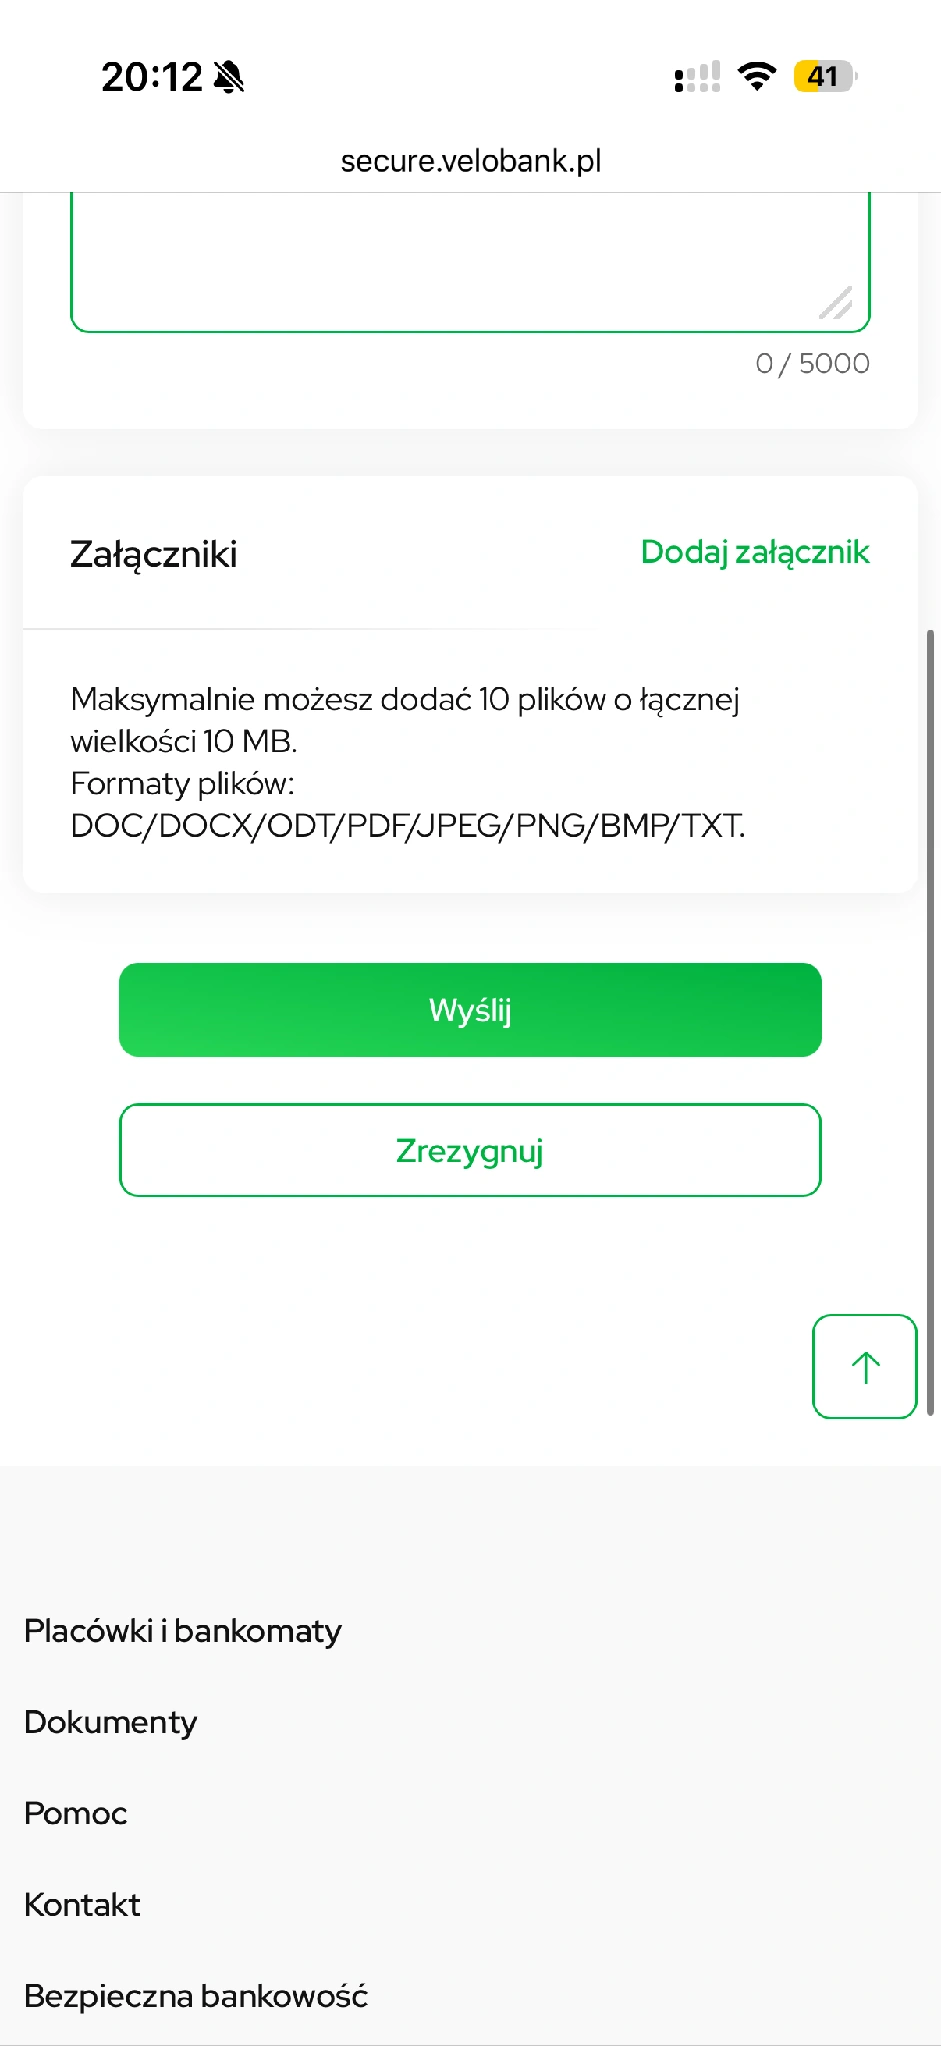
Korespondencja po zalogowaniu dopuszcza maksymalnie 10 załączników o łącznej wielkości 10 MB. Pokazane formaty obejmują DOC, DOCX, ODT, PDF, JPEG, PNG, BMP i TXT. Są to inne limity niż w formularzu publicznym. Plik odrzucony na stronie reklamacyjnej nie musi być odrzucany także w bankowości internetowej.
Ile czasu VeloBank ma na odpowiedź?
| Rodzaj reklamacji | Podstawowy termin | Szczególnie skomplikowana sprawa |
|---|---|---|
| Usługi płatnicze | 15 dni roboczych | Do 35 dni roboczych |
| Pozostałe reklamacje | 30 dni kalendarzowych | Do 60 dni kalendarzowych |
Terminy liczy się od otrzymania reklamacji przez bank. Wydłużenie w szczególnie skomplikowanej sprawie wymaga wyjaśnienia przyczyny, wskazania okoliczności do ustalenia i nowej daty odpowiedzi. Wartości 35 i 60 dni oznaczają terminy maksymalne, a nie dodatkowe dni doliczane po upływie terminu podstawowego.
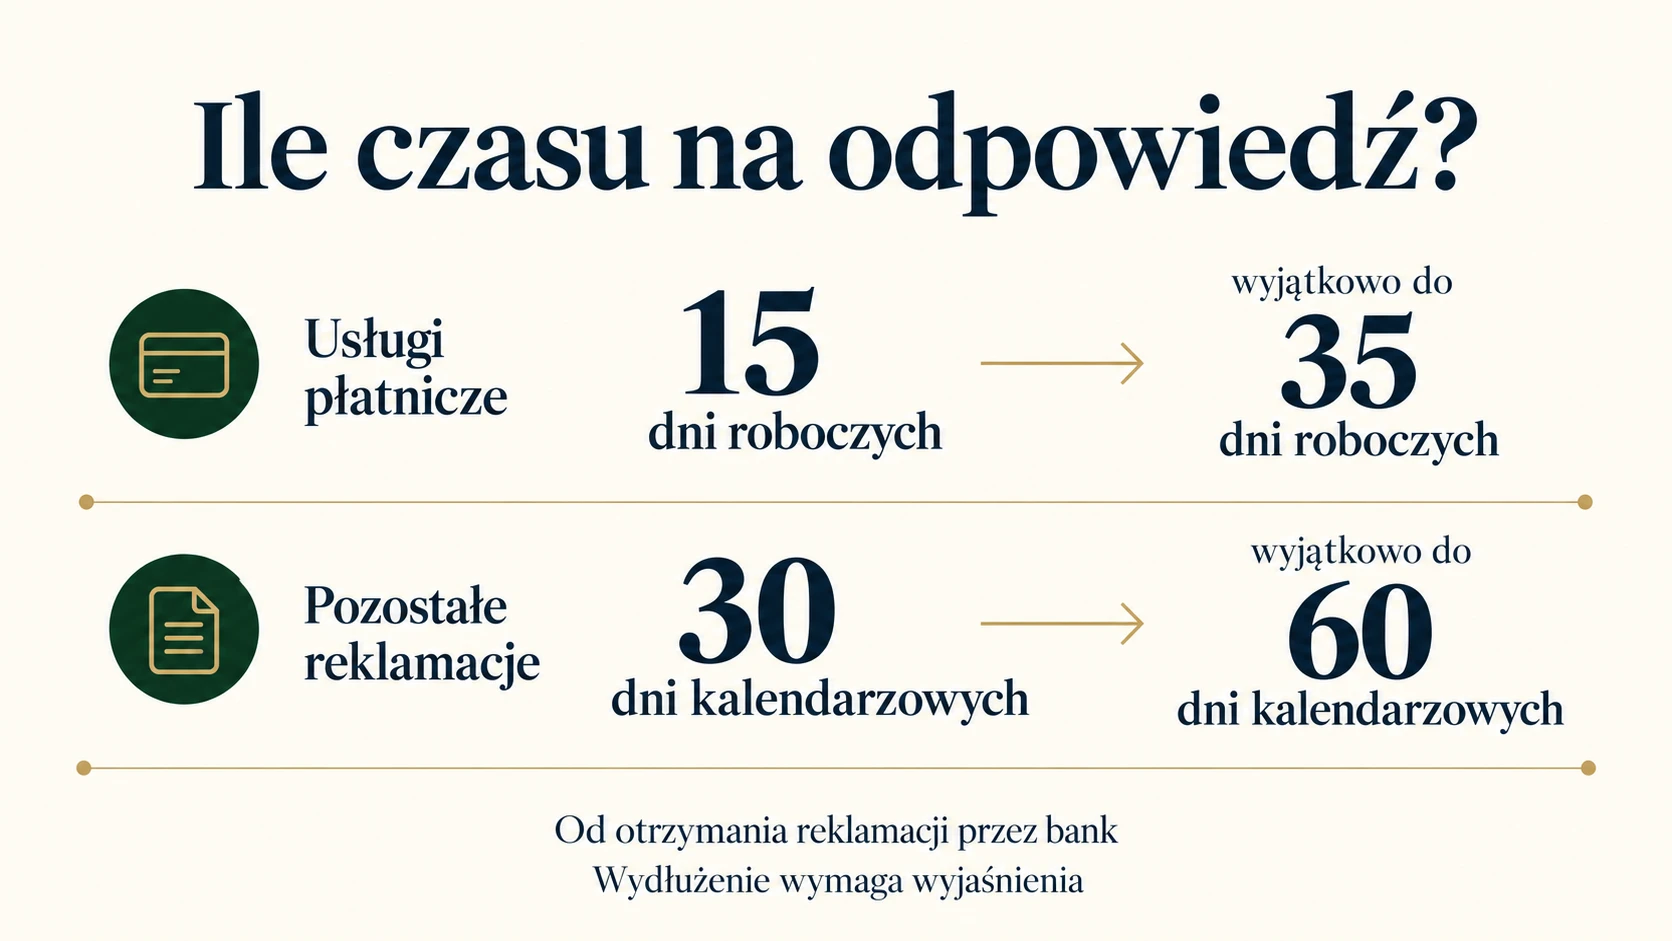
Sprawdź, jak zakwalifikowano Twoje zgłoszenie. Reklamacja usługi płatniczej nie powinna być automatycznie rozpatrywana według terminu dla pozostałych spraw. Zachowaj datę przyjęcia i informację o ewentualnym przedłużeniu. Oceniając terminowość, sprawdź także datę wysłania odpowiedzi, nie tylko dzień jej odczytania.
Termin odpowiedzi na reklamację nie jest jednocześnie terminem zakończenia postępowania chargeback ani terminem zwrotu nieautoryzowanej transakcji. Te kwestie podlegają odrębnym zasadom, choć w praktyce mogą dotyczyć tego samego zdarzenia.
Nie rozpoznaję transakcji. Co zrobić od razu?
Pilnie poinformuj bank, jeśli nie zgadzałeś się na operację. Opisz, czy utraciłeś kartę, telefon lub dostęp do bankowości. Numer kontaktowy sprawdź samodzielnie na oficjalnej stronie. Nie wykonuj „przelewu zabezpieczającego” na polecenie rozmówcy. Gdy zagrożona jest karta, sprawdź, jak ją zablokować lub zastrzec w VeloBanku.
Dla transakcji nieautoryzowanych obowiązuje odrębna zasada zwrotu, co do zasady najpóźniej do końca następnego dnia roboczego po zgłoszeniu, z wyjątkami określonymi w przepisach. To nie jest 15 dni roboczych na odpowiedź reklamacyjną. Samo uwierzytelnienie operacji również nie przesądza, że klient udzielił na nią zgody.
Bank bada przebieg zdarzenia i odpowiedzialność za operację. Przyjęcie formularza ani sam zwrot nie oznaczają ostatecznego rozstrzygnięcia każdego sporu. Zachowaj wiadomości, numery telefonów, potwierdzenia i daty kontaktu. Opisz również czynności wykonane pod wpływem oszustwa, zamiast pomijać je w zgłoszeniu.
Chargeback w VeloBanku po płatności kartą
Chargeback może dotyczyć między innymi niedostarczonego zakupu, podwójnego obciążenia albo nieprawidłowego rozliczenia płatności kartą. Problem zgłaszasz bankowi, który wydał kartę. Dołącz potwierdzenie zakupu i wyjaśnij, dlaczego kwestionujesz obciążenie.
Przy sporze o towar lub usługę zachowaj próbę wyjaśnienia sprawy ze sprzedawcą oraz jego odpowiedź. Nie oznacza to czekania na sklep przy podejrzeniu kradzieży danych karty. W takiej sytuacji kontakt z bankiem i zabezpieczenie pieniędzy powinny nastąpić od razu.
Procedura nie gwarantuje odzyskania środków. Wymagane dokumenty i terminy zależą od powodu zgłoszenia oraz zasad organizacji kartowej. Zgłoś problem szybko, a jeśli bank prosi o uzupełnienie, dopilnuj wskazanego terminu. Samo przesłanie pierwszej wiadomości nie zastępuje brakujących dowodów.
Błędny przelew nie jest reklamacją kartową
Jeżeli wpisałeś niewłaściwy numer odbiorcy, skontaktuj się z bankiem możliwie szybko i podaj dane przelewu. VeloBank wskazuje możliwość zgłoszenia błędnego przelewu przez bankowość telefoniczną. Ustal status operacji i dostępny sposób dalszego postępowania. Nie zakładaj, że już wykonany przelew można odwołać jednym przyciskiem.
Chargeback nie służy do odzyskiwania zwykłych przelewów bankowych. Nie ponawiaj też płatności tylko dlatego, że odbiorca jeszcze jej nie widzi. Najpierw porównaj potwierdzenie, numer rachunku i czas rozliczenia. Przy standardowym przelewie pomocne będą sesje przychodzące i wychodzące VeloBanku.
Brak potwierdzenia albo problem z dokumentami
Sprawdź wiadomości w bankowości i foldery swojej poczty, jeśli nie otrzymałeś potwierdzenia. Następnie skontaktuj się z bankiem, podając datę oraz sposób wysłania. Poproś o sprawdzenie rejestracji. Brak wiadomości w skrzynce nie rozstrzyga sam w sobie, czy bank otrzymał zgłoszenie.
Gdy potrzebne jest uzupełnienie, ustal dokładnie, jakiego dokumentu brakuje i jak go przekazać. W wiadomości wskaż numer reklamacji. Nie odpowiadaj danymi karty lub hasłem na podejrzaną korespondencję. Wątpliwy kontakt potwierdź niezależnie w banku.
Jak sprawdzić status i odwołać się od odpowiedzi?
Przy kolejnym kontakcie podaj numer sprawy oraz datę zgłoszenia. Nowe dokumenty opisz jako uzupełnienie tej samej reklamacji. Zachowaj odpowiedź wraz z uzasadnieniem. Odwołanie powinno wskazywać pominięty dowód, błędne ustalenie lub warunek umowy wymagający ponownej oceny.
Jeżeli nie zgadzasz się ze stanowiskiem banku, możesz odwołać się do Rzecznika Klienta VeloBanku. Dołącz wcześniejszą odpowiedź i jasno wskaż oczekiwaną zmianę. Nie trzeba przy tym przepisywać całej historii, jeśli można odnieść się do konkretnego numeru sprawy i nowych argumentów.
Po nieuwzględnieniu reklamacji albo braku odpowiedzi w terminie możesz sprawdzić możliwość postępowania interwencyjnego Rzecznika Finansowego. Interwencja nie jest wiążącym dla banku wyrokiem i nie przerywa biegu przedawnienia roszczenia. Pozostałe instrukcje dotyczące kart, przelewów i dokumentów znajdziesz w sekcji o VeloBanku.