Przy wyborze lokaty w VeloBanku sprawdź nie tylko oprocentowanie, lecz także okres, minimalną kwotę, definicję nowych środków i sposób zakończenia depozytu. Lokata otwierana przez aplikację może mieć inne warunki niż produkt dostępny bez konta. Ta sama nazwa banku nie oznacza jednakowego cennika wszystkich ofert.
Najważniejsza decyzja dotyczy czasu. Jeśli pieniądze mogą być potrzebne za kilka tygodni, porównaj lokatę z kontem oszczędnościowym. Zerwanie lokaty przed terminem może kosztować utratę odsetek, nawet gdy oprocentowanie widoczne przy zakładaniu było atrakcyjne.
Jak porównywać dostępne lokaty
Zacznij od kwoty, którą możesz pozostawić do końca umowy, oraz planowanej daty wydatku. Następnie porównaj oprocentowanie roczne, długość depozytu i wymagania dotyczące rachunku osobistego. Wyższy procent na dłuższy okres nie zawsze pasuje do budżetu, jeśli termin dużego wydatku wypada wcześniej.
W bankowości elektronicznej sprawdź pełne nazwy produktów i dokumenty. Nie porównuj tylko kafelków z procentem. Oferta może dotyczyć nowych środków, określonej grupy klientów albo wybranego kanału otwarcia. Lokata mobilna i lokata dostępna przez stronę internetową nie muszą być zamienne.
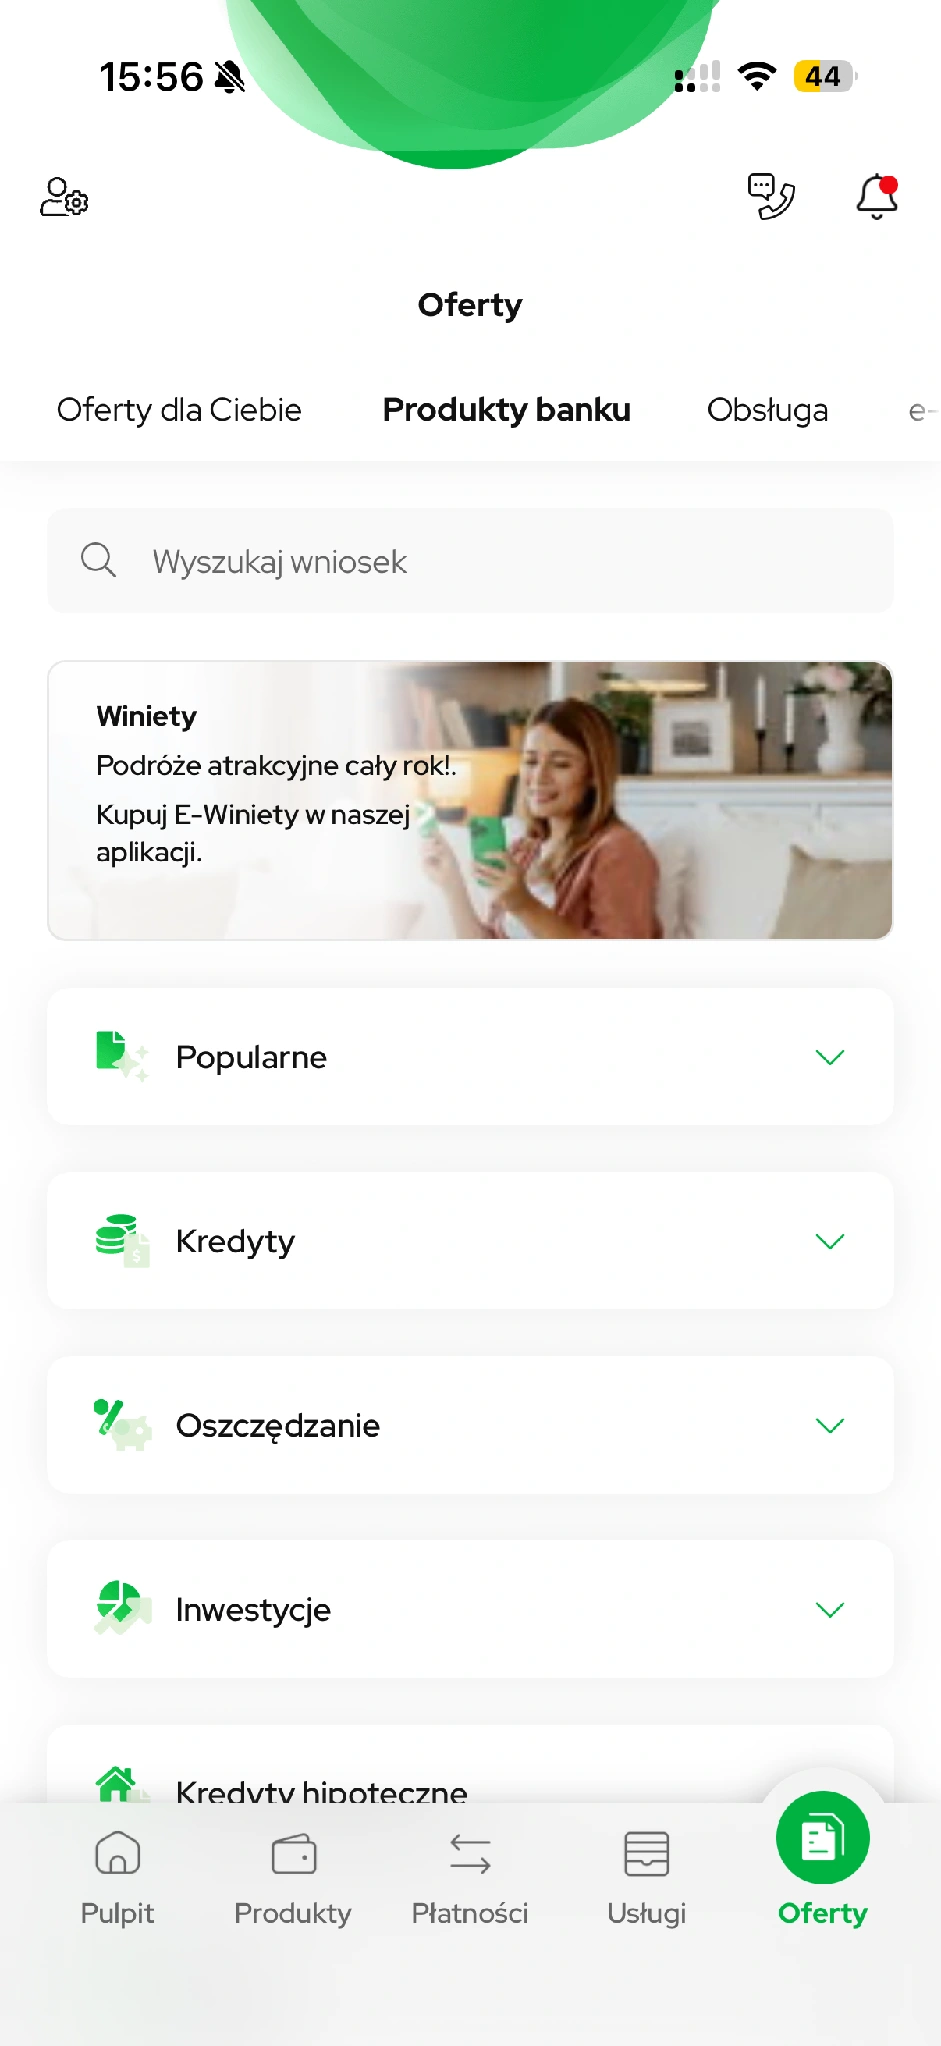
Na aktualnym ekranie aplikacji ścieżka prowadzi przez „Oferty”, „Produkty banku” i „Oszczędzanie”. Pokazana propozycja to VeloLokata dla Aktywnych. Nie jest to Lokata mobilna ani Lokata na Nowe Środki, mimo że wszystkie służą odkładaniu pieniędzy. Nazwę z kafelka porównaj później z nazwą w formularzu.
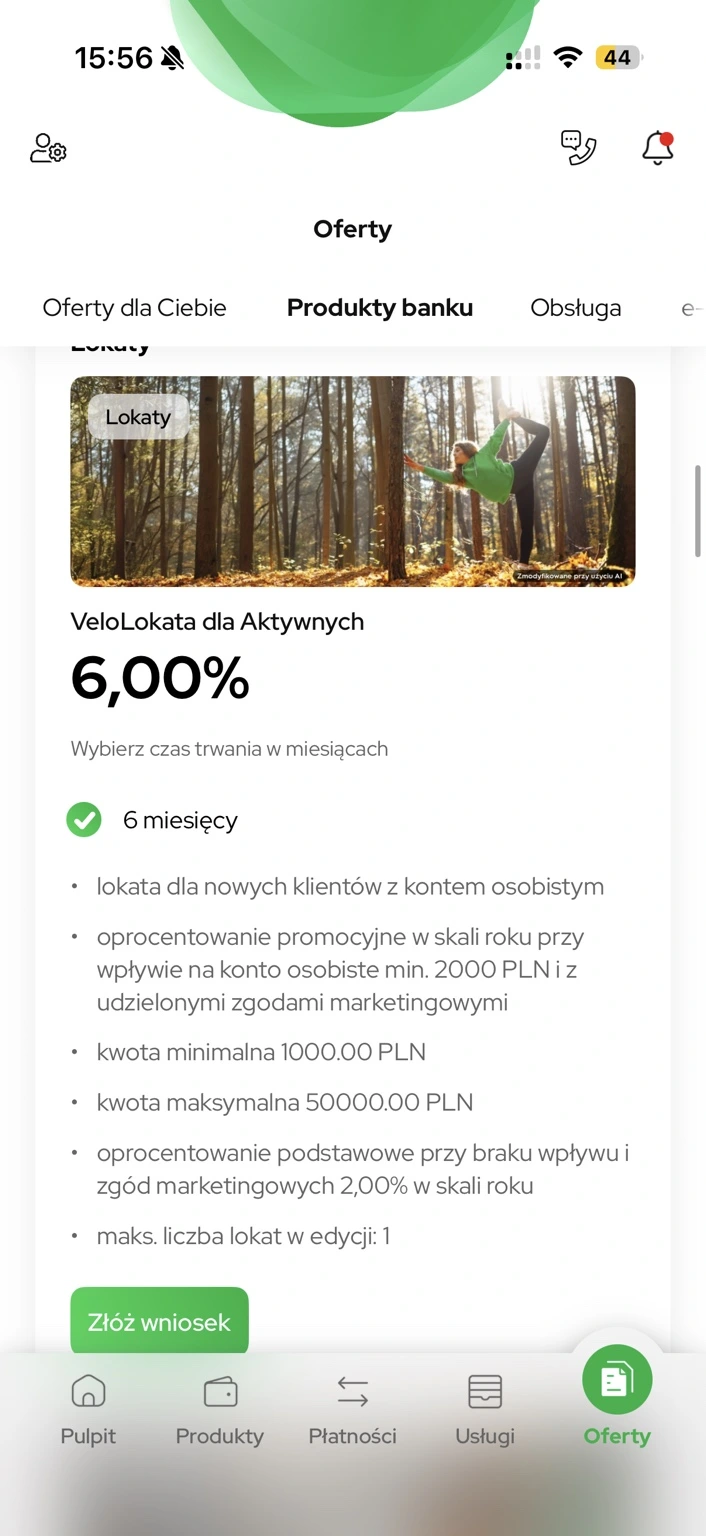
VeloLokata dla Aktywnych. Co oznacza warunkowe 6%
Na 16 października 2026 obowiązuje edycja 9/2026, dostępna od 17 września do 4 listopada. Dotyczy nowych klientów z kontem osobistym. Lokata trwa sześć miesięcy, a kwota wynosi od 1000 do 50 000 zł. W jednej edycji można skorzystać z jednej takiej lokaty. W formularzu bank określa także warunki kwalifikacji nowego klienta.
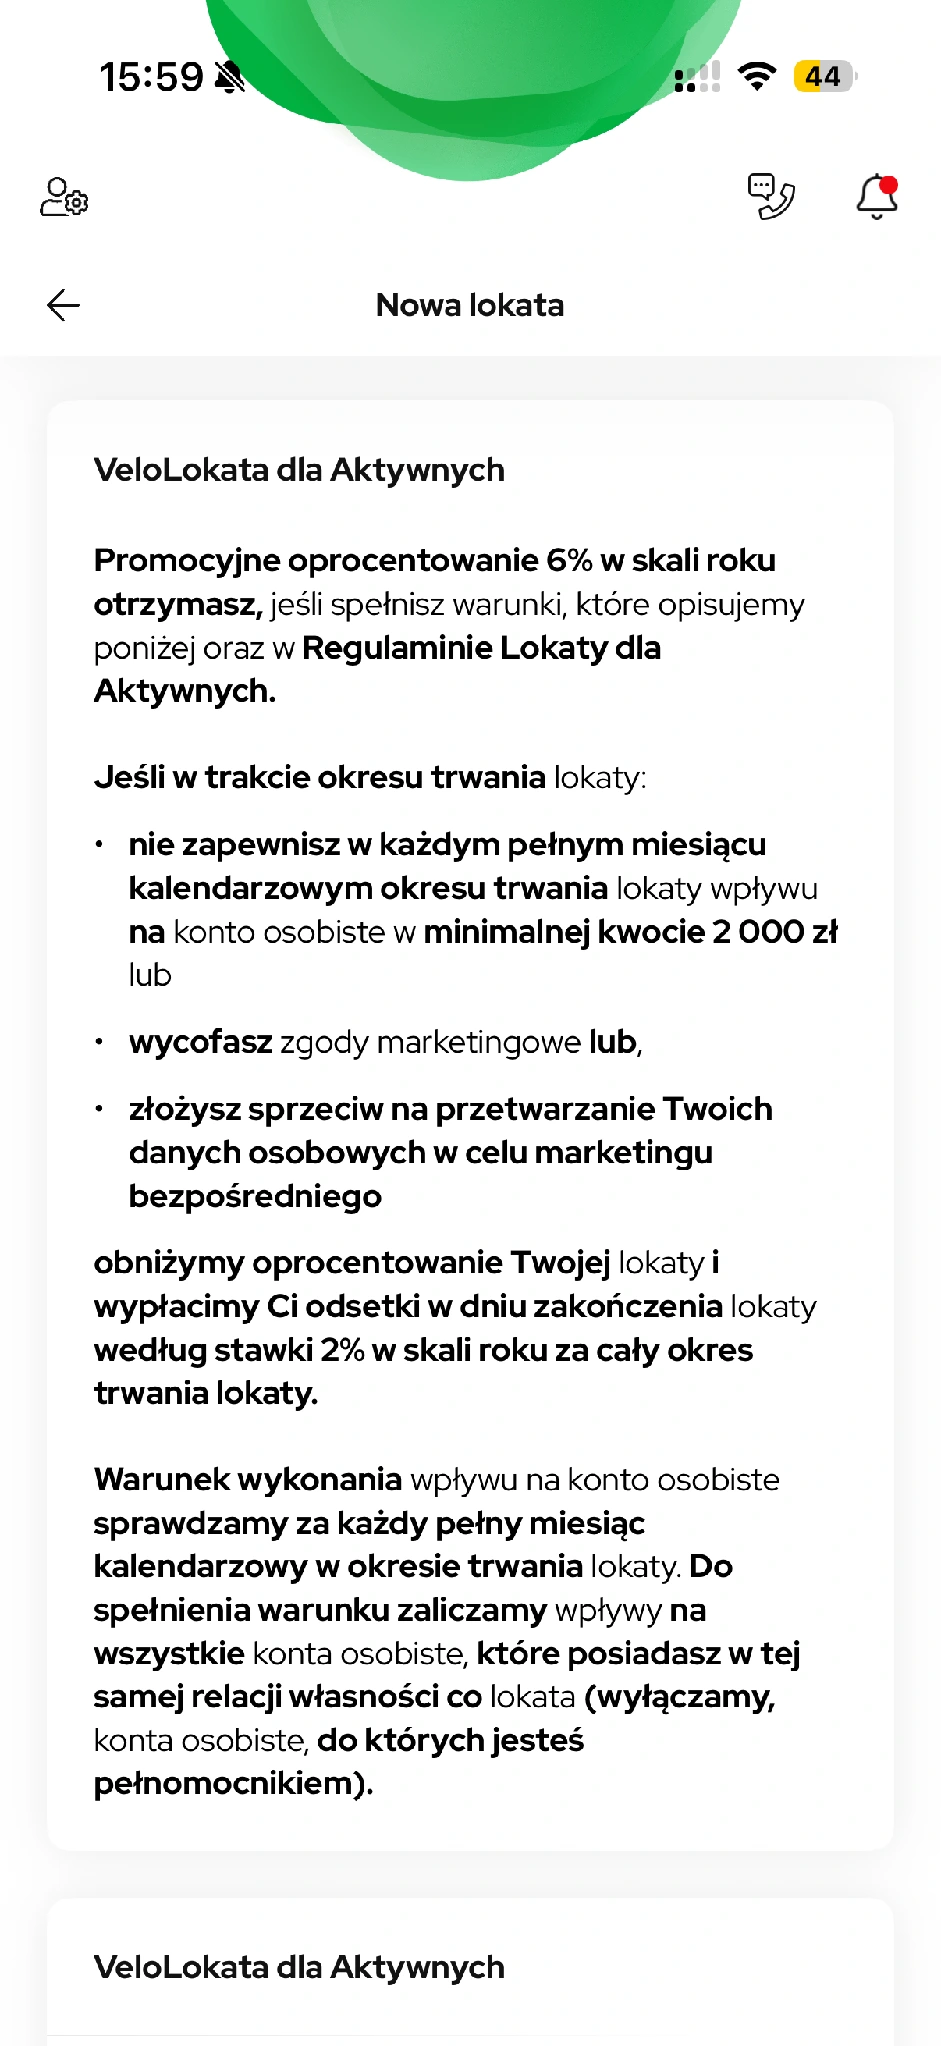
Aby otrzymać 6% rocznie, trzeba zapewniać co najmniej 2000 zł wpływu na konto osobiste w każdym pełnym miesiącu kalendarzowym trwania lokaty i zachować wymagane zgody marketingowe. To warunek wpływu, odrębny od płatności pozwalających uniknąć opłaty za kartę. Nie wystarczy zatem zrealizować kilku zakupów i uznać, że warunki obu produktów są spełnione.
Pokazany formularz ostrzega, że niespełnienie wymogu wpływu lub marketingu oznacza 2% rocznie za cały czas trwania lokaty. Nie tylko za jeden gorszy miesiąc. Jeśli otwierasz depozyt w połowie miesiąca, sprawdź w regulaminie, które miesiące są pełne, i zaplanuj przypomnienie o wpływie. Ekran wskazuje uwzględnianie kont osobistych w tym samym banku, ale wyłącza konto, do którego jesteś jedynie pełnomocnikiem.
Lokata na nowe środki
Lokata na Nowe Środki jest innym produktem niż pokazana na screenach VeloLokata dla Aktywnych. Sprawdź jej aktualny okres, stawkę, limit i dzień badania salda bezpośrednio w ofercie banku. Nie przypisuj jej widocznych na naszych zdjęciach 6%, ponieważ ta stawka dotyczy odrębnej promocji z wymogiem aktywności na koncie.
Nowe środki oznaczają nadwyżkę względem salda badanego przez bank w dniu wskazanym w regulaminie. Sam przelew pomiędzy własnymi rachunkami w VeloBanku nie musi tworzyć nowej nadwyżki. Gdy w banku masz kilka depozytów, uwzględnij produkty objęte porównaniem, a nie wyłącznie rachunek, z którego zasilasz lokatę.
Przygotuj własne porównanie środków przed złożeniem wniosku. Przykładowo zakończenie wcześniejszej lokaty i przelanie tych samych 20 000 zł na rachunek osobisty nie zwiększa sumy pieniędzy w banku. Nie należy traktować tej operacji tak samo jak dopłaty oszczędności spoza VeloBanku. Jeżeli masz wątpliwość co do kwalifikowanej kwoty, wyjaśnij ją przed autoryzacją, a nie dopiero po otwarciu depozytu.
Lokata mobilna i wariant Na Start
Lokata mobilna jest przeznaczona do otwarcia w aplikacji, a wariant Na Start wiąże się z pierwszą aktywacją bankowości mobilnej. Sama ponowna instalacja aplikacji nie jest nową pierwszą aktywacją. Przed wyborem sprawdź pełną nazwę, czas dostępności dla Ciebie i stawkę w swoim formularzu.
Standardowy wariant mobilny może mieć inny okres i oprocentowanie niż oferta Na Start. Nie wybieraj go automatycznie tylko dlatego, że korzystasz z telefonu. Ekrany w tym poradniku pokazują VeloLokatę dla Aktywnych, więc nie potwierdzają warunków wszystkich pozostałych depozytów widocznych u innych klientów.
Czy trzeba otwierać konto osobiste
Bank udostępnia Lokatę na Nowe Środki także bez obowiązku zakładania rachunku osobistego. W takiej ścieżce ważny jest przelew zasilający. Wniosek określa numer rachunku lokaty i termin wpłaty. Samo wysłanie formularza nie oznacza jeszcze zawarcia i opłacenia depozytu.
Sprawdź we wniosku termin zasilenia oraz wymóg pojedynczego przelewu z własnego rachunku. Dane nadawcy mają odpowiadać danym we wniosku. Przy rachunku wspólnym sprawdź, czy bank nadawcy przekaże również Twoje dane. Nie wysyłaj pieniędzy z rachunku firmy tylko dlatego, że również nim zarządzasz.
Pilnuj daty zaksięgowania wpłaty, nie tylko chwili zlecenia przelewu. Zwykły przelew międzybankowy zlecony wieczorem lub przed weekendem może nie dotrzeć od razu. Korzystaj z numeru wskazanego w swoim wniosku, bez przepisywania danych ze starej lokaty. Jeśli pomylisz kwotę, nadawcę albo termin, sprawdź status z bankiem przed ponownym wysłaniem pieniędzy.
Nie rozbijaj wymaganej jednorazowej wpłaty na kilka przelewów bez potwierdzenia, że bank to dopuszcza. Zapisz potwierdzenie zasilenia razem z wnioskiem. Przy ewentualnym wyjaśnieniu łatwo wtedy rozdzielisz problem przelewu od problemu otwarcia produktu. Samo obciążenie konta w innym banku nie jest jeszcze dowodem, że lokata rozpoczęła naliczanie odsetek.
Jak założyć lokatę w bankowości
Po zalogowaniu wybierz ofertę depozytów i konkretny produkt. Wpisz kwotę oraz okres, a następnie sprawdź źródło pieniędzy i warunki w podsumowaniu. Jeżeli produkt wymaga nowych środków, upewnij się, że kwota kwalifikuje się do oferty. Nie potwierdzaj innego wariantu tylko dlatego, że ma podobną nazwę.
Przed autoryzacją sprawdź odnawianie i rachunek, na który mają wrócić pieniądze. Po zawarciu zachowaj potwierdzenie z oprocentowaniem oraz terminem końca. Informacja o rozpoczętym wniosku i potwierdzenie aktywnej lokaty to dwa różne dokumenty.
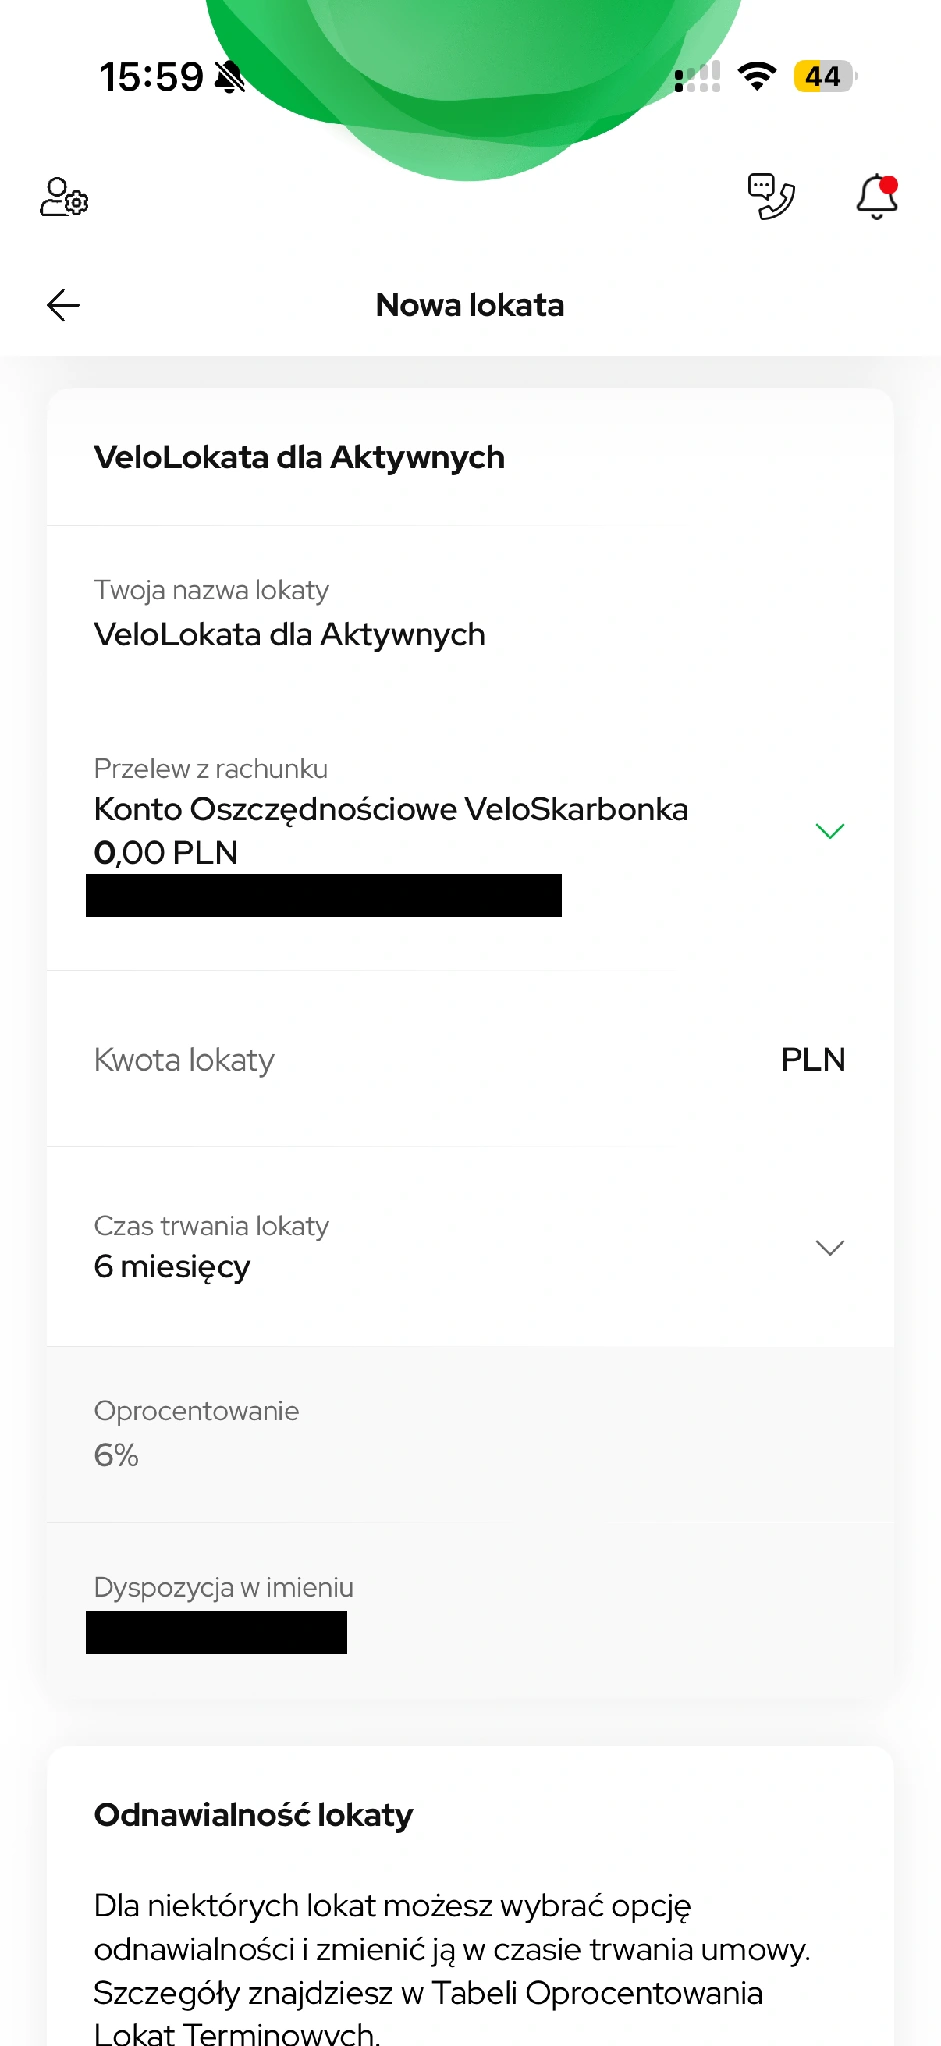
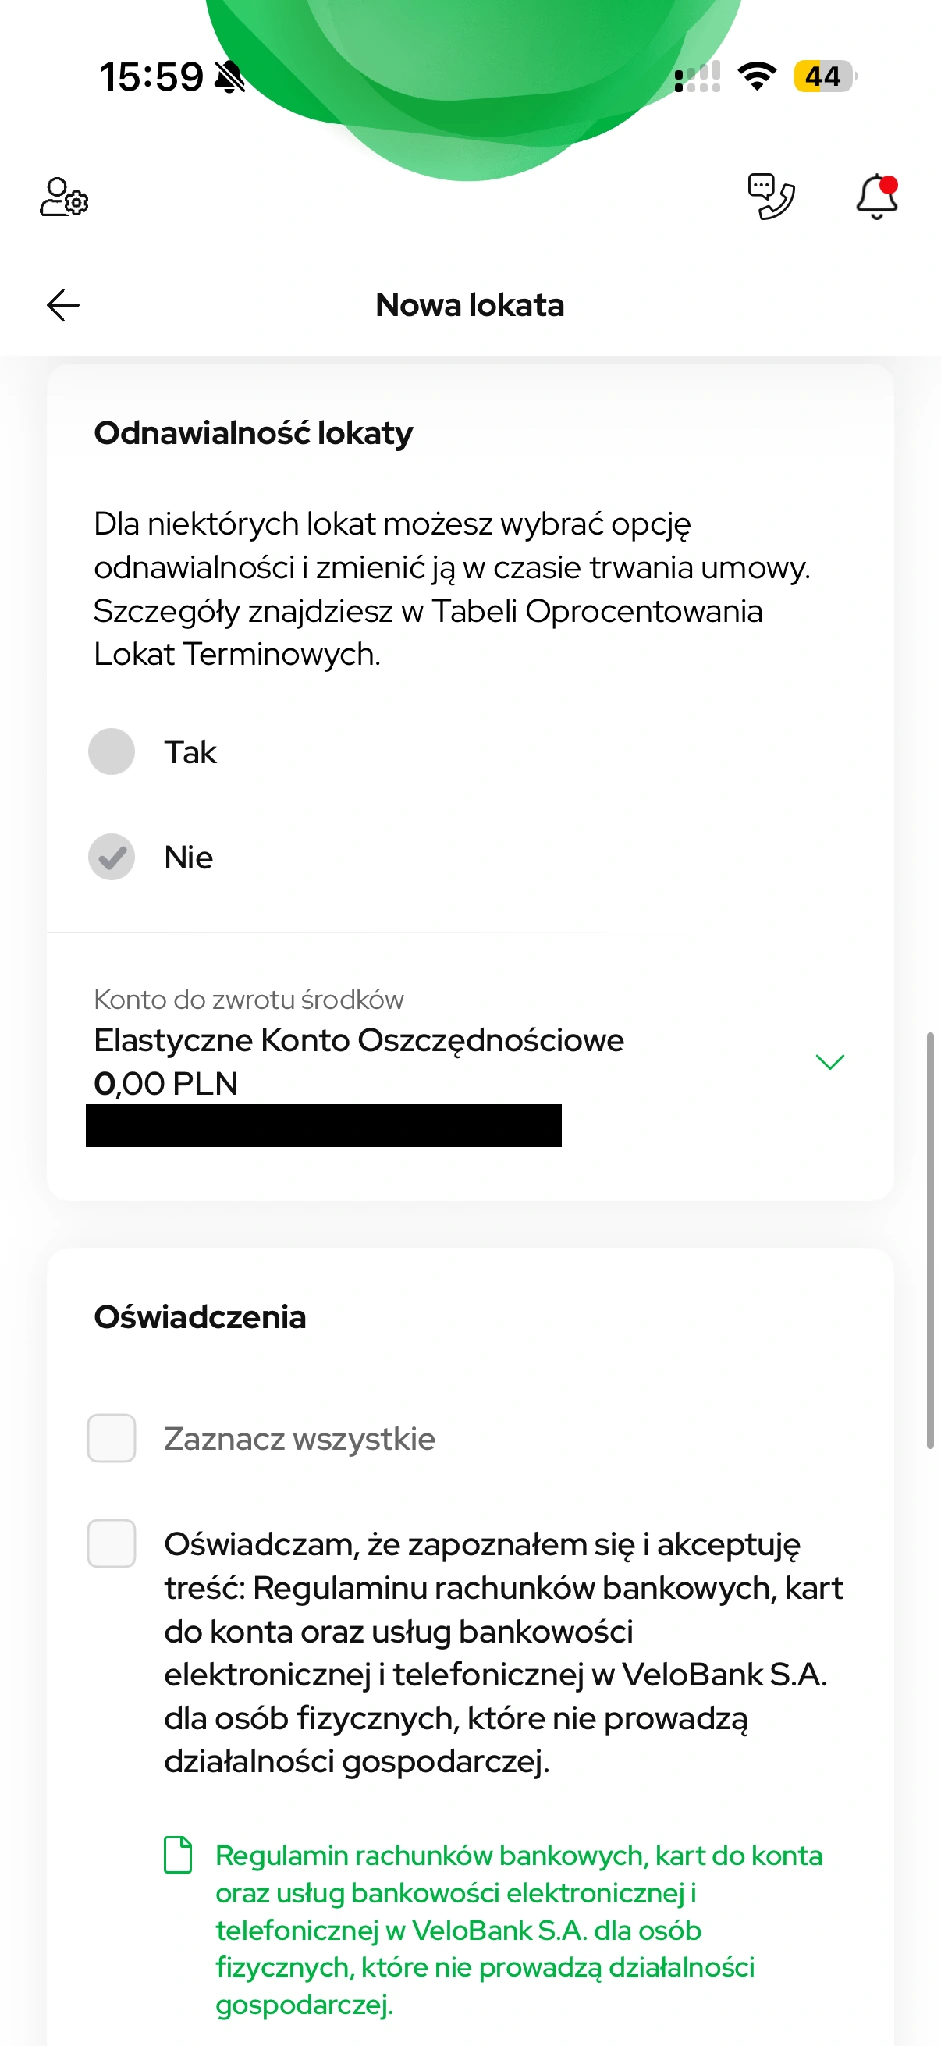
W formularzu „Nowa lokata” najpierw przeczytaj warunki stawki, a następnie wybierz źródło środków i wpisz kwotę. Na naszym przykładzie źródłem jest VeloSkarbonka z zerowym saldem, więc ekran nie potwierdza zasilenia depozytu. Pokazuje natomiast, gdzie trzeba sprawdzić konto źródłowe, sześciomiesięczny okres i oprocentowanie.
Niżej wybrano „Nie” przy odnawialności i EKO jako rachunek zwrotu. Oświadczenia pozostają niezaznaczone. Przed własnym zatwierdzeniem otwórz dokumenty i upewnij się, że okres, kwota, odnowienie oraz konto zwrotu zgadzają się z planem. Nie sugeruj się cudzym wyborem odnawialności. Dopasuj go do terminu, kiedy chcesz odzyskać oszczędności.
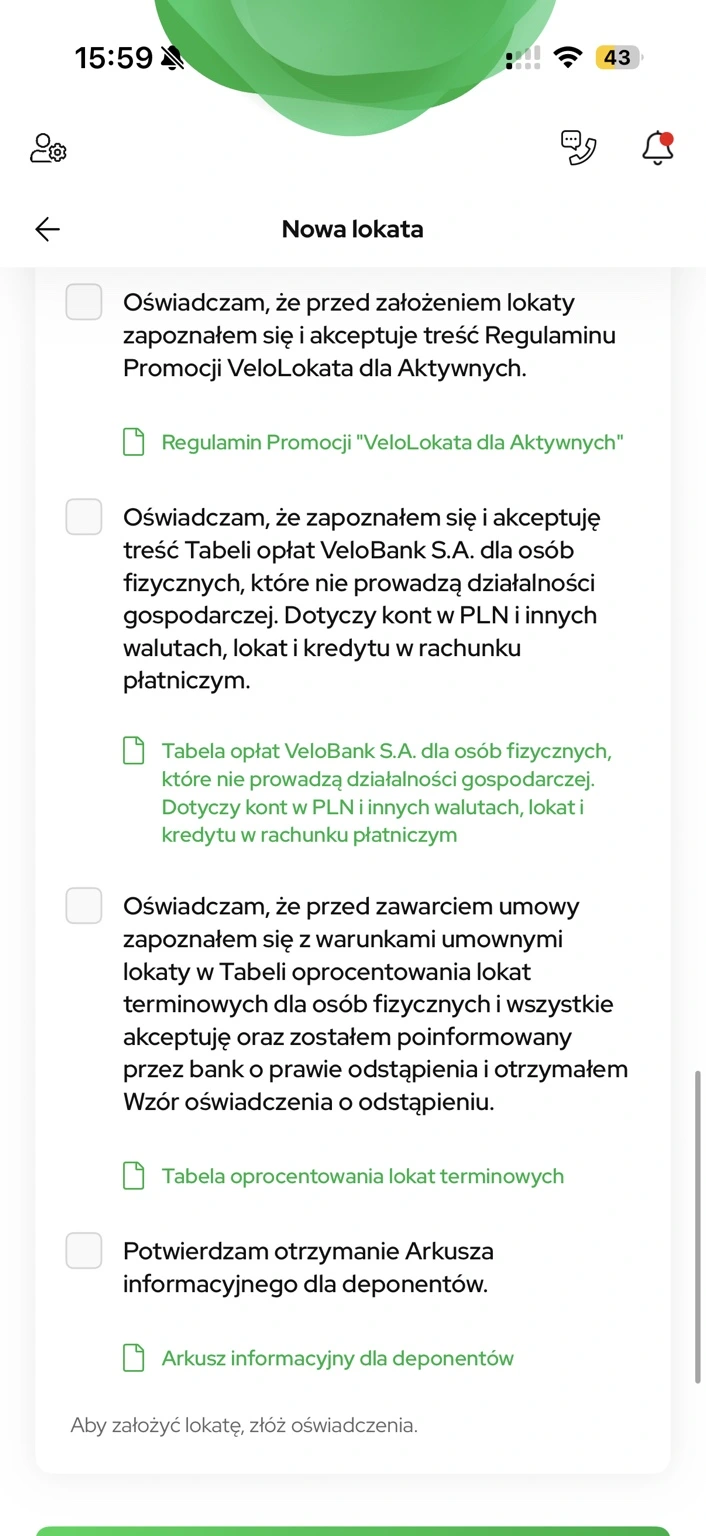
Po założeniu otwórz szczegóły lokaty i porównaj kwotę, stawkę, okres oraz status z zaakceptowanym podsumowaniem. Jeżeli widzisz jedynie wniosek oczekujący na wpłatę, nie licz zysku tak, jakby pieniądze już pracowały. Przy braku produktu na liście najpierw sprawdź potwierdzenie i historię, zamiast od razu składać drugi identyczny wniosek.
Stałe oprocentowanie dotyczy okresu zapisanej umowy. Zmiana oferty na stronie banku w połowie tego okresu nie jest sama w sobie zmianą Twojej lokaty. Z kolei stawka widoczna dziś w reklamie nie potwierdza oprocentowania przyszłego odnowienia. W obu sytuacjach podstawą porównania jest dokument konkretnego depozytu.
Odnawialna czy nieodnawialna
Lokata odnawialna może rozpocząć kolejny okres po zakończeniu pierwszego. Nie oznacza to gwarancji zachowania promocyjnego oprocentowania. Bank wskazuje, że po okresie promocji odnowienie podlega odpowiedniej tabeli oprocentowania. Sprawdź tę zasadę jeszcze przed założeniem produktu.
Przy lokacie nieodnawialnej ważny jest rachunek zwrotu kapitału i odsetek. Jeśli planujesz zamknąć konto, z którego zakładano lokatę, ustal najpierw sposób rozliczenia depozytu. W przeciwnym razie możesz mieć dwie rozpoczęte dyspozycje, których skutki nie odpowiadają planowi.
Ile rzeczywiście zarobisz
Roczna stawka 6% na lokacie sześciomiesięcznej nie daje 6% kapitału za pół roku. Przy uproszczonym założeniu połowy roku 10 000 zł na 6% daje około 300 zł brutto przed podatkiem. Przy 2% byłoby to około 100 zł brutto. Dokładny wynik zależy od liczby dni, zasad liczenia roku oraz zaokrągleń.
Porównując produkty, używaj tej samej kwoty i tego samego horyzontu. Do wyniku netto włącz ewentualny koszt wymaganego konta i usług dodatkowych. Lokata bez konta może być wygodniejsza, jeśli nie chcesz spełniać dodatkowych warunków, ale decyzję oprzyj na całej ofercie, nie jednej liczbie.
Co oznacza wcześniejsze zerwanie
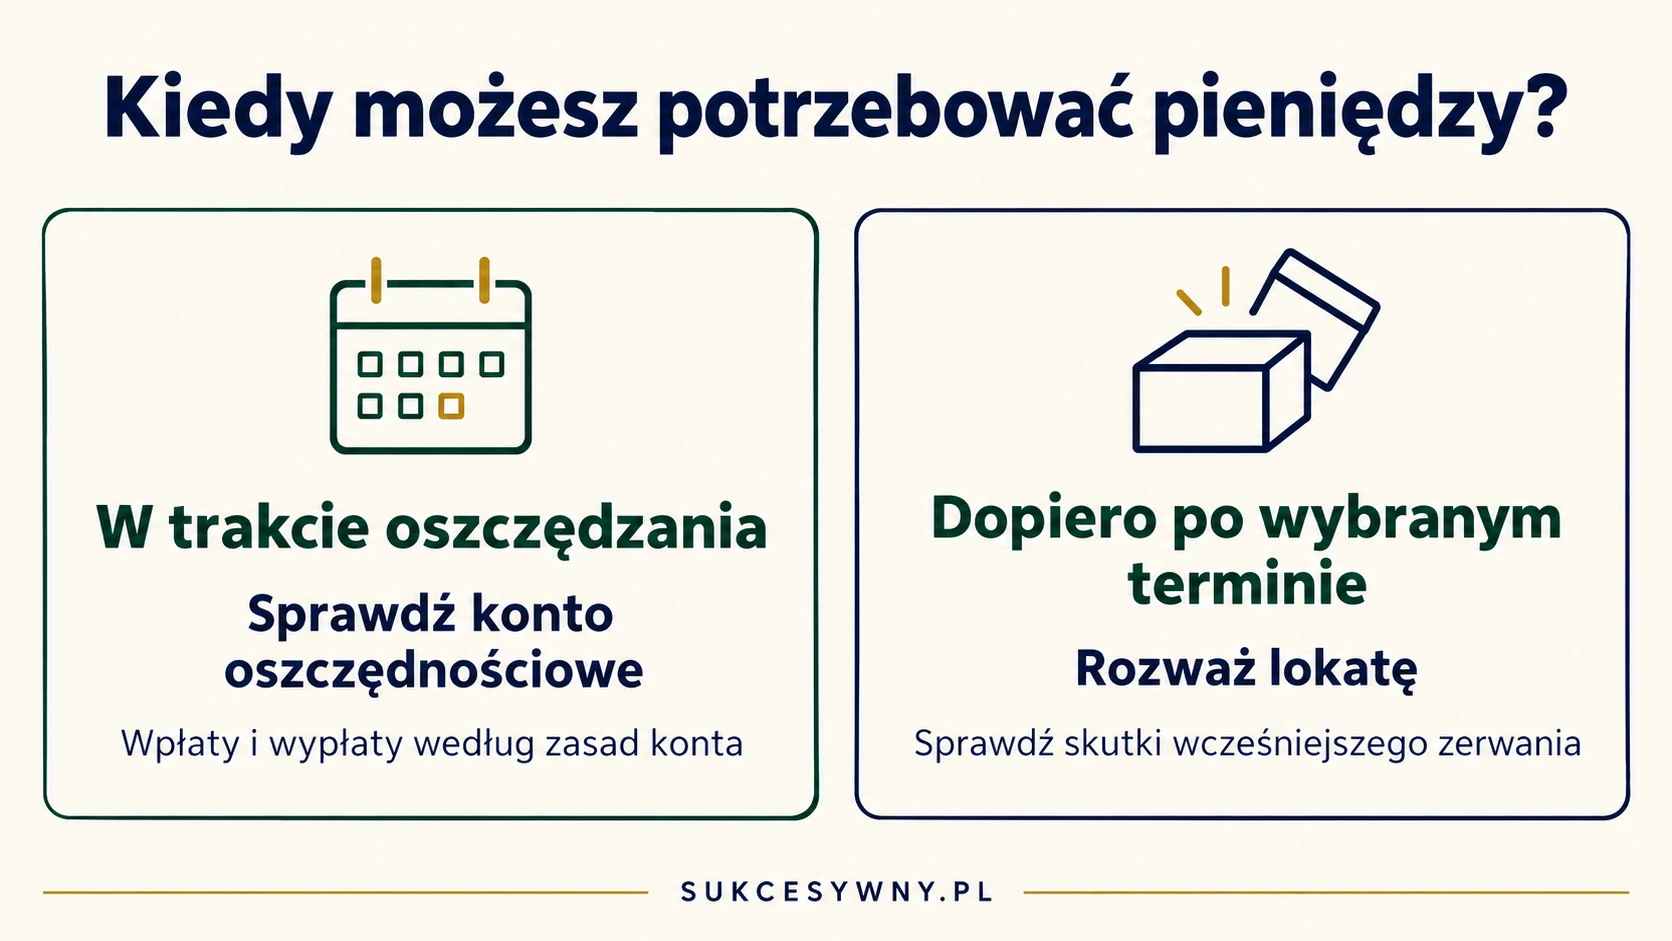
Standardowe zasady VeloBanku przewidują utratę odsetek przy wypłacie lokaty przed terminem, chyba że warunki konkretnego produktu mówią inaczej. Przed potwierdzeniem przeczytaj kwotę rozliczenia i dokument umowy. Nie zakładaj, że bank wypłaci proporcjonalny zysk za dotychczasowe dni, nawet jeśli do końca pozostało niewiele czasu.
Jeżeli potrzebujesz tylko części oszczędności, sprawdź, czy depozyt w ogóle dopuszcza częściową wypłatę. Standardowej lokaty nie należy traktować jak rachunku z dowolnymi wypłatami. Przy kolejnych oszczędnościach rozdzielenie kwoty na kilka depozytów może ograniczać skalę przyszłego zerwania, o ile pozwalają na to warunki i minimalne kwoty.
Czy warto rozdzielić oszczędności na kilka lokat
Wyobraź sobie, że odkładasz 30 000 zł, ale istnieje ryzyko wydatku 10 000 zł przed końcem okresu. Jeśli warunki oferty na to pozwalają, trzy oddzielne depozyty po 10 000 zł dają możliwość zakończenia jednego z nich. Pozostałe mogą działać dalej. Przy jednej lokacie na całą kwotę brak częściowej wypłaty oznacza konieczność zakończenia całej umowy.
Taki podział nie zwiększa automatycznie oprocentowania ani ochrony pieniędzy. Trzeba uwzględnić minimalną kwotę, liczbę dopuszczalnych lokat i limity danej oferty. VeloLokata dla Aktywnych z ograniczeniem do jednego depozytu w edycji nie pozwoli zastosować tego pomysłu wprost. Część rezerwy na bliskie wydatki można też oddzielić od lokaty, aby nie uzależniać codziennych płatności od wcześniejszego zerwania.
Przy zbliżającym się końcu okresu sprawdź w bankowości możliwość zmiany odnawiania oraz termin wykonania takiej dyspozycji. Samo zapisanie przypomnienia w kalendarzu nie zmienia ustawień produktu. Po zmianie zachowaj potwierdzenie, a po zakończeniu zweryfikuj, czy środki rzeczywiście wróciły na wybrany rachunek.
Jak kontrolować zakończenie lokaty
Zapisz termin końca i sprawdź rachunek po rozliczeniu. Zestaw kapitał, odsetki oraz pobrany podatek. Jeżeli lokata odnowiła się wbrew Twoim oczekiwaniom, sprawdź zapisane ustawienie i dokument potwierdzający dyspozycję. Przy niejasności skontaktuj się z bankiem, podając konkretny depozyt i datę.
Inne oferty porównasz w rankingu lokat. Gdy zależy Ci na swobodnych dopłatach i wypłatach, warto również sprawdzić EKO. Pozostałe instrukcje znajdziesz w sekcji o VeloBanku.