Konto Otwarte na Biznes w BNP Paribas ma opłaty zależne od wpływów, średniego salda i sposobu korzystania z usług. Samo prowadzenie rachunku może kosztować 0 zł, ale karta, dodatkowe konta i operacje mają własne warunki. Przed otwarciem warto więc policzyć koszt typowego miesiąca działalności.
Wyjaśniamy standardową ofertę konta firmowego BNP Paribas, pakiety przelewów oraz dostępne sposoby zawarcia umowy. Oddzielamy je od promocji, które mogą czasowo zwalniać z części opłat. Dzięki temu łatwiej ocenisz rachunek również pod kątem korzystania z niego po zakończeniu oferty specjalnej.
Dla kogo jest Konto Otwarte na Biznes?
To rachunek przeznaczony do rozliczeń działalności gospodarczej. Bank opisuje samodzielne otwarcie w GOonline dla przedsiębiorcy prowadzącego jednoosobową działalność, który ma już konto indywidualne i nie posiada konta firmowego w BNP Paribas. Dostępna jest też pomoc eksperta online oraz placówka. Przy innych formach prawnych trzeba ustalić z bankiem sposób reprezentacji i dokumenty.
Nie myl Konta Otwartego na Biznes z Kontem Otwartym na Ciebie dla osoby prywatnej. Osobne warunki dotyczą również planów Non Profit i Agro Biznes. Podobne nazwy oraz wspólne logo nie oznaczają identycznego cennika kart, przelewów lub gotówki.
Przed wyborem określ, czy potrzebujesz głównie kilku przelewów za faktury, regularnych wpłat utargu, rozliczeń walutowych czy dostępu dla pracowników. Te potrzeby mają większy wpływ na koszt niż samo otwarcie rachunku. Produkt i ścieżki wnioskowania opisuje oficjalna oferta konta firmowego BNP Paribas.
Opłata za konto i trzy przedziały wpływów
Bank stosuje trzy przedziały cenowe. Poniższa tabela przedstawia standardowe warunki z taryfy firmowej obowiązującej od 1 października 2026 roku, sprawdzone 15 października 2026 roku. Uwzględnij również opisane niżej zasady dla początkujących firm oraz ewentualne warunki swojej promocji.
| Suma wpływów | Prowadzenie rachunku miesięcznie | Pakiet przelewów PLN i SEPA | Rachunek pomocniczy miesięcznie |
|---|---|---|---|
| Poniżej 20 000 zł | 15 zł lub 0 zł przy średnim saldzie co najmniej 3000 zł | 10 przelewów | 20 zł |
| Od 20 000 do 100 000 zł | 0 zł | 30 przelewów | 10 zł |
| Powyżej 100 000 zł | 0 zł | 100 przelewów | 0 zł |
Wpływy z jednego miesiąca wyznaczają przedział cenowy na kolejny miesiąc rozliczeniowy. Bank ustawia go automatycznie, najpóźniej drugiego dnia roboczego następnego miesiąca. Nie wystarczy więc wpisać wysokiej prognozy obrotów we wniosku, aby na stałe otrzymać większy pakiet przelewów.
Do sumy wpływów należą wskazane w taryfie wpłaty gotówkowe, przelewy z innych banków i płatności wewnętrzne od osób trzecich, księgowane na objętych pakietem rachunkach. Bank wyłącza między innymi wewnętrzne przelewy między rachunkami tego samego klienta, w tym z kont osobistych, odsetki, rozliczenia lokat oraz kredyt udzielony przez BNP Paribas. Przesuwanie pieniędzy między własnymi rachunkami w tym banku nie buduje zatem wymaganej sumy.
Średnie saldo to osobny warunek dotyczący rachunku bieżącego. Bank uśrednia salda z dni pełnego miesiąca kalendarzowego, a dla sobót, niedziel i świąt przyjmuje saldo z poprzedzającego dnia roboczego. Pozostawienie 3000 zł tylko pod koniec miesiąca nie oznacza utrzymania średniej 3000 zł.
Taryfa przewiduje też ułatwienia na start. Przez pierwsze dwa pełne miesiące kalendarzowe stosowane są opłaty z najwyższego przedziału wpływów. Ponadto firma, która w dniu zawarcia umowy prowadzi działalność nie dłużej niż sześć miesięcy, ma 0 zł za prowadzenie rachunku bieżącego przez 12 miesięcy od zawarcia umowy. To zwolnienie z opłaty za rachunek, a nie automatycznie ze wszystkich pozostałych kosztów.
Jak działa pakiet bezpłatnych przelewów?
Pakiet 10, 30 albo 100 operacji jest wspólnym licznikiem przelewów krajowych do innych banków w złotych oraz SEPA, w tym przyspieszonego SEPA. Dotyczy przelewów zlecanych elektronicznie z rachunków objętych licznikiem. Nie oznacza oddzielnie 10 przelewów w złotych i kolejnych 10 w euro.
Po wykorzystaniu pakietu zwykły elektroniczny przelew krajowy lub SEPA kosztuje 1,50 zł w najniższym przedziale wpływów i 0,90 zł w dwóch wyższych. Przelew natychmiastowy jest wyceniany odrębnie na 10 zł. Zwykłe przelewy własne, wewnątrzbankowe oraz do ZUS i urzędu skarbowego z rachunków wskazanych w tej części taryfy są bezpłatne i nie zużywają pakietu.
Z licznika wyłączono także między innymi zlecenia stałe, polecenia zapłaty i SORBNET. Nie wszystkie specjalne rachunki są nim objęte. Nowy pakiet udostępniany jest co miesiąc, najpóźniej drugiego dnia roboczego. Przy dużej liczbie płatności na początku miesiąca zwróć uwagę na moment odnowienia licznika.
Przykładowo przedsiębiorca w najniższym przedziale, ze średnim saldem poniżej 3000 zł, wykonał 13 zwykłych przelewów do innych banków. Za trzy operacje ponad pakiet zapłaci 4,50 zł, a za prowadzenie 15 zł. Jeśli doliczyć 9 zł za kartę bez spełnionego warunku zwolnienia, daje to 28,50 zł. Przykład dotyczy standardowej taryfy po okresach początkowych, bez promocji i innych płatnych usług.
Karta Mastercard Business i rachunki pomocnicze
Wydanie podstawowej karty Mastercard Business w złotych kosztuje 0 zł. Miesięczna opłata za jej użytkowanie wynosi 9 zł albo 0 zł, jeżeli daną kartą wykonano w poprzednim miesiącu kalendarzowym transakcje bezgotówkowe na co najmniej 700 zł. Warunek odnosi się do konkretnej karty, więc nie należy sumować wydatków kilku pracowników bez sprawdzenia zasad.
Mastercard Multiwalutowa Business ma inny cennik: standardowo 10 zł, 5 zł albo 0 zł miesięcznie, zależnie od przedziału wpływów. Pozwala korzystać z powiązanych rachunków w obsługiwanych walutach. Nie stosuj do niej opłaty lub warunku znanego z detalicznej karty multiwalutowej.
Zwykłe rachunki pomocnicze w złotych i walutach obcych kosztują odpowiednio 20 zł, 10 zł albo 0 zł miesięcznie za rachunek. To inny produkt niż rachunek pomocniczy lokacyjny, który ma odrębną pozycję w taryfie. Przed dodaniem konta w euro policz więc łącznie prowadzenie tego rachunku, kartę i planowane operacje.
Dodatkowy rachunek może pomóc oddzielić rozliczenia walutowe lub wydatki określonej części firmy. Samo jego otwarcie nie gwarantuje jednak tańszej wymiany walut. Dobierz produkt do sposobu, w jaki rzeczywiście otrzymujesz i wydajesz pieniądze.
Gotówka i bankowość firmowa mają własne koszty
Dla Mastercard Business w PLN wpłata i wypłata złotych w urządzeniach znajdujących się w oddziałach BNP Paribas kosztują 0 zł. Wypłata z Euronetu lub Planet Cash w Polsce kosztuje 10 zł, a wpłata w tych sieciach 0,5% kwoty, minimum 10 zł. Nie przenoś tutaj zasad bankomatowych z konta osobistego.
Obsługa gotówki w kasie oddziału ma osobny cennik. Jeśli regularnie wpłacasz utarg, porównaj kanał wpłaty, wysokość prowizji minimalnej i sposób liczenia operacji. Jednorazowa niewielka wpłata i kilka wpłat dziennie mogą dać zupełnie inny miesięczny koszt.
Różnią się także systemy bankowości. Aktualna taryfa przewiduje 0 zł za GOonline z nieograniczoną liczbą użytkowników oraz za GOonline Biznes do trzech użytkowników. Przy większej liczbie użytkowników GOonline Biznes abonament wynosi 50 zł miesięcznie. GOmobile i GOmobile Biznes również nie są nazwami tej samej aplikacji.
Przy zespole ustal, kto tylko przygotowuje przelewy, kto je zatwierdza, a kto zarządza dostępami. Nie przekazuj księgowej własnego loginu. Sprawdź rozwiązanie i zakres uprawnień dostępne w systemie wybranym dla firmy, wraz z ewentualną opłatą za zmianę konfiguracji przez bank.
Jak otworzyć konto firmowe w GOonline?
Jeżeli prowadzisz JDG, masz konto indywidualne w BNP Paribas i spełniasz warunki tej ścieżki, zaloguj się do GOonline. Wniosek znajdziesz w sekcji Moje Finanse, następnie Konta. Wybierz „Otwórz konto firmowe”. To proces w bankowości, odrębny od publicznego formularza do zamówienia kontaktu.
Przygotuj NIP, kwotę przychodów ze sprzedaży firmy za poprzedni rok i przewidywane roczne wpływy na nowy rachunek. W formularzu wybierasz konto, kartę i potrzebne produkty dodatkowe oraz uzupełniasz dane działalności. Wpisuj rzeczywiste informacje i uzasadnione prognozy. Jeżeli dopiero zaczynasz i nie masz poprzedniego roku sprzedaży, ustal z bankiem sposób uzupełnienia tego pola.
Przed zatwierdzeniem sprawdź podsumowanie oraz dokumenty. Zwróć uwagę na nazwę planu, koszt karty, dodatkowe rachunki i usługi, których nie potrzebujesz. Po zawarciu umowy zachowaj jej kopię i potwierdź aktywność rachunku. Samo rozpoczęcie wniosku nie wystarcza, aby podawać nowy numer kontrahentom jako działające konto firmy.
Kontakt z ekspertem i otwarcie w placówce
Bank umożliwia otwarcie konta dla JDG również z pomocą eksperta online. W opisanej ścieżce przygotowujesz dowód osobisty, REGON i NIP, pozostawiasz zgłoszenie, a doradca zbiera dane i przeprowadza weryfikację. Po pozytywnym wyniku otrzymujesz dokumenty do zdalnego podpisania przez Autenti.
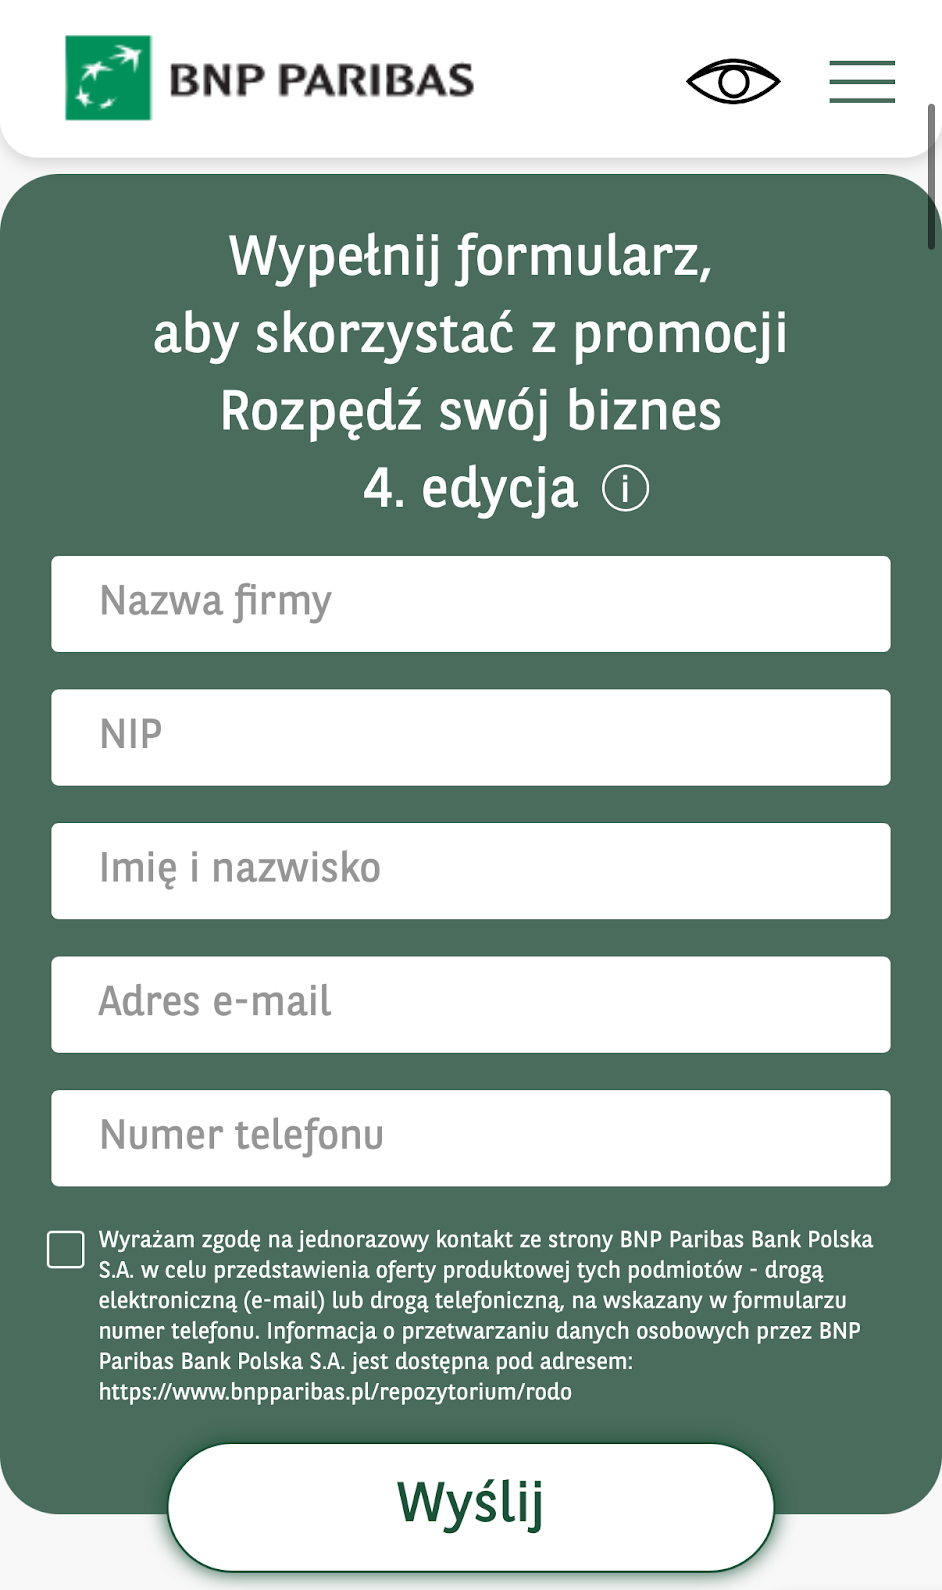
Na stronach promocyjnych można też spotkać krótki formularz z nazwą firmy, NIP i danymi kontaktowymi. Wysłanie takiego formularza nie oznacza otwarcia konta ani podpisania umowy. Służy do rozpoczęcia kontaktu z bankiem. Przed podaniem danych przeczytaj zgodę i sprawdź, jakiej oferty dotyczy zgłoszenie.
Przy spółce lub innej formie prawnej uzgodnij z doradcą listę dokumentów oraz obecność osób uprawnionych do reprezentacji. Nie zakładaj, że formularz dla jednoosobowej działalności obsłuży również kilku reprezentantów. Znaczenie mają umocowania i dokumenty rejestrowe, których bank nie może pobrać z urzędowych baz.
Czas podpisania dokumentów nie jest równoznaczny z terminem aktywacji. Bank przeprowadza weryfikację klienta i może poprosić o dodatkowe informacje. Przed pierwszą ważną płatnością upewnij się, że umowa weszła w życie, rachunek działa, a dostęp obejmuje właściwą firmę.
Co sprawdzić po otwarciu i przed wyborem promocji?
Sprawdź numer rachunku, sposób autoryzacji, limity przelewów i uprawnienia użytkowników. Następnie zaktualizuj dane w systemie księgowym oraz na dokumentach dla kontrahentów. Obowiązki dotyczące zgłoszenia rachunku ustal z osobą prowadzącą rozliczenia, odpowiednio do formy działalności i statusu podatkowego.
Oferta promocyjna może zmieniać cenę prowadzenia lub pierwszej karty przez określony czas. Porównaj regulamin promocji z umową i zapisz moment zakończenia zwolnienia. Warunki premii, finansowania oraz terminala płatniczego są odrębne. Kwota zwrotu z reklamy nie jest automatycznie korzyścią za samo założenie rachunku.
Przed decyzją zestaw miesięczne wpływy, średnie saldo, liczbę przelewów, wydatki kartą i gotówkę. Jeśli potrzebujesz kilku użytkowników lub walut, dolicz także te usługi. Pozostałe poradniki i aktualne oferty znajdziesz na profilu BNP Paribas.