Konto oszczędnościowe w Alior Banku może dawać inne odsetki w zależności od produktu, daty otwarcia i spełnionych warunków. Konto Max Oszczędnościowe premiuje nowe środki, oferta na Start jest powiązana z otwarciem konta osobistego, a standardowe oprocentowanie działa według osobnej tabeli. Sprawdź nazwę rachunku, zanim porównasz procent widoczny w aplikacji.
Jakie konta oszczędnościowe oferuje Alior Bank
Poniższe warunki dotyczą oferty sprawdzonej 5 października 2026 roku. Oprocentowanie podajemy w skali roku. Kwota limitu oznacza część oszczędności, która może korzystać z promocyjnej stawki.
| Rachunek | Stawka i warunki |
|---|---|
| Konto Max | Do 4,6% na nowe środki do 200 000 zł przez 3 miesiące. Wymagane płatności za minimum 500 zł miesięcznie na jednym koncie osobistym |
| Na Start | Do 5,5% do 50 000 zł przez 3 miesiące. Nowe konto osobiste, warunki uczestnictwa i płatności za minimum 500 zł miesięcznie |
| Konto standardowe | Stawka według tabeli oprocentowania. Znaczenie ma między innymi data otwarcia rachunku |
Jeśli masz już oszczędności w Aliorze, samo przeniesienie pieniędzy między własnymi kontami nie wystarczy do skorzystania z każdej oferty. Z kolei najwyższy procent na Start nie oznacza, że dostępna jest ona dla wszystkich obecnych klientów.
Konto Max Oszczędnościowe. Oprocentowanie i terminy
Do piątej edycji można przystąpić od 8 września do 13 października 2026 roku. Nowe środki do 200 000 zł otrzymują 2% bez dodatkowej aktywności albo 4,6% po spełnieniu warunku płatności. Trzymiesięczny okres zaczyna się od zaksięgowania pierwszych nowych środków na KMO. Nie trzeba mieć konta osobistego, aby korzystać z wariantu 2%.
13 października to termin przystąpienia, a nie wspólny dzień zakończenia podwyższonych odsetek. Wpłata uruchamia indywidualny okres. Kolejny przelew na KMO nie rozpoczyna nowych trzech miesięcy. Warunki uczestnictwa oraz sposób naliczania odsetek określa regulamin piątej edycji Konta Max Oszczędnościowego.
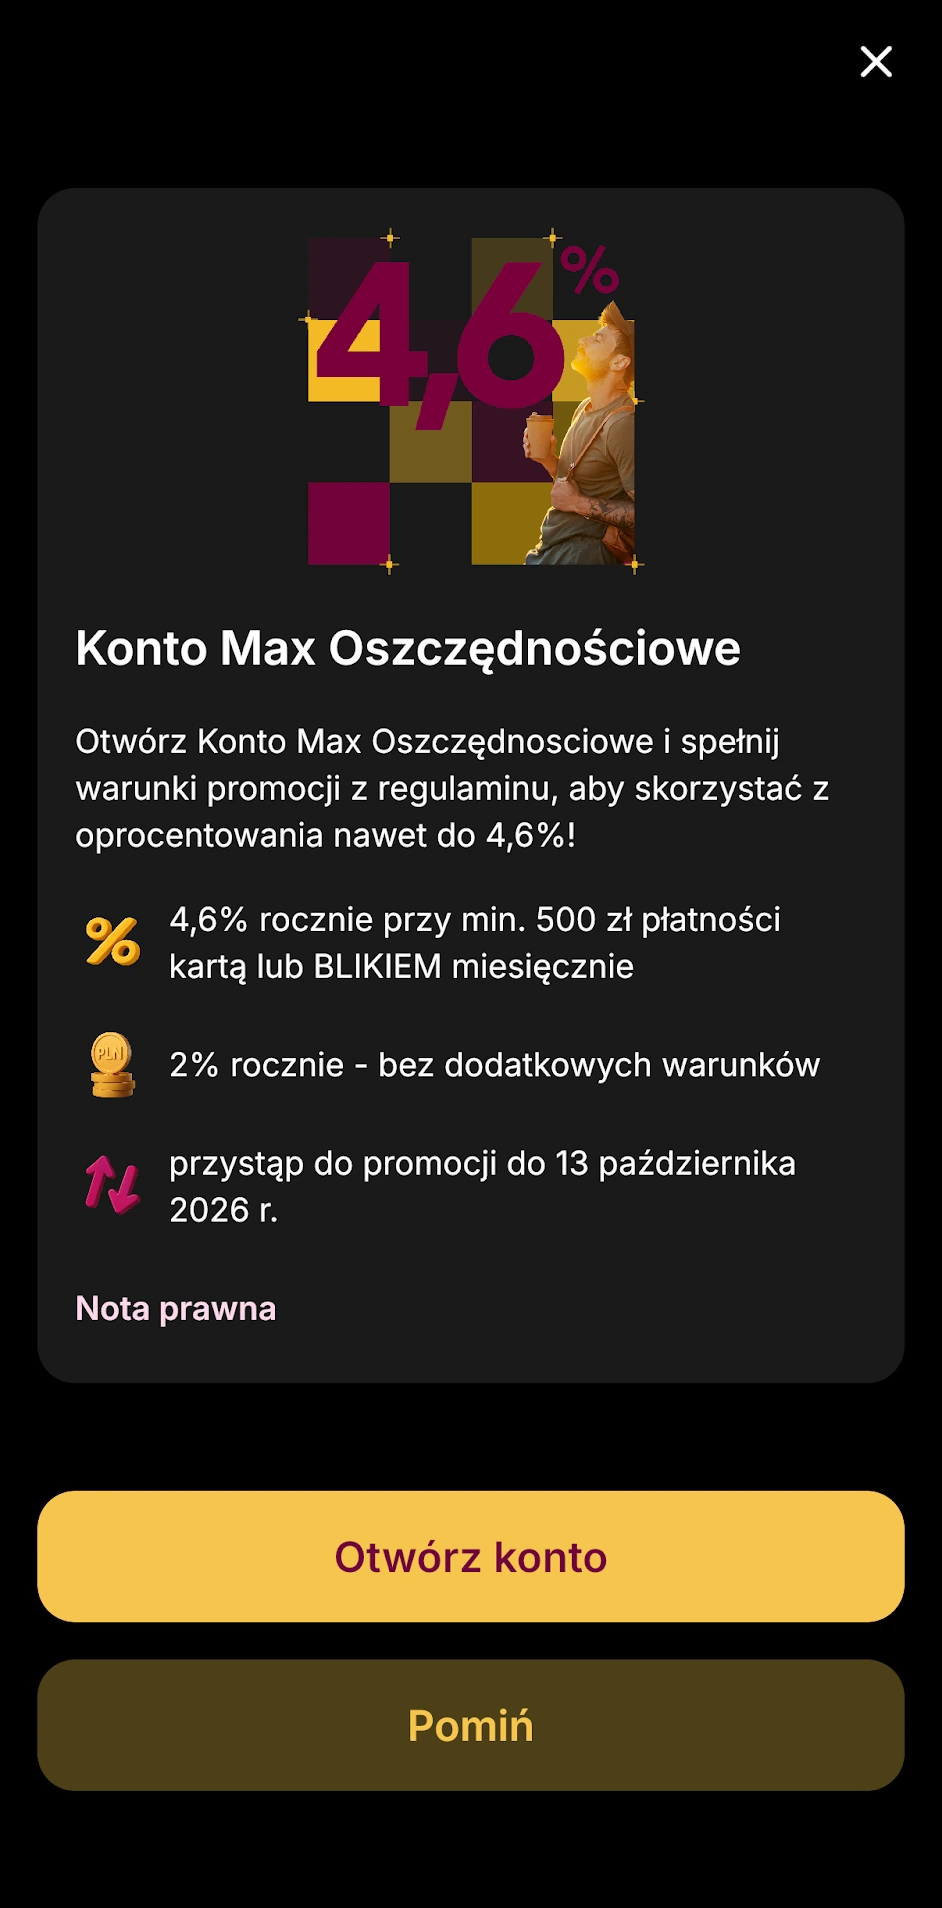
Na dostarczonym ekranie Alior Mobile widać ofertę KMO z datą przystąpienia i stawkami. To ekran przedstawiający produkt przed otwarciem. Informacji o własnym udziale szukaj w szczegółach rachunku i potwierdzeniu banku.
Jak Alior liczy nowe środki
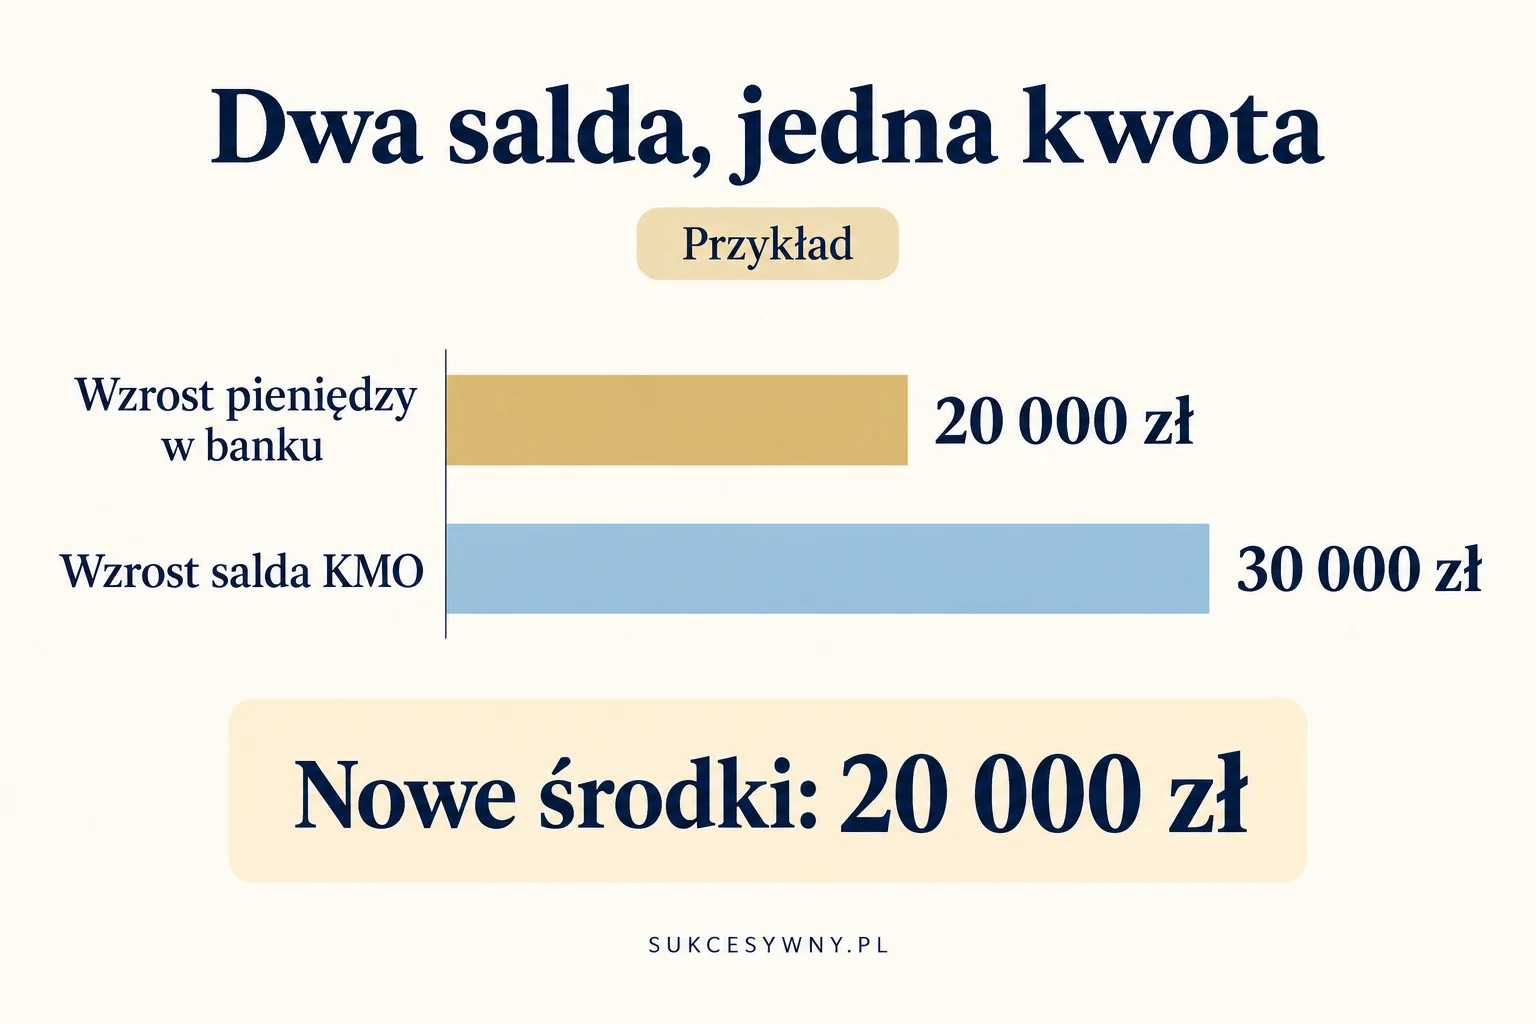
Bank porównuje bieżące salda z 28 sierpnia 2026 roku. Znaczenie mają dwa wyniki: wzrost łącznych pieniędzy na objętych regulaminem rachunkach i lokatach w złotych oraz wzrost salda samego KMO. Kwota korzystająca z podwyższonej stawki musi mieścić się w obu tych nadwyżkach, a także w limicie promocji.
Wyobraź sobie, że w dniu badania salda masz 20 000 zł na koncie osobistym i 10 000 zł na KMO. Łącznie to 30 000 zł. Później na koncie osobistym zostaje 10 000 zł, a na KMO jest 40 000 zł. Suma wzrosła do 50 000 zł, czyli o 20 000 zł. Samo KMO wzrosło o 30 000 zł. Przy takich założeniach nowe środki objęte ofertą wynoszą 20 000 zł, mimo że na KMO leży 40 000 zł.
W praktyce warto kontrolować całość pieniędzy pozostających w banku. Duży przelew z konta osobistego do innego banku może zmniejszyć kwotę korzystającą z promocji, choć saldo KMO się nie zmieni. Równoległa lokata na nowe środki również wpływa na obliczenie. Nie sumuj automatycznie limitów kilku ofert, zakładając, że te same pieniądze dostaną podwyższoną stawkę w każdej z nich.
Jak spełnić warunek 500 zł płatności
Do wyższej stawki KMO potrzebne są płatności kartą debetową lub BLIKIEM na łączną kwotę co najmniej 500 zł w miesiącu kalendarzowym, wykonane na jednym koncie osobistym. Przelew na telefon BLIK i wypłata z bankomatu nie są takimi zakupami. Sam wpływ wynagrodzenia także nie zastępuje płatności.
Warunek jest oceniany dla poszczególnych miesięcy. Jeśli w jednym miesiącu go zabraknie, za ten miesiąc stosowana jest niższa stawka. Trzy miesiące liczone od wpłaty mogą zahaczać o cztery miesiące kalendarzowe. Gdy zaczynasz pod koniec miesiąca, sprawdź także aktywność w tym krótkim pierwszym okresie.
Najwygodniej uwzględnić zwykłe zakupy, które i tak planujesz. Kupowanie niepotrzebnych rzeczy tylko dla oprocentowania może kosztować więcej niż dodatkowe odsetki. Osobno policz koszt rachunku wykorzystywanego do płatności. Warunki jednego z dostępnych wariantów omawiamy w tekście o Alior Koncie Plus.
Konto Oszczędnościowe na Start. Kto może uzyskać 5,5%
Jedenasta edycja oferty na Start również przyjmuje zgłoszenia od 8 września do 13 października 2026 roku. Jest przeznaczona dla pełnoletnich osób, które spełniają warunek braku rachunku osobistego w złotych w Aliorze przez poprzednie trzy lata, z wyjątkami wskazanymi przez bank. Trzeba otworzyć indywidualne konto osobiste w okresie oferty, udzielić wymaganych zgód marketingowych i otworzyć rachunek oszczędnościowy w Alior Mobile.
Do 50 000 zł może pracować na 5,5%, jeśli w danym miesiącu wykonasz wymagane płatności za minimum 500 zł na jednym koncie osobistym. Bez tej aktywności stawka promocyjna wynosi 2%. Tutaj trzy miesiące biegną od otwarcia rachunku oszczędnościowego, a nie od pierwszej wpłaty. Odkładanie zasilenia skraca czas, przez który pieniądze faktycznie pracują.
Szczegóły kwalifikacji i dostępności znajdziesz na stronie Konta Oszczędnościowego na Start. Sam rachunek firmowy lub rachunek w Kantorze Walutowym nie wyklucza udziału na takich zasadach jak wcześniejsze konto osobiste w złotych.
Ile można zyskać na odsetkach
Porównuj oferty dla tej samej kwoty i tej samej liczby dni. Przykładowo, przy 50 000 zł utrzymanych przez 90 dni i uproszczonym założeniu roku liczącego 365 dni otrzymamy:
| Roczna stawka | Przybliżone odsetki brutto za 90 dni |
|---|---|
| 2% | 246,58 zł |
| 4,6% | 567,12 zł |
| 5,5% | 678,08 zł |
To obliczenie porównawcze, bez podatku, kapitalizacji i zmian salda. Nie oznacza, że każdy klient może wybrać dowolną z tych stawek. Wynik 4,6% zakłada spełnienie warunków przez cały rozpatrywany okres. Różnica wobec 2% to około 320,54 zł brutto przy tej kwocie. Jeśli część pieniędzy nie jest nowymi środkami albo przekracza limit, tę część trzeba policzyć osobno.
Ile kosztuje wypłata z konta oszczędnościowego
Prowadzenie KMO i Alior Konta Oszczędnościowego kosztuje 0 zł. Zwykłe wypłaty i przelewy mają jednak wspólny miesięczny licznik operacji oznaczonych odpowiednim przypisem w taryfie. Pierwsza taka operacja jest bezpłatna. Kolejne przelewy wewnątrz banku kosztują 9 zł, a zwykłe przelewy Elixir do innego banku 10 zł.
Nie oznacza to osobnej darmowej wypłaty w każdym kanale. Gdy najpierw wyślesz pieniądze na własne konto osobiste, kolejny przelew z rachunku oszczędnościowego może być już płatny. Przelewy natychmiastowe mają oddzielne ceny. Pełne rozróżnienie zawiera taryfa rachunków oszczędnościowych Aliora.
Przykład: potrzebujesz łącznie 1500 zł na trzy wydatki. Trzy oddzielne przelewy po 500 zł na własny ROR oznaczają przy niewykorzystanym wcześniej limicie 0 zł, 9 zł i 9 zł opłat. Jeden przelew 1500 zł i późniejsze płatności z konta osobistego pozwalają uniknąć dwóch dodatkowych opłat za wyjście z oszczędności. Oczywiście koszt samych płatności zależy już od konta osobistego.
Co dzieje się po zakończeniu promocji
Konto pozostaje otwarte, ale środki przechodzą na stawkę standardową. Dla rachunków otwartych od 2 kwietnia 2026 roku tabela przewiduje przez pierwsze 36 miesięcy mechanizm oparty na połowie stopy referencyjnej NBP pomniejszonej o 1,5 punktu procentowego, z określonymi minimami. Później stawka wynosi 0,01%. Starsze rachunki trzeba sprawdzić w odpowiednim wierszu tabeli oprocentowania Alior Banku.
Regularne odkładanie stałej kwoty możesz uporządkować przez zlecenie stałe w Alior Banku. Sprawdź datę realizacji i saldo rachunku, z którego mają wychodzić pieniądze.
Kilka dni przed końcem swojego okresu sprawdź aktualną ofertę, saldo referencyjne kolejnej edycji oraz opłatę za przeniesienie pieniędzy. Dodatkową wpłatą nie przedłużysz obecnej promocji. Przy porównaniu z innymi bankami pomocny będzie ranking kont oszczędnościowych. Informacje o pozostałych usługach banku znajdziesz w sekcji o Alior Banku.