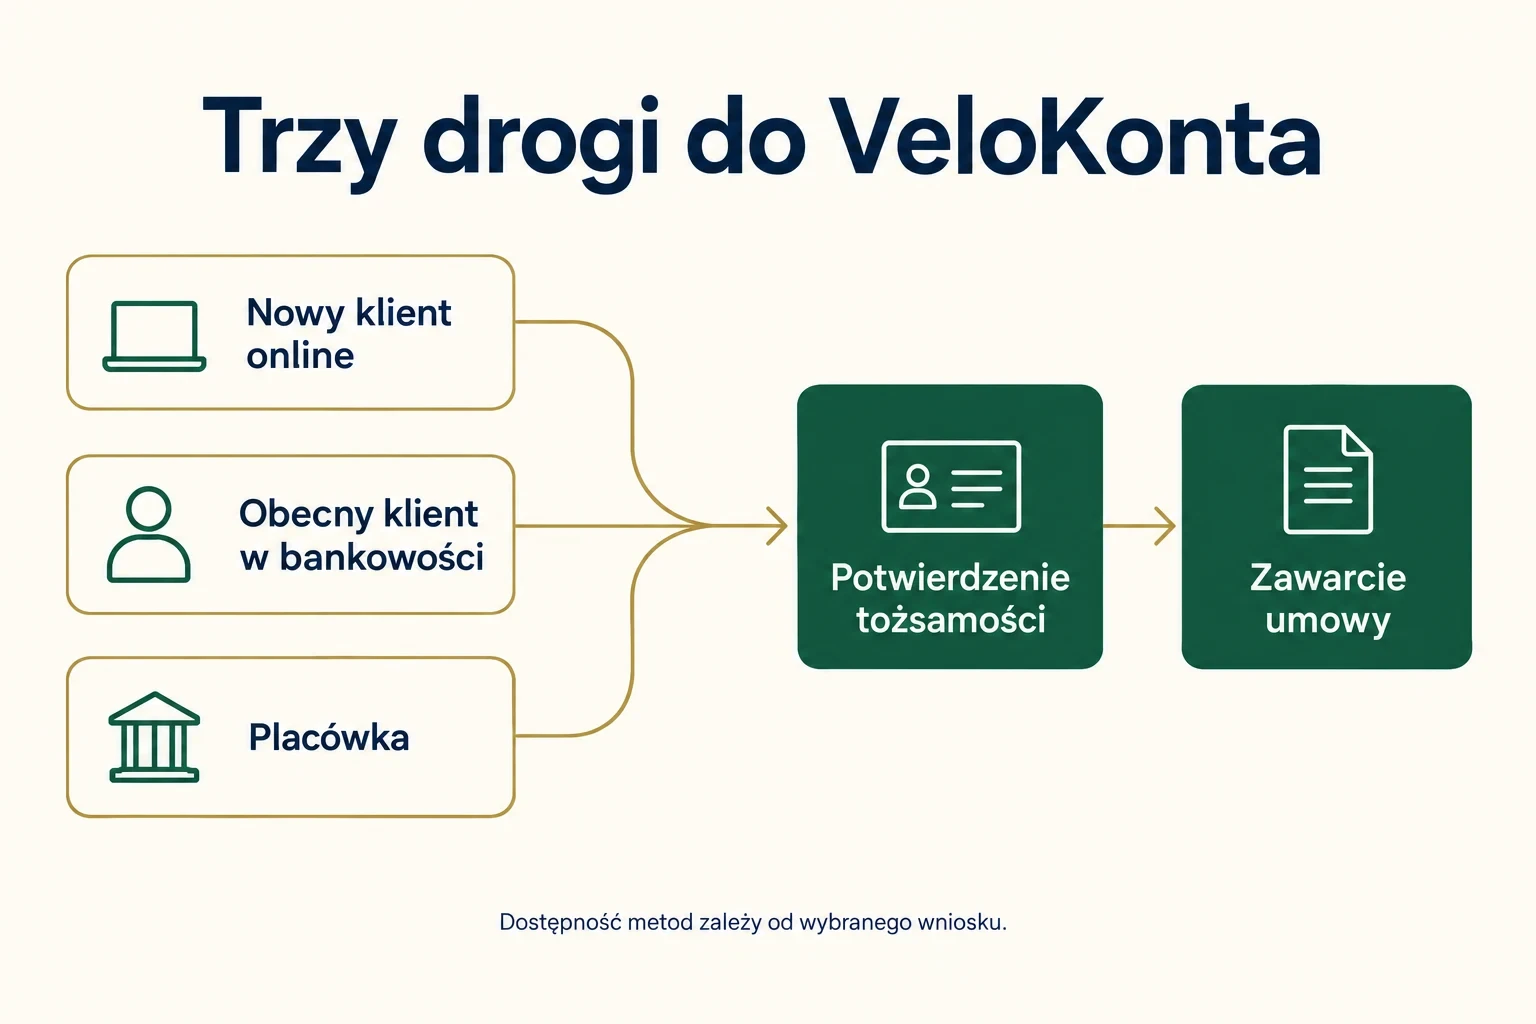
Konto w VeloBanku można otworzyć przez internet, w aplikacji albo w placówce. Obecny klient może rozpocząć wniosek po zalogowaniu do bankowości. Nowa osoba wybiera dostępną metodę potwierdzenia tożsamości. Bank wskazuje między innymi selfie, mObywatela i eDowód oraz weryfikację z wykorzystaniem innego banku.
Najpierw wybierz właściwy produkt i sprawdź ewentualną promocję. Zwykłe VeloKonto, rachunek Junior i konto dla firmy nie są tym samym wnioskiem. Poniższa instrukcja dotyczy konta osobistego dla osoby dorosłej. Dostępne metody i kolejność ekranów mogą zależeć od sytuacji klienta, więc decyzję podejmuj na podstawie opcji widocznych w swoim formularzu.
Co przygotować przed rozpoczęciem
Przygotuj ważny dokument tożsamości, telefon z własnym numerem oraz dostęp do poczty elektronicznej. Przy otwieraniu przez telefon przyda się stabilne połączenie i odpowiednie oświetlenie. Sprawdź też, czy dane w dokumentach są aktualne. Różnice w nazwisku, nieważny dokument albo literówka we wniosku mogą zatrzymać proces.
Jeżeli wybierasz potwierdzenie tożsamości przez inną usługę, upewnij się, że masz do niej dostęp przed rozpoczęciem. Przy logowaniu do innego banku potrzebne będą działające dane dostępu i autoryzacja. Przy mObywatelu ważna jest aktywna aplikacja. Nie zakładaj, że wszystkie ścieżki będą dostępne w każdym wariancie wniosku.
Przed zawarciem umowy rachunku bank sprawdza również zastrzeżenie numeru PESEL w sytuacjach przewidzianych przepisami. Jeżeli masz zastrzeżony PESEL, otwarcie konta może wymagać czasowego cofnięcia zastrzeżenia. Zrób to wyłącznie świadomie na czas własnej czynności, a po jej zakończeniu przywróć ochronę. Samo rozpoczęcie formularza nie jest powodem, aby wyłączać zabezpieczenie na stałe.
Przy cofnięciu zastrzeżenia możesz ustawić automatyczne ponowne zastrzeżenie na wybraną godzinę. Usługa jest bezpłatna, a po cofnięciu obowiązuje przerwa 30 minut przed kolejnym zastrzeżeniem. Zasady cofania zastrzeżenia PESEL opisuje serwis Gov.pl. Dobierz czas do faktycznego zawarcia umowy, nie tylko do rozpoczęcia wpisywania danych.
Który sposób otwarcia konta wybrać
Selfie sprawdzi się, gdy chcesz przejść dostępną w aplikacji weryfikację i masz telefon z działającym aparatem. Zanim rozpoczniesz zdjęcia, wyczyść obiektyw, zapewnij równomierne światło i zdejmij przedmioty zasłaniające twarz. Wykonuj dokładnie polecenia na ekranie. Nie wysyłaj wcześniej zrobionego zdjęcia dokumentu poza formularzem banku.
mObywatel, eDowód i logowanie do innego banku są odrębnymi sposobami lub elementami potwierdzania danych. Wybierz opcję dostępną w formularzu. Jeśli zamierzasz wykorzystać drugi bank, sprawdź wcześniej, czy zapisane w nim dane są aktualne. Posiadanie rachunku w dowolnym banku nie oznacza, że znajdzie się on na liście obsługiwanych instytucji.
Placówka jest praktyczną alternatywą, jeżeli zdalna metoda nie obsługuje Twojego dokumentu lub wymagań urządzenia. Przed wizytą ustal z bankiem, jakie dokumenty są potrzebne w Twojej sytuacji. Dotyczy to zwłaszcza osób z zagranicznym dokumentem. Nie zakładaj, że lista wymagań z internetowego formularza będzie identyczna dla każdego klienta.
Jeśli już korzystasz z VeloBanku, rozpocznij od zalogowanej bankowości i dostępnej oferty. Sam dostęp do aplikacji nie oznacza jednak uprawnienia do premii dla nowego klienta. Promocja może odwoływać się do wcześniejszego posiadania konkretnych rachunków w określonym czasie. Sprawdź swoją historię, zanim zaczniesz realizować zadania w nadziei na nagrodę.
Wybierz VeloKonto i właściwą ścieżkę wniosku
Wejdź na oficjalną stronę banku lub skorzystaj z odnośnika do aktualnej promocji, w której chcesz uczestniczyć. Sprawdź nazwę rachunku oraz warunki nagrody. Nie wpisuj danych w formularzu przesłanym przez przypadkową osobę i nie loguj się z reklamy, której adresu nie potrafisz zweryfikować.
Na początku wniosku przeczytaj informacje o prowadzeniu konta, karcie i usługach dodatkowych. Wybór konta bez opłaty nie oznacza automatycznie, że każda dołączona usługa jest bezpłatna. Jeśli interesuje Cię określona promocja, sprawdź też wymagany kod, sposób rejestracji i okres wykluczenia dla byłych klientów.
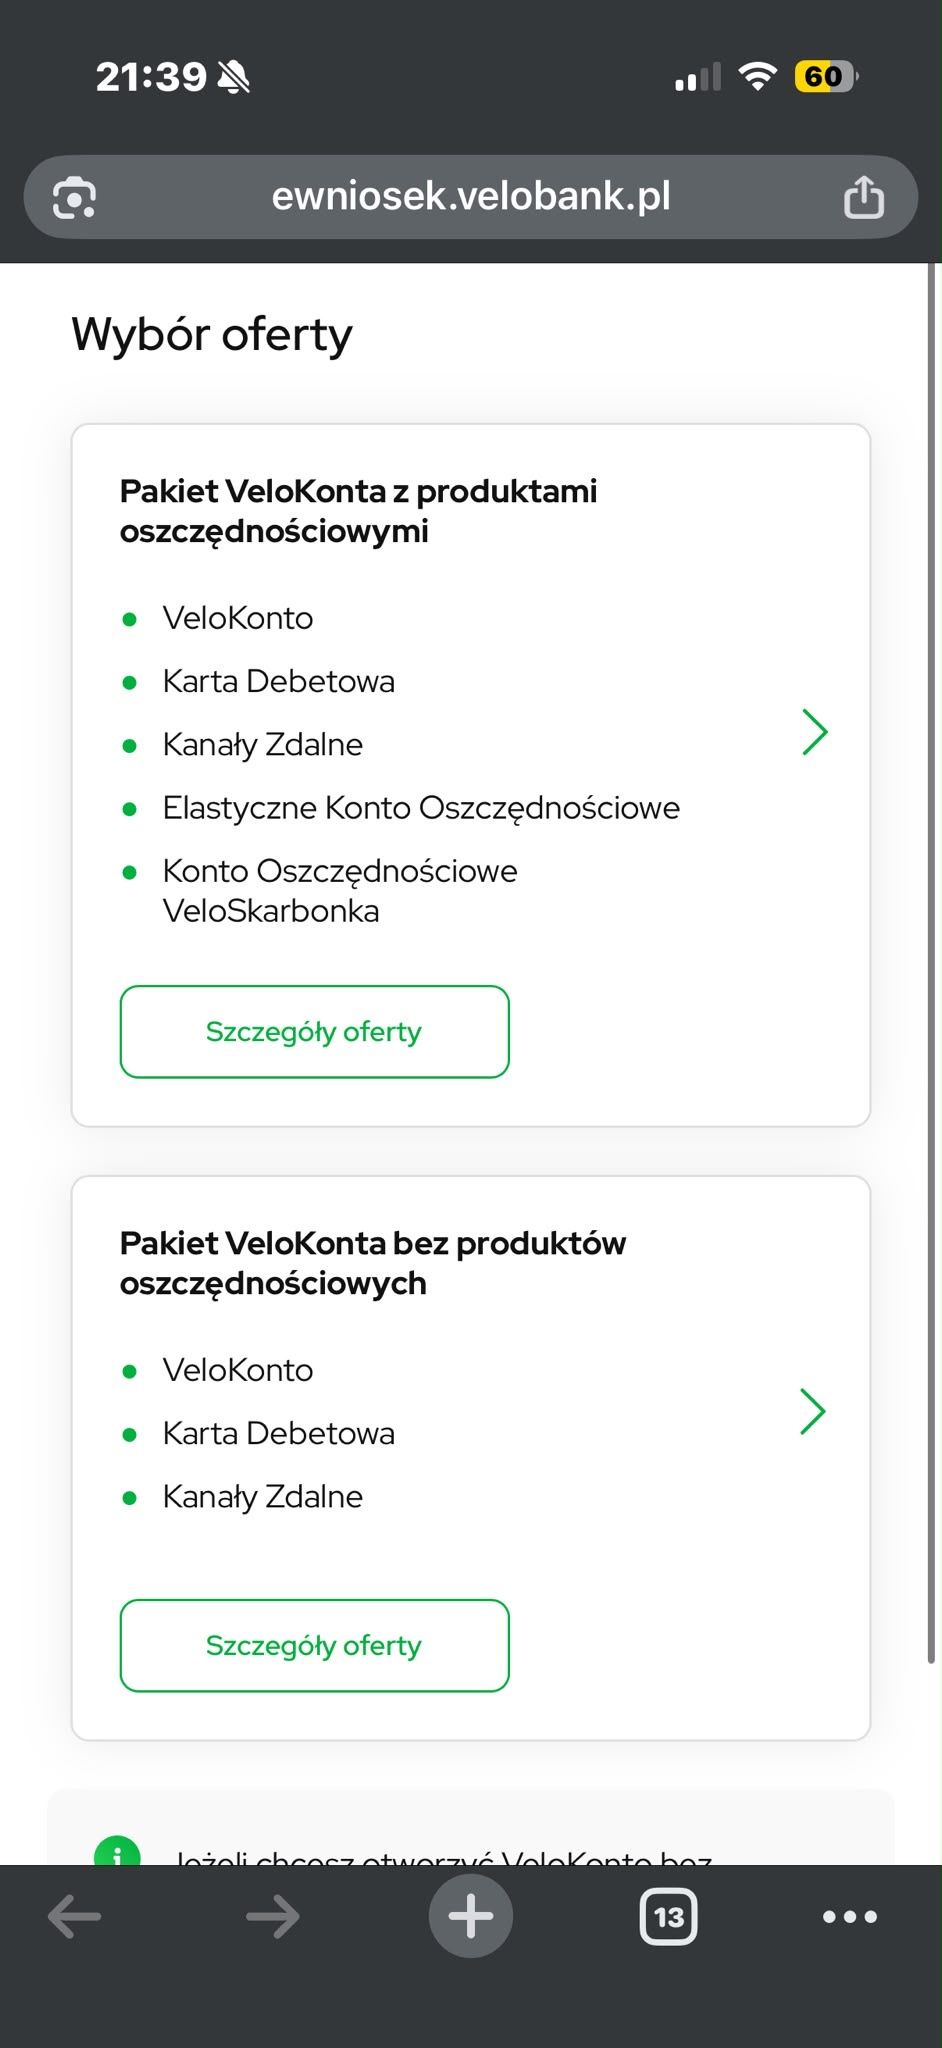
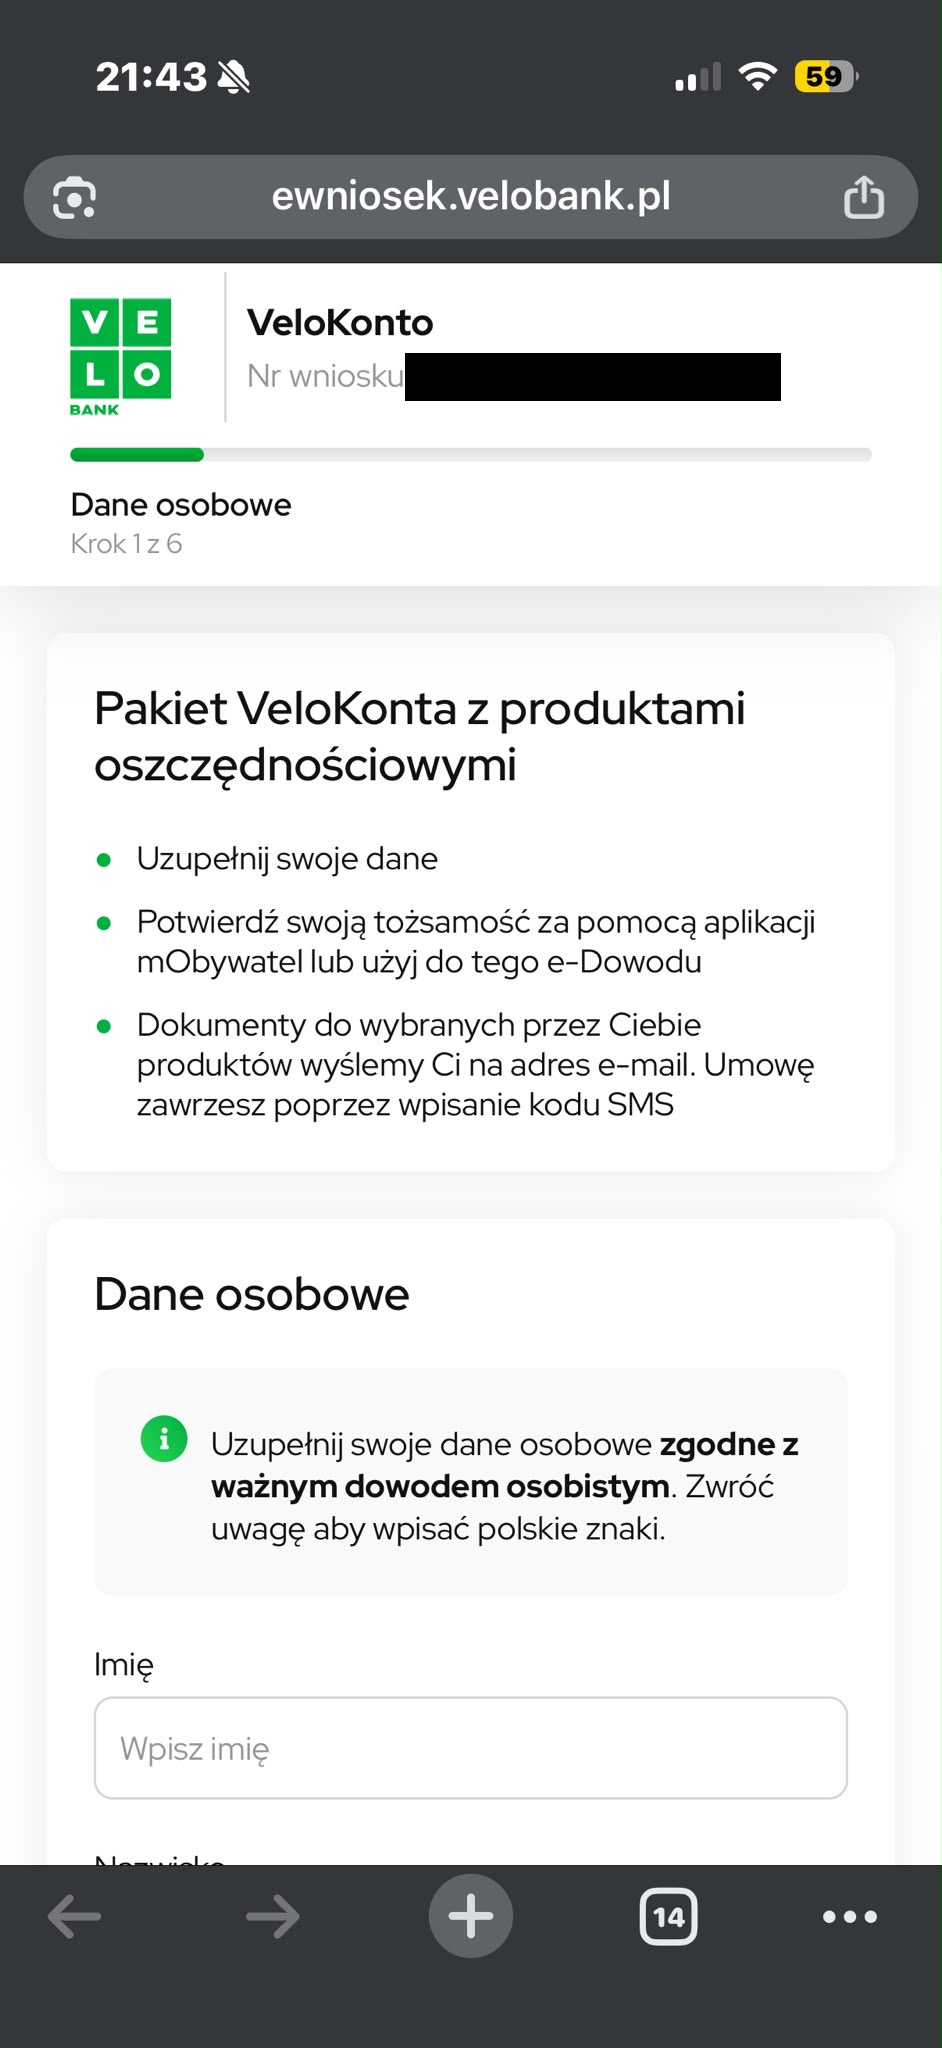
Na ekranie wyboru oferty dostępne są między innymi pakiet VeloKonta z produktami oszczędnościowymi oraz wariant bez nich. Pierwszy obejmuje dodatkowo Elastyczne Konto Oszczędnościowe i VeloSkarbonkę. W obu widoczne są VeloKonto, karta debetowa i kanały zdalne. Wybór pakietu ma więc znaczenie dla liczby otwieranych produktów. Przed przejściem dalej rozwiń „Szczegóły oferty”.
Pokazujemy rzeczywisty wniosek w domenie ewniosek.velobank.pl. Po wybraniu pakietu ekran „Dane osobowe” przypomina o wpisaniu danych zgodnych z ważnym dowodem. Identyfikator wniosku zasłoniliśmy. Nie jest on potrzebny do poznania kolejności czynności, ale warto zachować swój numer do ewentualnego kontaktu z bankiem.
Uzupełnij dane bez pośpiechu
Wpisz dane zgodne z dokumentem i stanem faktycznym. Przejrzyj numer telefonu oraz adres poczty przed przejściem dalej. To na te kanały mogą trafić informacje o wniosku, umowie i pierwszym dostępie. Literówka potrafi utrudnić dokończenie procesu mimo poprawnej weryfikacji tożsamości.
Pytania o rezydencję podatkową, źródło środków lub cel korzystania z rachunku nie są miejscem na zgadywanie odpowiedzi. Jeśli nie rozumiesz danej rubryki, wyjaśnij ją z bankiem. Nie wybieraj przypadkowej odpowiedzi wyłącznie po to, aby przejść do następnego ekranu.
Potwierdź tożsamość wybraną metodą
Oficjalna instrukcja otwarcia konta wymienia kilka metod zdalnych. W praktyce korzystaj z tej, którą bank udostępnił w Twoim wniosku i którą możesz poprawnie przeprowadzić. Przy selfie wykonuj polecenia aplikacji w dobrze oświetlonym miejscu. Zdjęcie niewyraźnego dokumentu albo zasłonięta twarz mogą wymagać ponowienia próby.
Przy przekierowaniu do mObywatela lub innego banku sprawdź, jakie dane są przekazywane i czego dotyczy potwierdzenie. Nikomu nie podawaj kodu autoryzacyjnego przez telefon. Samodzielnie rozpoczęty proces otwarcia rachunku nie oznacza zgody na przelew na wskazane przez obcą osobę „konto techniczne”.
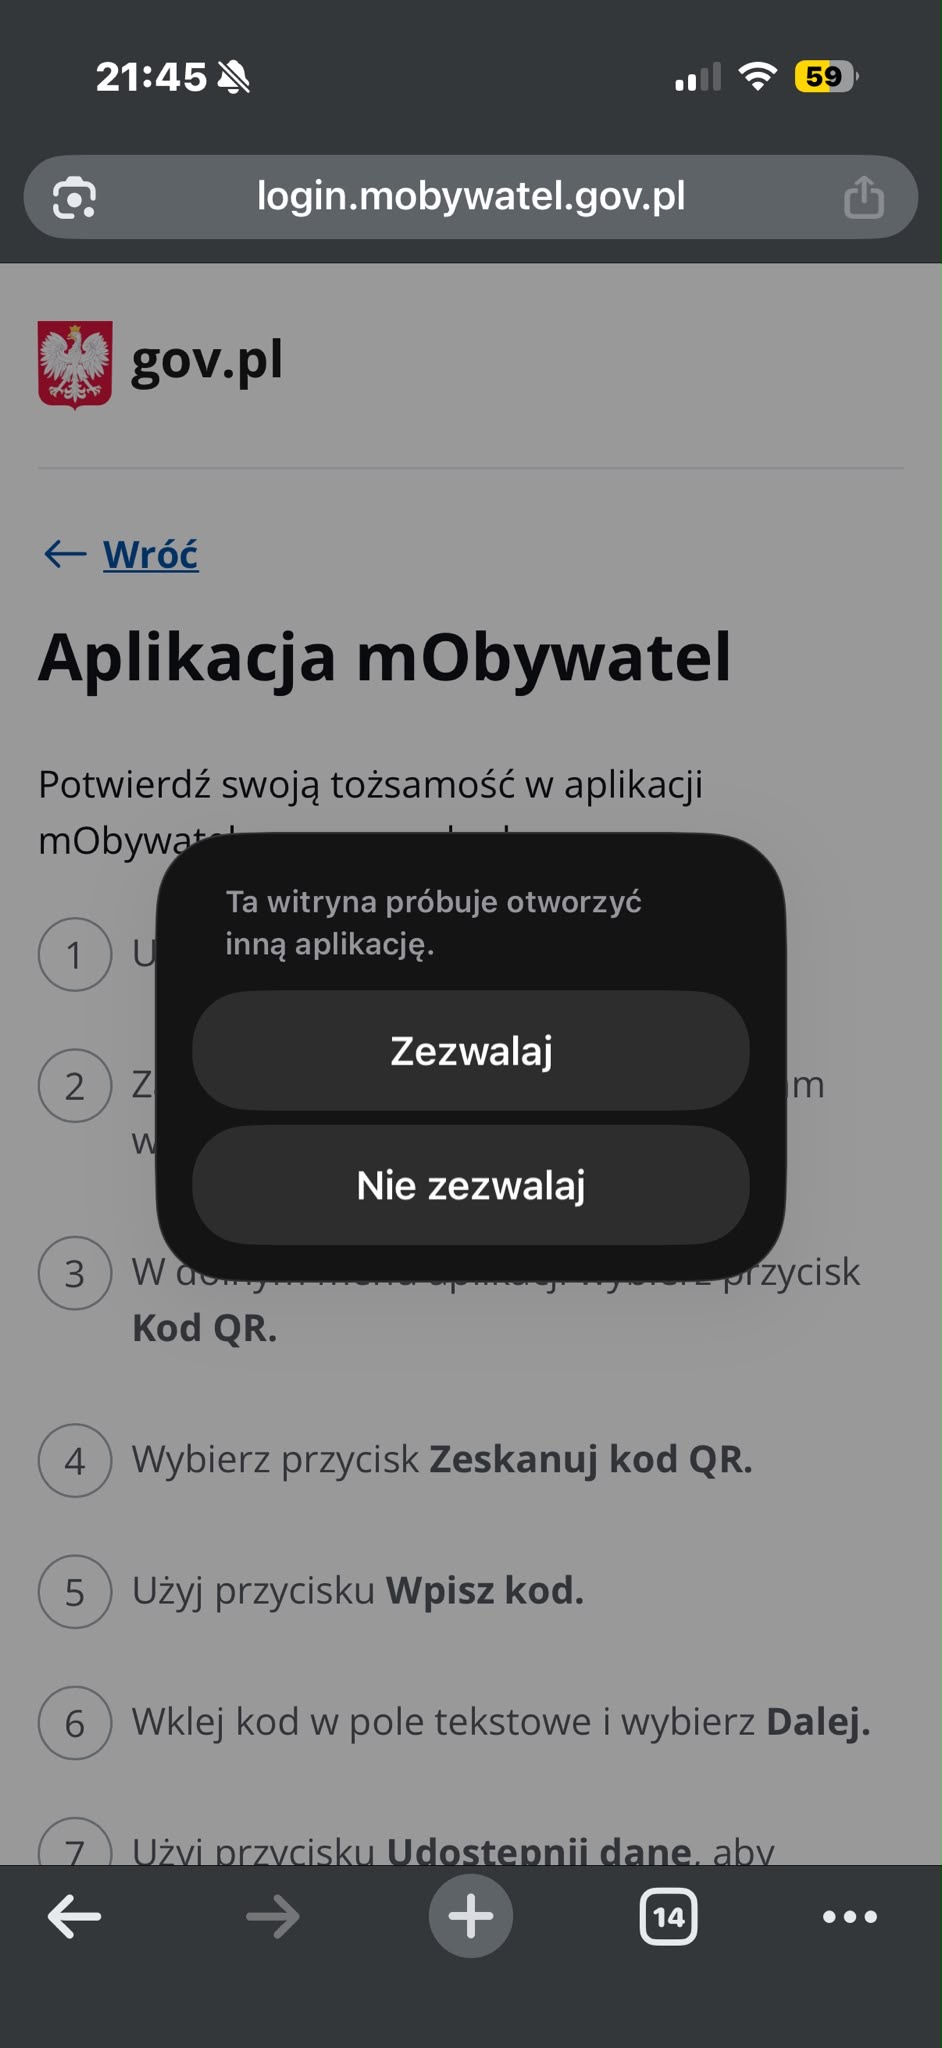
Na dostarczonym ekranie formularz przekierowuje do login.mobywatel.gov.pl i proponuje otwarcie aplikacji mObywatel. To etap potwierdzania tożsamości, nie zakończenie umowy rachunku. Komunikat systemowy „Ta witryna próbuje otworzyć inną aplikację” należy oceniać w kontekście samodzielnie rozpoczętego wniosku. Po potwierdzeniu danych wracasz do procesu bankowego.
Sprawdź kartę, zgody i umowę
Przed zawarciem umowy sprawdź pełną nazwę karty, jej miesięczny koszt oraz warunek zwolnienia. Oceń, czy potrzebujesz dodatkowego pakietu, ubezpieczenia lub płatnych powiadomień. Nie traktuj wszystkich pól wyboru jako obowiązkowych. Zgoda na przetwarzanie wymagane do umowy ma inną rolę niż zgoda marketingowa.
Jeżeli promocja wymaga określonych zgód, jej regulamin powinien wyjaśniać, które to zgody i jak długo trzeba je utrzymać. Ich brak może wpłynąć na premię, ale nie wolno z tego wyciągać wniosku, że każda opcja dodatkowa jest konieczna do posiadania konta. Przeczytaj podsumowanie i zachowaj przekazane dokumenty.
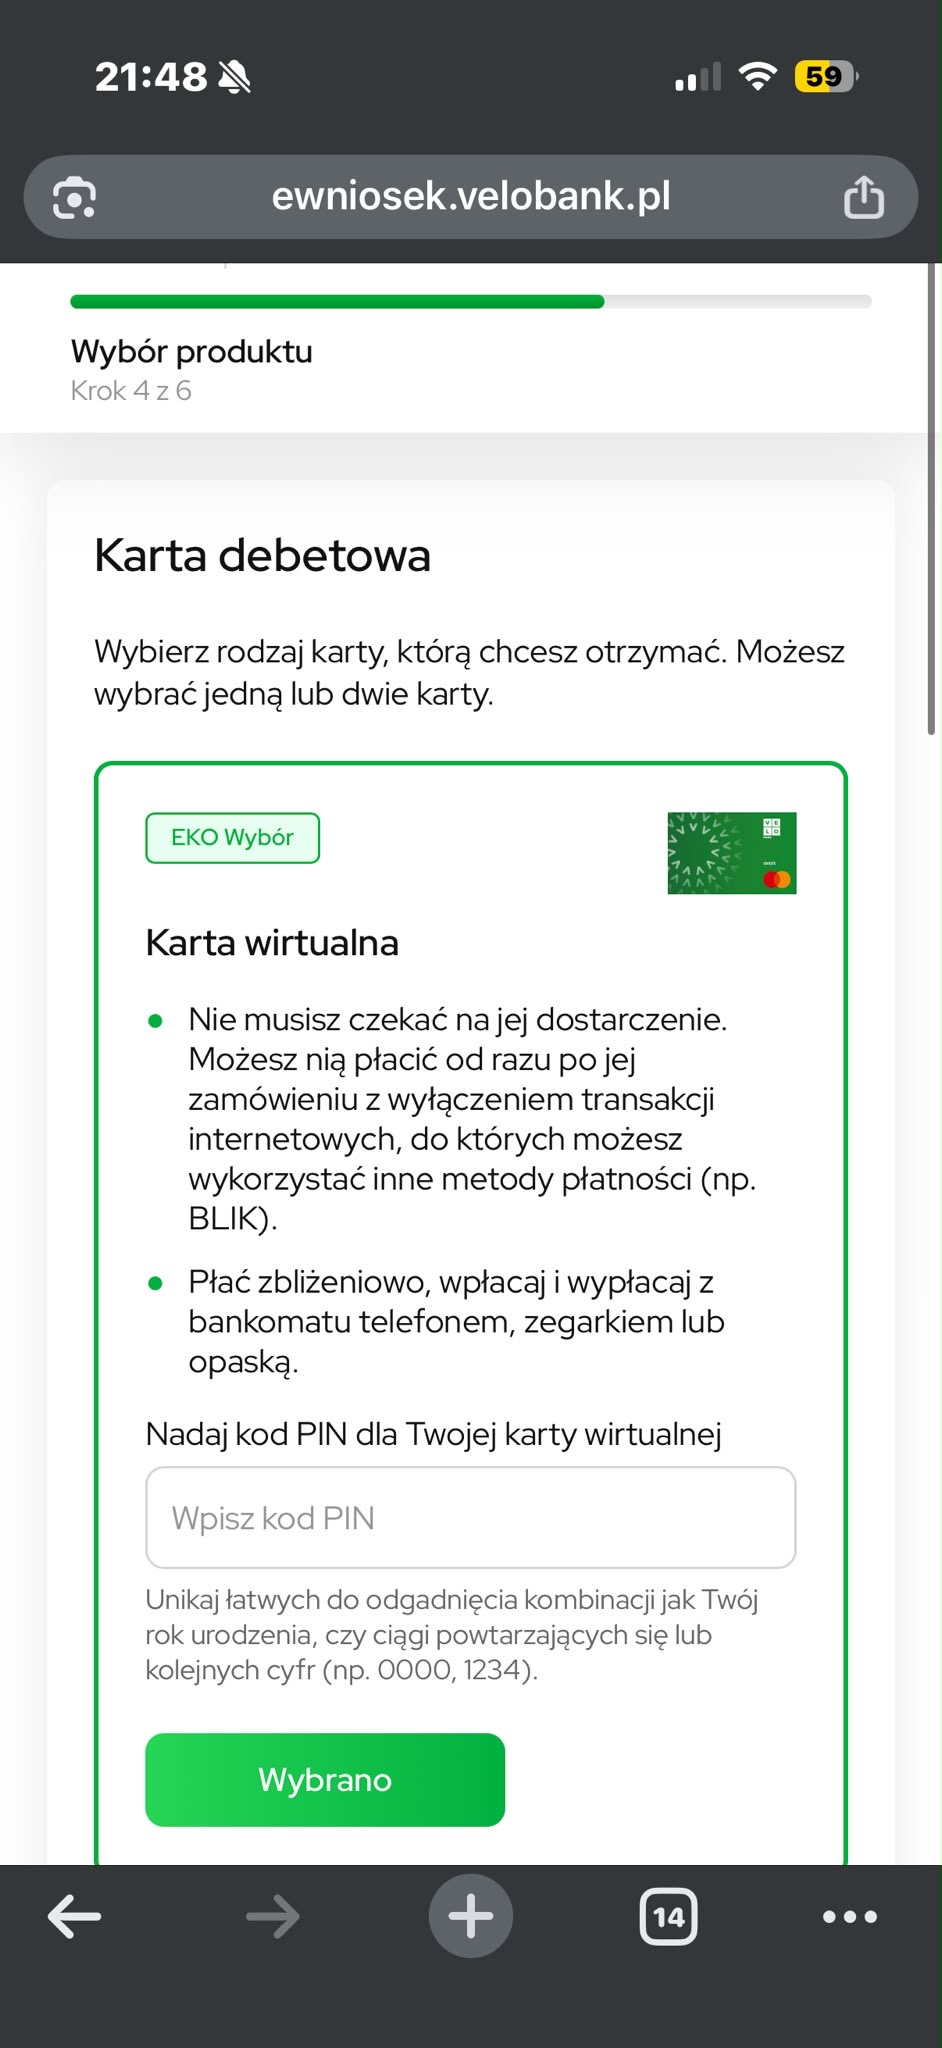
W pokazanym wniosku bank pozwala wybrać kartę wirtualną albo fizyczną. Przy karcie wirtualnej widoczny jest opis płatności w internecie i przez portfel telefonu oraz pole nadania PIN. Na screenie pole jest puste. Nie udostępniaj wybranego PIN ani zdjęcia wypełnionego formularza. Wariant karty dobierz do sposobu korzystania, zwłaszcza jeśli zależy Ci na fizycznym plastiku.
Przeczytaj osobno ekran zgód. Zwróć uwagę, czy pole dotyczy zawarcia umowy, udziału w promocji, kontaktu marketingowego czy dołączenia kolejnego produktu. Nie wybieraj wszystkich opcji automatycznie. Jeżeli zgoda jest wymagana do nagrody, zapisz ten warunek wraz z terminem jej utrzymania. Cena konta i uprawnienie do premii to dwie różne kwestie.
Na autentycznych ekranach zgody są rozdzielone na kilka części. Widać regulamin zawierania umów drogą elektroniczną, zgody marketingowe, zgodę na zawarcie umowy oraz weryfikację behawioralną. Zamiast naciskać „Chcę zaznaczyć wszystko”, rozwiń treść poszczególnych pozycji. W formularzu bank osobno wyjaśnia konsekwencje braku zgody potrzebnej do zawarcia umowy w tym procesie oraz związek marketingu z ofertami promocyjnymi.
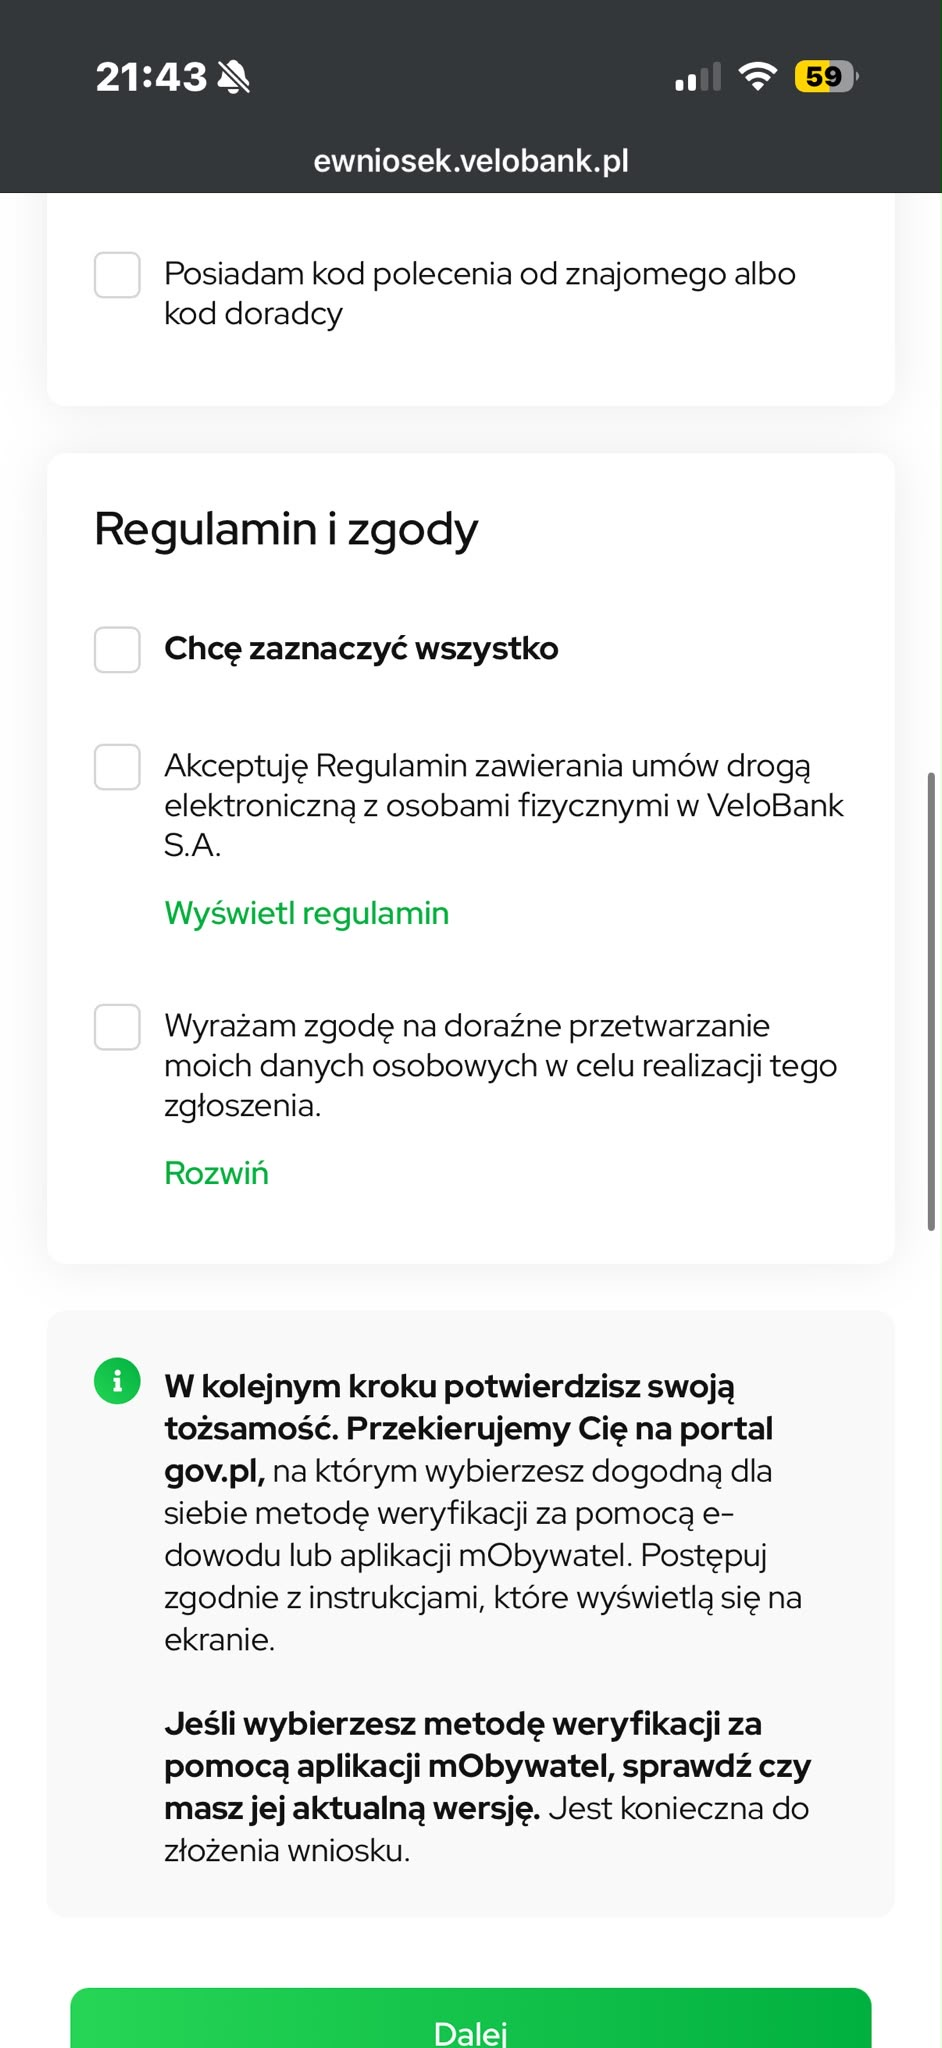
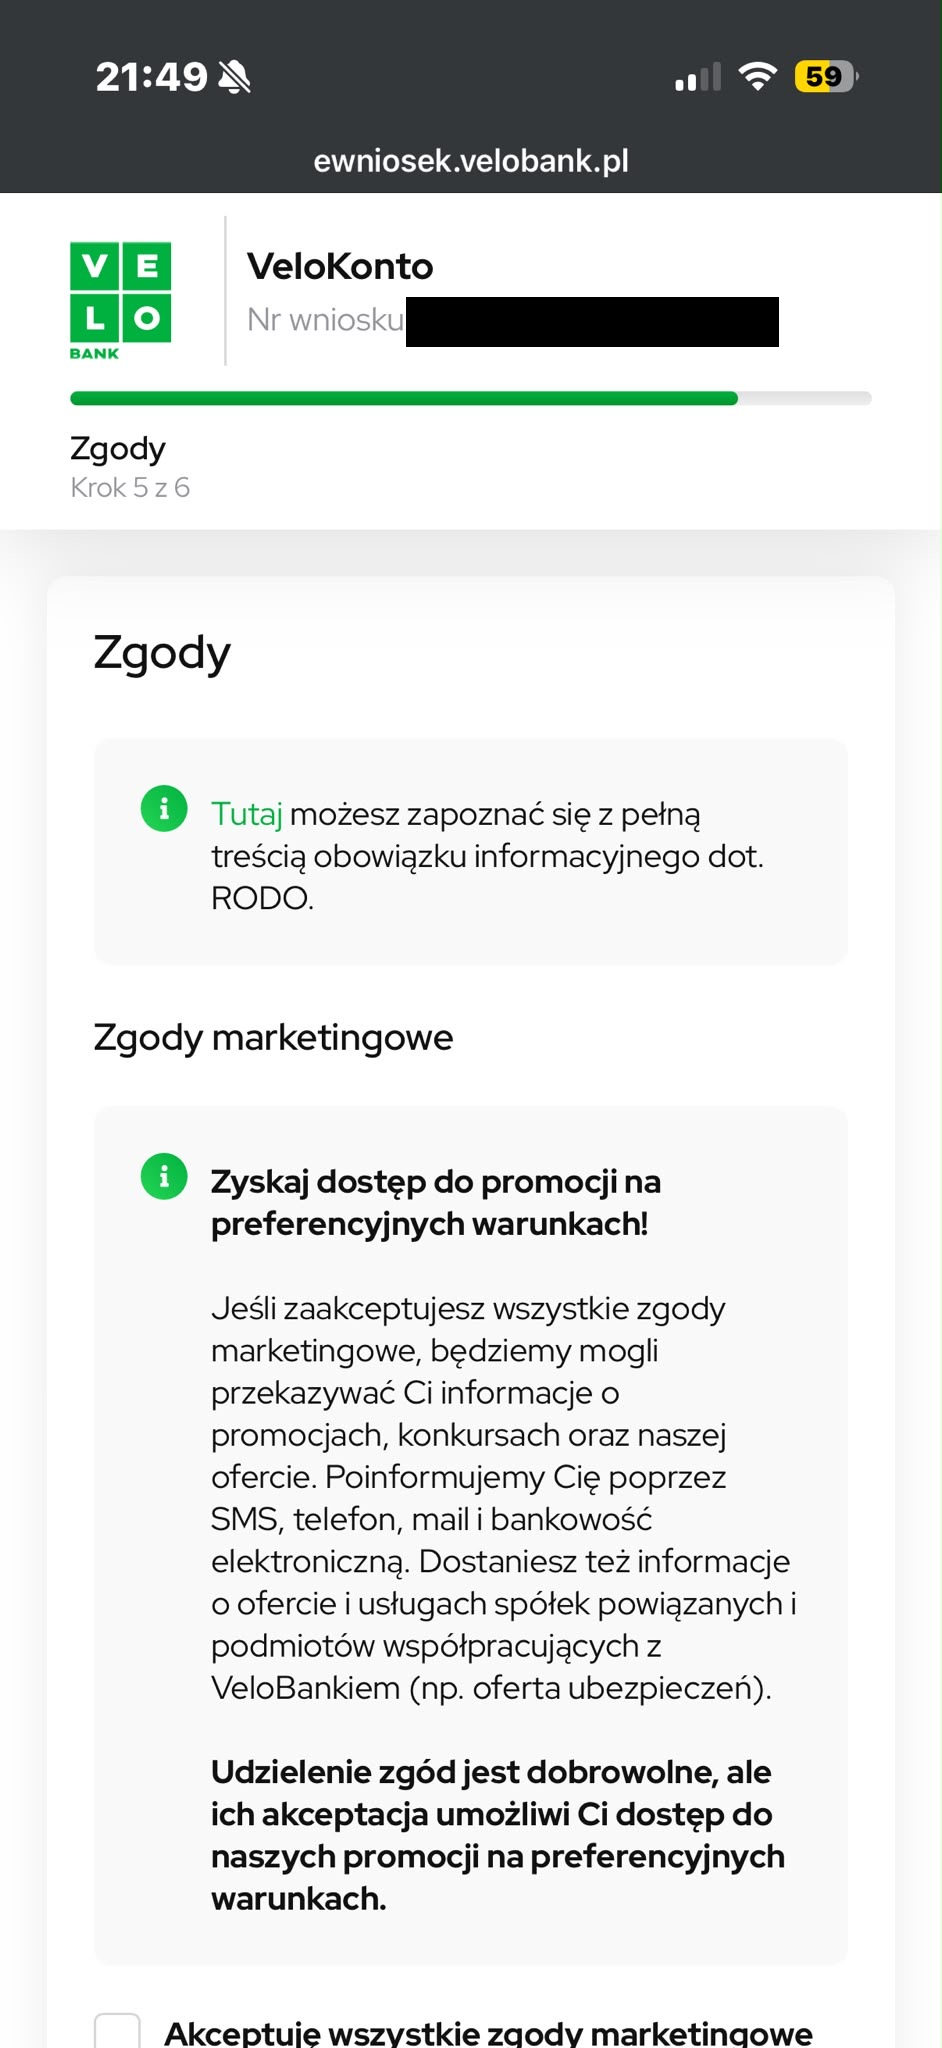
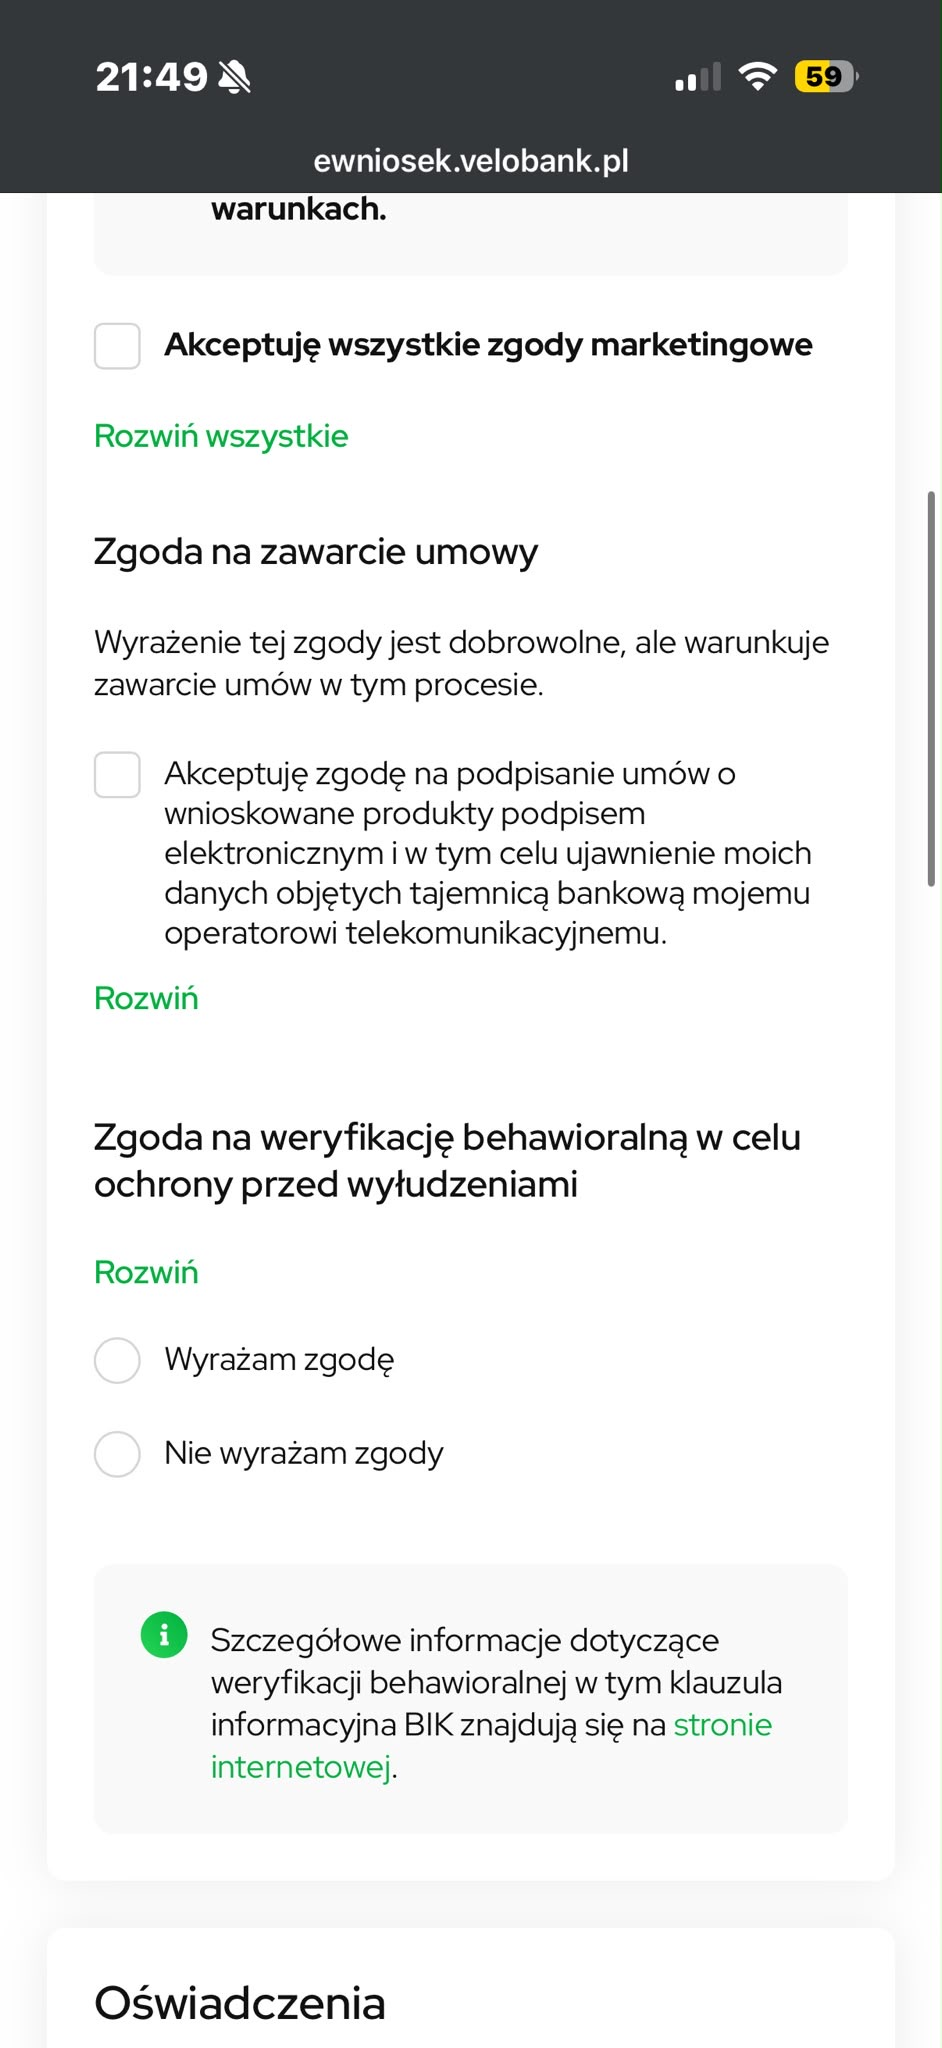
Przed podpisaniem porównaj podsumowanie z własnymi wyborami. Powinno być jasne, jaki rachunek otwierasz, jaką kartę zamawiasz i jakie dodatkowe umowy zawierasz. Pobierz przekazane dokumenty w trwałej postaci. Zapisz przede wszystkim umowę, taryfę, regulamin rachunku oraz regulamin promocji, jeżeli z niej korzystasz.
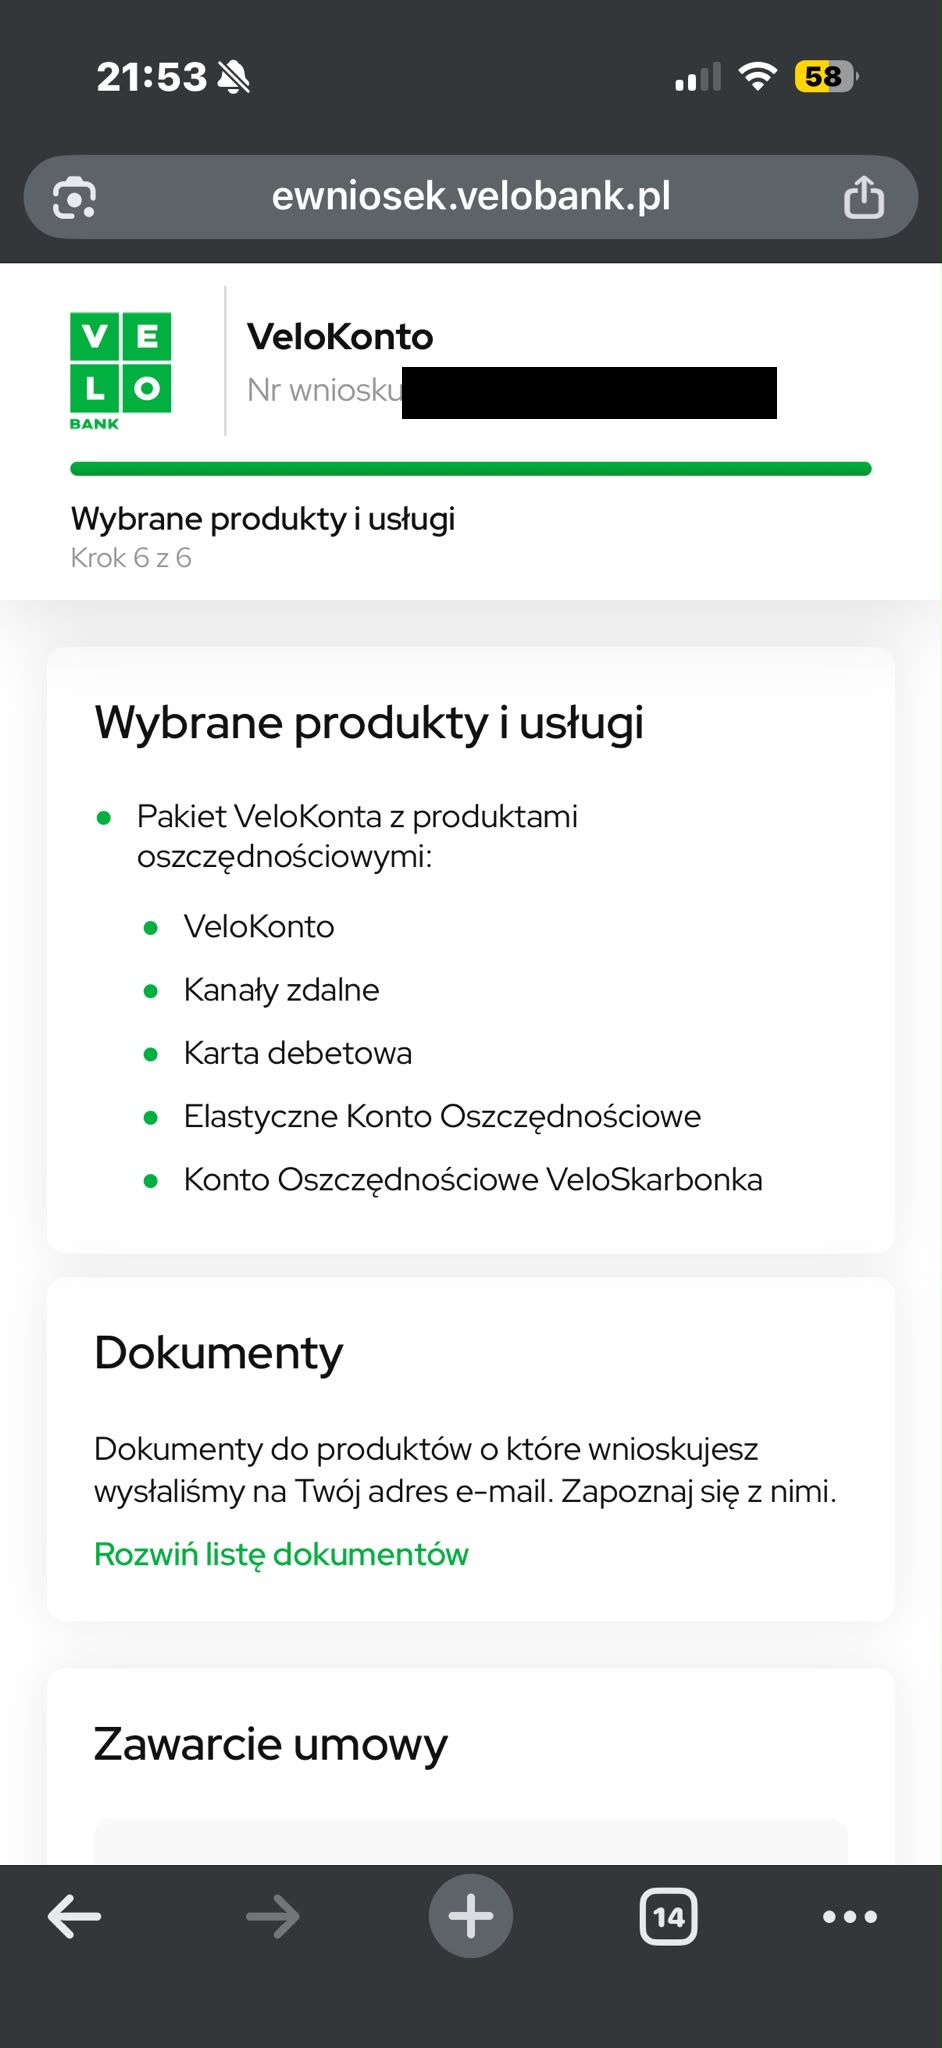
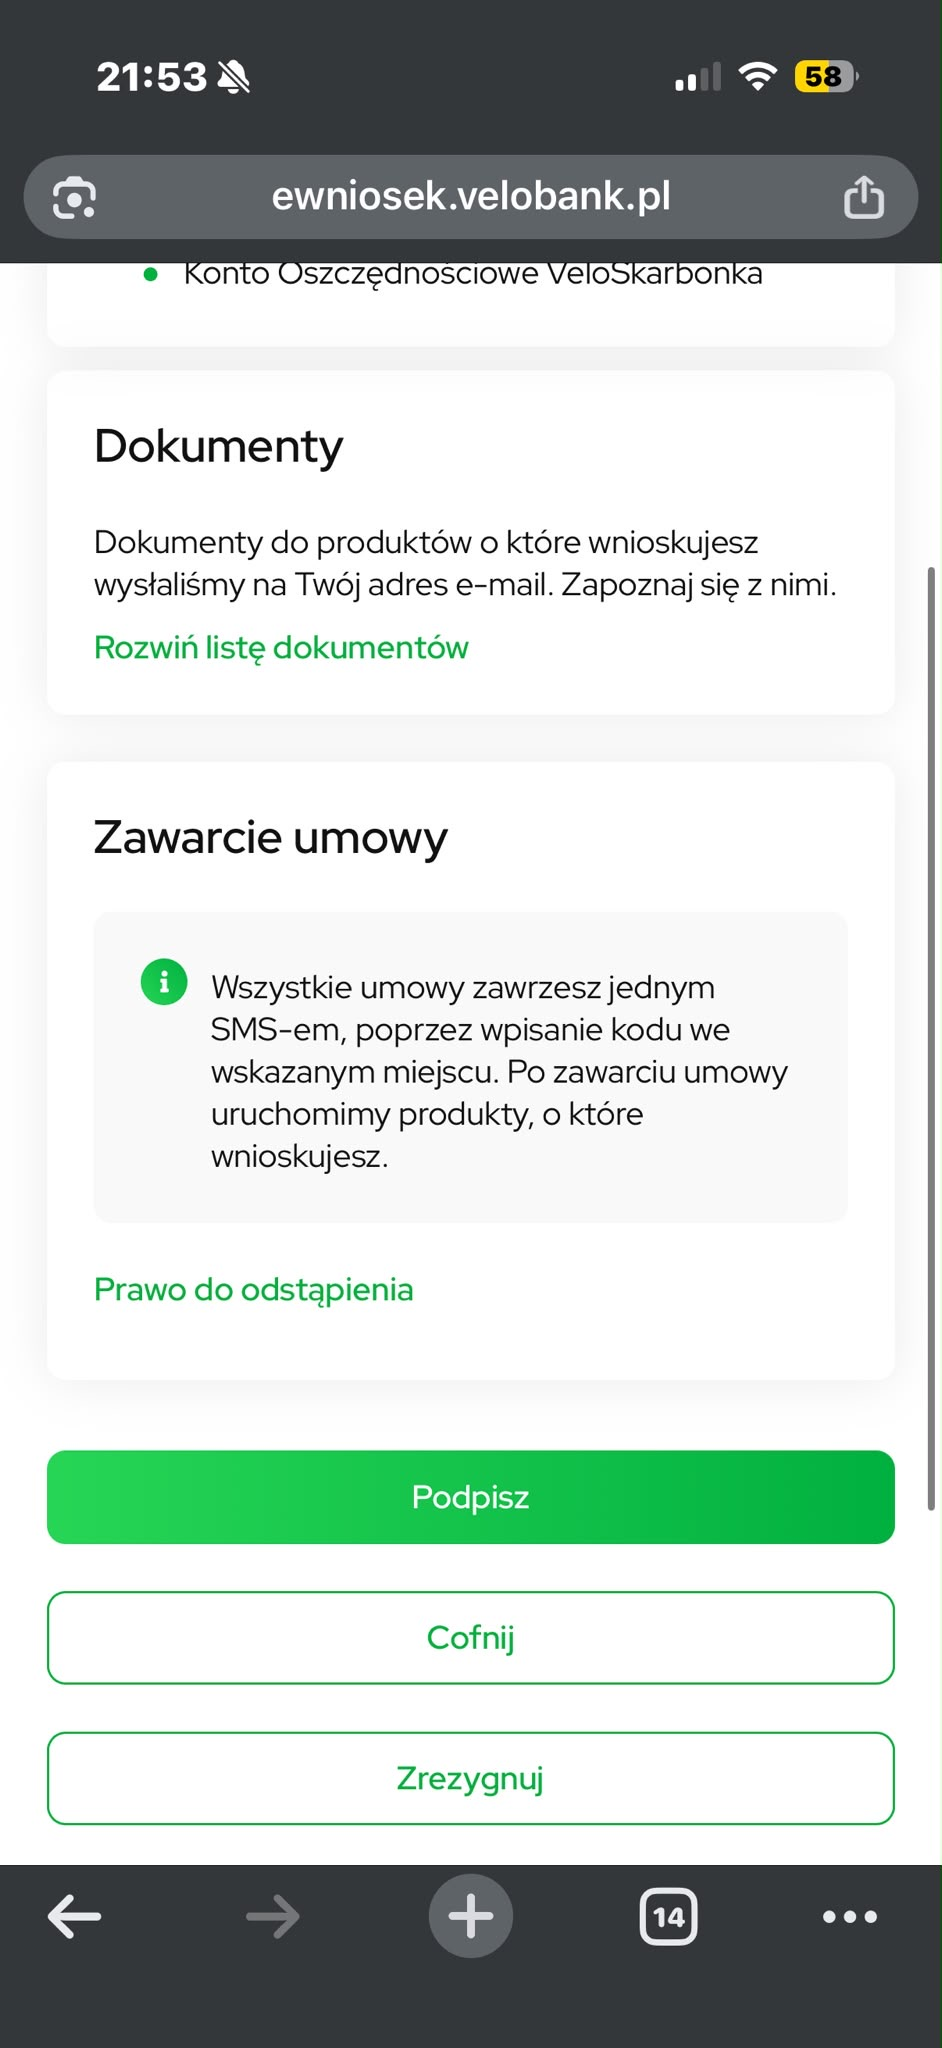
W podsumowaniu „Wybrane produkty i usługi” porównaj listę z wcześniejszą decyzją. W naszym przykładzie wymieniono VeloKonto, kanały zdalne, kartę debetową, Elastyczne Konto Oszczędnościowe i VeloSkarbonkę. Pod listą jest sekcja „Dokumenty”, a następnie „Zawarcie umowy”. Bank opisuje tam zatwierdzenie dokumentów kodem SMS. Przycisk nosi nazwę „Podpisz”, choć cała czynność odbywa się online.
Kiedy konto jest rzeczywiście otwarte
Wysłanie formularza nie zawsze oznacza, że bank zakończył weryfikację i uruchomił rachunek. Odróżniaj potwierdzenie przyjęcia wniosku od informacji o zawarciu umowy. Jeśli bank prosi o dodatkowe dane, przekaż je oficjalnym kanałem. Nie składaj od razu kilku nowych wniosków, bo utrudnia to ustalenie statusu.
Po otrzymaniu dostępu sprawdź, czy widzisz właściwe konto i dokumenty. Ustaw bezpieczną metodę logowania, zapoznaj się z autoryzacją oraz limitami. Otrzymanie numeru rachunku, aktywacja aplikacji i dostarczenie fizycznej karty to odrębne etapy. Nie trzeba uznawać opóźnienia przesyłki za brak samego rachunku.
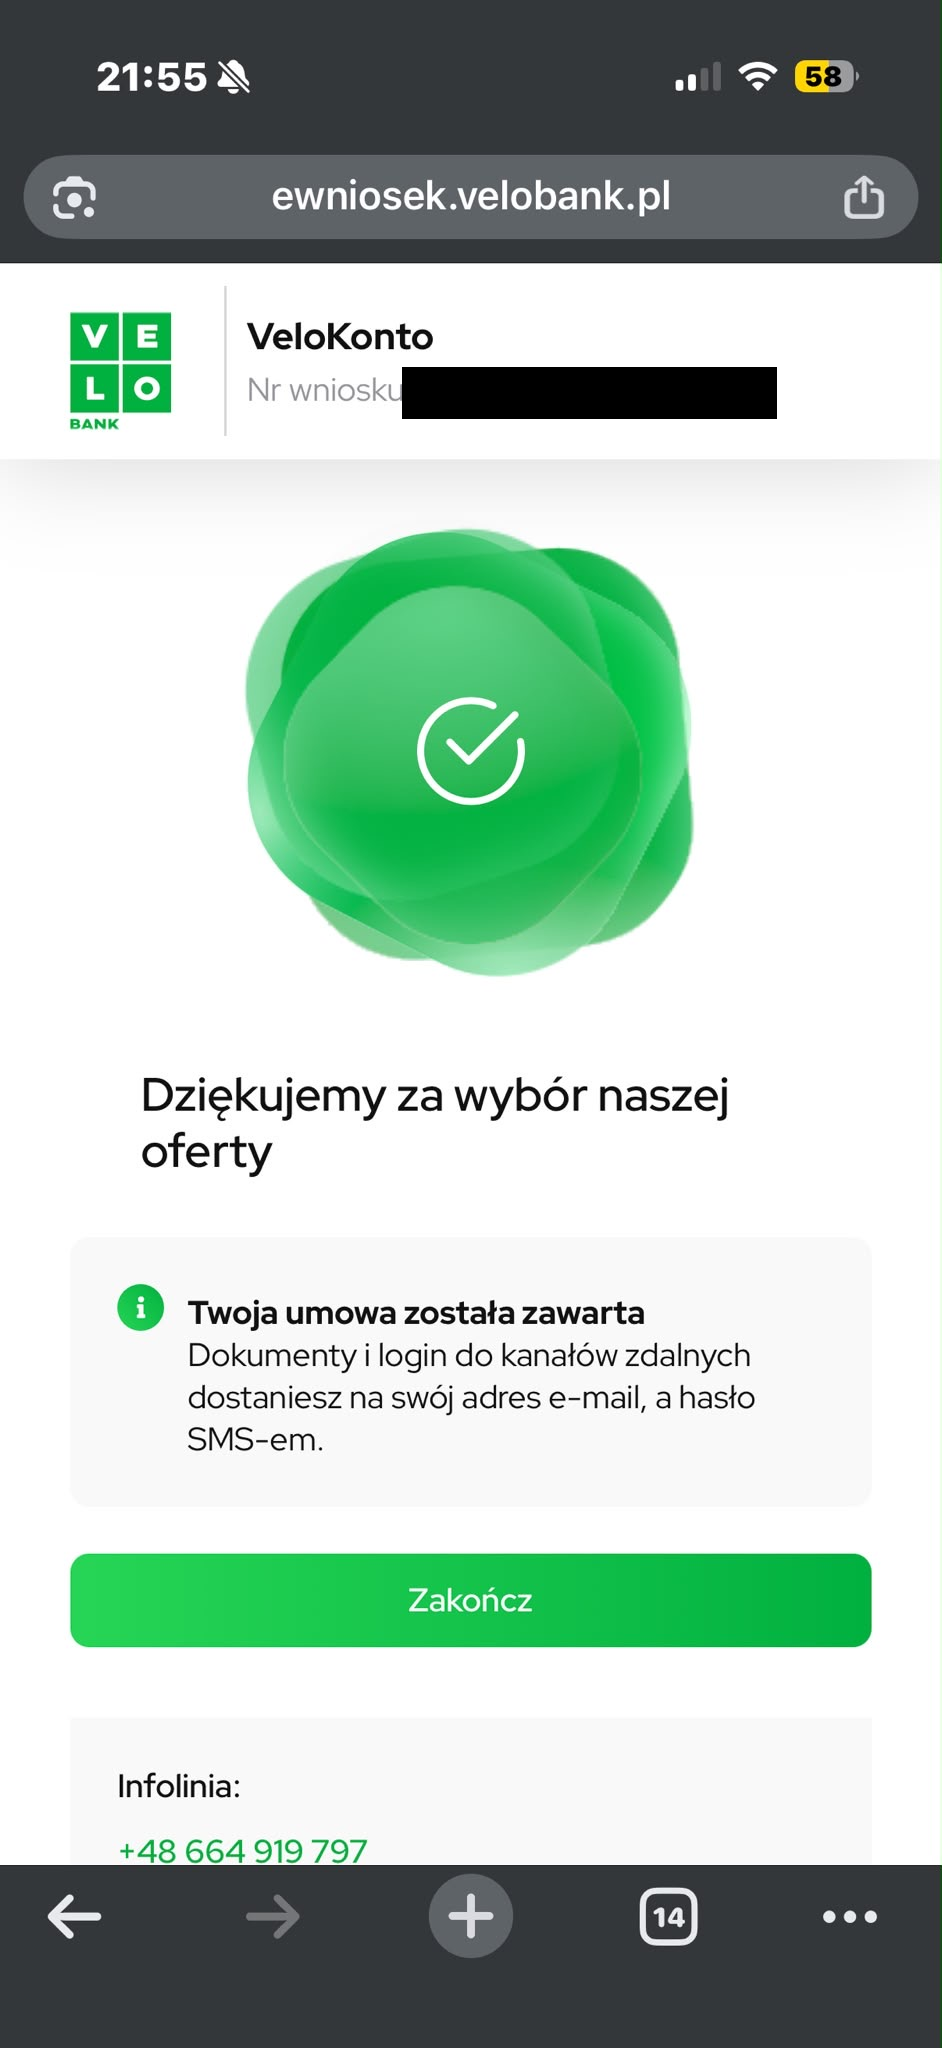
Na pokazanym ekranie końcowym widnieje informacja „Twoja umowa została zawarta”. Bank zapowiada dostarczenie dokumentów i loginu na adres poczty oraz hasła SMS. Ten komunikat jest czymś innym niż podsumowanie wniosku z przyciskiem „Podpisz”. Sprawdź otrzymane wiadomości i zachowaj dokumenty poza telefonem, aby mieć do nich dostęp także po zmianie urządzenia.
Co zrobić, gdy wniosek utknął
Zapisz etap, na którym pojawił się problem, i treść komunikatu. Przy błędzie zdjęcia popraw warunki wykonania, a przy problemie technicznym sprawdź połączenie oraz dostępność aktualizacji aplikacji. Nie zmieniaj wielokrotnie danych bez sprawdzenia, czego faktycznie dotyczy błąd.
Jeśli nie możesz dokończyć potwierdzenia tożsamości albo nie otrzymujesz wiadomości, skontaktuj się z VeloBankiem przez oficjalny kontakt. Alternatywą jest placówka. Nie ma podstaw, aby obiecywać otwarcie w konkretną liczbę minut każdej osobie: dodatkowa weryfikacja, rodzaj dokumentu i wybrany kanał mogą wydłużyć proces.
Brak SMS sprawdzaj od numeru podanego we wniosku i dostępności sieci. Przeczytaj komunikat o ponowieniu wysyłki. Przy kilku kolejnych kodach łatwo próbować wpisać nieaktualny. Jeżeli problem dotyczy danych kontaktowych, ustal z bankiem sposób poprawienia wniosku. Nie korzystaj z numeru innej osoby tylko po to, aby przejść dalej.
Błąd po powrocie z innego banku nie musi oznaczać odrzucenia wniosku. Zapisz, czy potwierdzenie danych zostało zakończone oraz na którym ekranie proces się urwał. Przed ponownym startem sprawdź otrzymane wiadomości i status dotychczasowego wniosku. Nie zatwierdzaj płatności, której celu nie rozumiesz, aby rzekomo „odblokować” formularz.
Jeżeli dokumenty czekają na dodatkową kontrolę, nie obiecuj pracodawcy natychmiastowej zmiany konta do pensji. Najpierw uzyskaj potwierdzenie zawarcia umowy i sprawdź dostęp do rachunku. W kontakcie z bankiem przyda się numer wniosku oraz opis problemu. Nie przesyłaj całego dokumentu tożsamości na niezweryfikowany adres.
Co sprawdzić po otwarciu
Zapisz numer rachunku, terminy ewentualnej promocji i zasady darmowej karty. Jeśli konto ma zastąpić dotychczasowe, zaktualizuj numer u pracodawcy i innych nadawców stałych wpływów. Przed zamknięciem starego rachunku upewnij się, że ważne płatności i polecenia zapłaty zostały prawidłowo przeniesione.
Na początku przejrzyj listę produktów. Sprawdź, czy widzisz tylko wybrane konto, kartę i ewentualne dodatkowe rachunki. Jeżeli pojawia się nieplanowana usługa, porównaj ją z podpisaną umową i ustal koszt oraz zasady rezygnacji. Samo ukrycie pozycji na ekranie aplikacji nie zastępuje zakończenia płatnej usługi.
Dla promocji przygotuj prostą listę terminów: do kiedy potrzebny jest wpływ, w jakim okresie wykonać zakupy i kiedy bank ma wypłacić premię. Nie utożsamiaj aktywności wymaganej do bezpłatnej karty z zadaniami promocyjnymi. Po każdej wykonanej czynności sprawdź jej status w historii. Pozwoli to później wyjaśnić ewentualne rozbieżności.
Koszty oferty porównasz w rankingu kont osobistych, a kolejne instrukcje znajdziesz w sekcji o VeloBanku. Po uruchomieniu konta warto zacząć od ustawień bezpieczeństwa, sprawdzenia limitów i poznania sposobu zastrzeżenia karty.