Elastyczne Konto Oszczędnościowe, czyli EKO w VeloBanku, pozwala wpłacać i wypłacać pieniądze bez zamykania całego depozytu. Konto ma oprocentowanie podstawowe, a podwyższona stawka zależy od warunków konkretnej oferty. Najważniejsze są status klienta, nowe środki, sposób otwarcia rachunku oraz wymagana aktywność na koncie osobistym.
Nie wystarczy zobaczyć najwyższy procent na stronie banku. Trzeba jeszcze ustalić, jaka część Twoich pieniędzy kwalifikuje się do tej stawki i przez ile dni. Poniżej pokazujemy mechanizm działania EKO, żeby łatwiej było sprawdzić własne warunki w aplikacji.
Co odróżnia EKO od zwykłego konta
Konto osobiste służy przede wszystkim do codziennych rozliczeń. EKO ma oddzielać oszczędności od pieniędzy na zakupy i naliczać odsetki. Nie jest lokatą z jedną sztywną kwotą na cały okres. Możesz dopłacać środki i wypłacać część salda, jednak takie operacje wpływają na kwotę pracującą na odsetki i mogą mieć znaczenie dla promocji.
Otwarcie i prowadzenie EKO jest bezpłatne. Nie oznacza to bezpłatności każdej operacji wykonywanej z tego rachunku. Przelew wewnętrzny w bankowości elektronicznej i wypłata środków inną drogą mogą być rozliczane inaczej. Przed wypłatą sprawdzaj nazwę rachunku źródłowego i koszt pokazany w podsumowaniu.
Gdzie znaleźć EKO w aplikacji
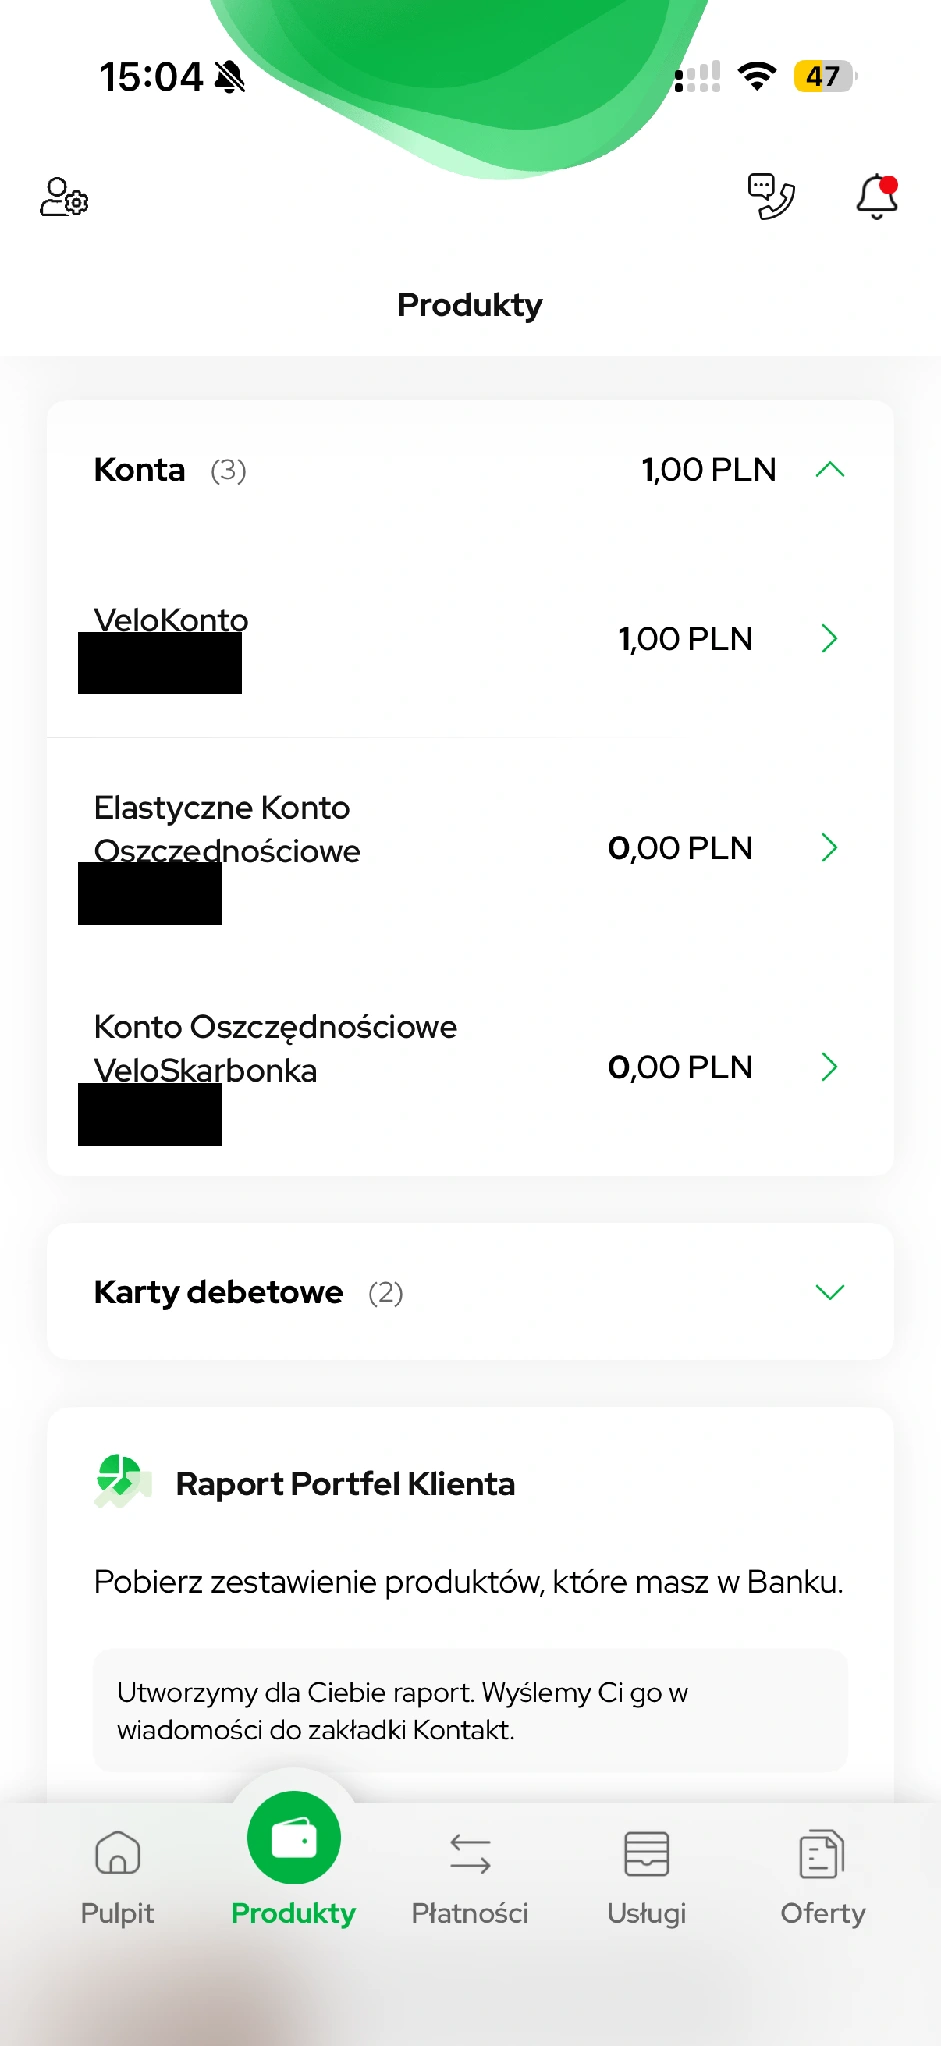
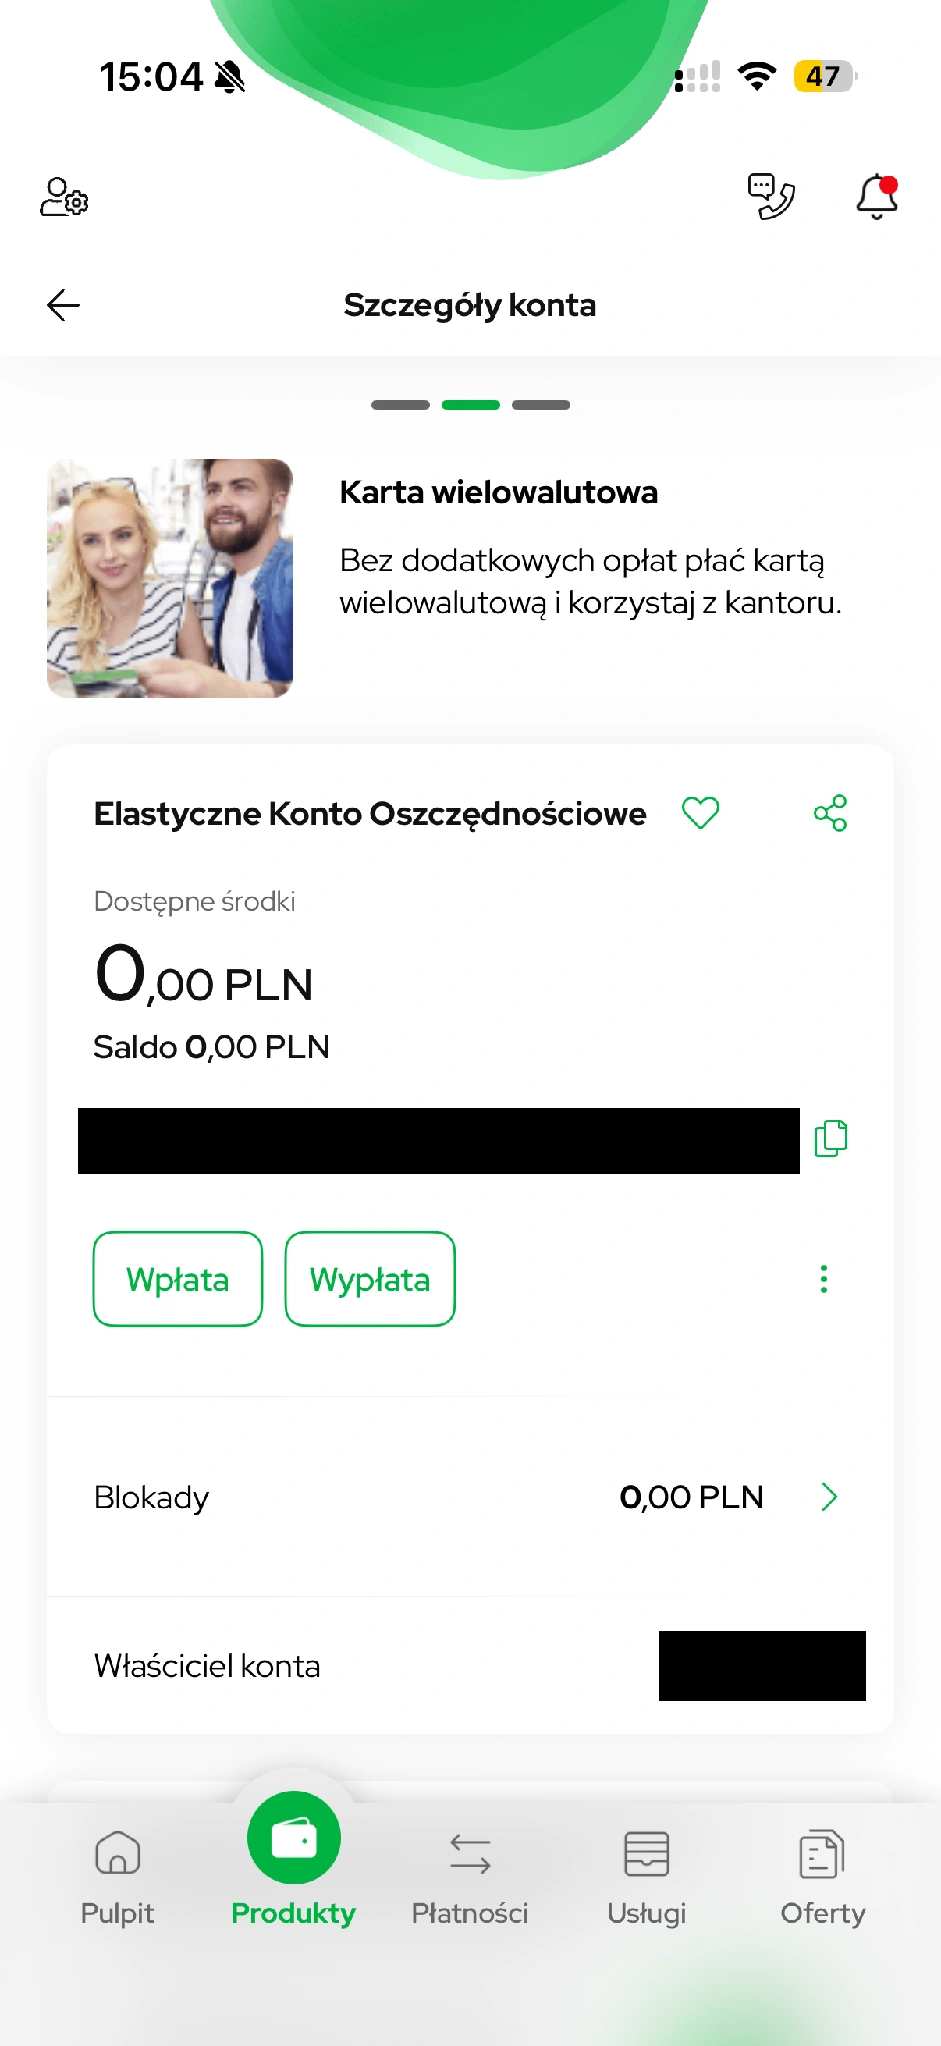
W dolnym menu wybierz „Produkty” i rozwiń listę kont. Na naszych screenach obok siebie znajdują się VeloKonto, Elastyczne Konto Oszczędnościowe i VeloSkarbonka. Otwórz pozycję z pełną nazwą EKO. W szczegółach są saldo, dostępne środki oraz przyciski „Wpłata” i „Wypłata”. Sąsiedni rachunek oszczędnościowy nie przejmuje automatycznie tych samych warunków.
Pokazany rachunek ma saldo 0 zł, więc nie jest przykładem wypracowanych odsetek. Przy własnym koncie sprawdź nazwę i numer przed zasileniem. Jeśli wpłacasz oszczędności najpierw na VeloKonto, musisz jeszcze zadbać o umieszczenie odpowiedniej kwoty na EKO. Sam wpływ na konto osobiste nie oznacza, że cała suma pracuje już na oprocentowaniu EKO.
Oprocentowanie podstawowe i promocyjne
Warunki EKO i nowych środków wskazują w edycji 12/2026 do 6% rocznie dla nowych klientów otwierających konto zdalnie i spełniających wymóg płatności. Najwyższa stawka dotyczy nowych środków do 100 000 zł. Nadwyżka do 400 000 zł ma odrębne oprocentowanie. Dla pozostałych klientów warunki są inne. Stan warunków sprawdziliśmy 16 października 2026.
| Sytuacja w edycji 12/2026 | Stawka roczna przy wymaganej aktywności |
|---|---|
| Nowy klient, otwarcie zdalne, do 100 000 zł nowych środków | 6% |
| Ten sam wariant, nadwyżka ponad 100 000 zł do 400 000 zł | 4% |
| Pozostali klienci, do 400 000 zł nowych środków | 4,5% |
To nie jest oprocentowanie wszystkich pieniędzy na zawsze. Oferta ma ograniczony okres i warunki przystąpienia. Bez wymaganych pięciu płatności bank przewiduje w tej edycji niższe stawki dla nowych środków: 2% w pierwszej grupie i 1% w drugiej. Pozostałe środki podlegają stawkom podstawowym. Przy kolejnej edycji sprawdź aktualny regulamin zamiast kierować się starym zrzutem ekranu.
Termin przystąpienia a 92 dni oszczędzania
Do edycji 12/2026 można przystąpić od 8 października do 12 listopada 2026. Promocyjne oprocentowanie trwa przez indywidualny okres 92 dni. Termin zamknięcia zapisów i koniec Twojej oferty to różne daty. Samo otwarcie pustego EKO nie wystarcza do uzyskania odsetek promocyjnych. Potrzebne są nowe środki oraz spełnienie warunków uczestnictwa. Sam wpływ z zakończonej lokaty lub dopisanie odsetek nie uruchamia udziału w tej ofercie.
Jeśli korzystasz już z wcześniejszej edycji, najpierw sprawdź jej termin końca. Regulamin ogranicza nakładanie się ofert. Nie zakładaj, że kolejna wpłata automatycznie przełączy rachunek na lepszą stawkę. Nowy klient także ma ścisłą definicję: liczy się historia produktów wymienionych przez bank, a nie tylko to, czy wcześniej miałeś EKO. Przed otwarciem wybierz właściwy wariant i zachowaj potwierdzenie warunków.
Jak bank ustala nowe środki
Bank porównuje saldo z punktem odniesienia wskazanym w regulaminie. W edycji 12/2026 jest nim 10 września 2026. Znaczenie ma zarówno EKO, jak i objęte badaniem produkty depozytowe. Przeniesienie pieniędzy z własnego konta osobistego na oszczędnościowe nie musi stworzyć nowych środków, jeżeli łącznie nie zwiększyła się kwota pieniędzy w banku.
Przykład mechanizmu: w dniu badania salda masz łącznie 20 000 zł, a później przenosisz te same pieniądze między własnymi rachunkami. Sam taki ruch nie jest dopłatą z zewnątrz. Inaczej wygląda sytuacja, gdy zwiększasz łączny stan środków. Nadal trzeba jednak uwzględnić wszystkie warunki konkretnej edycji, nie tylko jedną różnicę widoczną w historii.
Sprawdzaj informację o nowych środkach w bankowości. Wypłaty z innych produktów także mogą wpływać na wynik. Nie wyznaczaj podstawy promocji jedynie na podstawie ostatniego przelewu na EKO, ponieważ bank bada stan środków na koniec każdego dnia.
Dlaczego na ekranie widzę 0,5%, a w ofercie wyższą stawkę?
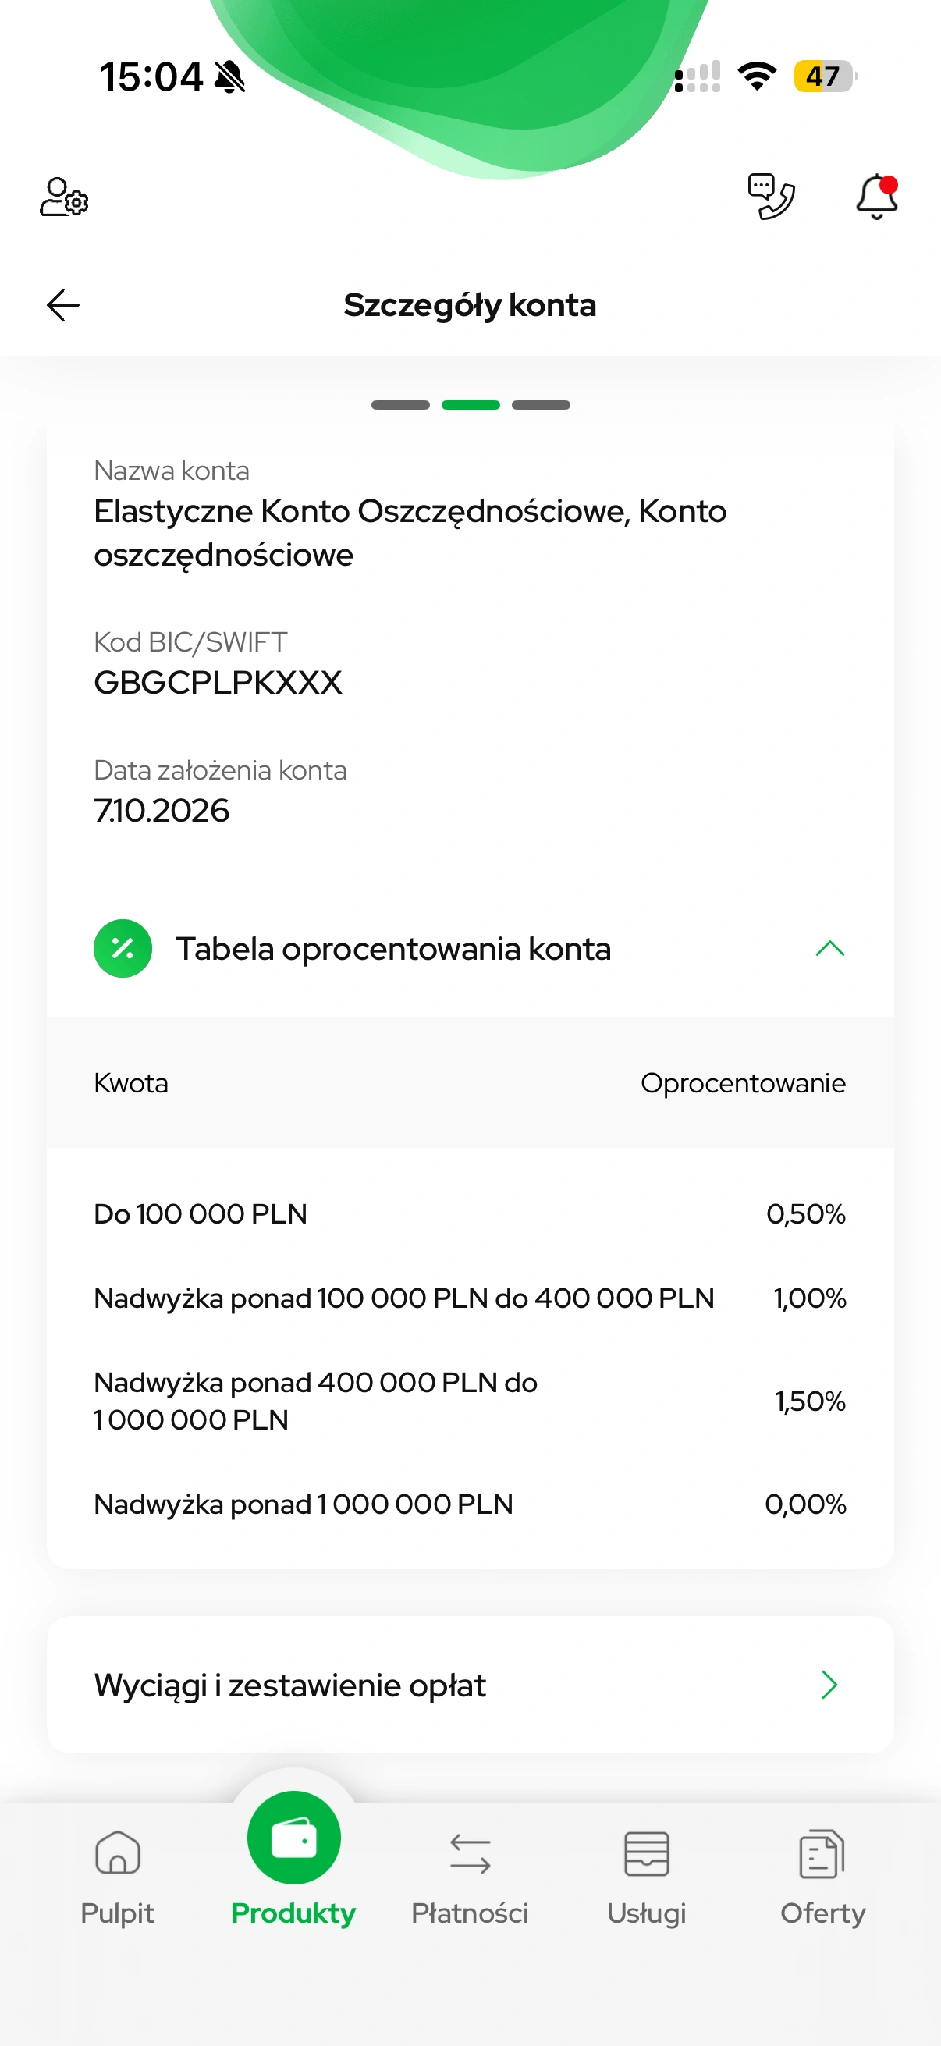
W „Informacjach dodatkowych” aplikacja pokazuje „Tabelę oprocentowania konta”. Na screenie to podstawowe progi: 0,5% do 100 000 zł, 1% dla nadwyżki do 400 000 zł, 1,5% dla dalszej nadwyżki do 1 000 000 zł i 0% powyżej tej kwoty. Nie jest to tabela aktywnej promocji nowych środków. Dla starszych rachunków mogą obowiązywać inne warunki, dlatego znaczenie ma również data otwarcia.
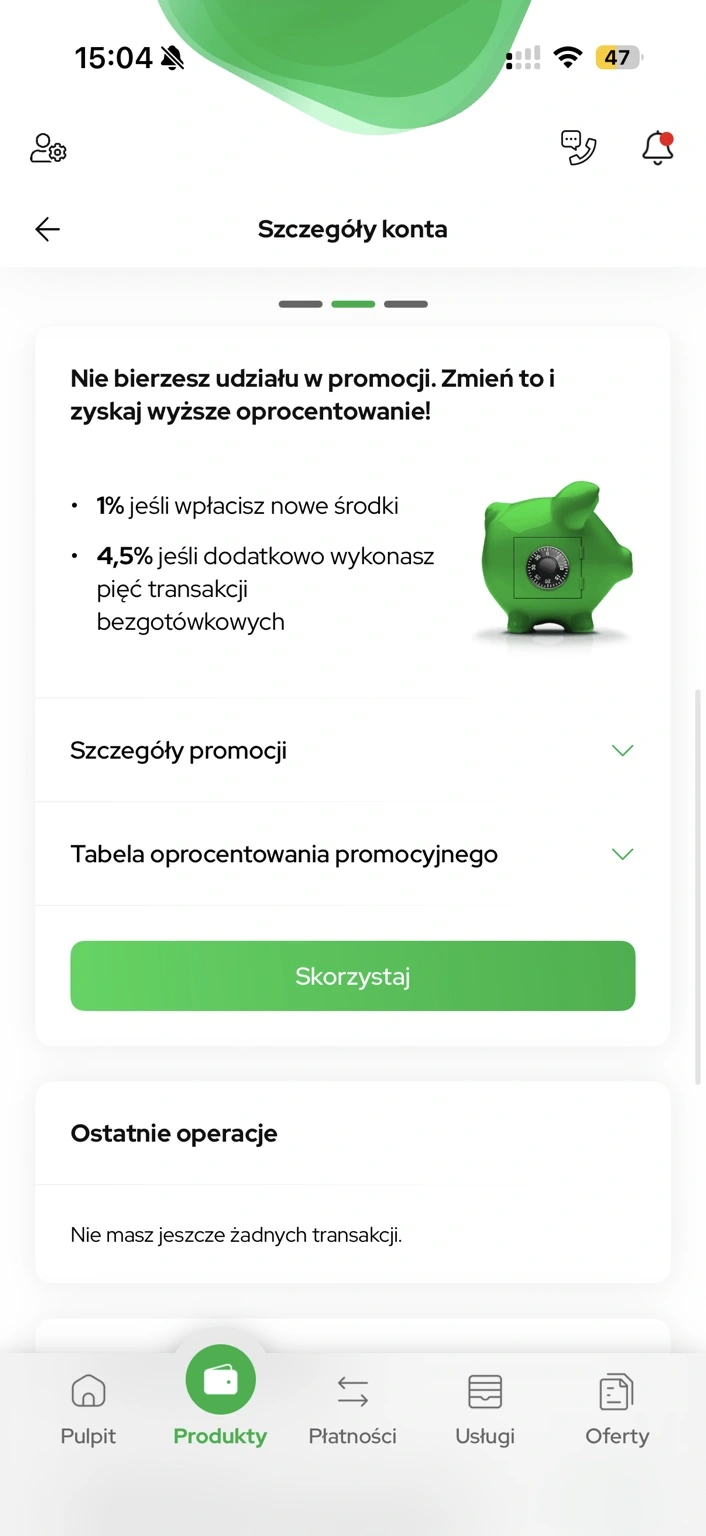
Niżej widnieje komunikat „Nie bierzesz udziału w promocji”. Przycisk „Skorzystaj” oraz rozwijane szczegóły pozwalają sprawdzić ofertę dostępną dla tego rachunku. Na pokazanym ekranie jest wariant 1% lub 4,5% po wymaganych płatnościach, a nie 6%. Nie wybieraj więc stawki do własnego wyliczenia na podstawie samego największego procentu z reklamy. Najpierw ustal swój wariant i potwierdź udział w ofercie.
Przykład: wpłata 20 000 zł nie zawsze daje 20 000 zł nowych środków
Załóżmy, że w dniu referencyjnym na EKO było 10 000 zł, a łącznie na produktach uwzględnianych przez bank 25 000 zł. Później saldo EKO wzrosło do 30 000 zł, a łączna kwota do 40 000 zł. Przyrost EKO wynosi 20 000 zł, lecz przyrost wszystkich badanych środków tylko 15 000 zł. Mechanizm niższego z dwóch przyrostów oznacza w takim przykładzie 15 000 zł nowych środków.
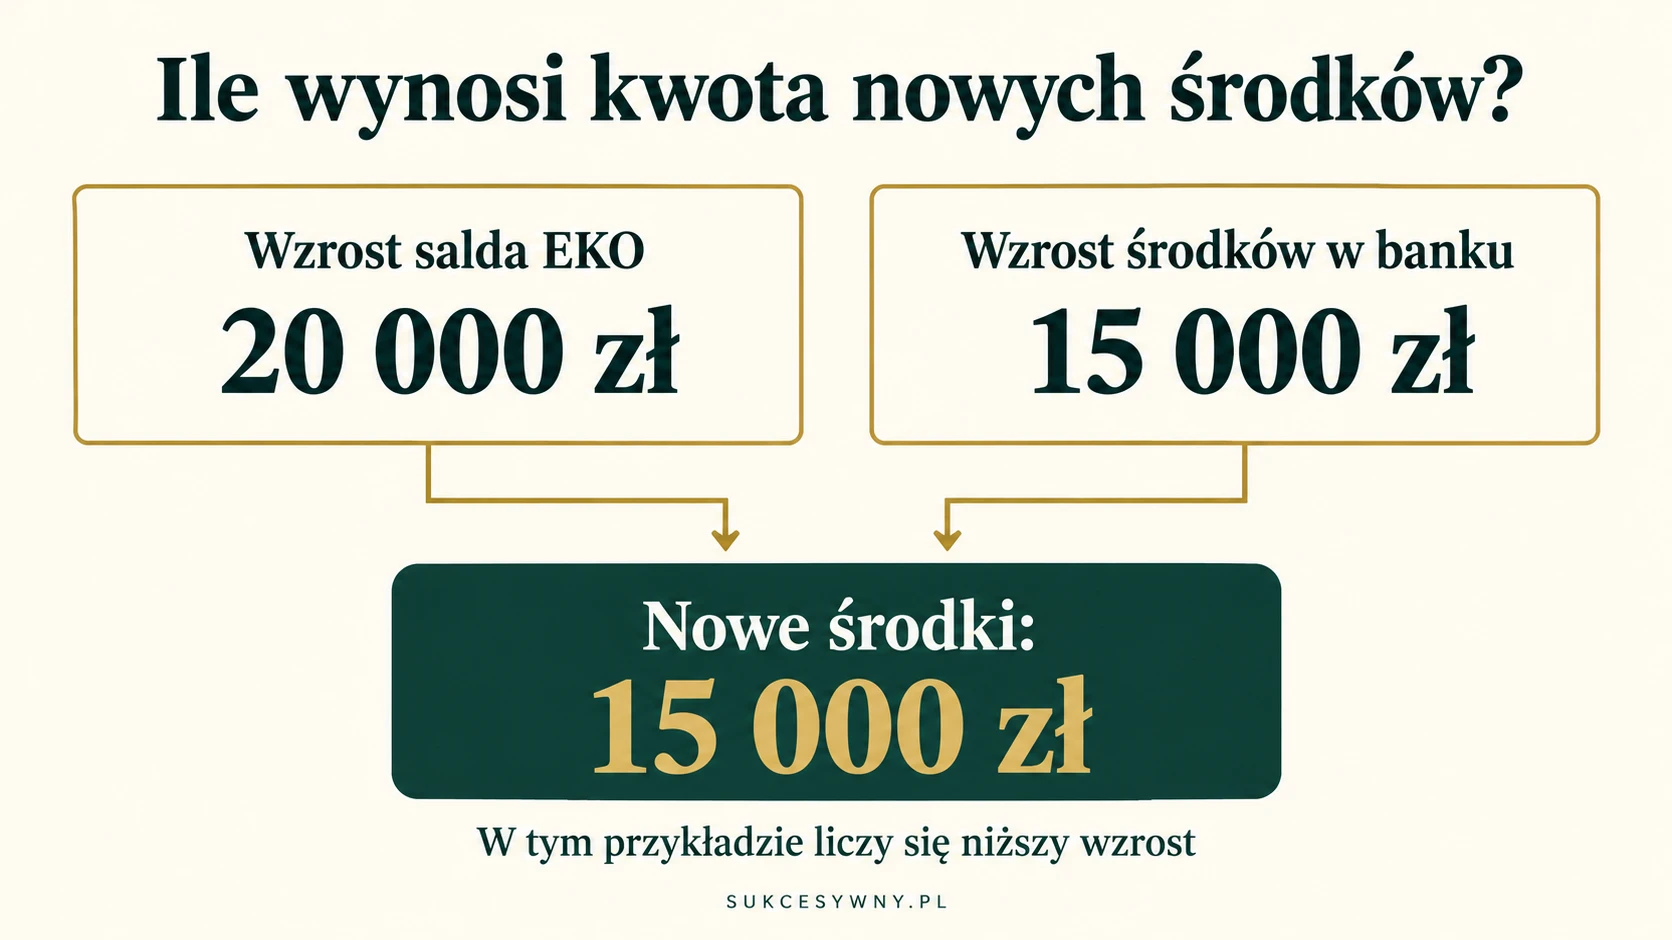
Jeżeli następnie z konta osobistego wydasz 3000 zł, łączny przyrost spadnie do 12 000 zł. Na EKO nadal może widnieć 30 000 zł, lecz nie oznacza to zachowania wcześniejszej podstawy promocji. To przykład obliczeń, nie prognoza salda Twojego konta. Przy sprawdzaniu własnego wyniku potrzebujesz właściwego dnia referencyjnego oraz pełnej listy depozytów objętych regulaminem.
Dlatego przy większej różnicy między oczekiwaniem a informacją w bankowości porównaj trzy rzeczy: saldo EKO, pozostałe rachunki objęte badaniem i historię wypłat. Sam dowód przelewu przychodzącego pokazuje zasilenie, ale nie dowodzi jeszcze, że cała wpłata przez cały miesiąc pracowała na najwyższej stawce.
Pięć płatności i konto osobiste
EKO można otworzyć także bez konta osobistego, ale uzyskanie podwyższonego oprocentowania wymaga w opisanej ofercie aktywności na odpowiednim rachunku osobistym. Sprawdź koszt karty oraz ewentualnych dodatków. Korzyść z wyższych odsetek porównuj z całym kosztem korzystania z produktów.
Warunek pięciu płatności w EKO dotyczy danego miesiąca trwania oferty. Nie przenoś automatycznie reguły poprzedniego miesiąca z opłaty za kartę na odsetki. Każdy z tych warunków ma własne brzmienie. Zwykły przelew między rachunkami nie zastępuje wymaganych zakupów.
W edycji 12/2026 bank uwzględnia wymagane płatności od początku miesiąca, z granicą o godzinie 19:00 jego ostatniego dnia. Nie zostawiaj zakupów na ostatnią chwilę. Sprawdź status operacji zamiast opierać się wyłącznie na powiadomieniu telefonu. Jeśli zacząłeś oszczędzać pod koniec miesiąca, przeczytaj również zasady rozliczenia tego pierwszego okresu.
Zgody marketingowe są osobnym warunkiem oferty. Ich odwołanie może zmienić oprocentowanie zgodnie z regulaminem. Przed decyzją przeczytaj zakres zgód i zdecyduj, czy odpowiada Ci taka wymiana korzyści za kontakt marketingowy. Pięć zakupów nie zastępuje zgód, a same zgody nie zastępują aktywności.
Kiedy pojawiają się odsetki
Oprocentowanie podawane jest w skali roku. Stawka 6% nie oznacza więc 6% zysku za trzy miesiące. Bank uwzględnia czas oraz saldo, a od kwoty odsetek pobiera podatek, gdy wynika to z zasad opodatkowania depozytu. Przy zmieniających się wpłatach wynik będzie inny niż dla stałej kwoty przez cały okres.
Jeśli kwota odsetek wydaje się zbyt mała, sprawdź liczbę dni, kwalifikowaną część salda i warunek płatności. Nie porównuj kwoty netto na rachunku z kalkulacją brutto.
Co porównać, jeśli odsetki są niższe od oczekiwanych
Przygotuj cztery informacje: saldo EKO w kolejnych dniach, kwotę nowych środków, wariant oprocentowania oraz liczbę kwalifikowanych zakupów w danym miesiącu. Dołóż daty rozpoczęcia i zakończenia własnej promocji. Błąd w jednym z tych elementów może wyjaśniać różnicę, nawet gdy stawka roczna została przepisana poprawnie.
Dla przykładu pieniądze wpłacone w połowie miesiąca nie pracują przez cały miesiąc. Część salda może też pozostać na oprocentowaniu podstawowym. Porównuj zatem wynik za konkretne dni, a nie pełny miesięczny procent od najwyższego salda widocznego w historii.
Jak samodzielnie sprawdzić przybliżony wynik
Dla stałych 10 000 zł oprocentowanych na 6% przez 30 dni proste obliczenie daje około 49,32 zł odsetek brutto: 10 000 × 0,06 × 30 ÷ 365. Przy 2% wynik wynosi około 16,44 zł brutto. To porównanie wpływu stawki, z założeniem niezmiennego kwalifikowanego salda. W rzeczywistym miesiącu znaczenie mają liczba dni, wpłaty, wypłaty i sposób rozliczenia odsetek.
Dopisanie odsetek do salda odbywa się miesięcznie. Jeśli porównujesz własne wyliczenie z historią, uwzględnij podatek i zaokrąglenia. Do zgłoszenia rozbieżności zapisz okres, kwotę nowych środków widoczną w bankowości i wykonane płatności. Takie zestawienie ułatwia wyjaśnienie, czy problem dotyczy oprocentowania, podstawy naliczania czy terminu rozliczenia.
Jak wypłacić oszczędności
Wybierz EKO jako rachunek źródłowy i wskaż rachunek docelowy. Przy przelewie na własne konto w banku sprawdź, czy formularz rozpoznaje operację jako wewnętrzną. Oficjalna oferta wskazuje bezpłatne wewnętrzne przelewy elektroniczne, a inne wypłaty podlegają osobnym zasadom, w tym limitowi bezpłatnych operacji.
Wypłata nie kasuje automatycznie odsetek należnych za wcześniejsze dni, ale zmniejsza saldo pracujące w kolejnych dniach. Może też obniżyć kwotę nowych środków. Dlatego przed większą wypłatą sprawdź nie tylko opłatę za przelew, lecz także wpływ na pozostałą część promocji.
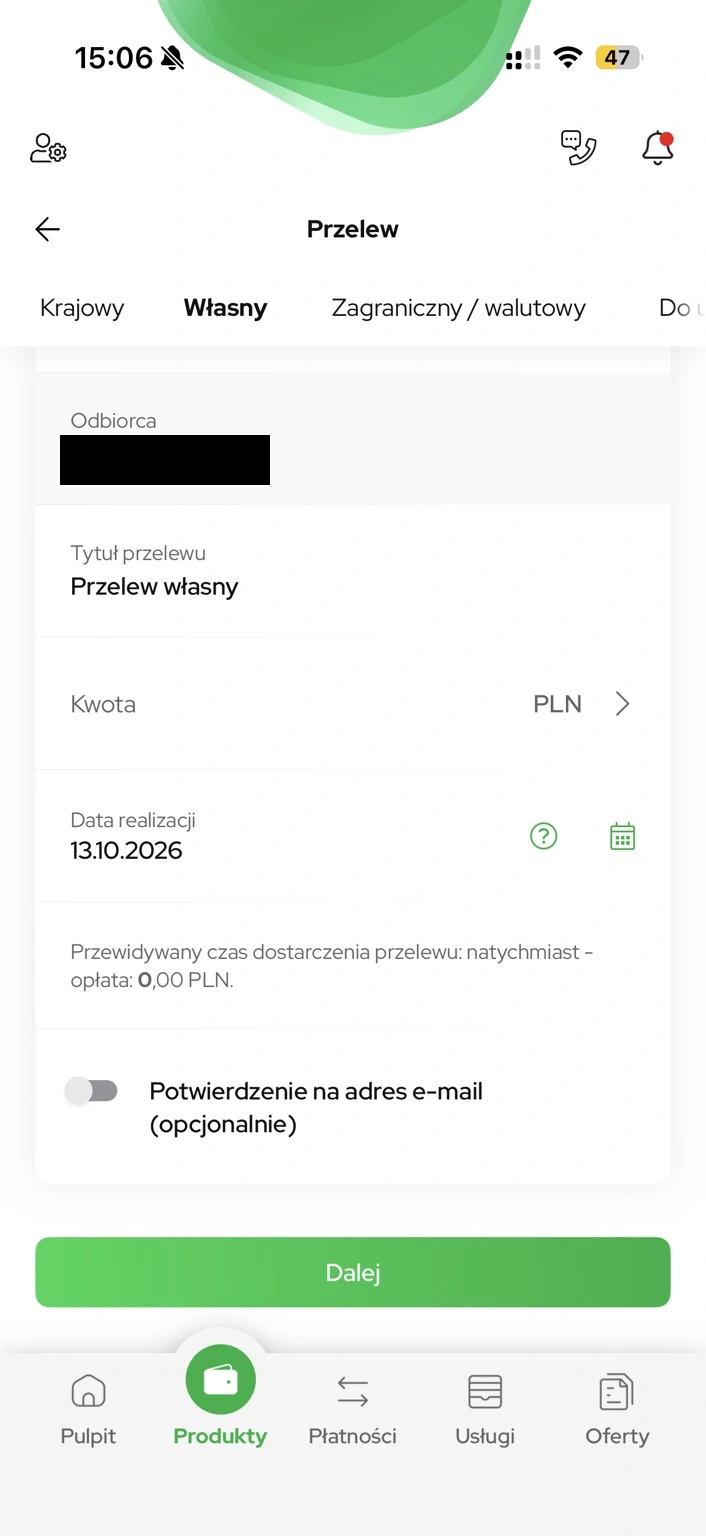
Na udostępnionym formularzu widać zakładkę „Własny”, pole kwoty i opłatę 0 zł. Numer oraz dane odbiorcy są zasłonięte, a kwota niewpisana. Taki widok pokazuje etap przygotowania przelewu. W swoim formularzu sprawdź dodatkowo oba rachunki, bo sam nagłówek „Własny” nie mówi, z którego konta pobierzesz pieniądze. Po wykonaniu przelewu porównaj historię i salda obu produktów.
Co zrobić po zakończeniu oferty
Zapisz koniec własnego okresu promocyjnego. Nie musi być to ten sam dzień co ostatni termin przystąpienia dla nowych uczestników. Po zakończeniu sprawdź faktycznie obowiązującą stawkę oraz warunki kolejnej oferty. Nie zakładaj automatycznego przedłużenia najwyższego oprocentowania.
Do porównania z innymi bankami przyda się ranking kont oszczędnościowych. W sekcji o VeloBanku znajdziesz pozostałe instrukcje. EKO warto traktować jako konkretny rachunek z własnymi zasadami, a nie stałą obietnicę stawki widocznej w reklamie.