Pieniądze z rachunku w Banku Pocztowym możesz wypłacić w placówce pocztowej po potwierdzeniu swojej tożsamości i złożeniu dyspozycji. Dla Konta w Porządku oraz Konta w Porządku Start taka wypłata kosztuje 11 zł. To odrębna usługa od wypłaty kartą z bankomatu, nawet jeśli bankomat stoi przy tym samym urzędzie pocztowym.
Przy zwykłej wypłacie najważniejsze są dokument, dostępne środki i możliwość obsługi w danej placówce. Przy większej kwocie dochodzą wcześniejsze zgłoszenie oraz zasady związane z zastrzeżonym numerem PESEL. Lepiej sprawdzić je przed wyjściem, szczególnie jeśli pieniądze są potrzebne konkretnego dnia.
Co zabrać i jak przygotować się do wypłaty
Zabierz ważny dokument tożsamości. Dowód osobisty lub paszport pozwoli uniknąć problemu z rozładowanym telefonem i brakiem dostępu do dokumentu w aplikacji. Sprawdź również nazwę rachunku, z którego chcesz wypłacić pieniądze, oraz kwotę dostępną do wykorzystania.
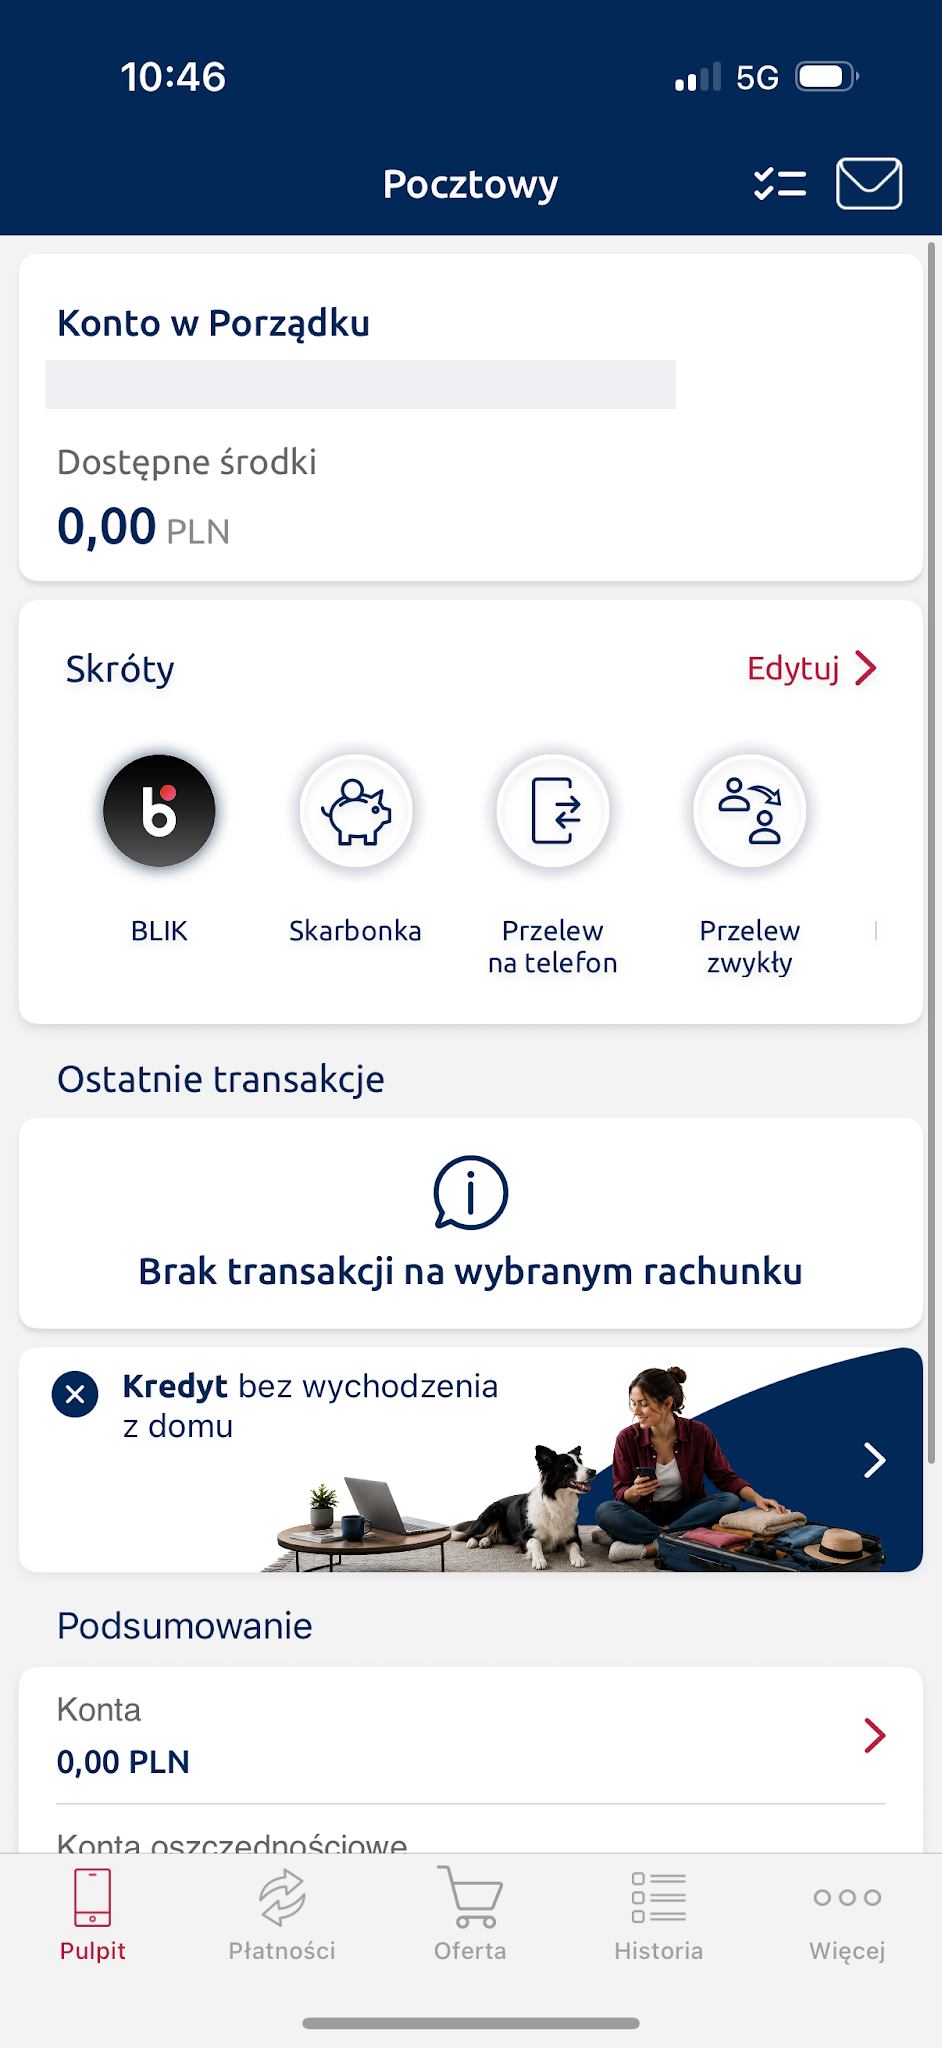
Saldo księgowe i dostępne środki mogą się różnić, na przykład z powodu blokady po płatności kartą. Nie opieraj planowanej wypłaty wyłącznie na ostatnim wyciągu. Jeżeli korzystasz z aplikacji lub Pocztowy24, sprawdź bieżący stan rachunku przed wizytą. Kwota na lokacie nie jest automatycznie kwotą gotową do wypłaty z konta osobistego.
Sprawdź placówkę w wyszukiwarce Banku Pocztowego i potwierdź godziny obsługi gotówkowej. Godziny otwarcia budynku nie muszą oznaczać, że każdą usługę załatwisz do ostatniej minuty. Przy większej wypłacie ustal z wyprzedzeniem kwotę, datę i miejsce odbioru, zamiast zakładać, że dowolne okienko wyda całą sumę od ręki.
Przed wyjściem zostaw na rachunku także pieniądze na opłatę. Jeśli dostępna kwota wynosi dokładnie 600 zł, dyspozycja wypłaty 600 zł z dodatkową prowizją 11 zł może wymagać zmiany kwoty. Zapytaj pracownika o łączne obciążenie rachunku, zamiast patrzeć wyłącznie na sumę wydawanych banknotów.
Nie potrzebujesz przedstawiać historii wszystkich zakupów, aby ustalić dostępne saldo. W aplikacji liczy się aktualna pozycja Dostępne środki przy właściwym rachunku. Gdy czekasz na przelew, odśwież widok i upewnij się, że wpływ został rzeczywiście zaksięgowany. Potwierdzenie wysłania przelewu przez nadawcę nie jest jeszcze gotówką dostępną w Twoim banku.
Jak przebiega wypłata w okienku
Powiedz pracownikowi, że chcesz wypłacić gotówkę ze swojego rachunku w Banku Pocztowym. Podaj kwotę i okaż dokument do identyfikacji. W zależności od sposobu obsługi wypełnisz formularz albo potwierdzisz przygotowaną dyspozycję. Przed podpisem porównaj kwotę, rachunek i opłatę z tym, co zamierzasz zlecić.
Regulamin rachunków Banku Pocztowego dopuszcza wypłatę na podstawie formularza, a w placówkach banku i wybranych placówkach pocztowych również ustną dyspozycję potwierdzoną dokumentem. Do wypłaty w tej formie nie jest potrzebne wykonywanie operacji kartą w bankomacie.
Po otrzymaniu gotówki przelicz ją przy stanowisku i zachowaj potwierdzenie. Jeśli zauważysz różnicę, zgłoś ją od razu pracownikowi. Na potwierdzeniu sprawdź datę oraz kwotę operacji. Ten dokument ułatwi późniejsze wyjaśnienie niezgodności w historii rachunku.
Ile kosztuje wypłata i wpłata na poczcie
Wyciąg z taryfy opłat rozdziela zwykłą wypłatę w placówce, wpłatę na rachunek i dostarczenie pieniędzy pod wskazany adres. Dla obecnie oferowanych wariantów Konta w Porządku stawki wyglądają następująco.
| Usługa w złotych | Konto w Porządku | Konto Start |
|---|---|---|
| Wypłata z rachunku w banku lub na poczcie | 11 zł | 11 zł |
| Wpłata na rachunek w banku lub na poczcie | 11 zł | 11 zł |
| Wypłata z dostarczeniem pod wskazany adres | 12 zł | 12 zł |
Opłata dotyczy każdej operacji. Dwie osobne wypłaty w okienku po 300 zł oznaczają więc łącznie 22 zł prowizji, podczas gdy jedna wypłata 600 zł kosztuje 11 zł. To przykład kosztu dla wskazanych rachunków, a nie zasada dla wszystkich historycznych kont banku.
Jeśli masz starszy produkt, na przykład konto z dawną nazwą, odszukaj jego własną kolumnę w taryfie. Nie przenoś opłaty z Konta w Porządku na rachunek Nestor, Podstawowy ani konto firmowe. Sama nazwa banku nie określa jeszcze ceny obsługi.
Wypłata w okienku może być wygodniejsza niż urządzenie, gdy potrzebujesz pomocy pracownika lub nie korzystasz z karty. Jeżeli jednak obsługujesz kartę samodzielnie, porównaj koszt z wypłatą w bezpłatnej sieci. Dokładne rozróżnienie sieci i rodzajów kart znajdziesz w poradniku o bankomatach i wpłatomatach Banku Pocztowego. Nie trzeba zmieniać rachunku, aby przed każdą operacją wybrać właściwy kanał.
Przy regularnym odbieraniu pieniędzy policz koszt miesięczny. Cztery wypłaty w okienku oznaczają 44 zł samych prowizji dla opisanych wariantów konta. Jedna wypłata ma niższy koszt, ale przechowywanie większej kwoty w domu też wymaga rozwagi. Wybierz częstotliwość odpowiadającą rzeczywistym wydatkom i możliwościom bezpiecznego przechowywania pieniędzy.
Większa wypłata. Kiedy zgłosić ją wcześniej
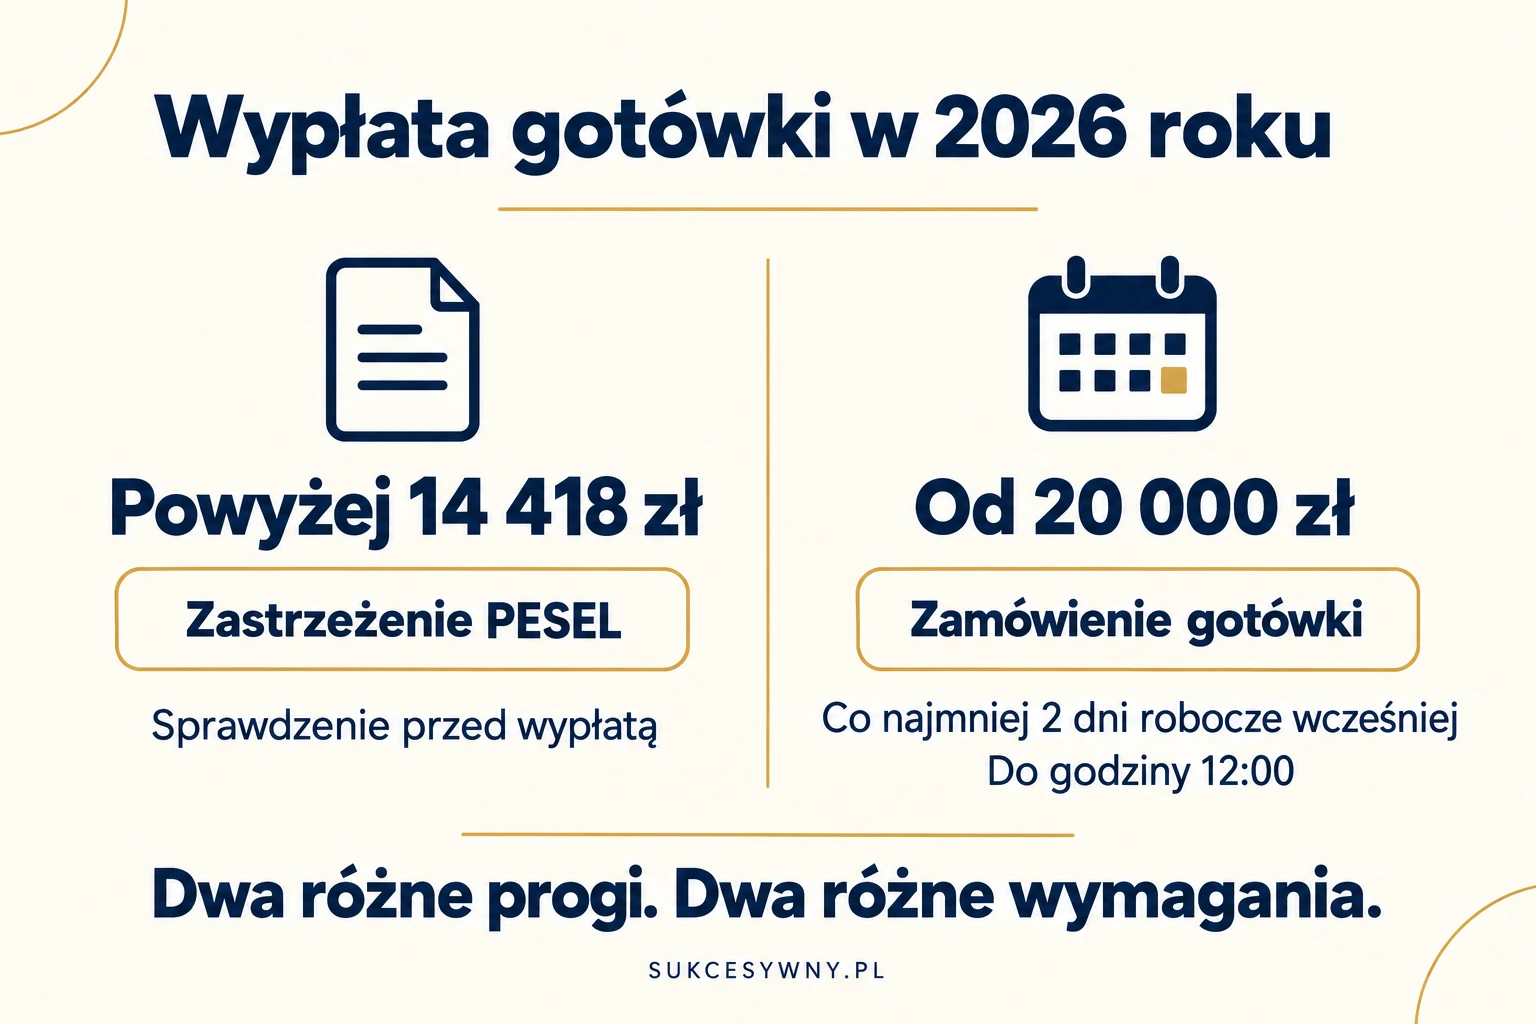
Komunikat Banku Pocztowego wymaga wcześniejszego zgłoszenia wypłaty 20 000 zł lub większej. Dla złotych zgłoszenie trzeba złożyć w placówce banku co najmniej dwa dni robocze przed planowaną wypłatą, do godziny 12:00. Nie traktuj tego obowiązku jako gwarancji, że dowolny urząd pocztowy będzie miał gotówkę bez uzgodnienia.
Jeżeli planujesz odebrać 25 000 zł w piątek, przy tygodniu bez święta zgłoś wypłatę najpóźniej w środę przed południem i potwierdź miejsce realizacji. Jeśli po drodze wypada dzień ustawowo wolny, termin trzeba odpowiednio przesunąć. Przy napiętym harmonogramie zostaw dodatkowy dzień na wyjaśnienie formalności.
Wcześniejsze zgłoszenie organizuje dostępność gotówki. Nie zastępuje sprawdzenia dokumentu, dostępnych środków ani innych warunków wypłaty. Również przy mniejszej kwocie warto skontaktować się z placówką, jeśli pieniądze musisz odebrać o konkretnej godzinie.
Zastrzeżony PESEL a wypłata większej kwoty
Zastrzeżenie PESEL ma znaczenie, gdy wypłata lub suma wypłat w placówkach tego banku w jednym dniu przekracza trzykrotność minimalnego wynagrodzenia. W 2026 roku minimalne wynagrodzenie wynosi 4806 zł, dlatego próg odpowiada kwocie 14 418 zł. To inna granica niż 20 000 zł dotyczące wcześniejszego zamówienia gotówki.
Zgodnie z Prawem bankowym przy aktywnym zastrzeżeniu bank wstrzymuje taką wypłatę na 12 godzin od złożenia dyspozycji. Cofnięcie zastrzeżenia już po uruchomieniu blokady nie skraca tego okresu. Status numeru warto więc sprawdzić przed wizytą i wyjaśnić z bankiem wymagania dotyczące planowanej wypłaty.
Przykład: wypłata 15 000 zł jest niższa od progu wcześniejszego zgłoszenia 20 000 zł, ale przekracza próg powiązany z PESEL. Brak obowiązku zamówienia tej kwoty nie oznacza zatem, że zastrzeżenie numeru pozostanie bez znaczenia. Bank uwzględnia sumę odpowiednich wypłat, a nie tylko ostatnią dyspozycję.
Cofnięcie zastrzeżenia powinno wynikać z Twojej własnej, zaplanowanej operacji. Nie rób tego na polecenie nieznajomej osoby dzwoniącej w sprawie rzekomo zagrożonego konta. Po załatwieniu swojej sprawy możesz ponownie zastrzec numer.
Dla porównania: przy wypłacie 10 000 zł nie przekraczasz samego progu 14 418 zł, jeżeli wcześniej tego dnia nie było innych uwzględnianych wypłat. Gdy druga dyspozycja podnosi dzienną sumę ponad ten próg, sytuacja się zmienia. Rozdzielanie większej kwoty na kilka dyspozycji nie usuwa ustawowego sprawdzenia.
Przed wyjazdem do placówki ustal więc dwie osobne rzeczy: czy bank przygotował zamówioną gotówkę oraz czy Twój status PESEL pozwoli zrealizować planowaną operację bez dodatkowego oczekiwania. Telefoniczne potwierdzenie dostępności pieniędzy nie jest potwierdzeniem wykonania kontroli wymaganej przy samej wypłacie.
Czy ktoś bliski może wypłacić pieniądze za Ciebie
Samo pokrewieństwo, wspólne nazwisko lub znajomość numeru rachunku nie wystarczają do dysponowania cudzym kontem. Regulamin przewiduje wypłatę właścicielowi albo uprawnionemu pełnomocnikowi po sprawdzeniu tożsamości. Zakres pełnomocnictwa powinien obejmować daną czynność.
Jeżeli bliska osoba ma pomóc Ci w odbiorze pieniędzy, wcześniej zapytaj bank o wymagane pełnomocnictwo i dokumenty. Przekazanie jej swojej karty, PIN albo dokumentu tożsamości nie jest właściwym sposobem ustanowienia takiego uprawnienia. Przy rachunku osoby małoletniej obowiązują dodatkowe zasady, których nie należy zastępować instrukcją dla dorosłego właściciela.
Dostarczenie gotówki przez listonosza
Bank oferuje również dostarczenie gotówki do domu przez listonosza. To rozwiązanie wymaga wcześniejszego zlecenia. Wskazujesz kwotę oraz adres i możesz wybrać wypłatę jednorazową albo cykliczną. Dla Konta w Porządku i Start koszt wynosi 12 zł za wypłatę z dostarczeniem.
Nie należy utożsamiać tej usługi ze zwykłą wypłatą w okienku ani z każdym przekazem pocztowym. Różnią się dyspozycja i rozliczenie opłat. Przed zleceniem sprawdź, czy wybrana usługa odpowiada temu, co chcesz zrobić: odebrać własne pieniądze pod adresem czy przekazać je innej osobie.
Przy dostarczeniu pieniędzy przez listonosza bank nie dopuszcza potwierdzenia tożsamości mDowodem. Przygotuj fizyczny dokument. Jeśli nie zostaniesz zastany pod adresem, pozostawione awizo pozwala odebrać pieniądze w placówce pocztowej w ciągu 10 dni kalendarzowych od daty wskazanej w zleceniu. Po tym terminie środki wracają na rachunek.
Minimalna kwota dostarczenia wskazywana przez bank wynosi 10 zł. Przy małej wypłacie opłata 12 zł stanowi więc znaczną część zamawianej sumy. Ten kanał warto oceniać przede wszystkim przez potrzebę dostawy i wygodę odbiorcy. Nie jest zamiennikiem darmowej wypłaty z bankomatu pod względem ceny.
Przy zleceniu cyklicznym sprawdź termin oraz saldo przed każdą planowaną realizacją. Zapisana dyspozycja nie zapewnia pieniędzy na rachunku. Zmianę adresu, kwoty lub rezygnację z dostawy załatwiaj z bankiem. Nie wystarczy ustne ustalenie z osobą doręczającą, jeżeli ma się zmienić treść bankowego zlecenia.
A jeśli chcesz wpłacić pieniądze na konto
Wpłata w okienku jest osobną czynnością. Przygotuj poprawny numer rachunku i sprawdź go przed zatwierdzeniem formularza. Upewnij się, że pracownik realizuje wpłatę na rachunek w Banku Pocztowym, a nie inną usługę przekazania pieniędzy z odrębną opłatą.
Jeśli zależy Ci na ograniczeniu kosztów, porównaj obsługę w okienku z dostępnym wpłatomatem. Decyzję oprzyj na swojej karcie, rachunku i możliwości dotarcia do urządzenia. Pozostałe informacje o kontach i usługach znajdziesz w sekcji o Banku Pocztowym.